Eurizon Azioni Internazionali Classe A: Costi, Rendimenti e Opinioni

Investire nelle grandi aziende internazionali attraverso un unico fondo: è questa la possibilità offerta da Eurizon Azioni Internazionali Classe A (ISIN IT0001080446), un fondo comune a gestione attiva di Eurizon Capital SGR, società del gruppo Intesa Sanpaolo.
Se lo hai già in portafoglio e vuoi capire come sta andando, oppure stai valutando di sottoscriverlo, in questa recensione troverai le informazioni utili per esaminarlo con maggiore consapevolezza.
Vedremo chi lo gestisce, in cosa investe e quale parametro utilizza per misurare i risultati. Analizzeremo poi le modalità di sottoscrizione, il rischio, gli scenari del KID e i costi, comprese alcune voci che è facile trascurare.
Daremo uno sguardo ai rendimenti degli ultimi anni, confrontandoli con il benchmark, per arrivare alle nostre opinioni sul fondo e agli aspetti da valutare prima di prendere una decisione.
Se vuoi scoprire di più su Eurizon Azioni Internazionali, non ci resta che andare avanti.
Eurizon Azioni Internazionali: caratteristiche e Classe A
Eurizon Azioni Internazionali è un fondo comune aperto di diritto italiano. Puoi sottoscrivere le quote e chiederne il rimborso secondo le modalità previste dal regolamento: il patrimonio varia sia per l’andamento degli investimenti sia per le entrate e le uscite dei partecipanti.
La gestione è attiva. Il gestore sceglie i titoli da acquistare e il peso da assegnare a ciascuno, con la possibilità di discostarsi dal parametro di riferimento, che in finanza si chiama benchmark.
La classe che analizziamo è la Classe A, identificata dall’ISIN IT0001080446, denominata in euro e ad accumulazione: i proventi rimangono nel patrimonio del fondo, anziché essere distribuiti periodicamente ai sottoscrittori.
Esiste anche una Classe isy, con ISIN IT0005645400, con inizio collocamento il 13 maggio 2025. Ha condizioni economiche e modalità di sottoscrizione differenti. Per esempio, il prospetto indica una commissione di gestione dell’1,00% per la isy e dell’1,80% per la A: sono le sole commissioni di gestione, non il totale dei costi.
Per questo, prima di confrontare una scheda con il tuo investimento, controlla l’ISIN sull’estratto conto. I numeri di una classe non si possono trasferire automaticamente all’altra.
Il fondo non va confuso neppure con Eurizon Azionario Internazionale Etico o con il comparto Azioni Internazionali di Eurizon Next 2.0: il nome simile non li rende lo stesso prodotto.
Chi gestisce il fondo
La società responsabile è Eurizon Capital SGR, appartenente al gruppo Intesa Sanpaolo. La scheda del 31 agosto 2026 indica come gestori Francesco Sedati e Paolo Vassalli.
Il depositario è State Street Bank International GmbH, succursale Italia, con un ruolo distinto da quello di chi decide gli investimenti.
Il fondo è operativo dal 5 maggio 1997 e ha attraversato diverse modifiche e incorporazioni. Fra quelle riportate nei documenti figura l’incorporazione, il 24 giugno 2022, di Eurizon AM Azioni Globali ed Eurizon AM Azioni Pacifico.
Questa storia va tenuta presente quando si leggono i grafici più lunghi: la data di avvio, da sola, non significa che politica d’investimento e benchmark siano rimasti identici per tutto il periodo.
In cosa investe e qual è il benchmark
Come si evince dal nome, il fondo investe principalmente in azioni internazionali, privilegiando società a capitalizzazione media ed elevata. Le aree di riferimento sono Nord America, Unione Europea e Pacifico, con investimenti residuali nei Paesi emergenti.
La selezione combina l’analisi del contesto economico con quella delle singole aziende: dati finanziari, posizione competitiva, piani di sviluppo e qualità della gestione societaria.
I principali titoli in portafoglio
Al 31 agosto 2026, fra le principali posizioni azionarie troviamo:
- Nvidia: 5,57%;
- Apple: 4,67%;
- Microsoft: 4,55%;
- Amazon: 2,83%.
Sono pesi riferiti a quella data, che possono cambiare. L’elenco delle maggiori posizioni comprende anche un fondo monetario e contratti futures: non tutte le voci rappresentano azioni di singole società.
Il patrimonio indicato nella scheda è di circa 3,06 miliardi di euro.
Il fondo può utilizzare derivati per copertura e per altre finalità. Il KID descrive una leva tendenziale fra 1 e 1,30, legata a esposizioni tattiche: questo utilizzo può amplificare temporaneamente guadagni e perdite.
Promuove anche caratteristiche ambientali e sociali ai sensi dell’articolo 8 SFDR. Questa classificazione riguarda il modo in cui vengono considerati determinati fattori nella gestione; non offre una protezione del capitale.
Il parametro di riferimento
Il benchmark è composto da:
- 95% MSCI World in euro;
- 5% Bloomberg Euro Treasury Bill.
La componente principale rappresenta i mercati azionari sviluppati; quella restante fa riferimento ai titoli del Tesoro a breve termine in euro.
Il prospetto precisa che si tratta di indici total return: tengono conto anche dei proventi, con dividendi azionari al netto della tassazione alla fonte. Il fondo non si propone di replicarne la composizione e dispone di un grado significativo di discrezionalità.
Attenzione alla valuta: una quota espressa in euro non elimina il rischio di cambio. Il fondo investe anche in strumenti denominati in dollari, yen e sterline, quindi i movimenti delle valute possono incidere sul risultato.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Sottoscrizione, PAC e valore della quota
L’importo minimo indicato dalla scheda è di 50 euro. Per la Classe A puoi investire in un’unica soluzione, attraverso un PIC, oppure con versamenti periodici mediante un piano di accumulo (PAC).
La politica di accumulazione dei proventi è un’altra cosa: riguarda il reinvestimento dei redditi prodotti dal fondo e vale anche se sottoscrivi con un unico versamento.
Come leggere la quotazione
Se cerchi la “quotazione di Eurizon Azioni Internazionali”, il dato da osservare è il valore unitario della quota, o NAV. Viene calcolato giornalmente e pubblicato dalla società di gestione.
Per dare un riferimento datato, nella scheda al 31 agosto 2026 il valore della quota era di 35,056 euro. Non è una quotazione in tempo reale e non dice, da solo, se il fondo sia conveniente.
Per capire il risultato del tuo investimento devi considerare il prezzo e le date dei tuoi acquisti, i versamenti effettuati e gli oneri applicati. Soprattutto con un PAC, la tua performance può essere diversa da quella del fondo calcolata fra due date.
Posso chiedere il rimborso?
Il KID prevede la possibilità di chiedere il rimborso in qualsiasi momento, senza preavviso, secondo le modalità del prodotto. L’importo dipende dal valore delle quote: potresti ricevere meno di quanto hai versato.
Il periodo di detenzione raccomandato è di cinque anni. È un’indicazione da considerare nella pianificazione, non un vincolo contrattuale e neppure una promessa di recuperare eventuali perdite entro quella data.
Rischi e scenari di performance
L’indicatore sintetico di rischio è 4 su 7, corrispondente alla classe media della scala regolamentare. Il calcolo presuppone una detenzione di cinque anni.
Resta un investimento principalmente azionario: può subire oscillazioni rilevanti e non garantisce il capitale. Quel “4” non basta, quindi, a stabilire se sia adatto a te, soprattutto se potresti aver bisogno del denaro a breve.
Gli scenari del KID
Il KID valido dal 27 febbraio 2026, nella versione per la Classe A con investimento in unica soluzione, presenta un esempio su 10.000 euro.
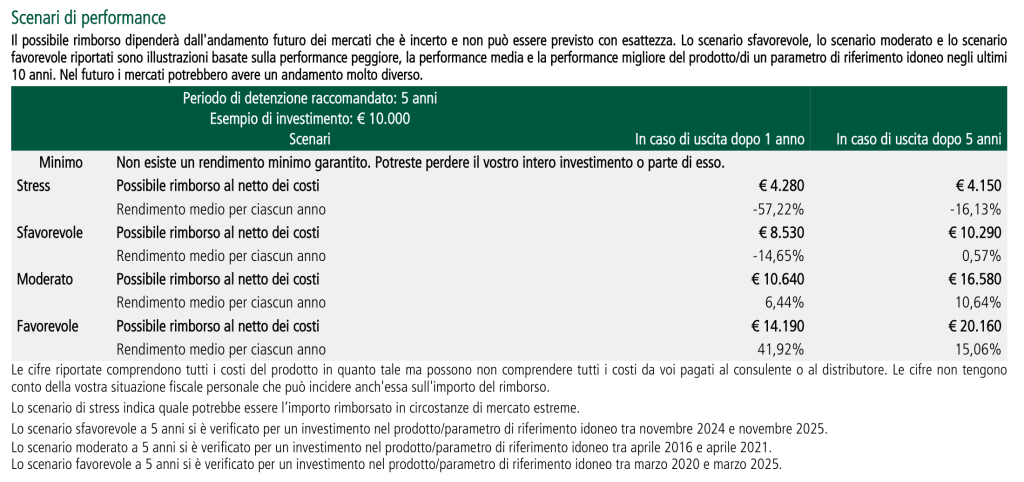
Gli importi indicati, al netto dei costi considerati dal documento, sono:
- Stress: 4.280 euro dopo un anno e 4.150 euro dopo cinque;
- Sfavorevole: 8.530 euro dopo un anno e 10.290 euro dopo cinque;
- Moderato: 10.640 euro dopo un anno e 16.580 euro dopo cinque;
- Favorevole: 14.190 euro dopo un anno e 20.160 euro dopo cinque.
Sono scenari regolamentari, non previsioni. Il fatto che lo scenario moderato mostri un certo risultato non significa che quello sia il rendimento che puoi aspettarti dal tuo investimento.
Anche lo scenario di stress va letto correttamente: rappresenta una situazione estrema elaborata secondo la metodologia del documento, ma non stabilisce la perdita massima possibile.
Le cifre non tengono conto della tua situazione fiscale personale e possono non comprendere tutti i costi pagati al consulente o al distributore. Nel medesimo file è presente un KID dedicato al PAC, basato su versamenti diversi: i suoi importi non vanno confusi con quelli dell’investimento unico.
Quanto costa Eurizon Azioni Internazionali
Il prospetto dei costi è importantissimo, ti serve per valutare bene l’investimento: anche piccole percentuali che potrebbero apparentemente sembrare insignificanti, in tanti anni possono cambiare radicalmente l’andamento del tuo portafoglio.
Per questo conviene separare le diverse voci, senza fermarsi alla sola commissione di gestione.
Costi di ingresso, uscita e diritti fissi
Per la Classe A, la scheda indica una commissione di ingresso massima dell’1,50%. Le condizioni effettivamente applicate vanno controllate nella documentazione della tua sottoscrizione.
Il prospetto prevede anche diritti fissi per ciascun versamento in unica soluzione: 1 euro fino a 500 euro e 5 euro oltre questa soglia. Per i versamenti nell’ambito del PAC il diritto fisso è di 1 euro.
Nell’esempio del KID su 10.000 euro investiti in unica soluzione, l’onere iniziale è quindi di 155 euro. Non sono previste commissioni di uscita.
Gestione e costi di transazione
La scheda al 31 agosto 2026 riporta:
- 1,85% annuo per commissioni di gestione e altri costi amministrativi o di esercizio, già comprensivo dell’1,80% di provvigione di gestione;
- 0,80% annuo stimato per i costi di transazione, legati all’acquisto e alla vendita degli investimenti sottostanti.
La somma delle due voci è 2,65% annuo, prima di ingresso, diritti fissi ed eventuali commissioni di performance. I costi di transazione sono una stima variabile: questa somma non è una tariffa fissa garantita per gli anni futuri.
Qui c’è una differenza fra documenti da tenere presente: il KID del 27 febbraio 2026 indica transazioni allo 0,59%, mentre la scheda di agosto riporta lo 0,80%. Sono dati pubblicati in momenti diversi; non possiamo usare quello più recente per modificare a piacere gli esempi già calcolati nel KID.
La commissione dell’1,80%, invece, non va aggiunta di nuovo all’1,85%, perché è già compresa in quella voce.
La commissione di performance
È prevista una commissione pari al 20% dell’extrarendimento rispetto al benchmark, calcolata secondo le condizioni descritte dal KID.
La società può percepirla soltanto se sono state recuperate le precedenti sottoperformance rispetto al parametro nel periodo di riferimento previsto. Il documento descrive un periodo iniziale decorrente dal 30 dicembre 2021 per cinque anni e, successivamente, un riferimento mobile quinquennale.
Non si tratta del 20% del capitale investito o di qualunque guadagno realizzato dal fondo. Nell’esempio di costo del KID la stima di questa voce è pari a zero, ma ciò non elimina la possibilità che venga applicata quando ne ricorrono le condizioni.
Quanto pesano i costi nell’esempio del KID?
Su 10.000 euro investiti in unica soluzione, il documento di febbraio indica 395 euro dopo un anno e 1.610 euro dopo cinque anni. L’incidenza annuale sul rendimento è rispettivamente del 4,0% e del 2,7%.
Sono importi illustrativi costruiti sulle ipotesi del KID, compresi gli scenari utilizzati per gli anni successivi al primo. Non sono una fattura anticipata né una previsione del rendimento che otterrai.
L’incidenza annuale su cinque anni tiene conto del modo in cui i costi agiscono lungo il periodo, anche di quelli iniziali: non è la stessa misura della semplice somma delle due voci annue viste sopra.
Rendimenti storici a confronto con il benchmark
Diamo un’occhiata alle performance passate, tenendo presente che non sono indicative di quelle future.
Per valutare la gestione attiva, sapere che il fondo ha guadagnato non basta. Occorre osservare anche come si è mosso il suo parametro di riferimento nello stesso periodo.
La scheda ufficiale al 31 agosto 2026 riporta questi risultati annuali, arrotondati a un decimale:
- 2016: fondo +4,3%; benchmark +9,8%;
- 2017: fondo +5,0%; benchmark +7,1%;
- 2018: fondo −10,0%; benchmark −4,6%;
- 2019: fondo +31,5%; benchmark +29,2%;
- 2020: fondo +7,2%; benchmark +5,5%;
- 2021: fondo +29,8%; benchmark +30,8%;
- 2022: fondo −13,3%; benchmark −12,6%;
- 2023: fondo +18,8%; benchmark +18,7%;
- 2024: fondo +24,4%; benchmark +25,4%;
- 2025: fondo +5,8%; benchmark +7,0%.
In questa serie il fondo supera il parametro pubblicato in tre anni su dieci, mentre rimane sotto negli altri sette. La differenza a favore del fondo nel 2023 è molto contenuta.
La SGR segnala che il benchmark è variato nel corso degli anni: questi sono i confronti storici pubblicati per i diversi periodi, non la prova che un unico parametro sia rimasto invariato dal 2016 al 2025.
I risultati più recenti
Sempre al 31 agosto 2026, la scheda indica:
- Da inizio 2026: fondo +12,5%, benchmark +13,1%;
- Ultimi dodici mesi: fondo +19,7%, benchmark +20,3%;
- Ultimi tre anni: fondo +55,1%, benchmark +58,8%.
Quello a tre anni è un rendimento cumulato, non un guadagno del 55,1% ogni anno. Il dato del 2026, invece, riguarda soltanto i primi otto mesi e non va confrontato come se fosse un anno solare completo.
I rendimenti del fondo incorporano gli oneri che gravano sul suo patrimonio, mentre il benchmark non sostiene le commissioni del prodotto. Entrambe le serie sono al lordo della fiscalità dell’investitore. Gli eventuali costi personali di sottoscrizione vanno considerati separatamente.
Quando osservi la distanza fra fondo e benchmark, dunque, non devi aggiungere nuovamente i costi già sottratti dal valore della quota: li conteresti due volte.
Opinioni su Eurizon Azioni Internazionali: cosa valutare
Eurizon Azioni Internazionali permette di accedere a un portafoglio azionario internazionale delegando la selezione dei titoli a un team di gestione. L’importo iniziale contenuto e la possibilità di versare attraverso un PAC possono renderlo semplice da utilizzare.
La domanda che mi farei, però, è questa: quanto sto pagando per questa gestione e che cosa ricevo in cambio?
I costi restano un elemento da valutare con attenzione. Alla gestione si aggiungono le transazioni, l’eventuale ingresso e, quando ne ricorrono le condizioni, la commissione di performance. Guardare soltanto all’1,80% del gestore lascia fuori una parte del conto.
Sul fronte dei risultati, il fondo ha partecipato ai rialzi dei mercati internazionali e in alcuni anni ha fatto meglio del proprio parametro. Nella serie esaminata, però, la maggioranza degli anni si è chiusa sotto il benchmark; anche il risultato cumulato degli ultimi tre anni risulta inferiore.
Questo è un elemento concreto da discutere con chi ti propone il fondo. Per valutare la qualità del servizio ricevuto, considera anche quanto ti aiuta a costruire e mantenere un portafoglio coerente con i tuoi obiettivi, a capire i rischi e a evitare decisioni impulsive.
Con quali alternative confrontarlo?
Il primo confronto è con altri fondi bancari o postali che abbiano obiettivi, esposizione azionaria e rischi simili. Mettere accanto prodotti molto diversi solo perché uno costa meno sarebbe poco utile.
Il secondo è con una soluzione costruita attraverso una consulenza finanziaria su base indipendente, considerando il costo complessivo della soluzione: parcella, strumenti utilizzati ed eventuali spese di negoziazione.
Un portafoglio può utilizzare anche ETF, ma confrontare l’intero costo di questo fondo con il solo costo annuo di un ETF non descrive necessariamente due servizi equivalenti. Devi capire cosa comprende ciascuna proposta, quale lavoro rimane a tuo carico e come viene seguita nel tempo.
Se hai già il fondo in portafoglio
Se sei già investito, la lettura di una recensione non dovrebbe trasformarsi in un ordine automatico di vendita.
Partirei dal ruolo del fondo nel tuo patrimonio: quanta esposizione azionaria internazionale possiedi già? Quanto tempo puoi lasciare investita questa somma? Riusciresti a sostenere un ribasso senza compromettere i tuoi progetti?
Poi guarderei il rendimento della tua posizione, con le tue date di acquisto e i tuoi versamenti, e i costi che continuerai a sostenere. Le commissioni di ingresso già pagate non si recuperano restando nel fondo, ma nemmeno giustificano da sole un disinvestimento.
Un eventuale cambiamento va valutato considerando la soluzione successiva, i suoi costi, le conseguenze fiscali e la coerenza del portafoglio nel suo insieme.
Se invece devi ancora sottoscrivere, hai la possibilità di fare questo confronto prima di pagare gli oneri iniziali. Chiedi un dettaglio dei costi effettivi e una spiegazione del motivo per cui viene proposta proprio questa classe.
Prima di investire in qualsiasi strumento finanziario sarebbe opportuno comprendere dove stiamo andando a mettere i nostri soldi. Vale anche quando scegliamo di farci affiancare: delegare la gestione può essere utile, purché sia chiaro che cosa stiamo delegando e a quale prezzo.
Ulteriori risorse utili per approfondire
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:


0 Commenti