Come Investire in ETF: Cosa Sono, Come Funzionano e Quando Conviene Comprare ETF

Conviene investire in ETF? Come funzionano e come si acquistano? Gli ETF consentono di accedere a mercati azionari e obbligazionari attraverso un unico strumento, spesso con costi contenuti. Ma la convenienza dipende da ciò in cui investono e dal ruolo che devono avere nel tuo patrimonio.
Comprare un ETF azionario mondiale, un ETF sui titoli di Stato a lunga scadenza o uno legato ai tassi monetari significa assumere rischi molto diversi. La sigla è la stessa, l’investimento no.
Vediamo perché può convenire investire in ETF, come funzionano, dove si acquistano, quanto costano, come vengono tassati e quali aspetti valutare prima di inserirli in portafoglio.
ETF: cosa sono e come funzionano
ETF significa Exchange Traded Fund: un fondo di investimento le cui quote sono negoziate in borsa. Acquistando una quota partecipi al patrimonio del fondo, che investe secondo una politica definita nei suoi documenti.
Molti ETF sono a gestione passiva: cercano di replicare un indice, come l’MSCI World per le azioni dei Paesi sviluppati o l’S&P 500 per le grandi società statunitensi. Esistono anche ETF a gestione attiva, nei quali un gestore sceglie gli investimenti senza limitarsi a replicare un indice.
I vantaggi dei comuni ETF passivi sono soprattutto l’accesso a portafogli diversificati, i costi generalmente contenuti e la possibilità di acquistare e vendere durante le negoziazioni. A parità di esposizione e di rendimento lordo, ridurre i costi lascia all’investitore una parte maggiore del risultato.
Questo non rende qualunque ETF adatto a chiunque. Prima del prodotto vengono gli obiettivi, il tempo a disposizione e la capacità di sopportare perdite.
ETF in parole semplici: la spiegazione per chi parte da zero
Immagina di voler investire nelle grandi società americane comprese nell’S&P 500. Acquistare e mantenere direttamente tutti i titoli dell’indice sarebbe impegnativo, soprattutto con un capitale contenuto. Con un ETF che lo replica puoi ottenere un’esposizione a quel paniere comprando un solo strumento.
Il meccanismo è quello del fondo comune: il patrimonio raccolto viene investito e tu possiedi una quota del fondo. La caratteristica dell’ETF è che quella quota si negozia in borsa, con un prezzo che varia durante la giornata. Nei fondi tradizionali non quotati, invece, sottoscrizioni e rimborsi avvengono secondo le regole del prodotto, al valore della quota calcolato con la periodicità prevista e applicando i relativi termini operativi.
Per un ETF passivo, composizione del portafoglio e operazioni del gestore sono orientate a seguire l’indice. Non devi quindi comprare e ribilanciare personalmente ogni titolo sottostante. Resta però tua, o del professionista cui ti affidi, la scelta di quanto destinare a quel mercato e di come combinarlo con gli altri investimenti.
Tra gli emittenti trovi iShares, che appartiene a BlackRock, Vanguard, Amundi e Xtrackers, del gruppo DWS. Il risparmiatore acquista normalmente le quote sul mercato tramite una banca o un intermediario abilitato.
Come funziona un ETF: il meccanismo di replica
Un ETF passivo cerca di seguire l’andamento del proprio indice di riferimento, chiamato anche benchmark. Può farlo attraverso la replica fisica o quella sintetica.
Con la replica fisica completa il fondo acquista i titoli dell’indice, cercando di mantenerne i pesi. Con il campionamento acquista invece un insieme rappresentativo di titoli: non necessariamente soltanto i più grandi, ma quelli che permettono di riprodurre le caratteristiche del mercato contenendo costi e complessità.
La replica sintetica utilizza uno o più contratti derivati, generalmente swap, per ottenere il rendimento dell’indice. Il fondo può detenere un paniere diverso da quello del benchmark o adottare una struttura con garanzie: il funzionamento preciso va letto nel prospetto.
La replica sintetica introduce un’esposizione alla controparte del contratto. Se questa non adempie, il fondo può subire una perdita. Limiti regolamentari, garanzie e meccanismi di gestione dell’esposizione servono a contenere il rischio, non a cancellarlo.
Nemmeno la replica fisica è priva di rischi di controparte: il prestito dei titoli del portafoglio, per esempio, comporta il rischio che il prenditore non li restituisca. Anche in quel caso assumono rilievo le garanzie e le condizioni dell’operazione.
Tracking difference e tracking error: due misure diverse
Un ETF non garantisce una replica perfetta. Costi, fiscalità interna, modalità di replica e gestione dei flussi possono produrre differenze rispetto all’indice.
La tracking difference è la differenza tra il rendimento dell’ETF e quello del benchmark nello stesso periodo. Se l’indice sale del 10% e l’ETF del 9,8%, la tracking difference è di −0,2 punti percentuali. Lo scarto può anche essere positivo, per esempio grazie a ricavi da prestito titoli o a differenze nel trattamento dei dividendi rispetto alle ipotesi dell’indice.
Il tracking error misura invece quanto questi scostamenti variano nel tempo. Un ETF può restare regolarmente poco sotto il benchmark e avere un tracking error basso: segue l’indice con continuità, anche se ne restituisce un rendimento leggermente inferiore.
Per confrontare due ETF bisogna usare lo stesso indice, la stessa valuta e lo stesso periodo. Anche la versione del benchmark conta: un indice che include i dividendi non è confrontabile direttamente con uno che considera soltanto i prezzi.
ETF contro fondi comuni: il confronto con i numeri
Gli ETF sono essi stessi fondi di investimento. Il confronto utile è quindi tra ETF passivi e fondi a gestione attiva con esposizioni confrontabili, non tra due categorie completamente separate.
Un fondo attivo può cercare di battere un indice attraverso la selezione dei titoli e altre decisioni del gestore. Per l’investitore conta il risultato al netto di tutti i costi. Le rilevazioni SPIVA di S&P Dow Jones Indices mostrano che, in molte categorie, la maggioranza dei fondi attivi sottoperforma il rispettivo indice sui lunghi periodi. Non significa che nessun gestore possa fare meglio: significa che individuarlo in anticipo e continuare a beneficiarne non è scontato.
I costi sono una parte importante del confronto. Nei fondi collocati attraverso reti distributive possono remunerare sia la gestione sia la distribuzione. Gli ETF passivi hanno spesso spese correnti inferiori, pur richiedendo di considerare anche commissioni di negoziazione e spread.
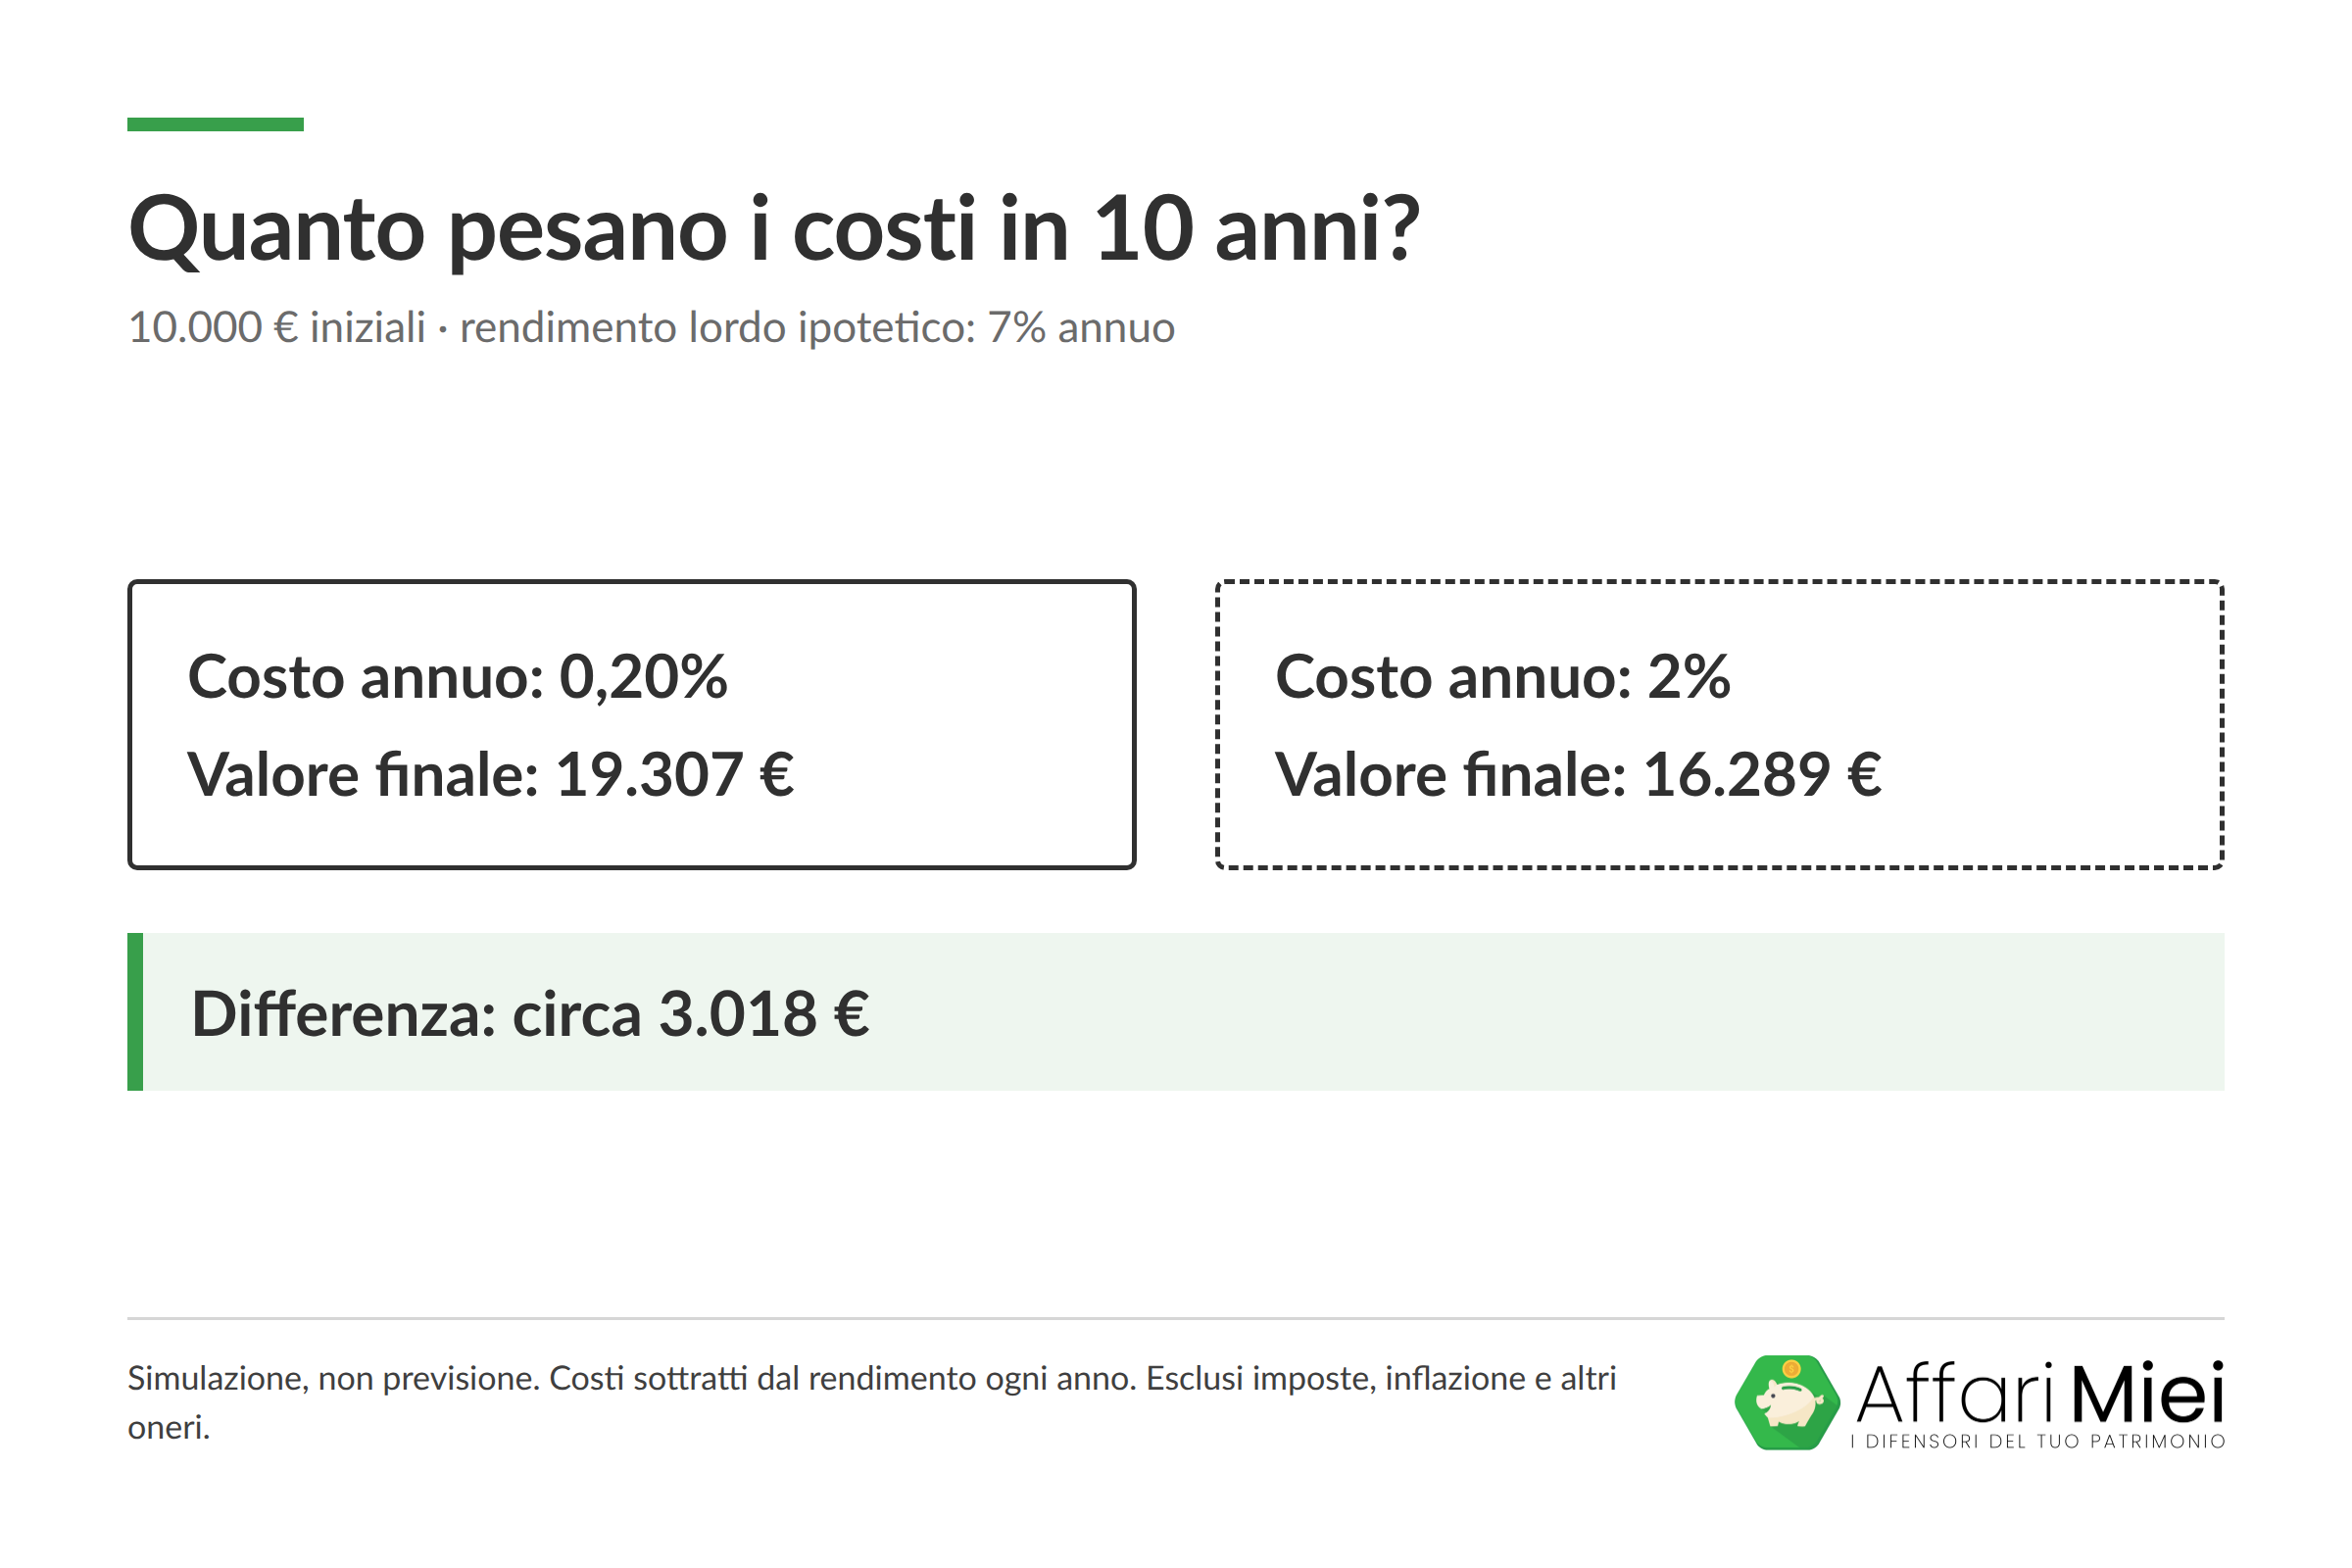
Prendiamo 10.000 euro investiti per dieci anni e ipotizziamo lo stesso rendimento lordo del 7% annuo per due strumenti. Se, per semplicità, sottraiamo ogni anno un costo dello 0,20% nel primo caso e del 2% nel secondo, otteniamo:
- circa 19.307 euro con rendimento annuo dopo il costo del 6,8%;
- circa 16.289 euro con rendimento annuo dopo il costo del 5%.
La differenza è di circa 3.018 euro. Su 100.000 euro iniziali, a parità di ipotesi, diventerebbe circa 30.180 euro.
È una simulazione semplificata dell’effetto dei costi, non una previsione: il 7% è ipotetico, il 2% non è un limite massimo dei costi dei fondi e i due strumenti reali potrebbero ottenere rendimenti lordi differenti. Non sono considerate imposte personali, bollo, inflazione, commissioni di acquisto o altri oneri.
La scelta va fatta confrontando prodotti omogenei. Un ETF azionario mondiale e un fondo obbligazionario non diventano alternative equivalenti solo perché uno costa meno. E delegare la gestione non obbliga a comprare fondi attivi: anche un portafoglio di ETF può essere seguito da un professionista.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
I principali tipi di ETF
ETF passivi, i classici
Gli ETF passivi cercano di replicare un indice. Possono investire in azioni, obbligazioni o altre esposizioni compatibili con la struttura del fondo.
L’indice determina il mercato al quale partecipi, le regole di selezione e i pesi dei titoli. Un ETF globale ampio e uno concentrato su un settore possono essere entrambi passivi, ma avere rischi molto diversi.
Anche gli ETF che seguono indici fattoriali, come quelli basati su valore, qualità o volatilità, possono essere passivi. Le regole dell’indice sono più specifiche di quelle di un comune indice ponderato per capitalizzazione, ma questo non basta a renderli ETF attivi.
ETF attivi
Negli ETF attivi il gestore compie scelte di portafoglio che non si limitano alla replica di un indice. Può utilizzare un benchmark come riferimento, cercare di superarlo o perseguire un obiettivo differente.
Sono quindi una forma di gestione attiva con quote negoziate in borsa. Costi e grado di discrezionalità variano da prodotto a prodotto: non è corretto assegnare a tutti la stessa commissione o presumere che siano sempre equivalenti ai fondi attivi tradizionali.
La domanda resta la stessa: quale esposizione ottengo, quali rischi assumo e quanto pago per la gestione?
ETF a leva e ETF inversi
Gli ETF a leva cercano generalmente di ottenere un multiplo del rendimento giornaliero del mercato di riferimento. Gli ETF inversi cercano di muoversi in direzione opposta, secondo l’obiettivo indicato nei documenti.
Il riferimento alla singola giornata è fondamentale. Immagina un indice che passa da 100 a 110 e poi torna a 100: sale del 10% e successivamente scende del 9,09%. Un prodotto con leva giornaliera 2, trascurando costi e scostamenti, passerebbe da 100 a 120 e poi a circa 98,18. L’indice ha recuperato il livello iniziale, il prodotto a leva no.
La leva viene ottenuta all’interno del prodotto, spesso con derivati: non significa che chi compra la quota stia necessariamente acquistando a margine. Molti prodotti quotati a leva sono ETP con struttura diversa da quella di un ETF UCITS, da verificare prima di operare.
Sono strumenti complessi, poco coerenti con un investimento passivo di lungo periodo acquistato per essere mantenuto senza un monitoraggio specifico.
ETF UCITS: cosa significa per il risparmiatore
UCITS identifica una disciplina europea dei fondi che prevede regole su investimenti, diversificazione, gestione dei rischi, depositario e informazioni al pubblico.
Il patrimonio del fondo è separato da quello della società che lo gestisce. Questo tutela rispetto ai creditori del gestore, ma non impedisce perdite sugli investimenti. Possiedi quote del fondo: non un deposito personale di ciascun titolo sottostante e neppure un capitale garantito.
La conformità UCITS si verifica nei documenti. Non si deduce dalla valuta o dalla borsa su cui compri. Anche il trattamento fiscale richiede di considerare caratteristiche e domicilio del fondo, come vedremo più avanti.
ETF ed ETC: attenzione alle materie prime
L’espressione “ETF sull’oro” viene spesso usata in modo generico, ma sul mercato europeo l’esposizione diretta a una singola materia prima è frequentemente offerta tramite ETC, cioè Exchange Traded Commodities.
Gli ETC non sono quote di fondi UCITS: sono strumenti con una diversa struttura giuridica. Possono essere garantiti da materia prima fisica oppure utilizzare altre strutture, con rischi da verificare nei documenti.
Vanno distinti dagli ETF su panieri diversificati di materie prime e dagli ETF che investono nelle azioni dei produttori. Un ETF sulle società aurifere compra aziende: il suo andamento non coincide con quello dell’oro. Analogamente, l’esposizione tramite futures può differire dal prezzo immediato della materia prima anche per l’effetto del rinnovo dei contratti.
ETF ad accumulazione ed ETF a distribuzione
Gli ETF si distinguono anche per il modo in cui trattano i proventi del portafoglio.
- Ad accumulazione: dividendi e interessi restano nel fondo e vengono reinvestiti, al netto degli oneri applicabili. L’investitore non riceve una distribuzione periodica.
- A distribuzione: il fondo versa periodicamente proventi ai possessori delle quote, secondo le regole del prodotto. Frequenza e importo non implicano una rendita garantita.
Non esiste una categoria migliore in assoluto. L’accumulazione è spesso coerente con l’obiettivo di far crescere il capitale; la distribuzione può essere utile a chi vuole flussi periodici. Contano però esigenze, fiscalità e costi, non soltanto la dimensione del patrimonio.
Se su 10.000 euro un ETF distribuisce in un anno il 3%, ricevi 300 euro lordi. Ipotizzando un’imposta del 26% sull’intero importo, restano 222 euro netti. La distribuzione non è un guadagno aggiuntivo rispetto al valore della quota: a parità di altre condizioni, l’uscita di denaro riduce il patrimonio del fondo e il valore della quota.
Cinque esempi di ETF e come leggerne le caratteristiche
I cinque strumenti che seguono servono a confrontare esposizioni diverse. Non costituiscono una classifica o un portafoglio da acquistare insieme.
I dati sono quelli riportati nelle schede consultate il 21 settembre 2026. Patrimoni e rendimenti possono cambiare; la data di consultazione non implica una quotazione in tempo reale né che tutte le componenti della scheda abbiano identica data di aggiornamento.
Le performance riportate sono in euro, cumulate sui periodi indicati, con reinvestimento delle distribuzioni. Riflettono i costi già incorporati nel valore del fondo, ma non imposte e costi personali dell’investitore. I rendimenti passati non prevedono quelli futuri. Per il patrimonio usiamo la dimensione riportata dal comparatore per l’ISIN: non va confusa con gli attivi complessivi dell’emittente o sommata automaticamente a quelli di altre classi dello stesso fondo.
1. iShares Core MSCI World UCITS ETF USD (Acc)
ISIN IE00B4L5Y983 — ticker SWDA su Borsa Italiana.
Replica l’MSCI World, che comprende società dei Paesi sviluppati. Non include l’azionario dei mercati emergenti: “World” non significa che ogni mercato del mondo sia rappresentato.
- Costo corrente indicato dal TER: 0,20% annuo.
- Politica: accumulazione.
- Replica: fisica a campionamento ottimizzato.
- Domicilio: Irlanda; lancio il 25 settembre 2009.
- Dimensione riportata: circa 129,1 miliardi di euro.
- Rendimenti cumulati: +18,66% a un anno, +62,92% a tre anni, +77,82% a cinque anni.
È un esempio di esposizione azionaria ampia ai mercati sviluppati. La diversificazione non evita ribassi anche rilevanti, né elimina la concentrazione nei Paesi e nelle società che pesano maggiormente nell’indice.
2. Vanguard FTSE All-World UCITS ETF (USD) Accumulating
ISIN IE00BK5BQT80 — ticker VWCE su Borsa Italiana.
Segue il FTSE All-World, con società a grande e media capitalizzazione dei mercati sviluppati ed emergenti.
- Costo corrente indicato nella scheda: 0,14% annuo.
- Politica: accumulazione.
- Replica: fisica a campionamento.
- Domicilio: Irlanda; lancio della classe il 23 luglio 2019.
- Dimensione riportata: circa 52 miliardi di euro.
- Rendimenti cumulati: +20,18% a un anno, +63,89% a tre anni, +74,93% a cinque anni.
Rispetto all’MSCI World aggiunge i mercati emergenti, ma segue anche una diversa metodologia di indice. Acquistare entrambi non equivale a raddoppiare la diversificazione: una parte consistente dei titoli si sovrappone.
3. iShares Core S&P 500 UCITS ETF USD (Acc)
ISIN IE00B5BMR087 — ticker CSSPX su Borsa Italiana.
Replica l’S&P 500, un indice di grandi società statunitensi. È un’esposizione al mercato azionario americano, non all’intero mercato globale.
- TER: 0,07% annuo.
- Politica: accumulazione.
- Replica: fisica completa.
- Domicilio: Irlanda; lancio il 19 maggio 2010.
- Dimensione riportata: circa 135 miliardi di euro.
- Rendimenti cumulati: +18,66% a un anno, +67,51% a tre anni, +90,13% a cinque anni.
Il costo contenuto non lo rende automaticamente preferibile a un ETF globale: prima si sceglie l’esposizione desiderata, poi si confrontano i prodotti che la offrono.
4. Xtrackers MSCI Emerging Markets UCITS ETF 1C
ISIN IE00BTJRMP35 — ticker XMME su Borsa Italiana.
Replica l’MSCI Emerging Markets, dedicato ai mercati azionari emergenti.
- TER: 0,18% annuo.
- Politica: accumulazione.
- Replica: fisica a campionamento.
- Domicilio: Irlanda; lancio il 21 giugno 2017.
- Dimensione riportata: circa 12,1 miliardi di euro.
- Rendimenti cumulati visualizzati alla consultazione: +32,64% a un anno, +72,94% a tre anni, +53,37% a cinque anni.
Questa esposizione presenta rischi azionari, valutari, politici e regolamentari. Il forte rendimento di un periodo recente non basta a motivarne l’acquisto o a stabilire quanto debba pesare nel portafoglio.
5. iShares Core Euro Government Bond UCITS ETF (Dist)
ISIN IE00B4WXJJ64 — ticker SEGA su Borsa Italiana.
Replica un indice di titoli di Stato dell’area euro, il Bloomberg Euro Treasury Bond Index.
- TER: 0,07% annuo.
- Politica: distribuzione.
- Replica: fisica a campionamento.
- Domicilio: Irlanda; lancio il 17 aprile 2009.
- Dimensione riportata: circa 5,3 miliardi di euro.
- Rendimenti cumulati: −2,11% a un anno, +5,81% a tre anni, −14,29% a cinque anni.
Mostra perché “obbligazionario governativo” non significa capitale stabile. La variazione dei tassi può incidere sensibilmente sul valore delle quote, come approfondiamo nella sezione sui rendimenti.
Dove acquistare ETF
Le quote si acquistano normalmente tramite una banca, una SIM o un altro intermediario autorizzato che consenta l’accesso ai mercati sui quali sono negoziate.
Puoi utilizzare un conto con deposito titoli oppure un intermediario specializzato. La scelta va fatta sul servizio effettivo: strumenti disponibili, mercati accessibili, commissioni, custodia e gestione fiscale.
Un conto separato da quello delle spese quotidiane può aiutare a organizzare il patrimonio, ma non è un requisito per investire. Per confrontare le condizioni trovi anche la guida al deposito titoli.
Come si fa a comprare un ETF, passo per passo
La scelta del prodotto dovrebbe seguire questo ordine:
- Definisci l’obiettivo, l’orizzonte e il rischio sostenibile.
- Individua l’esposizione da inserire nel portafoglio.
- Confronta gli ETF che la offrono, leggendo KID e documenti del fondo.
- Cerca lo strumento tramite ISIN.
- Controlla mercato, valuta, quantità e costi prima di inviare l’ordine.
L’ISIN è un codice identificativo, non il “nome tecnico” dell’ETF. Lo stesso ISIN può essere negoziato su borse diverse, con ticker e valute di negoziazione differenti.
Per esempio, IE00B5BMR087 è identificato da CSSPX su Borsa Italiana e SXR8 su Xetra. Cercarlo per ISIN aiuta a individuare il prodotto corretto, ma devi comunque scegliere la quotazione e controllarne la valuta. L’ISIN, da solo, non impedisce di comprare su un mercato o in una valuta diversi da quelli desiderati.
Consideriamo un ordine puramente illustrativo. Vuoi acquistare 10 quote e inserisci un prezzo limite di 100 euro: il controvalore massimo delle quote sarà di 1.000 euro, al quale aggiungere le commissioni previste. Con una commissione ipotetica di 3 euro e un’esecuzione completa a 100 euro, l’esborso sarà di 1.003 euro.
Un ordine limite stabilisce il prezzo massimo che accetti di pagare, ma non garantisce l’esecuzione: può restare ineseguito o essere eseguito solo in parte. Controlla anche la validità dell’ordine e le condizioni applicate dall’intermediario.
Investire in ETF online
Per un investimento di lungo periodo conviene verificare:
- commissioni di acquisto e vendita, inclusi eventuali minimi;
- costi di custodia, canoni e conversione valutaria;
- mercati e prodotti disponibili;
- condizioni degli acquisti periodici, se previsti;
- presenza di un sostituto d’imposta e regime fiscale applicato;
- documentazione, assistenza e possibilità di trasferire i titoli.
“Zero commissioni” su un acquisto non significa assenza di ogni costo: restano quelli interni all’ETF e lo spread, oltre agli eventuali oneri del rapporto.
Come comprare ETF in banca?
Se il servizio titoli della banca lo consente, puoi acquistare ETF attraverso l’home banking o altri canali previsti. Le condizioni economiche possono cambiare tra operatività online e assistita.
Nel collocamento tradizionale possono esistere incentivi a proporre fondi che remunerano la rete distributiva. Per questo conviene confrontare costi del prodotto e costo dell’eventuale consulenza, senza presumere che l’offerta della banca esaurisca le alternative disponibili.
Resta possibile ricevere assistenza professionale anche su un portafoglio composto da ETF. La scelta del prodotto e quella del servizio sono due decisioni distinte.
Investimento minimo
In una normale negoziazione in borsa il minimo è generalmente una quota. Alcuni servizi permettono acquisti frazionati o PAC per importo: in quel caso occorre verificarne struttura, condizioni e trasferibilità.
Non esiste una soglia universale di 10.000 euro per usare un deposito titoli. Il limite pratico dipende soprattutto dai costi in rapporto al capitale e alla frequenza degli acquisti.
Se paghi 6 euro per investire 100 euro, la commissione assorbe subito il 6% del versamento. Su un acquisto da 2.000 euro, la stessa commissione incide per lo 0,30%. Sono esempi, non tariffe di un intermediario specifico.
Quanto rendono gli ETF?
Quando parliamo di una categoria così ampia non esiste un rendimento unico. Molto cambia a seconda del mercato, della valuta, del periodo e del rischio assunto.
Un ETF azionario partecipa ai risultati e alle valutazioni delle società in cui investe. Un ETF obbligazionario dipende anche da interessi, variazioni dei tassi, scadenze e qualità dei debitori. Un’esposizione alle materie prime segue ancora altre dinamiche.
Le cinque schede mostrano risultati molto diversi. Non vanno lette come una gara per scegliere il vincitore degli ultimi anni, ma come esempi di mercati differenti. Un rendimento cumulato a cinque anni non è un rendimento annuo: +77,82% non significa +77,82% ogni anno.
Perché anche un ETF obbligazionario può perdere
Per il governativo dell’area euro indicato sopra, la scheda consultata riporta −14,29% a cinque anni. In una simulazione che reinveste tutte le distribuzioni, 10.000 euro diventerebbero quindi circa 8.571 euro, prima di imposte e costi personali.
Il 2022 ha avuto un ruolo decisivo: nello stesso prospetto di performance l’ETF registra −18,50% in quell’anno, seguito da +7,04% nel 2023, +1,75% nel 2024 e +0,60% nel 2025. Il risultato quinquennale comprende anche le porzioni degli altri anni incluse nella finestra di osservazione e non si ottiene sommando semplicemente le percentuali.
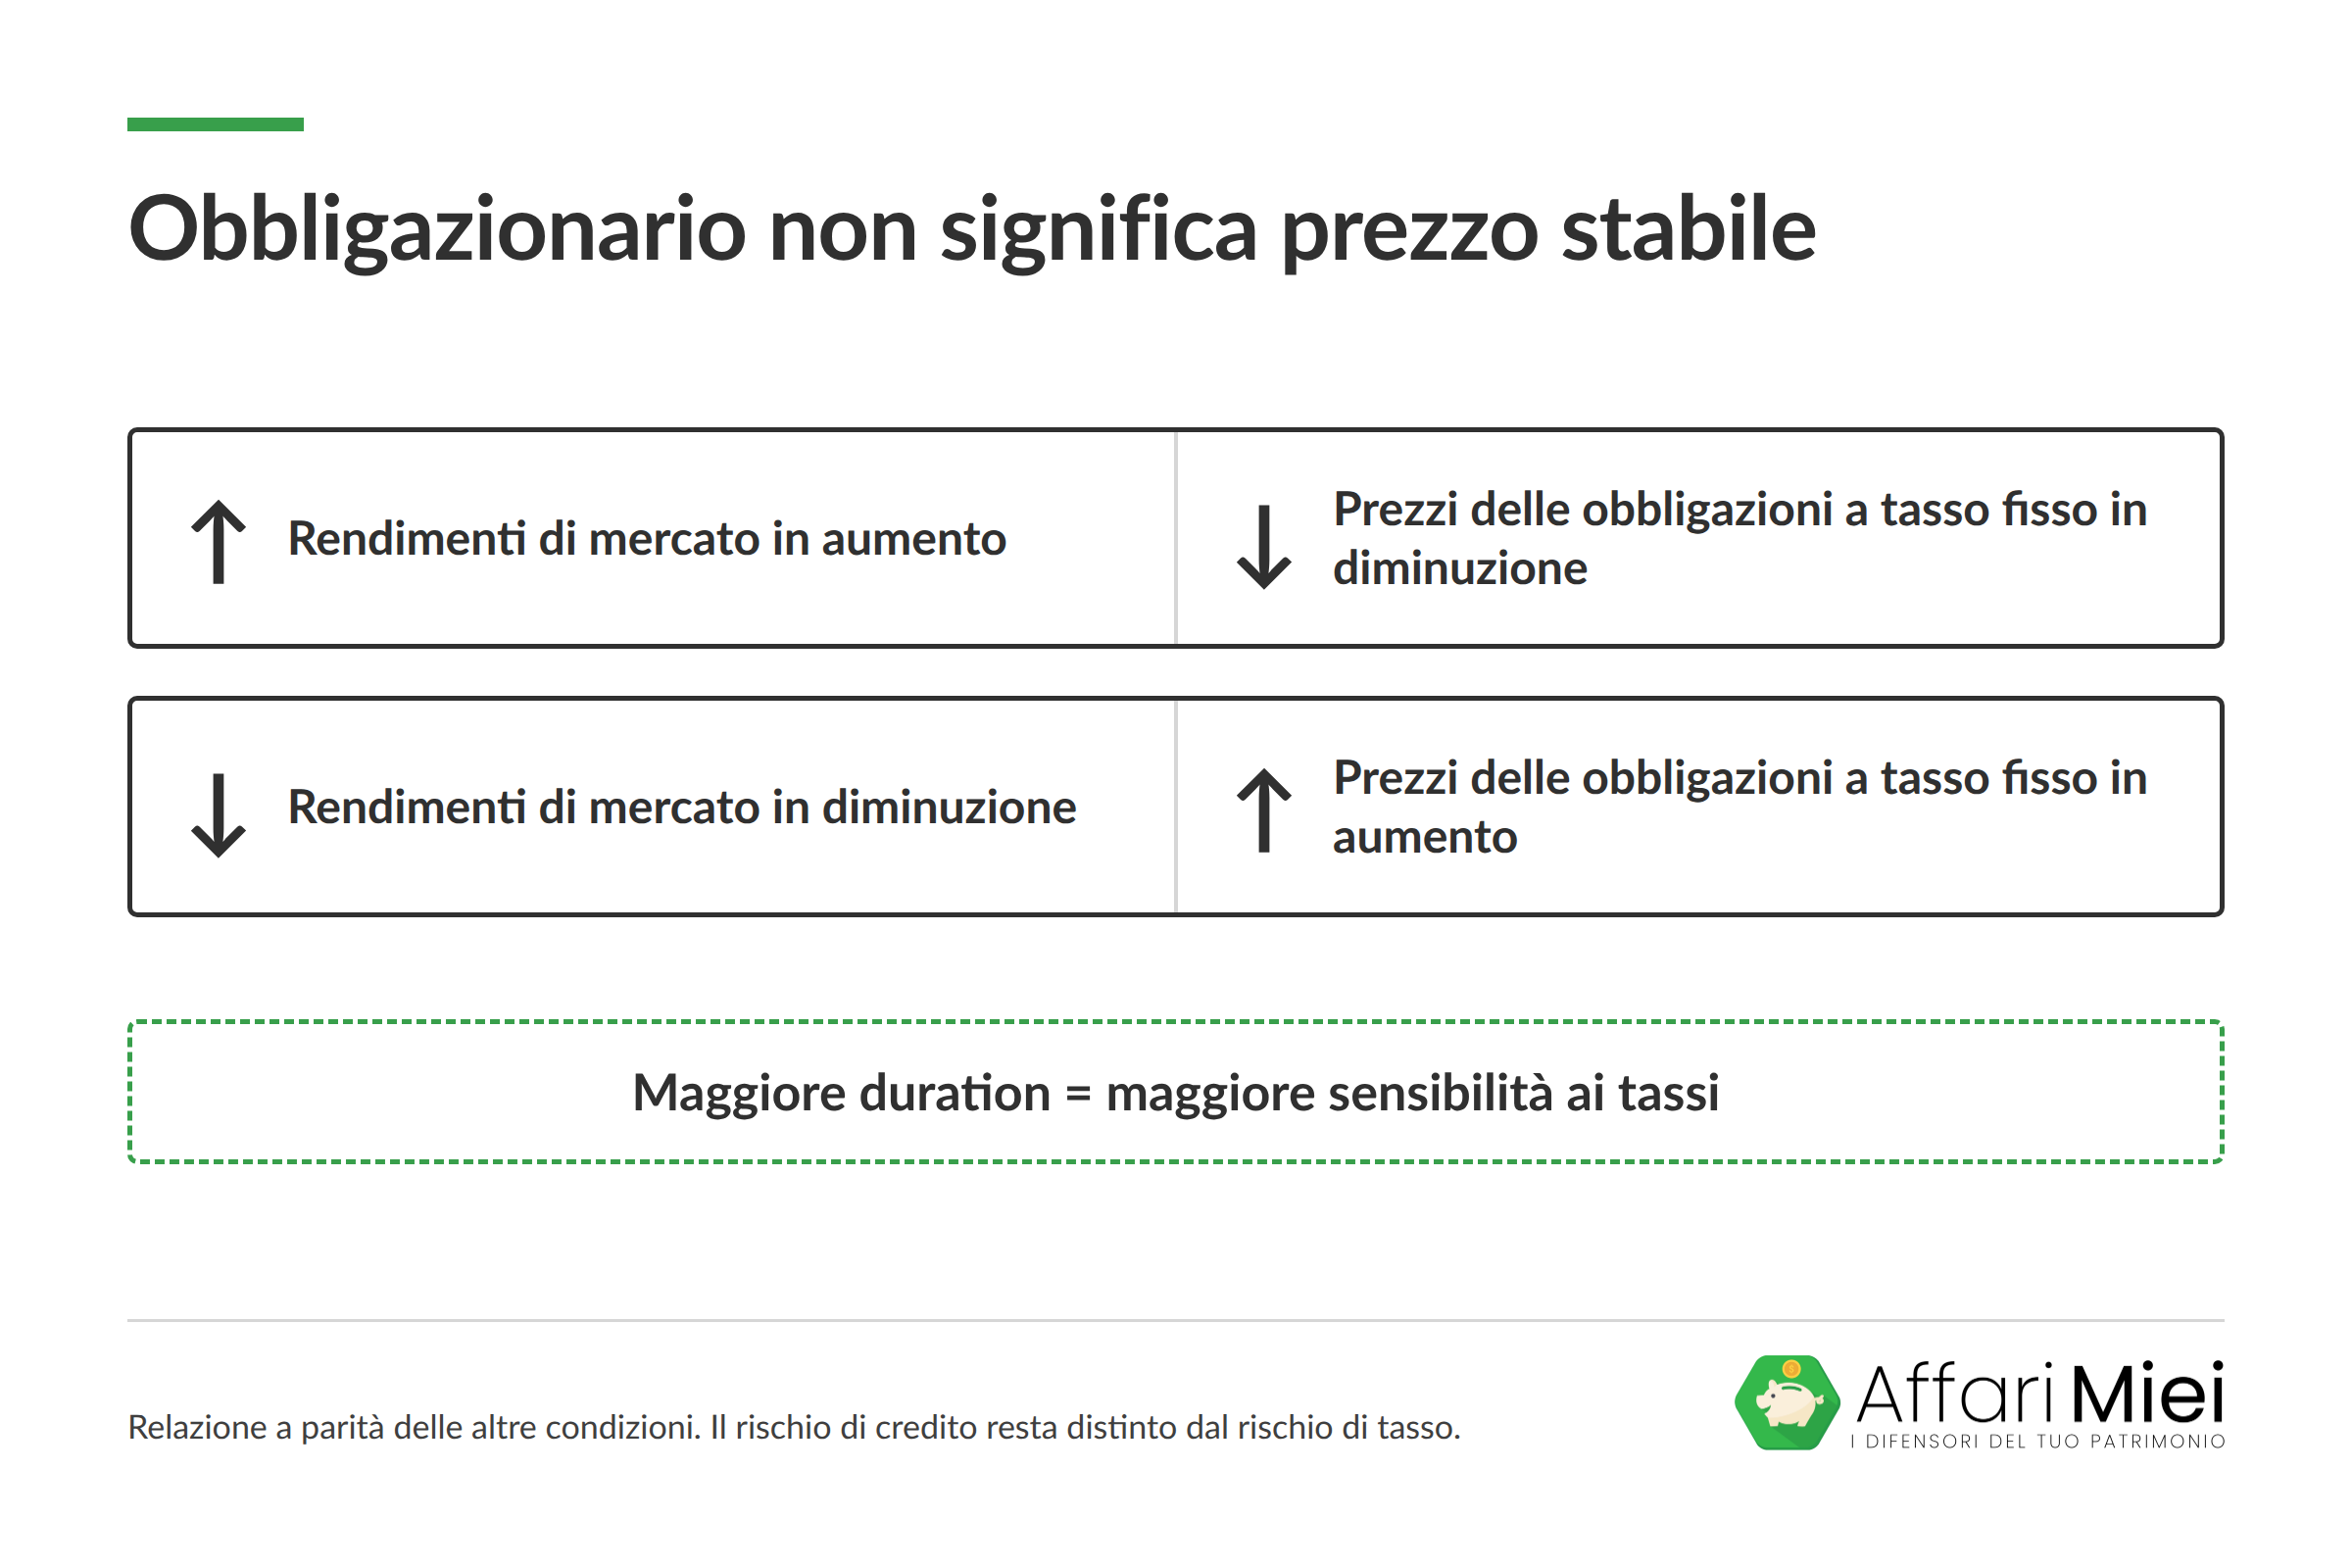
Quando i rendimenti richiesti dal mercato salgono, il prezzo delle obbligazioni a tasso fisso già emesse tende a scendere: i loro pagamenti diventano relativamente meno interessanti rispetto a quelli dei nuovi titoli. L’entità della variazione dipende anche dalla duration, una misura della sensibilità del prezzo ai tassi.
In prima approssimazione, una duration modificata di 7 suggerisce una variazione di prezzo di circa −7% per un aumento dei rendimenti di un punto percentuale, a parità delle altre condizioni. È una stima locale, non una previsione esatta: non considera tutti gli effetti, tra cui la curvatura della relazione tra prezzo e rendimento.
Il rischio di tasso è distinto dal rischio che lo Stato o l’impresa non paghino quanto dovuto. Anche obbligazioni di emittenti solidi possono perdere valore se hanno elevata sensibilità ai tassi.
Un ETF obbligazionario tradizionale rinnova il portafoglio secondo le regole dell’indice: non va confuso con una singola obbligazione mantenuta fino al rimborso. Esistono anche ETF a scadenza definita, ma hanno caratteristiche specifiche e non implicano automaticamente una garanzia del capitale.
ETF e tassazione: cosa devi sapere
Qui consideriamo il caso di una persona fisica fiscalmente residente in Italia che investe fuori dall’attività d’impresa. Regime fiscale, caratteristiche del fondo e modalità di detenzione possono cambiare il trattamento concreto.
Per i comuni ETF UCITS ai quali si applica il regime ordinario degli OICR, i proventi distribuiti e i guadagni realizzati alla vendita o al rimborso sono generalmente tassati al 26%. La parte fiscalmente riferibile a titoli pubblici italiani ed equiparati, inclusi determinati titoli esteri ammessi dalla normativa, beneficia del trattamento effettivo al 12,5%.
Il passaggio generale al 26% risale all’articolo 3 del D.L. 66/2014; il D.lgs. 44/2014 ha invece modificato altri aspetti del trattamento degli OICR. Sono interventi distinti.
Quanto paghi di tasse sui guadagni
Se realizzi un guadagno imponibile di 1.000 euro interamente soggetto al 26%, l’imposta è di 260 euro e il guadagno netto fiscale è di 740 euro.
Se quei 1.000 euro fossero interamente riferibili alla componente ammessa al trattamento del 12,5%, l’imposta sarebbe di 125 euro e il netto di 875 euro.
In un esempio misto, con il 60% del provento fiscalmente agevolato e il 40% soggetto al 26%, il prelievo su 1.000 euro sarebbe di 179 euro: 75 sulla prima componente e 104 sulla seconda.
Sono calcoli didattici. Per applicarli a un ETF reale serve la percentuale fiscale determinata secondo le regole previste e comunicata agli intermediari: non basta leggere “governativo” nel nome o osservare il portafoglio di un singolo giorno. L’agevolazione non è limitata ai soli Stati dell’Unione Europea.
ETF armonizzati e non armonizzati
“Armonizzato” si riferisce alla conformità alla disciplina europea applicabile, non alla borsa su cui viene negoziato il prodotto. Un ETF non diventa UCITS perché è acquistabile in euro o su una piazza europea.
Anche fiscalmente la distinzione richiede attenzione: il regime a titolo d’imposta può riguardare, a determinate condizioni, OICR non UCITS istituiti in Stati UE o SEE ammessi dalla normativa, con gestore sottoposto a vigilanza. Non è quindi corretto affermare che ogni fondo non armonizzato sia automaticamente soggetto a IRPEF.
Per altri OICR esteri i proventi possono concorrere al reddito complessivo. Quando l’intermediario applica una ritenuta d’acconto, questa è un anticipo da scomputare dall’imposta dovuta, non un secondo prelievo definitivo da sommare integralmente all’IRPEF.
I tre regimi fiscali
Nel regime amministrato, l’intermediario svolge gli adempimenti fiscali del rapporto: applica i prelievi previsti e tiene conto delle minusvalenze compensabili. Per i comuni ETF interessati dal prelievo a titolo d’imposta, si tassano sia le distribuzioni sia i risultati positivi realizzati; quei redditi non devono normalmente essere riportati nella dichiarazione personale.
Nel regime dichiarativo, il contribuente cura la dichiarazione dei redditi e il pagamento delle imposte dovute, tenendo conto di eventuali prelievi già operati. Nei rapporti con intermediari esteri senza sostituto italiano bisogna verificare anche monitoraggio fiscale e IVAFE.
Nel regime gestito, applicabile alle gestioni individuali che adottano questa opzione, la tassazione segue il risultato maturato della gestione, secondo le regole specifiche. Può consentire compensazioni più ampie tra componenti che concorrono a quel risultato e può comportare imposte anche senza vendita dei singoli strumenti.
Affidarsi a un consulente non significa automaticamente adottare il regime gestito. Contano contratto e opzione fiscale.
Minusvalenze e compensazione
Nel trattamento ordinario degli ETF, in regime amministrato o dichiarativo, i proventi positivi sono redditi di capitale, mentre le perdite realizzate generano minusvalenze tra i redditi diversi.
Una minusvalenza da ETF non può normalmente compensare un successivo guadagno o una distribuzione di un ETF. Può invece essere utilizzata contro redditi diversi compatibili, come determinate plusvalenze su azioni o obbligazioni; non contro dividendi o interessi solo perché provengono da quegli strumenti.
Esempio: vendi un ETF azionario con 1.000 euro di perdita e successivamente ne vendi un altro con 1.000 euro di guadagno. Nel regime amministrato ordinario il guadagno viene tassato, mentre la perdita resta disponibile per le compensazioni ammesse.
Le minusvalenze non utilizzate possono essere riportate entro il quarto periodo d’imposta successivo, rispettando gli adempimenti previsti. Nell’amministrato devono essere disponibili prima del reddito diverso positivo da compensare. Il regime gestito segue invece la logica distinta descritta sopra.
La convenienza fiscale non dovrebbe guidare da sola un investimento. Recuperare una minusvalenza può essere utile, ma acquistare un prodotto inadatto soltanto per farlo può costare più del beneficio cercato.
ETF a distribuzione e ad accumulazione: cosa cambia fiscalmente
Nel regime ordinario amministrato o dichiarativo, un ETF a distribuzione genera un prelievo quando eroga i proventi. Con l’accumulazione, il reinvestimento interno non comporta una distribuzione all’investitore: la tassazione personale sul guadagno viene normalmente rinviata alla vendita o al rimborso.
Il vantaggio consiste nel differimento, non nell’esenzione. Restano possibili ritenute e imposte subite dal fondo sui redditi dei titoli in portafoglio, già riflesse nel suo valore. Nel regime gestito va considerata la tassazione sul risultato maturato della gestione.
Vanno distinti anche i prelievi legati al possesso: sui prodotti finanziari detenuti tramite intermediari italiani si applica normalmente il bollo proporzionale del 2 per mille annuo. Per le attività detenute all’estero può essere dovuta l’IVAFE, ordinariamente nella stessa misura sui prodotti finanziari, con eccezioni e regole specifiche. Accumulazione e assenza di vendite non eliminano questi oneri.
Pro e contro degli ETF
I vantaggi
Gli ETF possono consentire di investire in un paniere ampio senza acquistare personalmente ogni titolo. Rendono accessibili mercati che sarebbero più complessi da gestire direttamente e permettono di costruire portafogli anche con capitali contenuti.
Per i passivi, le regole dell’indice aiutano a capire quale esposizione si sta acquistando. I costi possono essere contenuti e la negoziazione in borsa offre flessibilità operativa.
La diversificazione va però verificata nei contenuti: un ETF su un singolo settore o su pochi emittenti non offre la stessa distribuzione del rischio di un fondo azionario globale ampio.
I rischi e gli svantaggi
Rischio di mercato. Il valore degli investimenti può scendere. Un ETF passivo segue il mercato anche nelle fasi negative; non prende automaticamente decisioni difensive.
Rischio di concentrazione. La presenza di molti titoli non esclude pesi elevati in poche società, in un Paese o in un settore. Anche un indice globale può essere concentrato nelle sue componenti principali.
Rischio di tasso e di credito. Negli obbligazionari contano sensibilità ai rendimenti di mercato e capacità dei debitori di pagare. Un rating elevato non elimina il rischio di prezzo.
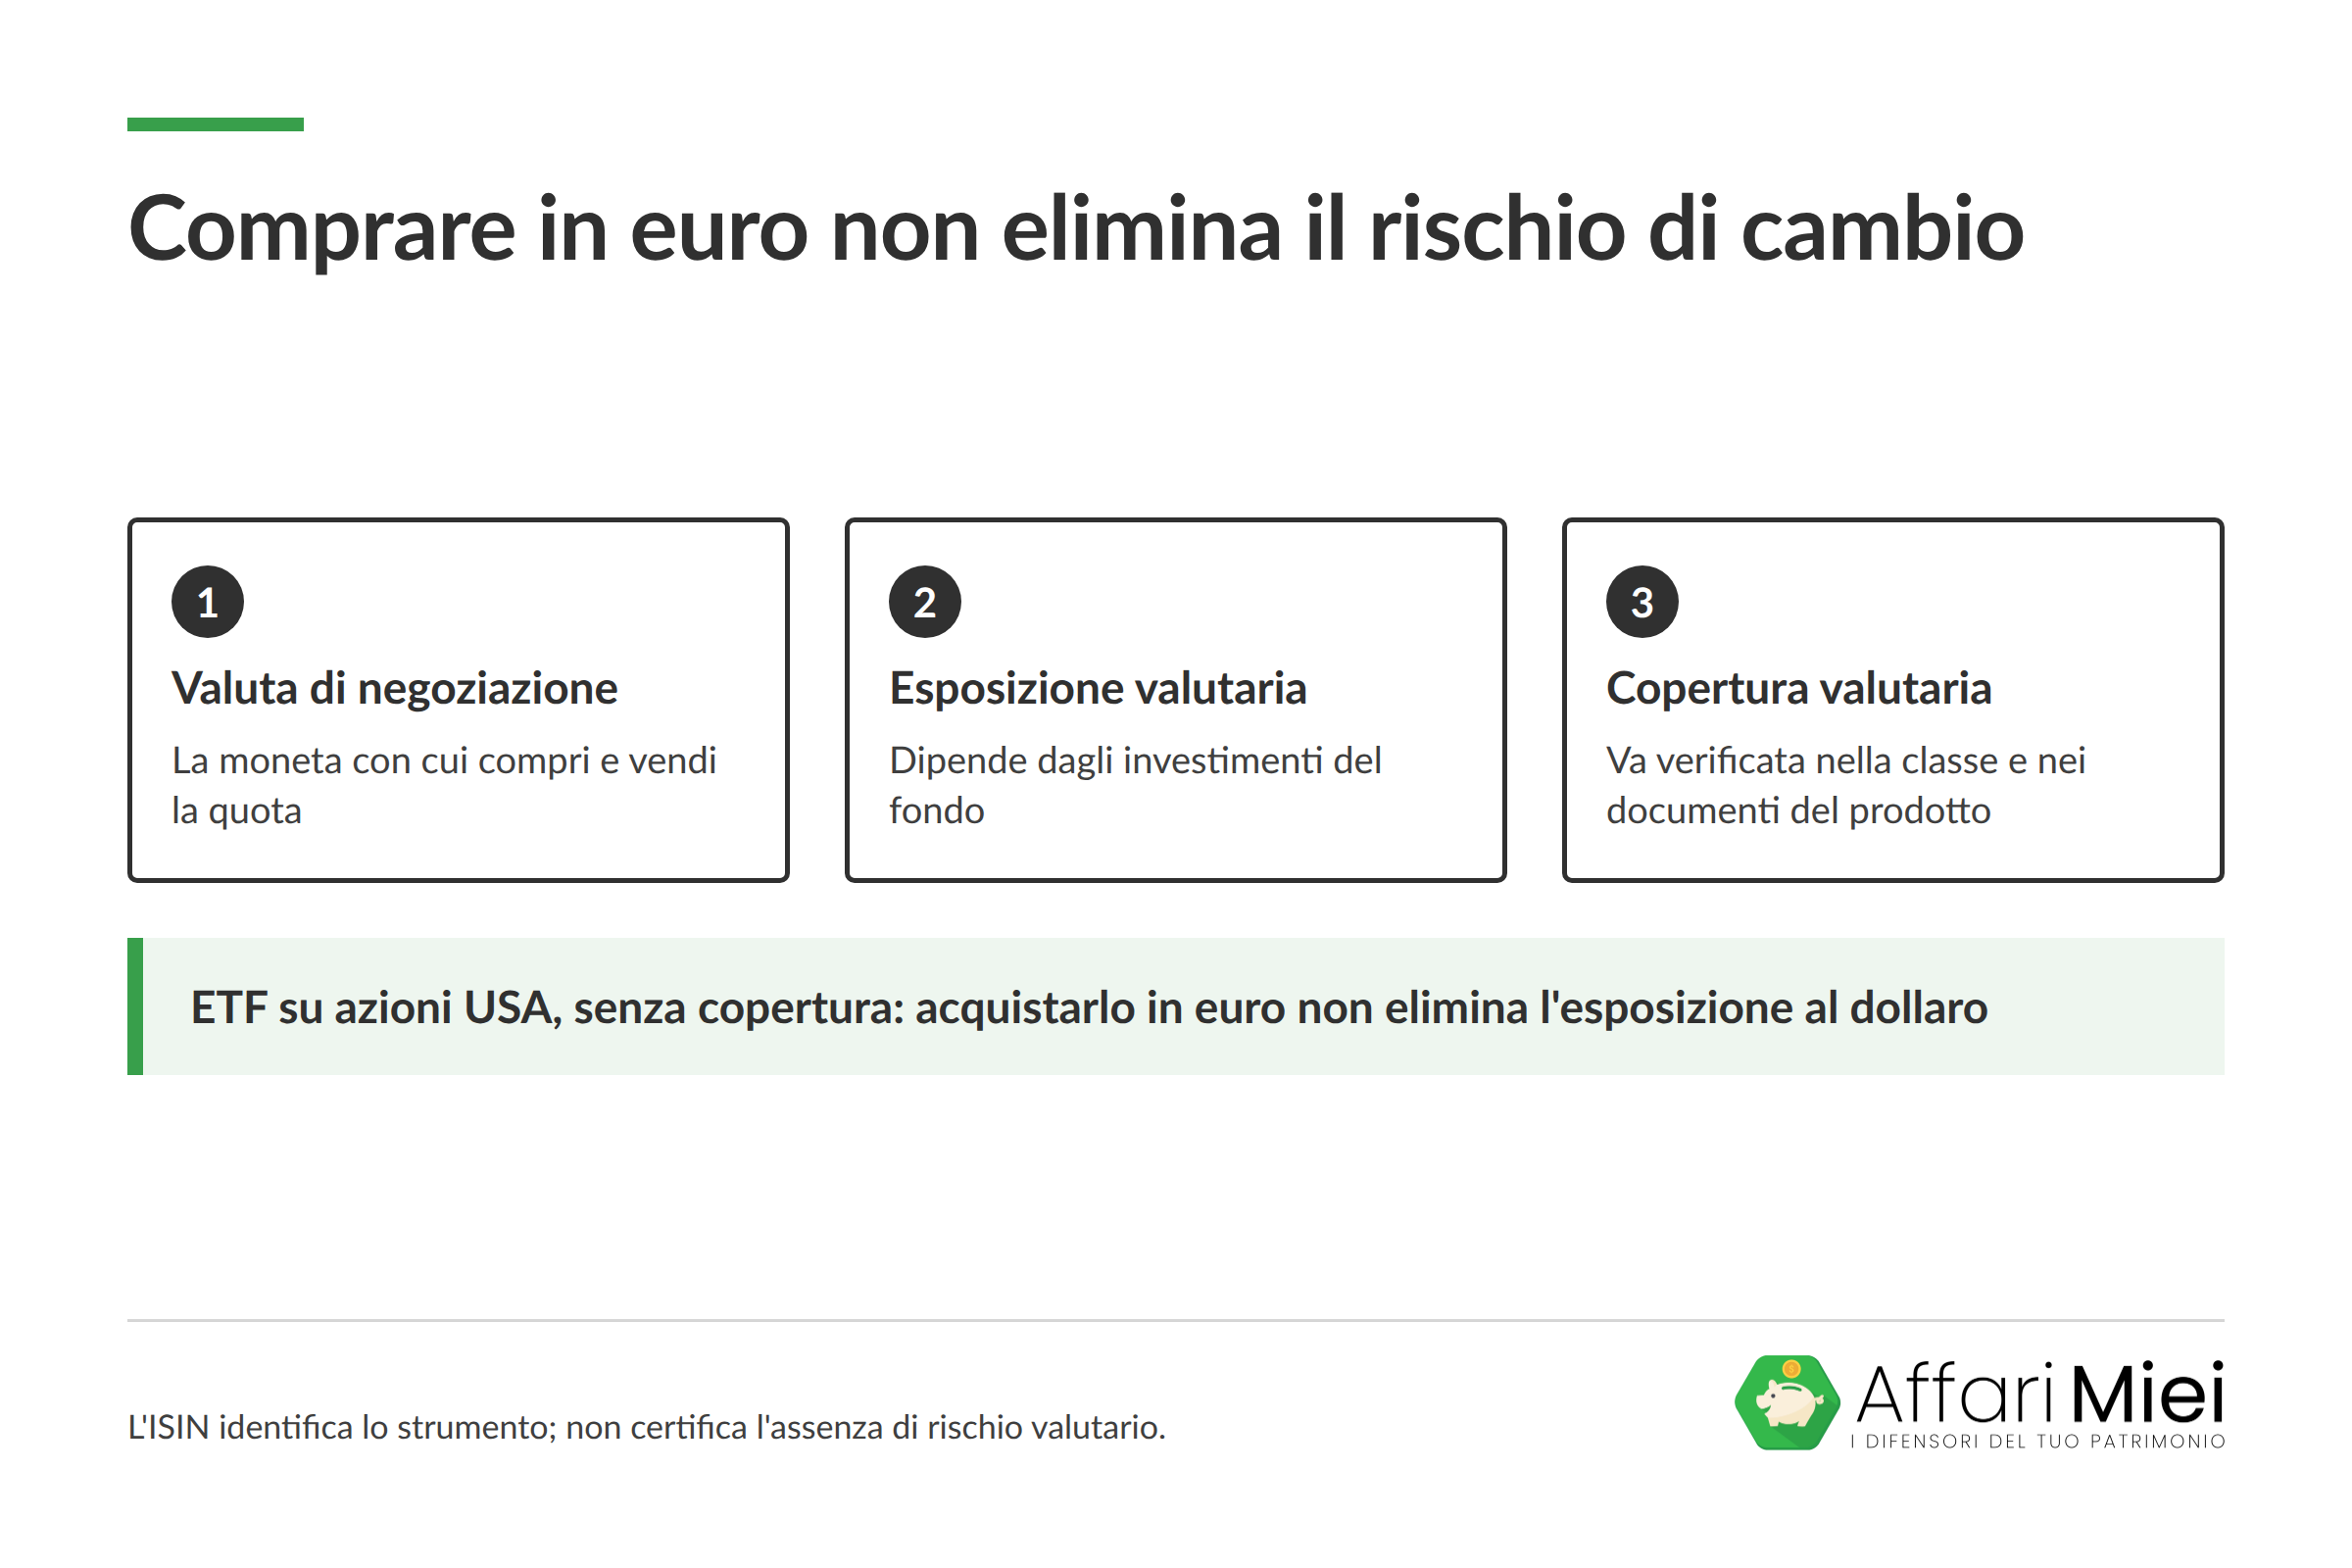
Rischio di cambio. Comprare in euro non annulla l’esposizione alle valute dei sottostanti. Un ETF azionario americano non coperto può risentire dell’indebolimento del dollaro anche se acquistato a Milano. Le classi con copertura valutaria adottano strumenti per ridurre questo rischio, con costi e limiti specifici.
Rischio di liquidità e spread. Il prezzo al quale puoi comprare è normalmente diverso da quello al quale puoi vendere nello stesso momento. Questa differenza, lo spread denaro-lettera, è osservabile nelle quotazioni. Può ampliarsi in condizioni di tensione o con sottostanti poco liquidi. La liquidità di un ETF non si misura soltanto contando gli scambi della giornata: contano anche sottostanti e attività dei market maker.
Rischi di replica e di controparte. Scostamenti dall’indice, swap e prestito titoli richiedono di leggere la struttura del prodotto. Un fondo può essere chiuso o incorporato: non significa automaticamente perdere tutto, ma può obbligare a gestire un rimborso o una sostituzione non pianificati.
La volatilità storica descrive la variabilità dei rendimenti, non la perdita massima possibile. Un dato basso nell’ultimo anno non garantisce che lo strumento resterà stabile in futuro.
Il problema, quindi, non è soltanto nel prodotto ma nell’uso che se ne fa. Senza un’adeguata asset allocation, cioè una ripartizione del patrimonio coerente con gli obiettivi, si può costruire un portafoglio troppo aggressivo anche usando ETF economici e ben diversificati.
Quando gli ETF non sono la scelta giusta
Se i soldi servono per una spesa certa tra pochi mesi, un ETF azionario o obbligazionario a lunga duration può esporli a oscillazioni incompatibili con quella scadenza.
Questo non esclude ogni ETF dal breve termine: esistono esposizioni overnight, monetarie o obbligazionarie di breve durata. Devono comunque essere valutate per rischi, costi e tempi operativi. Non sono automaticamente equivalenti a un deposito bancario garantito.
Conta anche la sostenibilità personale dell’investimento. Se una perdita temporanea ti costringerebbe a vendere per pagare le spese, il portafoglio è probabilmente troppo rischioso o manca una riserva adeguata.
Prima di investire occorre quindi valutare liquidità per le emergenze, debiti costosi, stabilità delle entrate e impegni prevedibili. Uno strumento efficiente non risolve una pianificazione assente.
Il piano di accumulo (PAC) in ETF
Un piano di accumulo consiste nell’investire somme periodiche, per esempio ogni mese. Può riguardare uno o più ETF, secondo la composizione del portafoglio.
Versando lo stesso importo compri più quote quando il prezzo è basso e meno quando è alto. È un modo per distribuire gli acquisti nel tempo e investire il risparmio man mano che si forma; non garantisce un guadagno né un prezzo medio migliore di qualunque investimento iniziale.
Bisogna distinguere due situazioni. Se i soldi arrivano dal reddito mensile, il PAC consente di investirli quando sono disponibili. Se possiedi già l’intero capitale e lo investi gradualmente, una parte resta temporaneamente fuori dal mercato: riduci l’esposizione iniziale, ma rinunci anche agli eventuali rialzi su quella parte. Quale percorso renda di più dipende dall’andamento successivo dei mercati.
Un esempio: 200 euro al mese
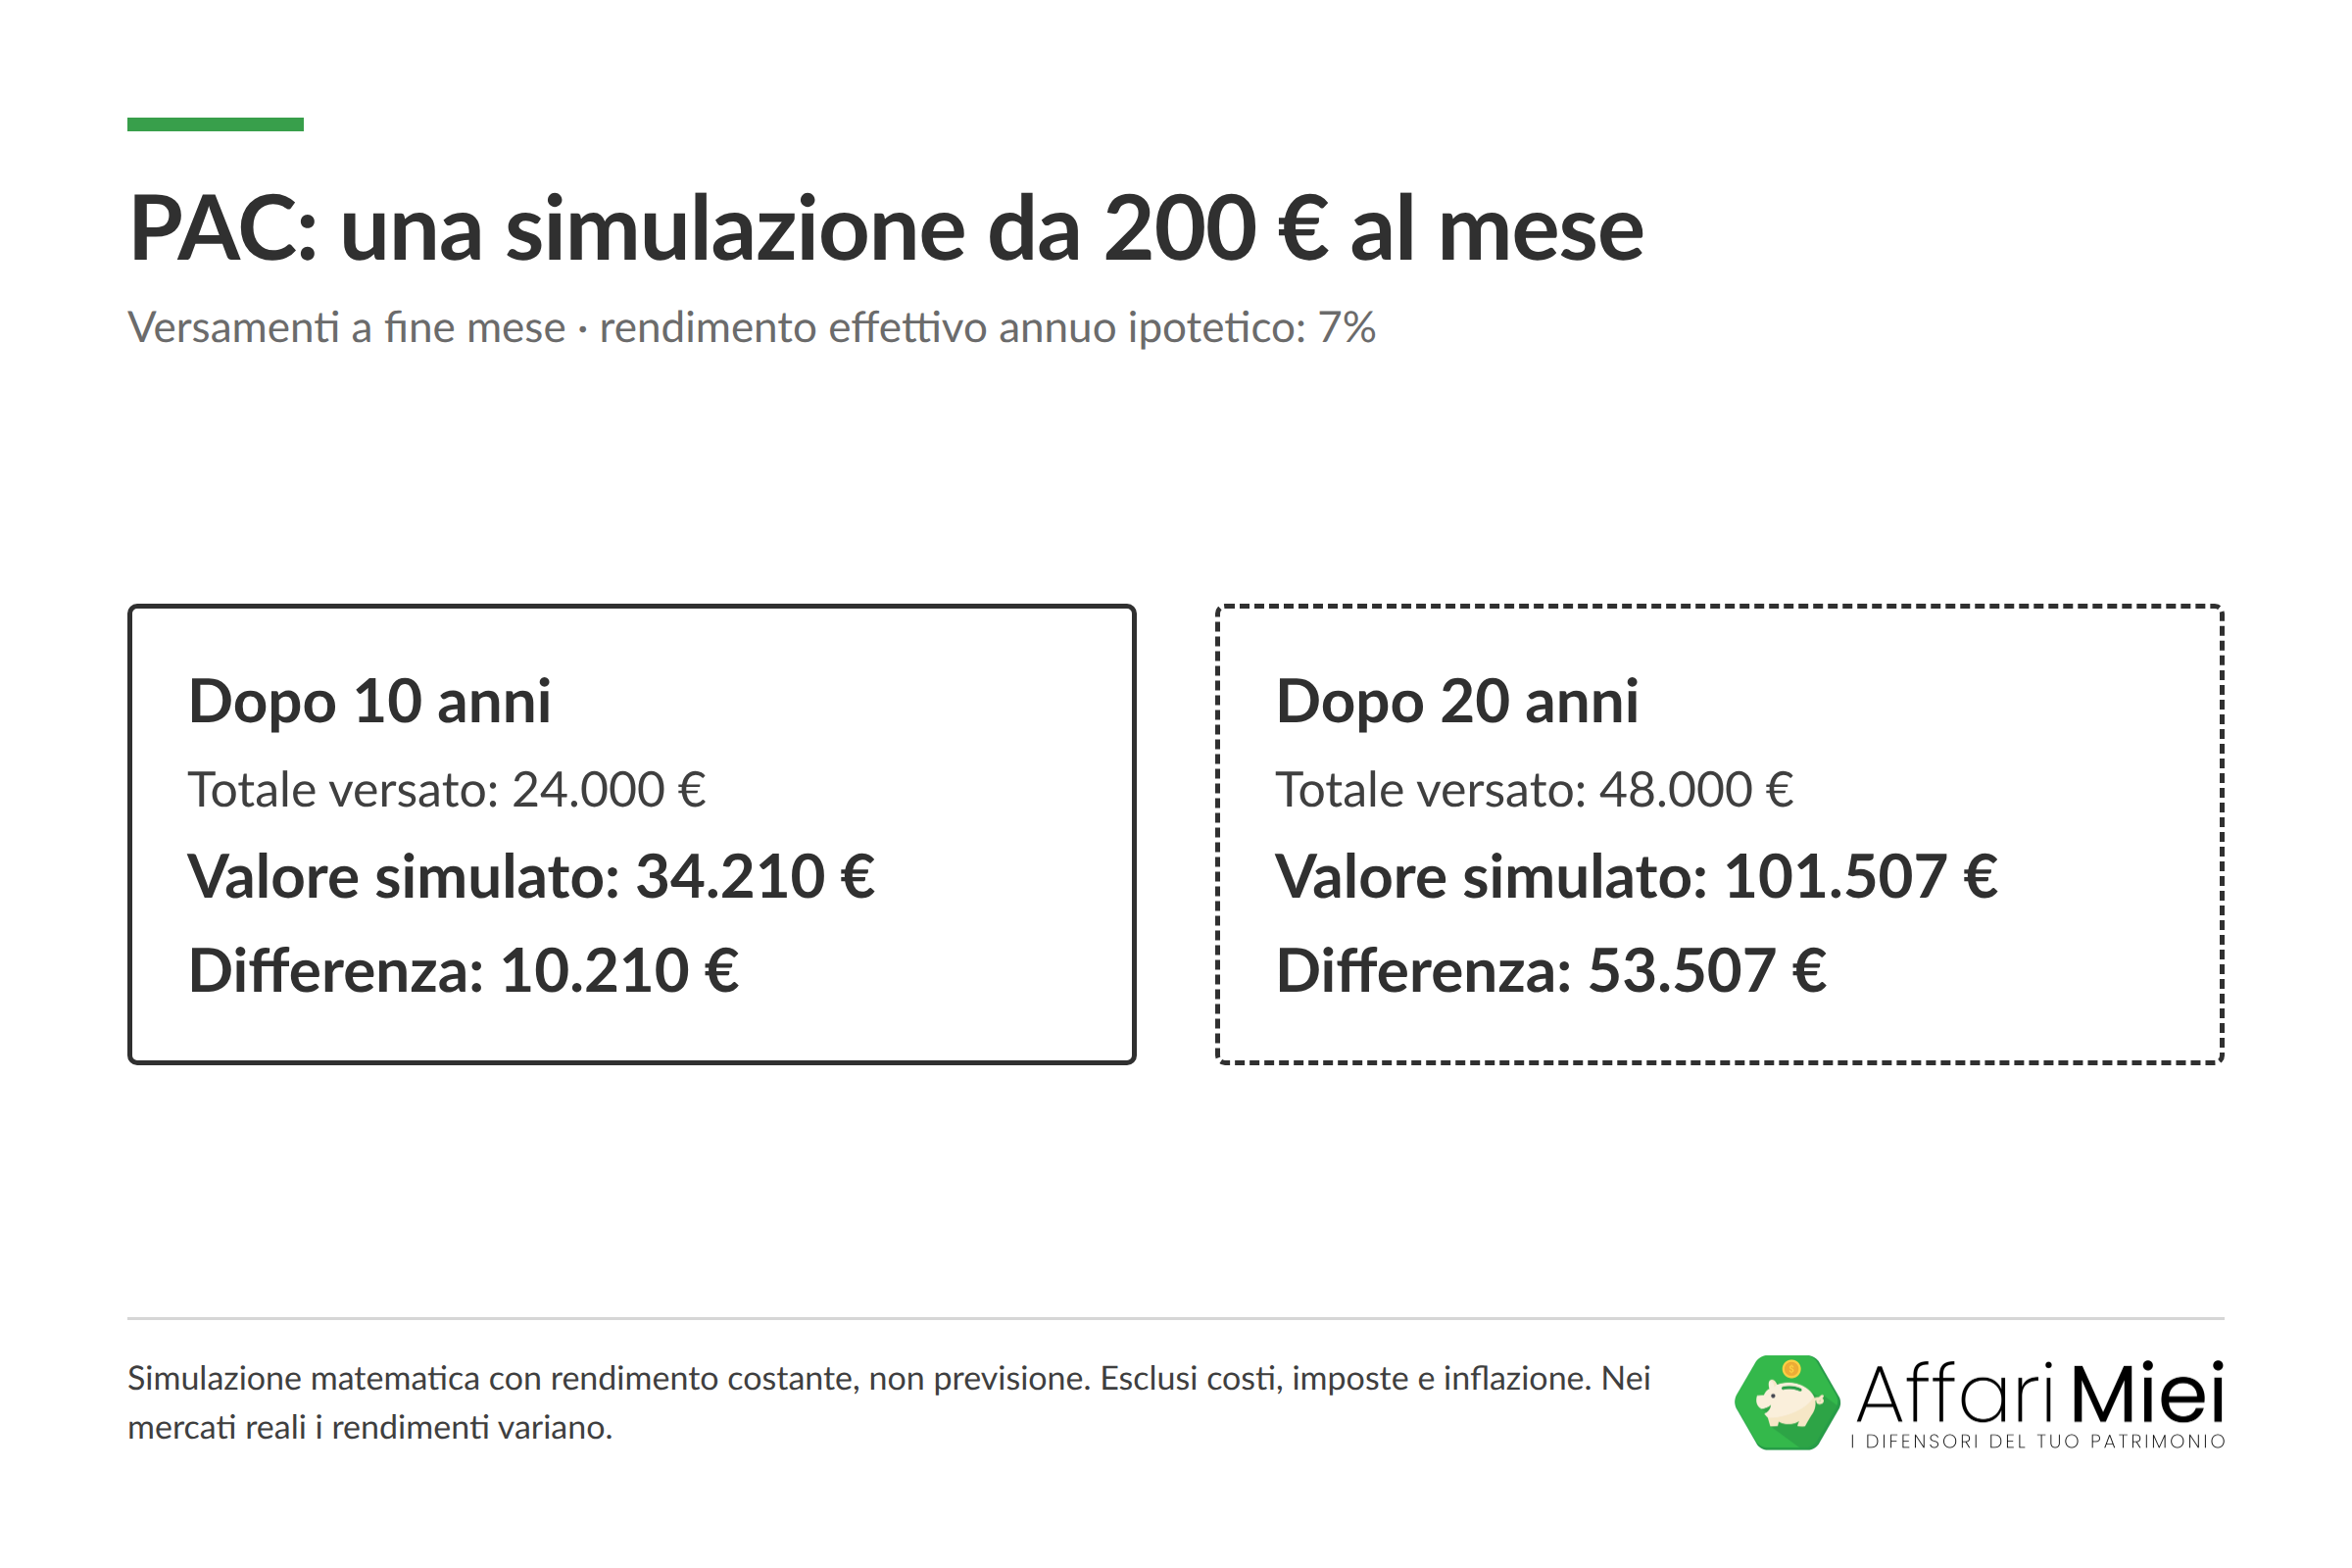
Ipotizziamo versamenti di 200 euro a fine mese e un rendimento effettivo annuo costante del 7%, trasformato nel tasso mensile equivalente. È un’ipotesi matematica, non una previsione o una media storica assunta come certa.
- Dopo dieci anni: versamenti per 24.000 euro, valore finale di circa 34.210 euro, differenza di circa 10.210 euro.
- Dopo vent’anni: versamenti per 48.000 euro, valore finale di circa 101.507 euro, differenza di circa 53.507 euro.
Il calcolo esclude costi, imposte e inflazione e assume un percorso regolare che i mercati reali non seguono. Con rendimenti variabili, anche la sequenza dei rialzi e dei ribassi incide sul risultato di un PAC.
L’esempio mostra l’effetto del tempo e del reinvestimento. Non dimostra che un determinato ETF permetterà di raggiungere quelle cifre.
Quanto incidono le commissioni sul PAC
Se paghi 2 euro per un acquisto da 200 euro, il costo è l’1% di quel versamento, non l’1% ogni mese dell’intero patrimonio accumulato.
Con una commissione fissa di 2 euro, dodici acquisti annuali costano 24 euro; quattro acquisti trimestrali costano 8 euro. Investendo complessivamente 2.400 euro l’anno, l’incidenza sui versamenti passa dall’1% a circa lo 0,33%. Cambia però anche il momento di ingresso del denaro nel mercato.
La frequenza va scelta considerando tariffe, disponibilità delle somme e semplicità di gestione. Eventuali PAC senza commissioni di acquisto possono ridurre questo problema, ma non eliminano i costi del fondo e gli altri oneri applicabili.
Per approfondire il metodo trovi la guida al piano di accumulo del capitale.
Sette errori da non fare
1. Comprare perché un ETF ha reso molto nell’ultimo anno. Il rendimento passato descrive ciò che è successo, non ciò che serve al tuo patrimonio. Prima vengono esposizione, obiettivi e rischio.
2. Comprare molti ETF pensando di diversificare automaticamente. Più fondi possono contenere gli stessi titoli. Occorre controllare le esposizioni complessive, non contare le righe del deposito.
3. Guardare solo il TER. È un dato importante, ma vanno considerati anche spread, commissioni, altri costi e qualità della replica. Non ha senso scegliere un mercato diverso da quello necessario soltanto perché costa meno.
4. Investire senza decidere come affrontare un ribasso. Un portafoglio non sostenibile aumenta il rischio di vendere sotto pressione. La gestione del rischio viene prima della crisi, anche se una vendita può essere necessaria quando cambiano davvero obiettivi o condizioni personali.
5. Confondere valuta di acquisto e rischio valutario. Un prezzo espresso in euro non copre automaticamente le valute dei sottostanti.
6. Trascurare la fiscalità dell’intermediario. Prima di aprire il rapporto verifica chi calcola e versa le imposte e quali adempimenti restano a tuo carico.
7. Cercare una rendita senza verificarne la sostenibilità. Importo distribuito, capitale disponibile e rischio devono essere coerenti con le spese da finanziare. Una distribuzione elevata non equivale necessariamente a un rendimento totale elevato o sostenibile.
Comprare ETF conviene? Quali?
Un ETF può essere efficiente quando offre l’esposizione necessaria a costi contenuti, con una struttura comprensibile e condizioni di negoziazione adeguate. Non basta che abbia una buona performance recente o che sia molto conosciuto.
Per confrontare più prodotti parti dall’indice o dall’obiettivo di gestione. Poi valuta costi, modalità di replica, dimensioni, liquidità, accumulazione o distribuzione, domicilio e copertura valutaria.
Le dimensioni del fondo possono aiutare a valutarne la sostenibilità commerciale, ma non sono una garanzia di rendimento o di spread sempre ridotti. Il KID riassume rischi e costi; scheda e prospetto completano le informazioni.
Per altri strumenti puoi consultare la guida ai migliori ETF. La scelta va poi inserita nella costruzione del portafoglio, evitando di sommare prodotti senza valutarne le sovrapposizioni.
Quanto investire in ETF?
Non esiste una cifra adatta a tutti. Questa guida può essere letta da chi sta iniziando ad accantonare denaro e da chi possiede già un patrimonio consistente.
La domanda utile è quanta parte del patrimonio possa essere destinata agli investimenti, con quali obiettivi e per quanto tempo. Da questa valutazione deriva anche la quota da esporre ad azioni, obbligazioni o strumenti a breve termine.
Sulle piccole somme bisogna controllare l’incidenza delle commissioni. Sui capitali maggiori, però, il costo dell’ordine non è più il tema principale: pesano soprattutto asset allocation, costi ricorrenti, fiscalità e coerenza con le esigenze familiari.
Investire 100.000 euro con una strategia inadatta non diventa una buona scelta perché l’acquisto è costato pochi euro.
Investire in ETF conviene? Le mie opinioni
Non esistono formule magiche per guadagnare in finanza e sicuramente gli ETF non sono una di queste.
Gli ETF passivi rappresentano una soluzione efficiente per ottenere molte esposizioni di mercato a costi contenuti. Il loro valore sta nella possibilità di costruire un portafoglio comprensibile e diversificato, senza pagare commissioni elevate per una gestione che potrebbe non aggiungere valore.
La scelta dello strumento resta però una parte del lavoro. Occorre decidere quanto rischio assumere, quale liquidità mantenere disponibile e come comportarsi quando i mercati scendono. Sono decisioni che nessun ticker prende al posto tuo.
Un portafoglio semplice, coerente con gli obiettivi e sostenibile nel tempo vale più di una raccolta di ETF scelti inseguendo le classifiche.
Domande frequenti sugli ETF
Quanto si guadagna con gli ETF?
Non esiste un rendimento standard. Dipende dai mercati sottostanti, dal periodo, dai costi e dalle valute. Gli ETF possono anche produrre perdite; le performance storiche non costituiscono una previsione.
Quanto costa un ETF?
I cinque esempi riportano spese correnti tra lo 0,07% e lo 0,20% annuo, ma altri ETF possono costare di più o di meno. Il TER non esaurisce necessariamente tutti i costi del prodotto o dell’investimento: vanno verificati anche documenti, spread, commissioni dell’intermediario e imposte.
Qual è l’ETF migliore per chi inizia?
Non esiste un prodotto adatto a tutti i principianti. Un ETF azionario globale può offrire ampia diversificazione, ma resta esposto a ribassi importanti e richiede un orizzonte coerente. Prima si definisce il portafoglio, poi si sceglie lo strumento.
Si possono perdere soldi con gli ETF?
Sì. La regolamentazione e la separazione patrimoniale non eliminano il rischio di mercato. Né un ETF azionario né un ETF obbligazionario tradizionale garantiscono il recupero del capitale investito.
Meglio ETF o fondi attivi?
Per molte esposizioni i passivi offrono una soluzione a basso costo. I fondi attivi devono giustificare gli oneri con un valore aggiunto netto, difficile da mantenere nel tempo. Il confronto va fatto tra prodotti con obiettivi e rischi simili, senza confondere prodotto e servizio di consulenza.
Qual è l’investimento minimo?
Nella normale negoziazione è generalmente una quota. Alcuni intermediari permettono frazioni o acquisti periodici per importo. Il vero controllo riguarda quanto incidono i costi sulla somma investita.
Meglio accumulazione o distribuzione?
Dipende dalla necessità di ricevere flussi. L’accumulazione reinveste i proventi e, nel regime ordinario amministrato o dichiarativo, differisce normalmente la tassazione personale al realizzo. La distribuzione paga proventi periodici, senza garantirne l’importo o proteggere il capitale.
Comprare un ETF in euro elimina il rischio di cambio?
No. La valuta di negoziazione indica con quale moneta regoli l’acquisto. Il rischio valutario dipende dalle esposizioni del fondo e dall’eventuale copertura prevista dalla classe acquistata.
Gli ETF possono essere utilizzati per esigenze a breve termine?
Dipende dall’esposizione. Azioni e obbligazioni a lunga duration possono essere incompatibili con una spesa imminente; strumenti overnight o a breve durata hanno caratteristiche diverse. Vanno comunque valutati rischi, costi e tempi di disponibilità del denaro.
Posso disinvestire quando voglio?
Puoi normalmente inviare ordini durante le negoziazioni, ma esecuzione e prezzo dipendono dal mercato e dal tipo di ordine. Sospensioni o condizioni eccezionali possono limitare l’operatività. Il denaro diventa disponibile secondo i tempi di regolamento e le regole dell’intermediario.
Le minusvalenze sugli ETF si recuperano?
In amministrato o dichiarativo possono compensare redditi diversi compatibili, entro i termini previsti, ma non normalmente i proventi positivi di altri ETF. Il risparmio gestito segue regole differenti. Il beneficio fiscale non dovrebbe essere l’unico motivo per acquistare un investimento.
Ulteriori risorse utili
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:


33 Commenti
Tiziana Cantamessa · 19 Novembre 2023 alle 10:17
attualmente ho un portafoglio diversificato tra sicav,fondi comuni ed etf, sono in perdita con le sicav ed ho una plusvalenza con fondi e etf,posso compensare?gli ETF sono ad accumulo e acquistati su mercato italiano e tutto gestito dalla banca.
Grazie
Davide Marciano · 19 Novembre 2023 alle 14:59
Buongiorno,
la risposta alla Sua domanda è no.
Quello che dovrebbe fare è chiudere con la vecchia gestione, se la ritiene inefficiente, e cominciarne una nuova.
MAI, ripeto, MAI investire per recuperare le minus.
Se è interessata ad approfondire il nostro approccio può iniziare da qui: https://www.affarimiei.biz/investimenti/percorso-per-investire-in-maniera-redditizia
Un caro saluto,
Davide Marciano
Alfredo · 11 Novembre 2023 alle 11:37
Ciao Davide e grazie per le condivisioni.
Se investo in ETF posso disinvestire quando voglio?
L’eventuale rendita è tassata al 26%?
Grazie.
Davide Marciano · 13 Novembre 2023 alle 10:43
Buongiorno,
la risposta è si.
Un caro saluto,
Davide Marciano
Daniela · 16 Febbraio 2023 alle 21:08
Buonasera Davide mi servirebbe una consulenza come potrei contattarti?
Davide Marciano · 17 Febbraio 2023 alle 8:53
Buongiorno Daniela,
qui trova i nostri contatti:
https://www.affarimiei.biz/contatti
A presto,
Davide Marciano
Aida · 11 Giugno 2022 alle 18:22
Ciao Davide
Ma potresti occupartene tu dei miei risparmi ?
Ora in una “poste futuro certo ” .
Sentito già la Mediolanum ( Life funds)
E Zurich ( multinvest plus flash)
Ovviamente dietro compenso ( basta che non costi come le banche)
Grazie
Davide Marciano · 12 Giugno 2022 alle 10:35
Buongiorno Aida,
abbiamo vari servizi al riguardo.
Se lo desideri, prenota pure un appuntamento con il nostro team tramite questo link => https://www.affarimiei.biz/sessione-telefonica
oppure chiamaci allo 011 7544486 dal lunedì al venerdì e ti supporteremo.
Cordiali saluti.
Davide Marciano
samuel · 30 Dicembre 2021 alle 21:38
ciao Davide grazie mille delle info, per quanto riguardano gli ETF circa il mercato della cannabis che consigli?
Alessandro · 24 Agosto 2021 alle 10:39
Ciao Davide , quanto posso in vestire minimo in ETF di accumulo?
Davide Marciano · 25 Agosto 2021 alle 17:24
Anche 20€, dipende dalla piattaforma che usi e dall’ETF che scegli 😉
Mattia · 22 Settembre 2021 alle 20:36
Ciao Davide, con un budget basso di 2k (in quanto voglio iniziare con poco) quali ETF consiglieresti? Ho un account su eToro ma sono indeciso se lanciarmi lì oppure chiedere alla mia banca di riferimento.
Grazie mille
Davide Marciano · 23 Settembre 2021 alle 8:16
Ciao Mattia,
dipende da quel che vuoi fare.
Il nostro prodotto che risolve la tua esigenza si chiama “Start Investing”: lo trovi qui https://www.affarimiei.biz/start-investing
Buona giornata, a presto.
Davide
massimo · 3 Agosto 2021 alle 12:40
Gli ETF non prevedono la garanzia del capitale, giusto ? Inoltre, quali sono i costi di commissione d’ingresso applicati dalle banche ?
Davide Marciano · 3 Agosto 2021 alle 17:53
Buongiorno Massimo, gli ETF non prevedono la garanzia del capitale perché investire è un’attività che in sé ha dei rischi, alti o bassi che siano.
L’unico modo per non rischiare è non investire e lasciare i soldi sul conto: è anch’essa una scelta che comporta comunque delle perdite nel lungo periodo quantificabili nella perdita di potere d’acquisto causa inflazione e nel non cogliere le altre opportunità.
Ciò detto, la situazione non è lineare perché le banche applicano commissioni sulle transazioni che impattano in maniera variabile a seconda delle dimensioni del capitale.
Per approfondire, ti invito a iniziare dal nostro video report gratuito con cui ti guiderò nell’approccio agli investimenti con il nostro metodo: https://www.affarimiei.biz/video-corso-gratuito
A presto,
Davide
laura moschini · 14 Gennaio 2020 alle 19:10
grazie del chiarimento. Volevo conoscere i pro e contro del “multiscelta” polizza poste, ho capito che è meglio lasciar perdere, e per me è meglio ricorrere agli etf . Ora devo vedere come. Non so se a Poste lo fanno. Ho un gruzzoletto da investire. Sono rimasta disoccupata (59anni) quindi devo vedere un qualcosa che può essere disponibile in qualsiasi momento, nel caso avessi bisogno.
Davide Marciano · 15 Gennaio 2020 alle 10:35
Ciao Laura,
se sei rimasta disoccupata lascia perdere gli investimenti e pensa, prima di tutto, a trovare un lavoro.
Una volta che ti sei riabilitata professionalmente ti concentri sugli investimenti.
Chi ti racconta il contrario sta cercando di truffarti.
Consiglio gratuito, da amico.
Un grosso in bocca al lupo!
Laura T · 10 Ottobre 2019 alle 23:35
Come si fa a scegliere ETF etici, cioè che non investono in armi e affini?
br · 3 Febbraio 2020 alle 19:34
Seguo
Rafael · 21 Giugno 2019 alle 0:04
Ciao Davide. Dove si compra, c’è qualche sito o si va in banca, e poi quale mi consiglia in investire. adesso ho comprato su uvxy. Grazie
Davide Marciano · 21 Giugno 2019 alle 14:32
Ciao Rafael,
se non hai dimestichezza ti consiglio di guardare il video corso gratuito che ho pubblicato sul blog: https://www.affarimiei.biz/video-corso-gratuito
Ti è utile, specie se non hai mai investito finora e non sai che piattaforma scegliere.
Se ne hai già, dai uno sguardo su questa pagina: https://www.affarimiei.biz/miglior-deposito-titoli/31686 in cui spiego qualche cosa in più sulle piattaforme.
Buon proseguimento su Affari Miei,
Davide
Arcangelo · 7 Aprile 2019 alle 21:53
Grazie Davide , io personalmente ho investito dei soldi su azioni e un pacchettizato di una banca
Ora parlando con il mio Avvocato mi ha presentato gli etf che non conoscevo
Ci sto entrando in punta di piedi e grazie anche alle tue spiegazioni
Grazie
Davide Marciano · 8 Aprile 2019 alle 8:32
Ciao Arcangelo,
grazie per i complimenti, ti invito tuttavia a non farti prendere da facili illusioni perché gli ETF vanno capiti e studiati.
Al riguardo, ti consiglio di frequentare il corso ufficiale di Affari Miei per investire per migliorare la tua preparazione – se ti stai approcciando solo ora – e per avere una visione d’insieme sugli investimenti più ampia: https://www.affarimiei.biz/100-mila-euro-sul-conto-corso/
Buona giornata,
Davide
Christian · 20 Febbraio 2019 alle 11:38
Sempre ben spiegato quello che tratti, Davide. Conosco abbastanza bene la materia ma spesso leggo i tuoi articoli che mi aiutano molto a puntellare gli elementi importanti, complimenti davvero. Ne approfitto per stuzzicarti con una domanda: cosa ne pensi degli ETF Vanguard, anche alla luce della recente quotazione sulla Borsa di Milano? Come ben sai hanno i costi più bassi del mercato, ma acquistarli a Milano forse per ora non conviene perché ho visto che i volumi di scambio sono ancora bassissimi e si avrebbe un rischio liquidità. Tu cosa ne pensi? Su Milano e proprio in generale, ne hai inseriti nel tuo portafoglio?
Davide Marciano · 20 Febbraio 2019 alle 14:36
Ciao Christian,
grazie del commento. In breve:
1) Vanguard al momento non ho niente però appena dovrò comprare lo valuterò;
2) Confermo l’impressione su Milano anche se credo ci vorrà poco a “popolarsi” di scambi su Vanguard;
3) Quando mi conviene, compro sempre su Milano perché di solito la banca che uso mi fa pagare meno l’operazione e compro solo titoli molto scambiati. Nel corso mostro un investimento che però sto facendo su Amsterdam per ragioni di costi.
Buona giornata,
Davide
Andrea · 8 Gennaio 2019 alle 15:15
Dimentichi un lato negativo, comune peraltro ai fondi in generale: le plusvalenze ETF non si compensano, solo quelle degli ETC. E’ un aspetto mica da poco..
Davide Marciano · 20 Febbraio 2019 alle 14:37
Rispetto ai prodotti pacchettizzati standard, al momento, non c’è paragone.
Quello che citi è l’unico lato “negativo”, l’upgrade successivo però sarebbe quello di costruirsi “a mano” il portafoglio comprando direttamente azioni o obbligazioni e non è praticabile a livello di tempi e costi con piccoli capitali.
lorena · 22 Ottobre 2018 alle 22:31
Interessante il mondo fondi ottimo il podcast! grazie
Lorena
Davide Marciano · 23 Ottobre 2018 alle 9:03
Grazie 😉
Matteo Dubini · 12 Settembre 2018 alle 15:05
Ottimo articolo e podcast!
Davide Marciano · 12 Settembre 2018 alle 19:51
Grazie Matteo 😉
Antonio Iannetti · 13 Maggio 2022 alle 10:50
Buongiorno, ma voi fate l’analisi dei singoli titoli che compongono gli ETF che proponete? Le minusvalenze generate da ETF sono compensabili solo in taluni casi (questo è uno svantaggio). Quali sono questi casi? Nel caso che l’indice replicato scendesse con l’ETF non si può intervenire perché la gestione è passiva e questo è uno svantaggio. Ringrazio anticipatamente per le risposte e porgo cordiali saluti
Davide Marciano · 13 Maggio 2022 alle 13:39
Buongiorno Antonio,
non ho capito precisamente la domanda, provo a interpretare.
Gli ETF riportati sul blog in forma gratuita hanno un mero scopo divulgativo: noi non proponiamo nulla né raccomandiamo di investirvi.
Nei nostri servizi a pagamento (portafogli modello, consulenza o formazione) facciamo noi delle analisi più approfondite e costruiamo portafogli pensati per bilanciare le varie fasi di mercato e contenere le perdite (eventuali).
Sul tema delle minusvalenze non è una questione di compensarle con gli ETF ma occorre capire cosa sia stato fatto prima e se abbia senso agire oppure no: https://www.affarimiei.biz/minusvalenze-sugli-investimenti/46947 lascio questo approfondimento in cui c’è anche un episodio del podcast in cui ne abbiamo parlato approfonditamente.
Se avesse bisogno di supporto, non esiti a contattarci:
https://www.affarimiei.biz/contatti
Qui trova i riferimenti.
Cordialmente,
Davide Marciano