Etica Azionario R: Opinioni, Costi e Rendimenti. Conviene Investire?

Se stai valutando di sottoscrivere Etica Azionario R, probabilmente sei stato attirato dalla possibilità di investire sui mercati azionari internazionali seguendo criteri ambientali, sociali e di buona governance. Se invece possiedi già il fondo, è possibile che tu voglia capire meglio che cosa hai in portafoglio e come si è comportato rispetto al suo benchmark.
In questo articolo analizzeremo la classe R con ISIN IT0004097405: vedremo come investe, quanto costa, quali rischi comporta e quali risultati ha ottenuto. Alla fine troverai anche le mie opinioni, basate sul confronto tra ciò che il fondo promette, ciò che costa e ciò che ha effettivamente prodotto.
Etica Azionario R: cos’è e come funziona
Caratteristiche principali e modalità di sottoscrizione
Etica Azionario è un fondo comune aperto di diritto italiano gestito da Etica SGR. La classe esaminata in questo articolo è la classe R ad accumulazione, identificata dall’ISIN IT0004097405 e destinata alla clientela retail.
I proventi non vengono distribuiti periodicamente, ma restano nel fondo e vengono reinvestiti. La classe R è operativa dal 2 gennaio 2007, è denominata in euro e, al 28 settembre 2026, il patrimonio complessivo del fondo era pari a circa 654 milioni di euro.
Puoi sottoscrivere il fondo con un versamento unico, il cosiddetto PIC, oppure attraverso un piano di accumulo:
- il versamento iniziale minimo per il PIC è di 500 euro;
- i versamenti successivi partono da 200 euro;
- per il PAC il contributo minimo è di 50 euro, o suoi multipli.
Questi importi rendono la classe R accessibile anche a chi non dispone di grandi capitali. È però importante non confonderla con la classe I, identificata dall’ISIN IT0004735202, che è destinata agli investitori istituzionali, né con la classe RD, che distribuisce i proventi.
Politica di investimento e benchmark
Etica Azionario è un fondo azionario internazionale a gestione attiva. Investe prevalentemente in società quotate sui mercati sviluppati, selezionate non soltanto sulla base delle valutazioni finanziarie, ma anche attraverso criteri di sostenibilità e regole di esclusione definite da Etica SGR.
Il benchmark utilizzato dal 1° aprile 2022 è composto da:
- 90% MSCI World Universal Net Total Return in euro;
- 10% ICE BofA Euro Treasury Bill Index.
La componente principale rappresenta quindi il mercato azionario globale sviluppato, mentre il restante 10% è collegato a strumenti monetari in euro. Prima del 2022 la componente azionaria era rappresentata dal MSCI World Net Total Return: quando si leggono serie storiche molto lunghe bisogna quindi ricordare che il parametro di confronto è cambiato.
Il fondo non replica passivamente il benchmark. Il Prospetto dichiara un grado di discrezionalità rilevante, quindi il portafoglio può allontanarsi in modo significativo dalla composizione dell’indice. La gestione finanziaria è delegata a IMPact SGR S.p.A., sotto la supervisione di Etica SGR.
Il rischio di cambio viene gestito attivamente, ma continua a incidere sui risultati perché una parte importante degli investimenti è denominata in dollari, yen e altre valute diverse dall’euro. I derivati possono essere utilizzati con finalità di copertura e non trasformano il fondo in un prodotto a capitale protetto.
Portafoglio ed esposizione ESG
I dati ufficiali al 25 settembre 2026 mostrano un portafoglio composto per l’87,14% da azioni, per il 4,48% da obbligazioni e per l’8,38% da liquidità. La quota azionaria era quindi inferiore al 90% previsto dal benchmark, mentre la liquidità risultava più elevata.
Sul piano geografico gli Stati Uniti rappresentavano il 52,4% del portafoglio, contro il 62,8% del benchmark. Seguivano Germania con il 7,5%, Italia con il 4,4%, Giappone con il 4,3%, Regno Unito con il 3,6% e Francia con il 3%.
Le differenze più interessanti emergono osservando i settori. Il fondo era sovrappesato sugli industriali, pari al 17,5% contro il 9,4% del benchmark, e sulla sanità, pari al 15,3% contro il 7,9%. Al contrario, aveva un peso molto più contenuto sui finanziari, il 4% contro il 16,4%, e una minore esposizione alla tecnologia, il 25,4% contro il 29,5%.
Tra le prime posizioni figuravano Nvidia con il 4,5%, un titolo governativo austriaco con il 3,8%, Arista Networks con l’1,8%, ASML con l’1,6%, ServiceNow con l’1,5% e Salesforce con l’1,4%. Il portafoglio resta ampio e diversificato, ma la selezione attiva produce scostamenti evidenti rispetto al mercato globale.
Etica Azionario è classificato come prodotto articolo 9 SFDR, cioè dichiara un obiettivo di investimento sostenibile. La documentazione prevede almeno il 90% di investimenti sostenibili, con quote minime del 27% per obiettivi ambientali, del 22% per obiettivi sociali e dell’1% per investimenti allineati alla Tassonomia europea. Queste percentuali descrivono impegni diversi e non vanno sommate automaticamente tra loro.
La classificazione articolo 9 può essere importante per chi vuole attribuire un peso specifico ai criteri ESG, ma non è un bollino di sicurezza. Non garantisce il capitale, non riduce automaticamente la volatilità e non assicura rendimenti superiori rispetto a un fondo privo dello stesso obiettivo di sostenibilità.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rischi, costi e scenari di performance
Rischio 4 su 7 e orizzonte di sei anni
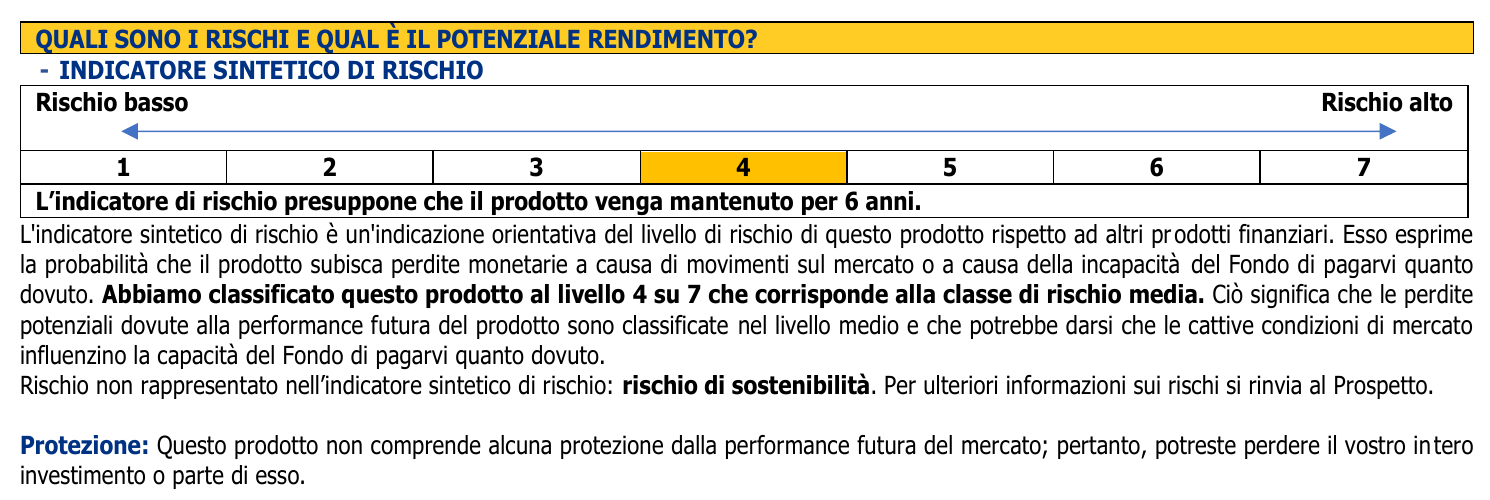
Il KID assegna a Etica Azionario R un indicatore sintetico di rischio pari a 4 su 7. Il valore si colloca nella parte centrale della scala, ma non deve essere interpretato come sinonimo di investimento prudente: stiamo comunque parlando di un fondo prevalentemente azionario.
Il periodo di detenzione raccomandato è di sei anni e il capitale non è protetto. Se i mercati azionari scendono, se le scelte del gestore si rivelano sbagliate o se i cambi valutari si muovono nella direzione sfavorevole, il valore della quota può diminuire anche in modo rilevante.
C’è poi il rischio di discostarsi dal benchmark. Una gestione attiva e selettiva può produrre risultati migliori del mercato, ma può fare anche l’opposto. Questo punto è particolarmente importante per Etica Azionario, perché la composizione del portafoglio è piuttosto diversa da quella dell’indice di riferimento.
Quanto costa Etica Azionario R
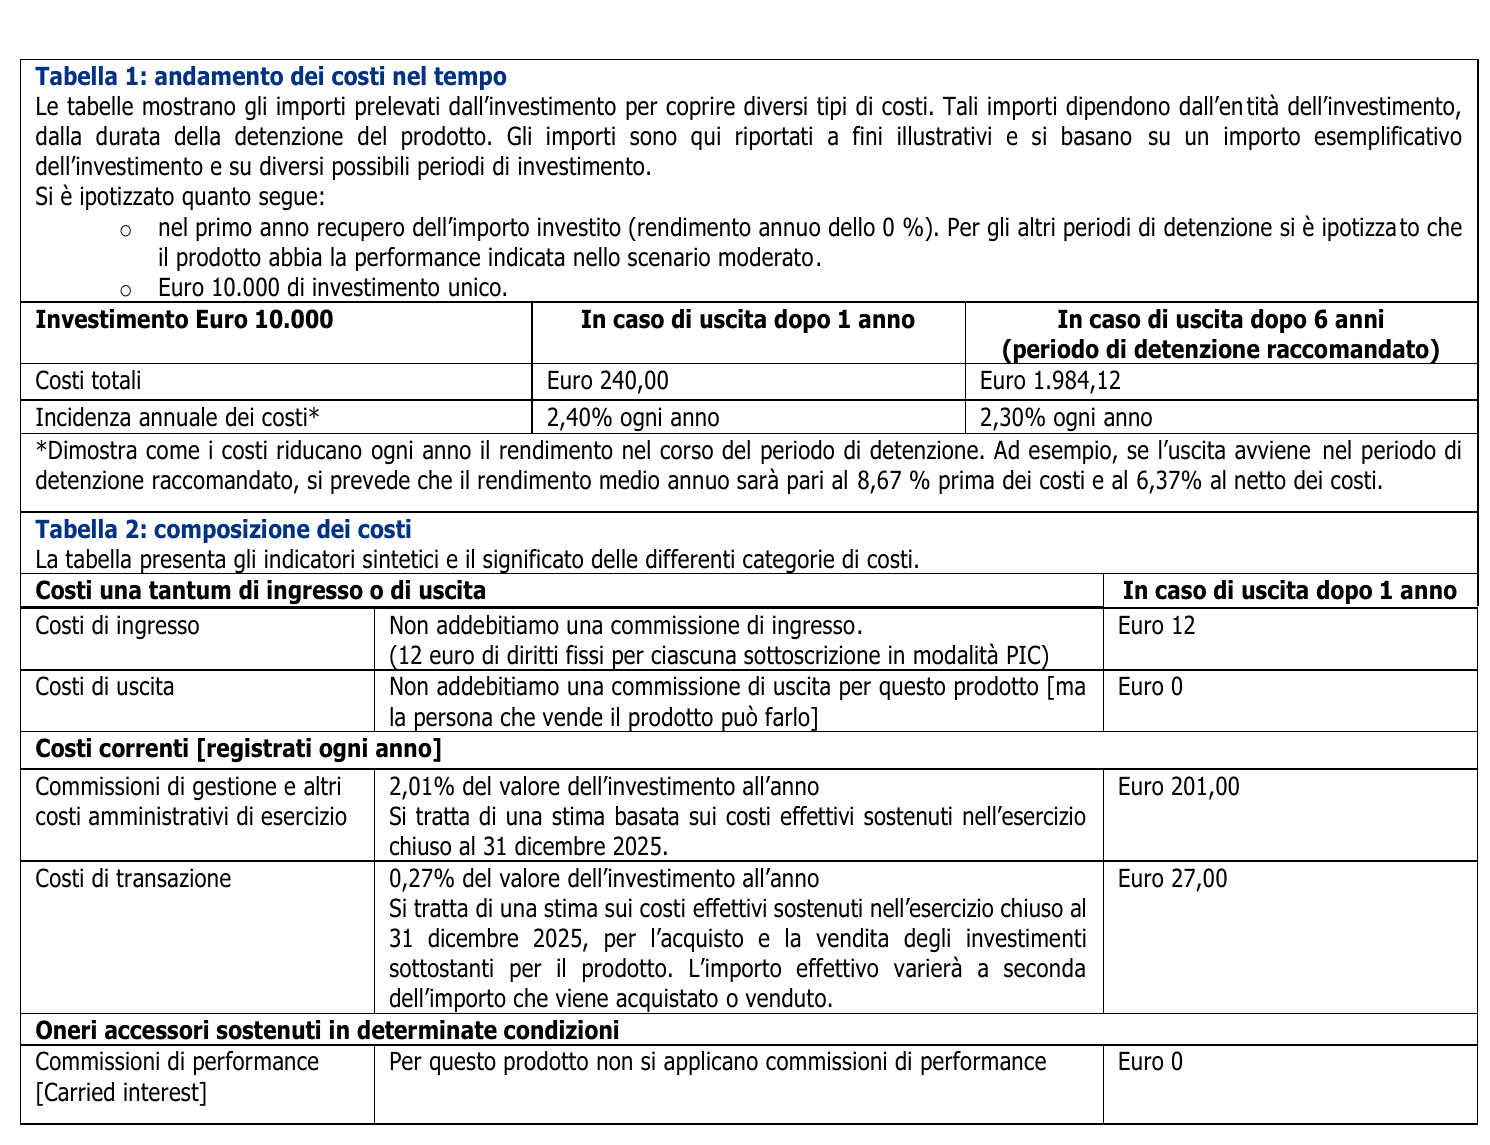
La pagina ufficiale indica una commissione annua di gestione dell’1,90%. Il KID, che considera una definizione più ampia, stima invece:
- 2,01% annuo per commissioni di gestione e altri costi amministrativi o operativi;
- 0,27% annuo per i costi di transazione del portafoglio;
- nessuna commissione di performance;
- nessuna commissione di ingresso o di uscita applicata dal fondo;
- un diritto fisso di 12 euro per ogni versamento, applicato soltanto al primo contributo nel caso del PAC.
Per un investimento iniziale di 10.000 euro, il KID stima un’incidenza complessiva dei costi del 2,40% dopo un anno. Mantenendo il prodotto per i sei anni raccomandati, l’incidenza media stimata è del 2,30% all’anno, con costi complessivi pari a 1.984,12 euro nello scenario moderato.
Non bisogna sommare in modo meccanico tutte le percentuali, perché il KID calcola già l’effetto complessivo secondo le ipotesi previste dal documento. Bisogna invece cogliere il punto sostanziale: oltre il 2% annuo è un costo importante, soprattutto quando viene sostenuto per molti anni.
Il costo non rende automaticamente cattivo il fondo. La domanda corretta è un’altra: che cosa ricevi in cambio? In questo caso paghi una gestione attiva, un processo strutturato di selezione ESG e un portafoglio differente dal mercato. Occorre però verificare se questi elementi abbiano prodotto un risultato adeguato, al netto dei costi già incorporati nel valore della quota.
Il soggetto che colloca il prodotto potrebbe inoltre applicare costi propri o collegati al servizio offerto. Prima di sottoscrivere è quindi opportuno controllare la documentazione consegnata dal distributore e non limitarsi alla sola commissione di gestione pubblicizzata.
Scenari di performance del KID
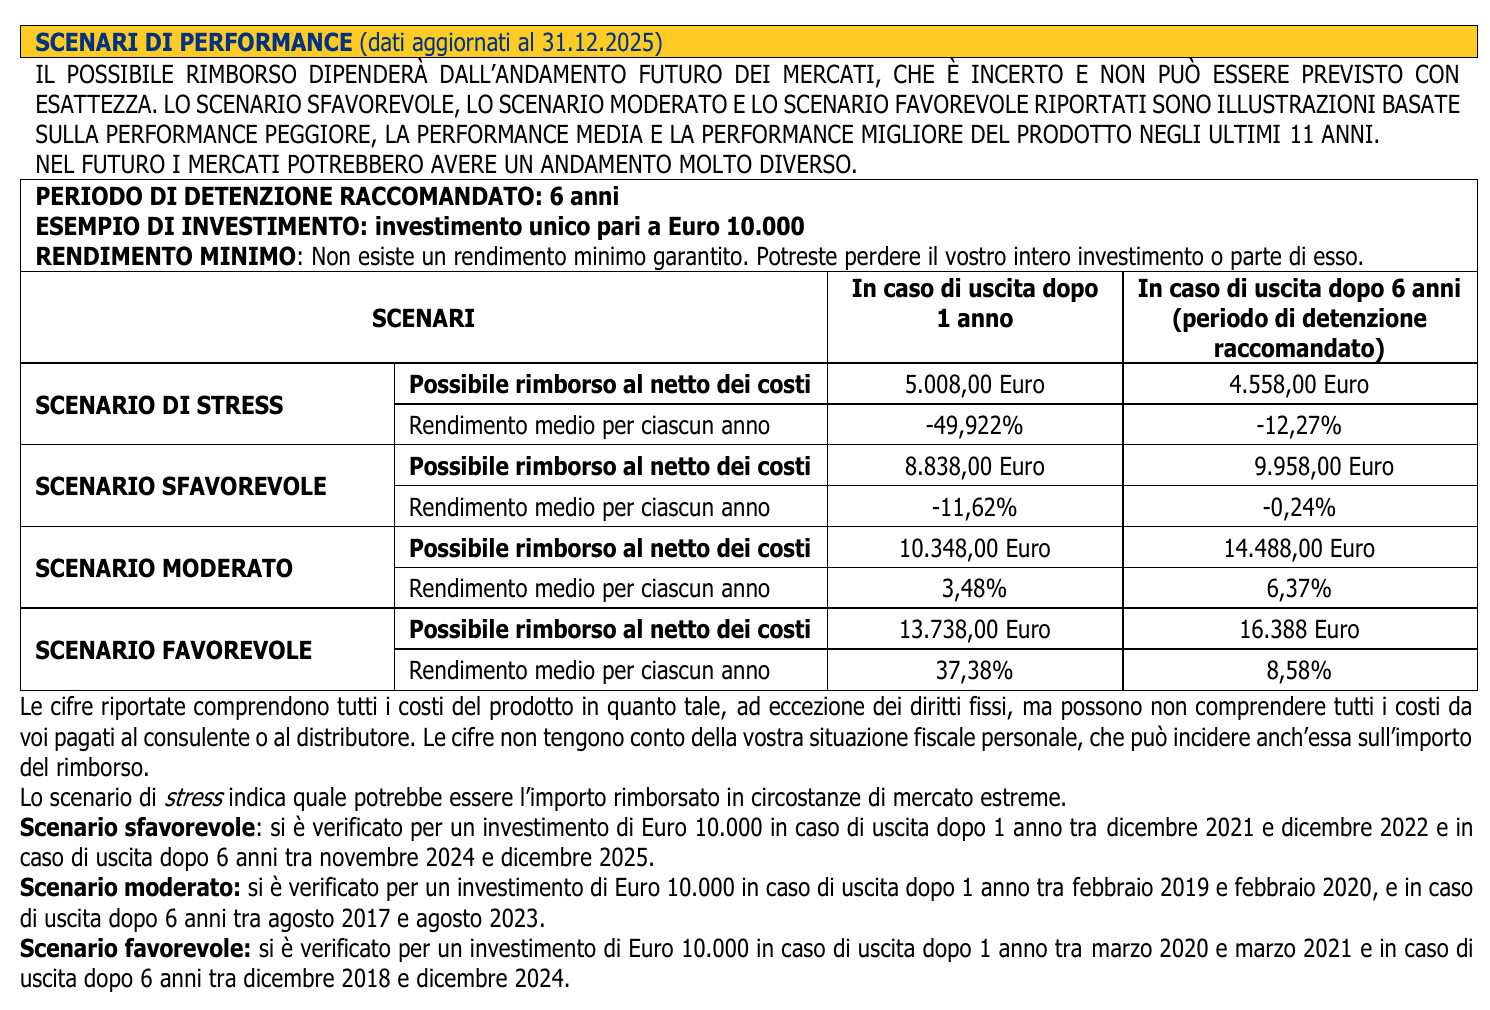
Il KID presenta quattro scenari riferiti a un PIC di 10.000 euro mantenuto per sei anni. I risultati indicati sono:
- scenario di stress: 4.558 euro, pari a un rendimento medio annuo del -12,27%;
- scenario sfavorevole: 9.958 euro, pari al -0,24% annuo;
- scenario moderato: 14.488 euro, pari al 6,37% annuo;
- scenario favorevole: 16.388 euro, pari all’8,58% annuo.
Nel caso moderato, il rendimento medio annuo ipotizzato prima dei costi è dell’8,67%, mentre quello mostrato dopo i costi scende al 6,37%. La differenza rende molto concreto l’effetto delle commissioni nel tempo.
Questi numeri non sono previsioni e non dicono che tra sei anni ti troverai con uno di questi importi. Sono simulazioni costruite secondo la metodologia prevista dal KID, utilizzando l’andamento passato del prodotto e dei mercati. Servono per comprendere l’ampiezza dei possibili risultati, non per stimare il rendimento futuro.
Il documento contiene anche scenari specifici per il PAC. In quel caso il capitale viene versato gradualmente, quindi gli importi finali non sono confrontabili direttamente con quelli del PIC: cambia sia la somma investita sia il tempo durante il quale ogni rata rimane sul mercato.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Quotazione e Rendimenti del Fondo
Risultati a 3, 5 e 10 anni
I rendimenti ufficiali aggiornati al 28 settembre 2026 mostrano una distanza significativa tra Etica Azionario R e il suo benchmark.
Su tre anni il fondo ha ottenuto un rendimento cumulato del 35,65%, contro il 59,96% del benchmark. In termini annualizzati significa il 10,70% all’anno per il fondo e il 16,95% per il parametro di riferimento.
Su cinque anni il rendimento cumulato è stato del 35,24%, contro il 71,69% del benchmark. Il risultato annualizzato scende quindi al 6,22%, mentre il benchmark ha reso l’11,42% annuo.
Su dieci anni Etica Azionario R ha ottenuto un rendimento medio annuo del 7,23%, contro l’11,55% del benchmark. Una differenza di 4,32 punti percentuali all’anno, mantenuta per un periodo così lungo, produce un divario molto ampio sul capitale finale.
Questi risultati sono già espressi al netto dei costi che gravano sul valore della quota. Non avrebbe quindi senso sottrarre una seconda volta le commissioni alla performance storica. I costi aiutano a spiegare perché per un fondo attivo sia difficile tenere il passo del mercato, ma non sono l’unica variabile: contano anche la selezione dei titoli, le esclusioni ESG, l’allocazione settoriale, la liquidità e le decisioni valutarie.
Il dato che pesa: dieci anni consecutivi sotto benchmark
Il confronto anno per anno è ancora più netto: dal 2016 al 2025 Etica Azionario R è rimasto sotto il benchmark in tutti e dieci gli anni solari completi.
In alcuni esercizi la differenza è stata contenuta. Nel 2022, per esempio, il fondo ha perso l’11,47% contro il -11,18% del benchmark. In altri anni il divario è stato molto più pesante: nel 2024 il fondo ha guadagnato il 10,45% contro il 23,29% del benchmark, mentre nel 2025 ha reso lo 0,96% contro il 6,86%.
Il 2026 mostra finora un risultato diverso: a fine settembre il fondo segnava +15,29%, leggermente meglio del +14,38% del benchmark. È un dato positivo, ma riguarda un anno ancora in corso e non cancella automaticamente la tendenza osservata nel decennio precedente.
Non si può attribuire tutta la sottoperformance a una sola causa. Il portafoglio ha meno Stati Uniti e finanziari rispetto al benchmark, più industria e sanità, mantiene una quota di liquidità e applica un processo di selezione ESG. A tutto questo si aggiungono costi superiori al 2% annuo. Ciascuna di queste componenti può aver inciso in misura diversa nei vari periodi.
Resta però il risultato finale: chi ha pagato per una gestione attiva ha ottenuto, per molti anni, meno del parametro ufficiale scelto dallo stesso gestore. Dieci anni consecutivi sotto benchmark non sono un incidente isolato e devono pesare seriamente nella valutazione del prodotto.
Etica Azionario R: opinioni di Affari Miei
Gli aspetti positivi
Etica Azionario R ha alcuni punti di forza reali. Il processo di investimento sostenibile è definito e documentato, il portafoglio è diversificato su numerose società internazionali e la soglia di ingresso è accessibile. Non sono previste commissioni di performance e la struttura del fondo è comprensibile anche a un investitore non professionale.
Il prodotto può essere coerente per chi attribuisce un valore specifico al metodo di selezione di Etica SGR e vuole che i criteri ambientali e sociali abbiano un ruolo centrale, accettando che il portafoglio si discosti dal mercato globale.
Apprezzo anche il fatto che la strategia non si limiti a usare la parola “sostenibile” nella comunicazione: la classificazione articolo 9, gli obiettivi minimi dichiarati e le esclusioni permettono all’investitore di capire quale approccio sta acquistando.
I limiti che non ignorerei
Il primo limite è il costo. Un’incidenza annua superiore al 2% crea un ostacolo significativo nel lungo periodo. Per giustificarla, il fondo dovrebbe offrire un valore riconoscibile attraverso risultati, controllo del rischio o una coerenza ESG che per l’investitore abbia un’importanza tale da compensare l’eventuale sacrificio economico.
Il secondo limite è ancora più evidente: la gestione attiva non è riuscita a battere il benchmark in nessuno dei dieci anni completi dal 2016 al 2025. Il risultato positivo del 2026 va monitorato, ma pochi mesi non sono sufficienti per ribaltare una valutazione costruita su un periodo molto più lungo.
Qui bisogna evitare una scorciatoia mentale: un fondo etico non è automaticamente un buon investimento e un fondo classificato articolo 9 non è automaticamente conveniente. La sostenibilità descrive il modo in cui viene costruito il portafoglio; non sostituisce l’analisi di costi, rischio e risultati.
Personalmente non mi fermerei all’etichetta ESG. Mi chiederei se voglio davvero pagare questo livello di commissioni e accettare uno scostamento così persistente dal mercato per ottenere il particolare processo di selezione proposto da Etica SGR. Se la risposta non è chiaramente positiva, il fondo rischia di essere una soluzione costosa rispetto al valore percepito.
Per chi può avere senso e quali confronti fare
Etica Azionario R può avere senso per un investitore con un orizzonte lungo, una buona capacità di sopportare le oscillazioni dei mercati e una preferenza forte per l’approccio sostenibile del gestore. Non è invece adatto a chi cerca stabilità del capitale, ha un orizzonte breve o pensa che la classificazione ESG riduca automaticamente il rischio.
Se possiedi già il fondo, non significa che tu debba venderlo domani mattina. Significa che dovresti inserirlo nel contesto dell’intero portafoglio e verificare quale funzione svolge, quanto pesa, quali sovrapposizioni crea e quale alternativa concreta useresti al suo posto.
Il confronto deve essere fatto tra soluzioni complete. Puoi valutare Etica Azionario R rispetto ad altri fondi bancari o postali con obiettivi e rischi comparabili, oppure rispetto a un portafoglio costruito con una consulenza finanziaria su base indipendente.
La mia opinione finale è quindi prudente: il fondo ha un’identità sostenibile chiara, ma costi elevati e una sottoperformance troppo persistente per essere ignorata. Prima di sottoscriverlo o continuare a detenerlo, vorrei una ragione molto solida per preferire proprio questa gestione al benchmark e alle alternative disponibili. Ragione che, al momento e limitatamente al piano puramente tecnico, mi sfugge.
Ulteriori risorse utili per approfondire
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Etica SGR, Etica Azionario R. Documento contenente le informazioni chiave, 21 aprile 2026.
- Etica SGR, Sistema Etica. Prospetto, edizione del 27 aprile 2026.
- Etica SGR, Etica Azionario. Relazione semestrale di gestione, dati al 30 giugno 2026.
- Etica SGR, Etica Azionario. Portafoglio completo, dati al 30 giugno 2026.
- Etica SGR, Etica Azionario R. Pagina ufficiale del prodotto, dati aggiornati al 28 settembre 2026, consultata il 30 settembre 2026.
- Etica SGR, Etica Azionario. Informativa sulla sostenibilità, dati aggiornati al 28 febbraio 2026.


0 Commenti