Mediolanum Flessibile Futuro Italia Classe LA: Opinioni, Costi e Rendimenti – IT0001019329

Mediolanum Flessibile Futuro Italia punta soprattutto sul mercato italiano, ma lascia al gestore ampio margine per cambiare la composizione del portafoglio. Se stai valutando la sottoscrizione, oppure possiedi già le quote e vuoi capire dove sono investiti i tuoi soldi, qui trovi una lettura della classe LA ad accumulazione, identificata dall’ISIN IT0001019329. Vedremo la strategia, le posizioni effettive, i rischi, i costi e i risultati, per arrivare a un’opinione ragionata.
Come funziona Mediolanum Flessibile Futuro Italia
Chi gestisce il fondo
Il patrimonio è gestito da Mediolanum Gestione Fondi SGR, società del Gruppo Bancario Mediolanum. La SGR decide come ripartire gli investimenti fra azioni, obbligazioni e liquidità e seleziona gli strumenti nell’ambito della politica descritta nel prospetto. La classe LA è denominata in euro e capitalizza i proventi: questi restano nel fondo anziché essere distribuiti.
Politica di investimento
La gestione è attiva e flessibile. Il fondo può mantenere titoli azionari fino al 100% del portafoglio oppure ridurre l’esposizione azionaria al 40%; può usare anche obbligazioni, strumenti monetari e, nei limiti indicati, fondi sottostanti. La flessibilità non significa libertà senza regole: il prodotto è qualificato per i PIR ordinari e deve rispettare i vincoli sugli investimenti nelle imprese italiane o europee con stabile organizzazione in Italia. Per almeno due terzi dell’anno, almeno il 70% del valore complessivo deve essere investito, direttamente o indirettamente, in strumenti qualificati, con ulteriori quote destinate a imprese fuori dagli indici a maggiore capitalizzazione.
La possibilità di inserirlo in un PIR riguarda il contenitore fiscale e non rende il fondo privo di rischio. Per un PIR ordinario gli importi investiti dal 2022 sono soggetti ai limiti di 40.000 euro l’anno e 200.000 euro complessivi; il beneficio fiscale sui redditi richiede, fra gli altri requisiti, il mantenimento dell’investimento per almeno cinque anni. Se hai già un piano, verifica l’ammontare residuo e le condizioni che ti riguardano: il periodo fiscale di cinque anni è diverso dall’orizzonte di investimento di dieci anni raccomandato dal KID.
Per la classe LA la scheda della SGR indica un primo versamento PIC di 5.000 euro e successivi versamenti di almeno 500 euro; per il PAC indica 1.800 euro iniziali e almeno 150 euro per versamento successivo. Il prezzo delle quote può scendere anche quando il periodo consigliato è rispettato.
La SGR considera i rischi ambientali, sociali e di governance nelle scelte, ma il prospetto precisa che il fondo non promuove specifiche caratteristiche ambientali o sociali e non persegue un obiettivo di investimento sostenibile. La presenza di un’analisi ESG non trasforma quindi questa strategia PIR in un prodotto con un obiettivo di sostenibilità.
Portafoglio e benchmark
Il prospetto non individua un benchmark rappresentativo della politica flessibile. Senza un indice di riferimento ufficiale non è corretto confrontare in modo automatico il risultato del fondo con il solo FTSE MIB: il fondo può cambiare peso di azioni, obbligazioni e altri strumenti. Resta possibile valutare se i risultati ottenuti giustificano il rischio assunto e i costi pagati.
La relazione semestrale al 30 giugno 2026 mostra un portafoglio allora fortemente azionario. Sul totale delle attività, i titoli di capitale quotati pesavano 88,46% e quelli non quotati 0,48%; i titoli di debito quotati 6,57% e quelli non quotati 0,26%. Le quote di OICR quotati e non quotati erano complessivamente 0,47%, la posizione netta di liquidità 3,52%; la relazione espone anche margini presso organismi di compensazione per 0,09% e altre attività per 0,15%. Sono voci contabili a quella data, non pesi immutabili né una misura dell’esposizione economica prodotta da eventuali derivati.
Le prime dieci posizioni pubblicate nella relazione, come percentuale delle attività totali al 30 giugno 2026, sono Unicredit 8,82%, Intesa Sanpaolo 8,05%, Enel 6,54%, Assicurazioni Generali 4,34%, Prysmian 3,98%, Ferrari 3,63%, Eni 3,53%, Banca Monte dei Paschi di Siena 3,46%, BPER Banca 2,24% e STMicroelectronics 1,87%. Sono titoli diretti, non quote dei fondi sottostanti. Il peso delle prime due banche, da solo, è 16,87% delle attività totali: la concentrazione in singoli emittenti e nel mercato italiano merita attenzione.
Il prospetto consente investimenti anche significativi in OICR e, in misura contenuta, in OICR di società collegate. La relazione rileva quote di OICR per circa 14,08 milioni di euro, pari allo 0,47% delle attività, ma l’elenco delle prime cinquanta posizioni non ne identifica i nomi. Per gli OICR collegati il prospetto prevede che la provvigione di gestione del fondo acquirente sia calcolata deducendo quella già applicata ai fondi collegati fino a concorrenza: non ha senso presumere una doppia commissione piena, né sommare i costi sottostanti una seconda volta ai costi aggregati del KID.
Quali rischi comporta
Indicatore di rischio e rischi principali
Il KID LA PIC del 19 maggio 2026 attribuisce al fondo un indicatore sintetico di rischio 5 su 7, classe medio-alta, assumendo un mantenimento di dieci anni. Non esiste una protezione del capitale: puoi perdere parte o tutto l’investimento.
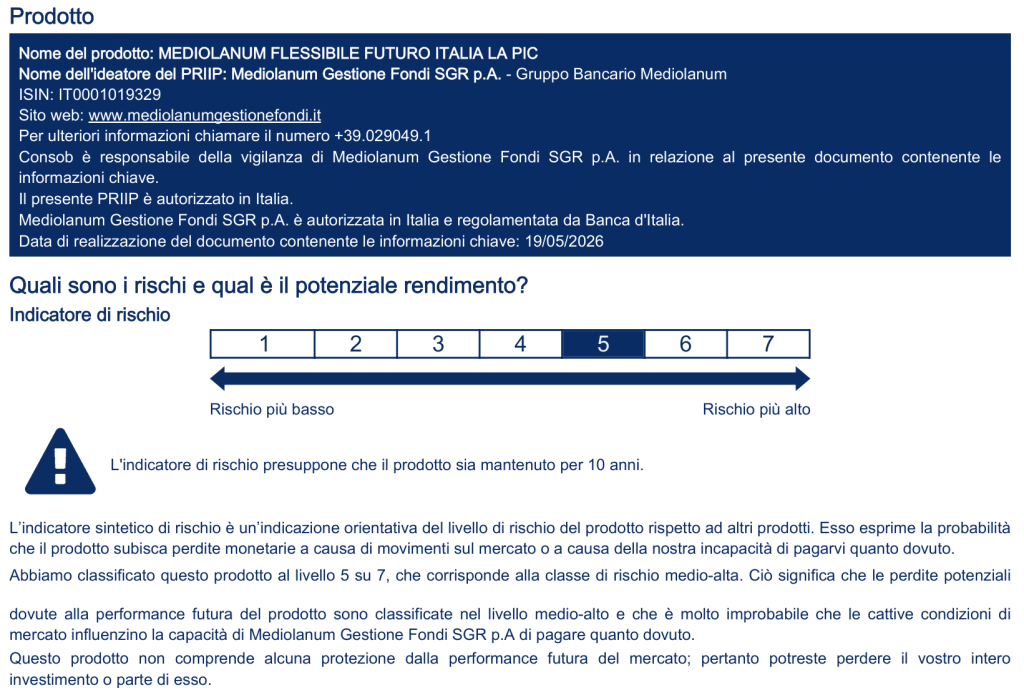
Il portafoglio rende rilevanti il rischio azionario, la concentrazione sull’Italia e su alcune banche, e il rischio legato a società di dimensioni minori previste dalla politica PIR. La facoltà del gestore di modificare l’allocazione aggiunge la necessità di monitorare il fondo nel tempo. Puoi chiedere il rimborso delle quote, ma la possibilità di uscire non garantisce di recuperare il capitale investito.
Scenari di performance del KID
Il KID distingue LA PIC per il versamento unico e LA PAC per i versamenti periodici, pur riferendosi allo stesso ISIN. Nel KID LA PIC, per 10.000 euro investiti in un’unica soluzione e un’uscita dopo dieci anni, lo scenario sfavorevole mostra un possibile rimborso di 10.870 euro, quello moderato di 15.980 euro, quello favorevole di 22.620 euro e quello di stress di 2.070 euro, al netto dei costi considerati dal documento. Per un’uscita dopo un anno, il KID riporta rispettivamente 7.510, 10.790, 14.450 e 3.960 euro. Non c’è un minimo garantito.
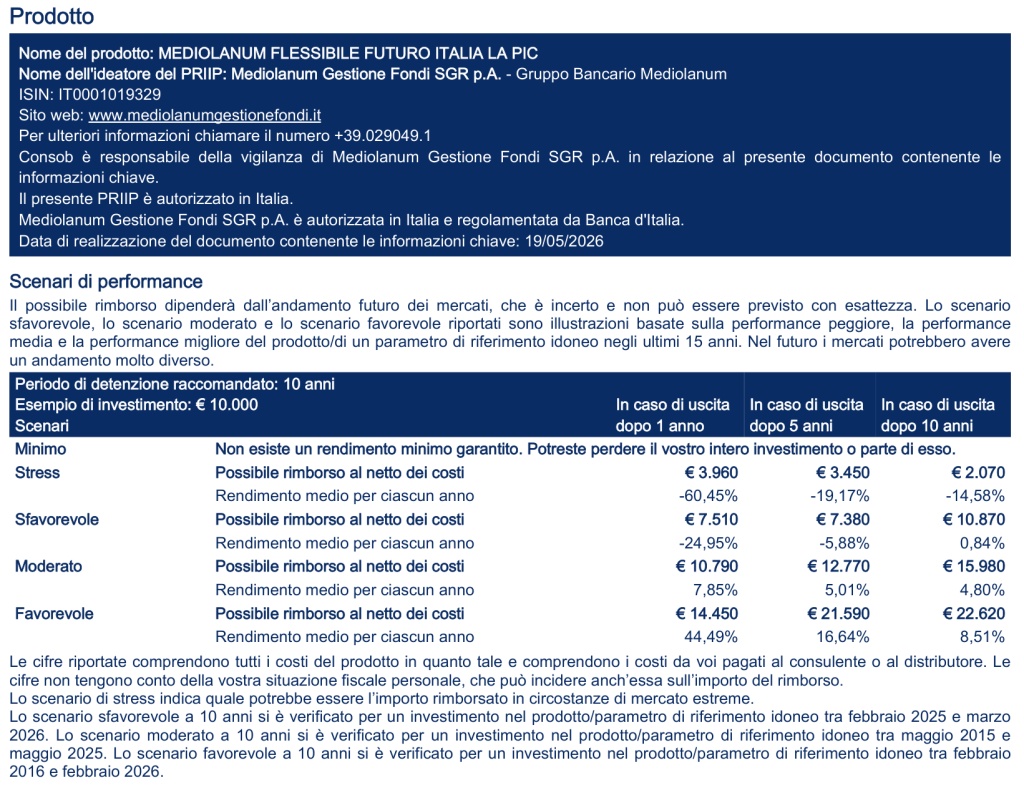
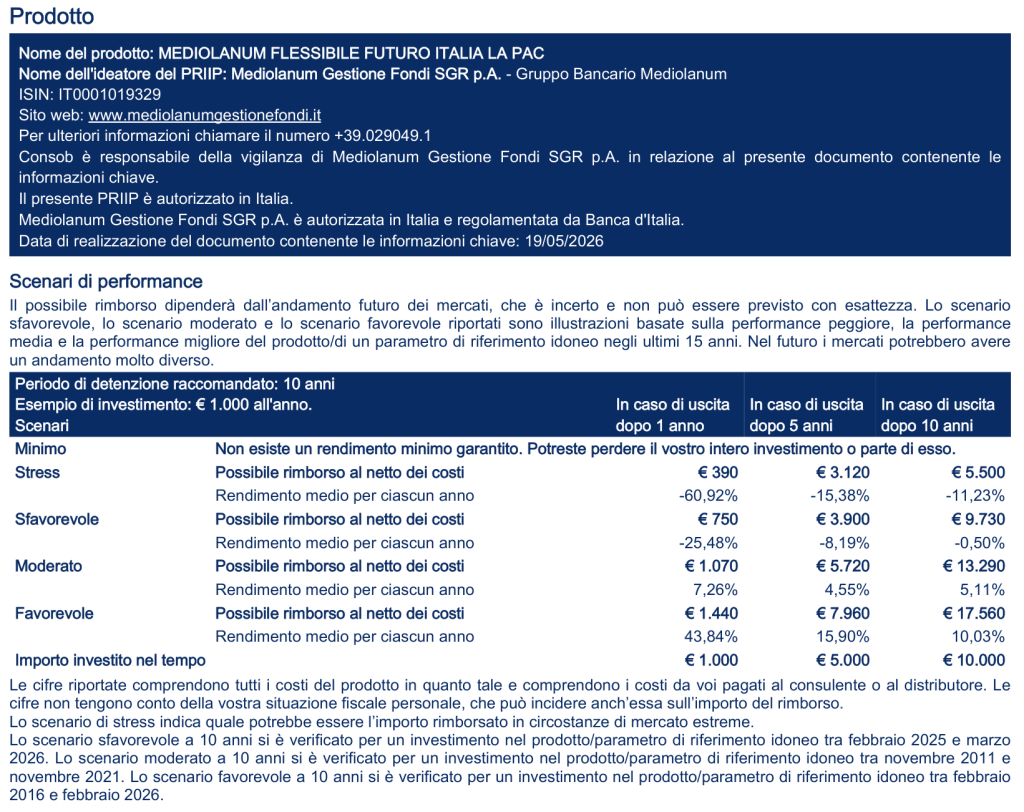
Questi scenari sono illustrazioni regolamentari, non previsioni e non limiti massimi alla perdita o al guadagno. Le cifre non considerano la tua situazione fiscale personale. Il KID LA PAC usa invece un esempio di 1.000 euro versati ogni anno, perciò i suoi montanti non sono direttamente confrontabili con un investimento unico di 10.000 euro.
Quanto costa Mediolanum Flessibile Futuro Italia
Costi di ingresso e uscita
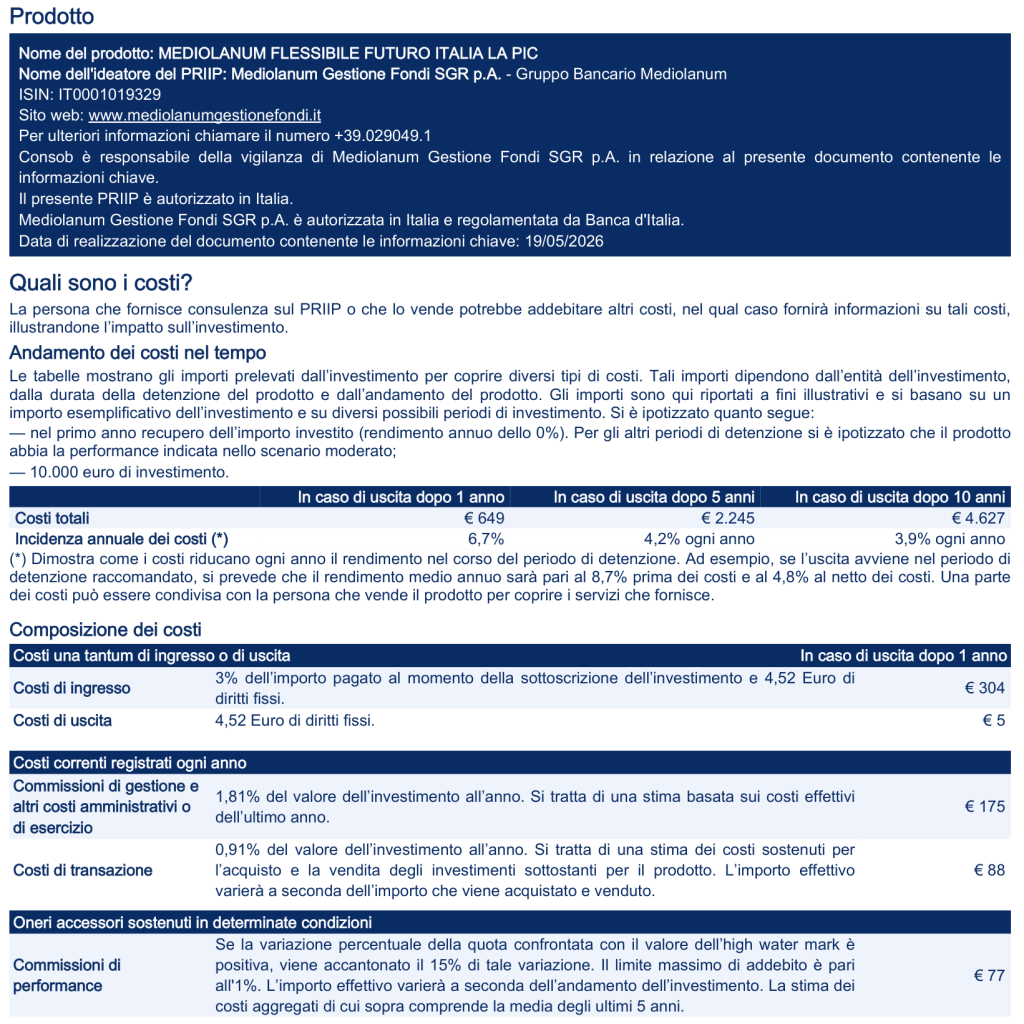
La scheda prodotto indica una commissione di sottoscrizione dal 0% al 3%. Nel KID LA PIC l’esempio usa il 3% dell’importo versato più 4,52 euro di diritti fissi; nel KID LA PAC l’esempio usa il 3% più 2,18 euro di diritti fissi sul versamento. Il costo effettivamente applicato può dipendere dalle condizioni di adesione. Non è prevista una commissione percentuale di rimborso, ma entrambi i KID indicano 4,52 euro di diritti fissi all’uscita. Prima di sottoscrivere, verifica le condizioni scritte che ti vengono applicate, specie se scegli il PAC: la distribuzione temporale dei versamenti incide sul costo iniziale.
Costi correnti e di transazione
Il KID LA PIC del 19 maggio 2026 stima 1,81% annuo per commissioni di gestione e altri costi amministrativi o di esercizio, sulla base dell’ultimo anno, e 0,91% annuo per costi di transazione, che possono cambiare con l’operatività. La provvigione contrattuale di gestione indicata dalla scheda della SGR è 1,75% annuo: non va confusa con la voce aggregata dell’1,81% del KID.
Nell’esempio del KID con 10.000 euro, i costi totali sono 649 euro dopo un anno e 4.627 euro dopo dieci anni, con un’incidenza annua illustrativa rispettivamente del 6,7% e del 3,9% nel periodo raccomandato. L’ipotesi di rendimento usata per il secondo calcolo è quella dello scenario moderato: l’importo a dieci anni non è una fattura fissa né la semplice somma dei tassi annui. I rendimenti della quota sono già al netto degli oneri sostenuti dal fondo; non bisogna sottrarli di nuovo ai risultati storici.
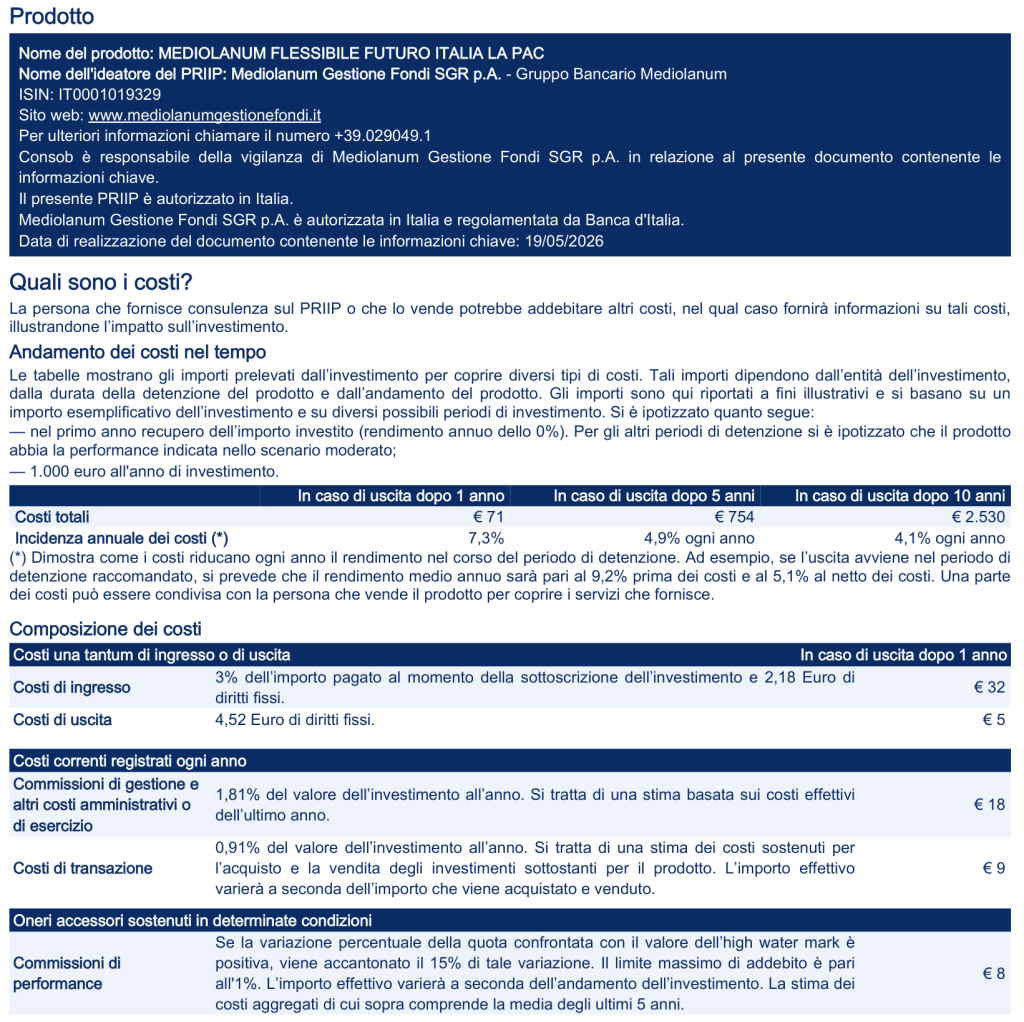
Per il PAC, nell’esempio distinto di 1.000 euro versati ogni anno, il KID stima costi totali di 71 euro dopo un anno e 2.530 euro dopo dieci anni, con incidenza annua illustrativa del 7,3% e del 4,1% rispettivamente. I due importi decennali derivano da flussi di investimento diversi e non indicano che il PAC sia più economico a parità di capitale investito subito.
Commissioni di performance
Il KID prevede una provvigione di incentivo pari al 15% della variazione positiva della quota rispetto all’high water mark. Il prospetto precisa che l’high water mark assoluto prende a riferimento i massimi raggiunti dal 1° gennaio 2022 e che la commissione è calcolata e accantonata quotidianamente nel NAV. Nell’anno solare, il limite complessivo delle provvigioni di gestione e incentivo è la provvigione di gestione maggiorata dell’1%: questo 1% è il massimo prelevabile come incentivo, applicato al minore tra il patrimonio netto del fondo del giorno precedente e quello medio nel periodo cui si riferisce la performance. Non è un 1% su ogni singola quota ogni volta che il fondo sale.
La stima riportata nell’esempio di un anno è 77 euro nel KID LA PIC e 8 euro nel KID LA PAC. Entrambe derivano da una media storica e usano importi investiti differenti; l’onere effettivo dipende dall’andamento del fondo. Questa voce può incidere anche quando il confronto con un indice esterno non è disponibile.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
La relazione annuale della SGR riporta per la classe LA un rendimento del 26,3% nel 2025, del 13,7% nel 2024, del 19,8% nel 2023 e del -10,9% nel 2022. Nel primo semestre 2026, la relazione semestrale registra +11,20% per la classe LA. Sono periodi distinti: non si sommano i rendimenti percentuali per ottenere un risultato pluriennale. Le performance riportate non includono le commissioni di sottoscrizione a carico del singolo investitore né la sua fiscalità.
Una sequenza recente favorevole non cancella gli anni negativi né assicura che il gestore replichi quei risultati. Poiché manca un benchmark ufficiale rappresentativo, non attribuire automaticamente differenze rispetto a un indice azionario italiano a bravura o inefficienza gestionale. Per valutare la tua posizione, parti dal valore effettivo delle quote e dai versamenti, dai costi di ingresso pagati e dal tempo trascorso.
Le mie opinioni su Mediolanum Flessibile Futuro Italia
Questo fondo dà accesso a una gestione flessibile orientata alle imprese italiane e può essere inserito in un PIR ordinario. Per chi cerca quella specifica esposizione e accetta le scelte discrezionali del gestore, la politica ha una logica comprensibile. La composizione al 30 giugno 2026, però, mostra una forte presenza di azioni e un peso importante delle banche: flessibile non equivale a prudente o molto diversificato geograficamente.
Il mio dubbio principale riguarda il rapporto fra libertà gestionale, rischi e costi. La quota LA combina oneri ricorrenti, transazioni e un possibile incentivo, oltre al costo d’ingresso eventualmente applicato. In cambio chiederei al fondo risultati robusti su un periodo lungo, valutati rispetto a un insieme di alternative coerenti con rischio ed esposizione, senza fingere che un singolo indice sia il suo benchmark. La convenienza non si decide dal solo vantaggio fiscale del PIR né da un semestre positivo.
Se possiedi già il fondo, controlla l’ISIN della tua classe, l’adesione PIC o PAC, il costo d’ingresso davvero pagato e il peso del fondo nel tuo patrimonio. Se stai per entrare, considera anche altri fondi bancari o postali nel tuo confronto; in caso di dubbi sulla strategia complessiva, puoi valutare una consulenza finanziaria su base indipendente. Non c’è una risposta universale «compra» o «vendi»: la scelta dipende dal ruolo che vuoi assegnare a questa esposizione e dalla tua capacità di sopportarne le oscillazioni.
Ulteriori risorse utili per approfondire
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Mediolanum Gestione Fondi SGR, Mediolanum Flessibile Futuro Italia LA PIC. Documento contenente le informazioni chiave (KID), 19 maggio 2026.
- Mediolanum Gestione Fondi SGR, Mediolanum Flessibile Futuro Italia LA PAC. Documento contenente le informazioni chiave (KID), 19 maggio 2026.
- Mediolanum Gestione Fondi SGR, Sistema Mediolanum Fondi Italia. Prospetto, documento valido dal 25 settembre 2026.
- Mediolanum Gestione Fondi SGR, Mediolanum Flessibile Futuro Italia. Relazione semestrale, dati al 30 giugno 2026.
- Mediolanum Gestione Fondi SGR, Mediolanum Flessibile Futuro Italia. Relazione annuale, dati al 30 dicembre 2025.
- Agenzia delle Entrate, Piani di risparmio a lungo termine. Circolare n. 10/E, 4 maggio 2022.
- Mediolanum Gestione Fondi SGR, Mediolanum Flessibile Futuro Italia. Scheda prodotto, consultata l’8 ottobre 2026.


0 Commenti