Azimut Trend Tassi: Opinioni, Costi e Rendimenti – IT0001055133

Il nome Azimut Trend Tassi può farti pensare a un investimento obbligazionario legato all’andamento dei tassi. Se stai valutando di sottoscriverlo, oppure lo possiedi già e vuoi capire che cosa c’è dietro ai risultati, conviene guardare oltre il nome: quali obbligazioni compra, quali rischi assume e quanto trattiene in commissioni?
Qui esamino la politica del fondo, il portafoglio più recente, i costi delle due modalità di sottoscrizione e i rendimenti confrontabili con il benchmark.
Alla fine trovi le mie opinioni, così puoi valutare se il prodotto ha un ruolo sensato nel tuo portafoglio.
Come funziona Azimut Trend Tassi
Chi gestisce il fondo
Azimut Trend Tassi è un fondo comune italiano armonizzato, gestito da Azimut Capital Management SGR, società del gruppo Azimut. È operativo dal 29 gennaio 1996, è denominato in euro e il suo ISIN è IT0001055133. La SGR decide attivamente i titoli e le esposizioni: non replica un indice. BNP Paribas S.A. – Succursale Italia è il depositario.
Il fondo mira all’accrescimento del capitale nel medio periodo. I proventi sono accumulati, quindi non distribuisce periodicamente cedole al sottoscrittore: restano nel valore della quota. Il valore unitario viene calcolato nei giorni previsti dal regolamento e puoi richiedere il rimborso delle quote su base giornaliera. Questo non equivale a una garanzia sul prezzo di rimborso.
Politica di investimento
La componente monetaria e obbligazionaria deve rappresentare normalmente almeno l’80% degli attivi. La politica prevede almeno il 70% degli attivi in strumenti di emittenti societari e fino al 30% in titoli sovrani, sovranazionali o di organismi internazionali. All’acquisto, i titoli investment grade possono pesare dal 30% al 70%; quelli non investment grade o privi di rating fino al 70%.
Sono ammesse obbligazioni convertibili contingenti, dette CoCo, fino al 20% degli attivi e una quota azionaria fino al 5%, anche in seguito alla conversione di obbligazioni. I titoli possono essere in euro o altre valute; l’esposizione al cambio, gestita attivamente, può arrivare al 30%. Il fondo può usare derivati e una leva massima pari a 2. Il KID lo qualifica ai sensi dell’articolo 6 SFDR: questa classificazione non indica un prodotto che promuove caratteristiche ambientali o sociali ai sensi dell’articolo 8.
Questi limiti contano più della parola “tassi”: nel portafoglio c’è un’esposizione significativa al credito societario, anche subordinato o ad alto rendimento. Prezzo dei bond, spread creditizi, tassi e valute possono muoversi in direzioni diverse.
Portafoglio e benchmark
Al 30 giugno 2026, la relazione semestrale registra titoli di debito quotati per il 96,244% delle attività complessive: titoli di Stato per il 14,742% e altri titoli di debito per l’81,502%. La liquidità netta è l’1,986% e le altre attività l’1,770%. Il prospetto ammette quote di altri OICR, anche collegati, fino al 10% degli attivi; nella situazione patrimoniale di quella data non risultano quote di OICR. I pesi qui e nell’elenco che segue sono sul totale delle attività, non sul patrimonio netto.
Le dieci maggiori posizioni identificate nella relazione al 30 giugno 2026 sono:
- Ethias 6,75% 05/05/2033: 3,414%;
- Stellantis NV 16/09/2174 FRN, in sterline: 3,366%;
- NN Group NV 11/09/2173 FRN: 3,024%;
- Air France-KLM FRN: 3,023%;
- BTP 2,8% scadenza 01/03/2067: 2,970%;
- Southern Co 15/09/2081 FRN: 2,915%;
- Viridium Group 4,375% 16/11/2035: 2,875%;
- Utmost Group 4% 15/12/2031, in sterline: 2,833%;
- OCP SA 22/10/2174 FRN, in dollari: 2,593%;
- BTP 4,45% scadenza 01/09/2043: 2,487%.
Sono posizioni in titoli diretti, non fondi sottostanti. Le scadenze molto lunghe e le obbligazioni a tasso variabile o subordinate meritano attenzione: il nome dell’emittente non basta a descrivere il rischio del singolo titolo. L’elenco è una fotografia, soggetta alle decisioni successive del gestore.
Il benchmark corrente è composto per il 40% dall’ICE BofA Euro Corporate, per il 40% dall’ICE BofA Euro High Yield e per il 20% dall’ICE BofA Euro Government. È un termine di confronto, non un portafoglio che il fondo promette di riprodurre. La componente high yield del parametro aiuta a capire perché la valutazione debba considerare anche il rischio di credito, oltre ai movimenti dei tassi.
Quali rischi comporta
Indicatore di rischio e rischi principali
Il KID del 7 aprile 2026 assegna al fondo un indicatore sintetico di rischio di 2 su 7, ipotizzando una detenzione di quattro anni. Il numero consente un confronto orientativo fra prodotti, ma può cambiare e non equivale a capitale protetto. In caso di disinvestimento anticipato, l’esito può discostarsi sensibilmente da quello associato all’orizzonte raccomandato.
Il documento segnala separatamente rischio di credito, di controparte e di liquidità. Se gli spread delle imprese si allargano, il valore delle obbligazioni può scendere; un rialzo dei rendimenti può colpire soprattutto i titoli più sensibili alla durata. Le emissioni subordinate e i CoCo, quando presenti, hanno rischi propri. La gestione attiva può anche creare scostamenti, positivi o negativi, dal benchmark.
Non c’è una protezione dalla performance negativa dei mercati né un rendimento minimo garantito. Il fondo è un patrimonio autonomo distinto da quello della SGR, ma questo fatto giuridico non elimina le possibili perdite dell’investimento.
Scenari di performance del KID
Nel KID dell’opzione Load del 7 aprile 2026, su un investimento esemplificativo di 10.000 euro e dopo quattro anni, lo scenario sfavorevole mostra 7.830 euro, quello moderato 10.860 euro e quello favorevole 11.830 euro, al netto dei costi del prodotto. Lo scenario di stress è anch’esso pari a 7.830 euro nell’orizzonte di quattro anni. Nel caso moderato il rendimento medio annuo illustrato è 2,1%; nel caso sfavorevole è −5,9%.
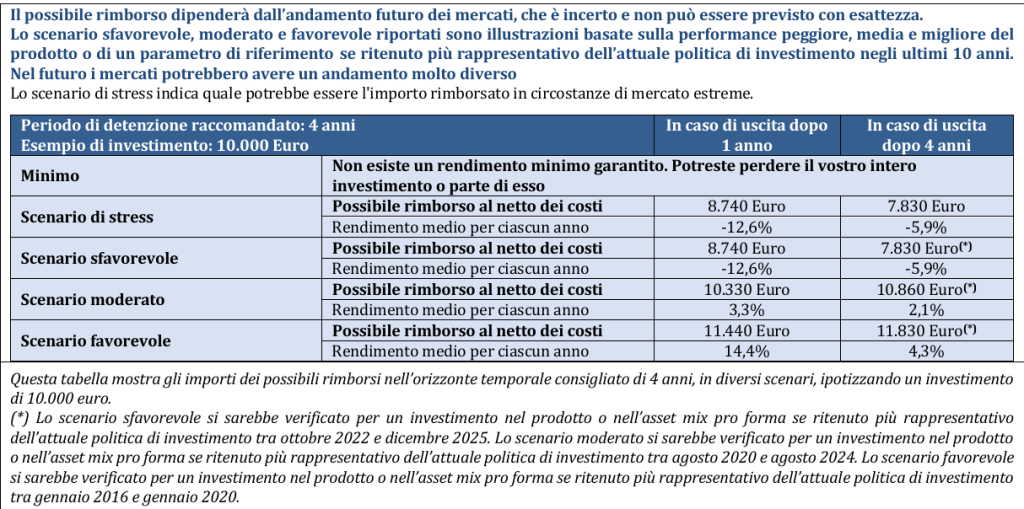
Sono simulazioni costruite con metodologie regolamentari e periodi passati, non previsioni. Non includono necessariamente tutti i costi eventualmente richiesti dal venditore o dal consulente, né la fiscalità personale. Il KID No Load del 7 aprile 2026 riporta gli stessi importi per questi scenari, pur prevedendo una diversa struttura dei costi di ingresso e uscita. Se hai già investito, l’importo effettivo dipende anche da data di sottoscrizione, prezzo delle quote e regime scelto.
Quanto costa Azimut Trend Tassi
Costi di ingresso e uscita
Alla sottoscrizione scegli fra Load e No Load. Nel regime Load è prevista una commissione di ingresso fino al 2% del versamento, mentre non è prevista una commissione di uscita. Per un piano di investimento la commissione d’ingresso può arrivare al 4%; il prospetto specifica che le aliquote di sottoscrizione variano con gli importi. Devi quindi controllare la condizione concretamente applicata prima di sottoscrivere, non fermarti al massimo del KID.
Nel regime No Load non paghi una commissione d’ingresso, ma il rimborso può essere gravato da una commissione decrescente sul controvalore delle quote rimborsate: 2,50% fino a 12 mesi, 1,75% da 12 a 24 mesi, 1% da 24 a 36 mesi e zero oltre 36 mesi. La permanenza si misura secondo le date previste dal regolamento. Un’uscita dopo poco tempo rende dunque molto diverso il costo delle due opzioni.
Il KID generico stima, per 10.000 euro e con le proprie ipotesi di rendimento, costi totali tra 420 e 470 euro in caso di uscita dopo un anno e tra 830 e 1.020 euro dopo quattro anni, a seconda dell’opzione. Non sono un addebito fisso valido per ogni investitore: importo, durata, rendimento e condizioni applicate incidono sul risultato.
Costi correnti e di transazione
La commissione annua di gestione stabilita dal prospetto è 1,75% del patrimonio netto del fondo. Non va aggiunta una seconda volta ai costi correnti di gestione e amministrazione dell’1,89% annuo indicati dal KID sulla base delle spese dell’esercizio chiuso a dicembre 2025: la voce più ampia comprende la gestione e altri costi. Può variare negli anni.
Il KID stima inoltre 0,08% annuo per le transazioni dei titoli sottostanti. Questa cifra varia con l’attività di acquisto e vendita. Per capire il peso dei costi, il medesimo documento esemplifica che, nell’opzione Load a quattro anni, un rendimento medio annuo ipotetico del 4,7% prima dei costi scenderebbe al 2,1% dopo i costi. È un’illustrazione regolamentare, non un rendimento promesso.
Commissioni di performance
La commissione di incentivo è pari al 20% della sovraperformance rispetto al benchmark, secondo le regole di recupero delle sottoperformance previste dal prospetto. Viene calcolata mediante accantonamenti durante il periodo di riferimento e prelevata con periodicità annuale. Il prospetto indica tra le condizioni una variazione positiva della quota, ma prevede anche la commissione quando il fondo registra un rendimento negativo superiore a quello del benchmark. Le due indicazioni non sono coerenti: prima di investire, chiedi alla SGR o al distributore conferma scritta del criterio applicato in questo caso.
Il KID riporta 0,18% annuo, pari a 18 euro su 10.000, come stima fondata sulla media degli ultimi cinque anni. Non è un’aliquota fissa annuale da sommare meccanicamente ai costi correnti. Il costo effettivo può cambiare con i risultati e le regole di calcolo.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
Nella relazione semestrale, dal 30 dicembre 2025 al 30 giugno 2026 il fondo ha reso 1,76%, contro 1,58% del benchmark nello stesso periodo: uno scarto di 0,18 punti percentuali. È un risultato su sei mesi circa, non un rendimento annuo né una previsione per il secondo semestre. I risultati della quota incorporano gli oneri a carico del fondo; le commissioni individuali d’ingresso e uscita incidono invece sul rendimento del singolo investitore.
Il documento ufficiale sui risultati passati, esatto al 1° gennaio 2026, mostra questi rendimenti annuali in euro, fondo contro benchmark:
- 2022: fondo −10,2%, benchmark −13,7%;
- 2023: fondo +9,5%, benchmark +9,5%;
- 2024: fondo +9,2%, benchmark +5,8%;
- 2025: fondo +3,4%, benchmark +3,5%.
Le performance del fondo sono al netto delle spese correnti, ma escludono le commissioni personali di ingresso e uscita. Il benchmark è cambiato nel corso della serie decennale e la politica d’investimento del fondo è stata modificata il 16 luglio 2021: i risultati anteriori non descrivono la strategia corrente. Anche i quattro anni elencati alternano esiti molto diversi; la serie passata non garantisce che un anno favorevole si ripeta.
Il confronto più utile è quindi partire dai risultati riferiti alla politica corrente, con date e benchmark omogenei, e chiedersi se il rendimento ottenuto compensi il rischio di credito e i costi sostenuti. Per chi possiede già quote, contano anche il prezzo effettivo d’acquisto e le commissioni del regime scelto: la performance pubblicata dal fondo non coincide automaticamente con il tuo rendimento personale.
Le mie opinioni su Azimut Trend Tassi
La mia opinione parte da un punto concreto: questo non è un semplice parcheggio di liquidità. Il portafoglio al 30 giugno 2026 è composto prevalentemente da obbligazioni societarie e include diversi titoli a scadenza molto lunga e in valute diverse dall’euro. Il benchmark attribuisce il 40% all’high yield. L’indicatore 2 su 7 va letto insieme a queste esposizioni e all’orizzonte di quattro anni, senza interpretarlo come assenza di possibili perdite.
La gestione attiva può cambiare il portafoglio e cercare opportunità tra obbligazioni societarie e governative. È ciò che il fondo offre in cambio del costo. Ma 1,89% di costi correnti, le transazioni, l’eventuale incentivo e la possibile commissione di ingresso o uscita pongono una soglia impegnativa: per il sottoscrittore non basta che il mercato obbligazionario salga, il risultato deve essere soddisfacente dopo tutte le spese applicabili. Non sottraggo nuovamente i costi già riflessi nel valore della quota quando giudico il risultato contro il benchmark.
Se hai già il fondo, prima di decidere se mantenerlo ricostruisci l’importo investito, la data, il regime Load o No Load e il controvalore corrente. Se stai valutando di entrare, confronta la strategia con il ruolo che vuoi dare all’obbligazionario nel portafoglio, il tuo orizzonte e la tua tolleranza a oscillazioni e perdite. Una scelta di investimento sensata nasce dall’insieme del portafoglio, non dal numero SRI o da un semestre positivo presi isolatamente.
Puoi approfondire anche altri fondi bancari o postali per capire quali caratteristiche confrontare. Se cerchi un parere personalizzato sul portafoglio, considera la consulenza finanziaria su base indipendente. La mia preferenza resta per le decisioni che sai spiegare con obiettivi, rischi, costi e tempi alla mano.
Ulteriori risorse utili per approfondire
Se vuoi costruire un metodo prima di scegliere il prossimo strumento, parti dai percorsi di Affari Miei e dal quiz per capire meglio il tuo profilo di investitore.
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Azimut Capital Management SGR, Azimut Trend Tassi. Documento contenente le informazioni chiave, generico e opzioni Load e No Load, 7 aprile 2026.
- Azimut Capital Management SGR, Azimut Trend Tassi. Prospetto, Parte I, documento valido dal 4 agosto 2026; Parte II, dati al 30 dicembre 2025, documento valido dall’8 aprile 2026.
- Azimut Capital Management SGR, Fondi Azimut. Regolamento di gestione, versione 1° gennaio 2025.
- Azimut Capital Management SGR, Azimut Trend Tassi. Relazione semestrale di gestione, dati al 30 giugno 2026, pp. 28–33.
- Azimut Capital Management SGR, Azimut Trend Tassi. Relazione annuale di gestione, esercizio chiuso al 30 dicembre 2025.
- Azimut Capital Management SGR, Azimut Trend Tassi. Risultati ottenuti nel passato, dati esatti al 1° gennaio 2026.


0 Commenti