ETF da Tenere per Sempre, Ecco i migliori fondi da Cassettista: Quali ETF Comprare per Tenerli in Portafoglio?

Quando si parla di ETF da tenere per sempre, l’idea è piuttosto semplice: scegliere strumenti solidi, smettere di inseguire la moda del momento e lasciare al tempo la possibilità di fare il suo lavoro. “Per sempre”, naturalmente, non significa comprare e dimenticarsi di tutto.
In questa guida mettiamo prima a fuoco i criteri che contano davvero, dall’indice ai costi, e poi guardiamo alle quattro aree azionarie più presenti nei portafogli europei: mondo, Stati Uniti, Europa e mercati emergenti.
Per ogni area ho scelto due ETF UCITS conosciuti e largamente utilizzati. Sono esempi utili per orientarsi, non una graduatoria e soprattutto non otto prodotti da comprare tutti insieme.
L’obiettivo è capire perché alcuni ETF vengono considerati adatti al lunghissimo periodo, quali differenze si nascondono dietro nomi simili e come evitare sovrapposizioni inutili.
ETF da tenere per sempre: che cosa significa davvero
Partiamo da un equivoco frequente: non esiste un ETF che salga sempre. Un prodotto può meritarsi l’etichetta “da tenere per sempre” quando segue un mercato ampio e comprensibile, costa poco e continua a fare il lavoro per cui lo hai inserito in portafoglio.
Nel frattempo attraverserà anni buoni e anni complicati. Anche un ETF con migliaia di società può scendere parecchio, perché diversificare riduce il peso del singolo titolo ma non elimina le oscillazioni dell’intero mercato.
Il vero vantaggio del “compra e tieni” è quindi comportamentale: ti aiuta a non cambiare rotta ogni volta che arriva una notizia o che un altro indice sembra correre di più. Ogni tanto, però, va controllato che fondo, costi e obiettivi siano ancora quelli di partenza.
Prima dell’ETF vengono obiettivi orizzonte e rischio
Prima del ticker viene una domanda molto più concreta: a che cosa servono questi soldi e quando potrebbero servirti? Da qui discendono l’orizzonte, il rischio che puoi sostenere e la quota da destinare alle azioni.
Avere vent’anni davanti non rende automaticamente sensato un portafoglio tutto azionario. Contano reddito, spese future, patrimonio già accumulato e soprattutto la tua reazione quando i mercati scendono. Due persone della stessa età possono arrivare a scelte molto diverse.
Per la stessa ragione non esiste “l’ETF migliore” in assoluto. Un S&P 500, un globale e un obbligazionario fanno mestieri diversi: il punto è assegnare a ciascuno un ruolo preciso.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Come scegliere un ETF per il lungo periodo
Una volta deciso quale esposizione ti serve, confrontare gli ETF diventa molto più semplice. Il TER conta, certo, ma fermarsi alla seconda cifra decimale può far perdere di vista tutto il resto.
Indice diversificazione e concentrazione
L’indice è il motore dell’ETF: decide quali titoli entrano, quali restano fuori e quanto pesa ciascuno. Prima del nome dell’emittente conviene quindi guardare paesi, settori, dimensione delle società e regole di selezione.
L’S&P 500, per esempio, dà accesso alle grandi società statunitensi. Molte realizzano ricavi in tutto il mondo, ma l’esposizione resta concentrata sul mercato azionario americano e sulle aziende a maggiore capitalizzazione. L’MSCI Emerging Markets copre invece circa ventiquattro mercati emergenti, con pesi che cambiano nel tempo e una concentrazione rilevante nei paesi e nelle società più grandi dell’indice.
E qui c’è una trappola comune: più ETF non significa per forza più diversificazione. Due fondi sullo stesso indice sono alternative, non due nuovi pezzi di portafoglio. E anche indici diversi possono contenere in gran parte le stesse società.
Costi totali e qualità della replica
Il TER indica una parte dei costi trattenuti ogni anno dal fondo. Su 10.000 euro, un TER dello 0,07% equivale a circa 7 euro all’anno e uno dello 0,18% a circa 18 euro, prima di considerare l’andamento dell’investimento. Sono calcoli illustrativi: il costo effettivo varia con il valore del capitale.
Al TER si aggiungono lo spread tra prezzo di acquisto e vendita, le commissioni dell’intermediario e gli eventuali costi del piano di accumulo. Per chi effettua versamenti piccoli e frequenti, questi importi possono pesare più della differenza di pochi centesimi di TER.
Va poi osservata la tracking difference, cioè lo scostamento effettivo tra il rendimento del fondo e quello dell’indice in periodi omogenei. Un ETF può avere un TER basso ma replicare peggio di un concorrente. La tracking difference storica non garantisce quella futura, ma descrive ciò che il fondo ha realizzato al netto dei propri meccanismi operativi.
Replica e prestito titoli
Gli ETF a replica fisica acquistano tutti o una parte rappresentativa dei titoli dell’indice. Quelli a replica sintetica usano invece contratti derivati per ottenere il rendimento del benchmark. La replica sintetica non è automaticamente peggiore, ma introduce una struttura e un rischio di controparte che devono essere compresi.
Un fondo fisico può usare il campionamento, soprattutto quando l’indice contiene molti titoli, e può svolgere attività di prestito titoli. Il prestito può generare ricavi per il fondo, ma comporta rischi operativi e di controparte. Prospetto, KID e documenti dell’emittente spiegano metodo, garanzie e limiti.
Dimensione liquidità e continuità del fondo
Un patrimonio ampio e una storia operativa lunga possono ridurre il rischio commerciale che l’emittente decida di chiudere o fondere il fondo. Non esiste però una soglia che garantisca la sopravvivenza di un ETF.
La liquidità va valutata anche attraverso lo spread e la qualità delle quotazioni, non soltanto contando gli scambi visibili su una singola Borsa. Gli ETF utilizzano market maker e un mercato primario di creazione e rimborso delle quote, ma in condizioni difficili gli spread possono comunque allargarsi.
Se un ETF viene liquidato o incorporato, non significa automaticamente che il patrimonio sia scomparso. L’operazione può però produrre rimborsi, tempi tecnici, costi di reinvestimento e conseguenze fiscali. Anche questo è un motivo per controllare periodicamente gli avvisi dell’emittente.
Accumulo o distribuzione
Un ETF ad accumulazione trattiene nel fondo i proventi ricevuti e li reinveste. Un ETF a distribuzione li versa periodicamente agli investitori. La prima soluzione facilita il reinvestimento automatico; la seconda genera flussi di cassa che possono essere utili a chi cerca una rendita.
Non esiste una scelta universalmente migliore. Contano l’obiettivo, i costi di reinvestimento e il trattamento fiscale applicabile. Prima di decidere conviene verificare la classe esatta tramite ISIN, perché lo stesso fondo può esistere in versioni ad accumulazione e a distribuzione con nomi molto simili.
Valuta di quotazione ed esposizione valutaria
Comprare un ETF in euro non elimina il rischio di cambio degli investimenti sottostanti. La valuta di negoziazione indica la moneta usata per comprare e vendere la quota su quella Borsa; l’esposizione dipende invece dai titoli detenuti e dall’eventuale copertura valutaria dichiarata dal fondo.
Un ETF sull’S&P 500 negoziato in euro resta esposto soprattutto alle società statunitensi e al dollaro, salvo una specifica classe con copertura. La dicitura “EUR hedged” segnala una politica di copertura, che ha costi e non elimina ogni scostamento.
Gli ETF azionari che ricorrono nei portafogli europei
Per scegliere le aree da raccontare non mi sono basato sulle mode del momento. Ho guardato all’European ETF Industry Review H1 2026 di LSEG Lipper: al 30 giugno 2026 le quattro maggiori categorie azionarie per patrimonio erano Stati Uniti con 732,2 miliardi di euro, globale con 616,1 miliardi, Europa con 248,2 miliardi ed emergenti globali con 177,2 miliardi.
Anche i flussi del semestre raccontano una forte preferenza per queste aree: 65,9 miliardi sul globale, 27,9 miliardi sugli Stati Uniti, 15,7 miliardi sugli emergenti e 7,1 miliardi sull’Europa. Il dato europeo richiede però una precisazione: il saldo del semestre è positivo, ma nel secondo trimestre la categoria ha registrato deflussi in tutti e tre i mesi.
Sono numeri che spiegano che cosa gli investitori europei hanno detenuto e comprato, non che cosa salirà domani. Ci aiutano però a individuare gli ETF che molti considerano “per sempre”. Per ogni area ne vediamo due molto conosciuti: prendili come esempi da confrontare, non come una lista della spesa.
ETF azionari internazionali
L’iShares Core MSCI World UCITS ETF USD Acc, con ISIN IE00B4L5Y983 e ticker SWDA su Borsa Italiana, replica con campionamento l’MSCI World. È domiciliato in Irlanda, accumula i proventi e applica un TER dello 0,20% annuo. L’indice copre società a grande e media capitalizzazione dei mercati sviluppati: non comprende quindi i mercati emergenti.
Il Vanguard FTSE All-World UCITS ETF USD Accumulating, ISIN IE00BK5BQT80 e ticker VWCE su Borsa Italiana, replica fisicamente il FTSE All-World. È domiciliato in Irlanda, accumula i proventi e applica costi correnti dello 0,14% annuo. A differenza dell’MSCI World, il suo indice comprende sia mercati sviluppati sia mercati emergenti.
Questi due ETF non sono equivalenti: entrambi offrono una base internazionale molto ampia, ma VWCE include già gli emergenti mentre SWDA no. La scelta dell’indice viene prima del confronto sui costi.
ETF azionari sugli Stati Uniti
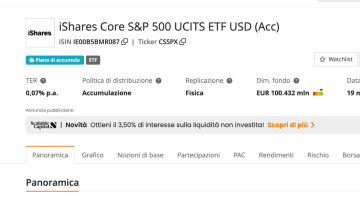
L’iShares Core S&P 500 UCITS ETF USD Acc, ISIN IE00B5BMR087 e ticker CSSPX su Borsa Italiana, replica fisicamente l’S&P 500. È domiciliato in Irlanda, accumula i proventi e applica un TER dello 0,07% annuo.
Il Vanguard S&P 500 UCITS ETF USD Accumulating, ISIN IE00BFMXXD54 e ticker VUAA su Borsa Italiana, segue lo stesso indice con replica fisica. È domiciliato in Irlanda, accumula i proventi e applica costi correnti dello 0,07% annuo.
I due fondi sono alternative per ottenere un’esposizione alle grandi società statunitensi. Acquistarli entrambi non aggiunge una nuova area geografica. Inoltre l’S&P 500 non coincide con il mercato mondiale, anche se molte società dell’indice realizzano ricavi in più paesi.
ETF azionari europei
L’iShares Core MSCI Europe UCITS ETF EUR Acc, ISIN IE00B4K48X80 e ticker SMEA su Borsa Italiana, replica con campionamento l’MSCI Europe. È domiciliato in Irlanda, accumula i proventi e applica un TER dello 0,12% annuo.
L’Amundi Core STOXX Europe 600 UCITS ETF Acc, ISIN LU0908500753 e ticker MEUD su Euronext Milan, replica fisicamente lo STOXX Europe 600. È domiciliato in Lussemburgo, accumula i proventi e applica costi di gestione dello 0,07% annuo.
Entrambi consentono di dare un peso esplicito all’Europa, ma seguono benchmark diversi. Prima di scegliere conviene confrontare copertura, pesi dei paesi e dei settori, qualità della replica e costi complessivi, non soltanto il TER.
ETF azionari sui mercati emergenti
L’iShares Core MSCI Emerging Markets IMI UCITS ETF Acc, ISIN IE00BKM4GZ66 e ticker EIMI su Borsa Italiana, replica con campionamento l’MSCI Emerging Markets Investable Market Index. È domiciliato in Irlanda, accumula i proventi e applica un TER dello 0,18% annuo. L’indice comprende società a grande, media e piccola capitalizzazione dei mercati emergenti.
Il Vanguard FTSE Emerging Markets UCITS ETF USD Distributing, ISIN IE00B3VVMM84 e ticker VFEM su Borsa Italiana, replica fisicamente il FTSE Emerging Index. È domiciliato in Irlanda, distribuisce i proventi ogni trimestre e applica costi correnti dello 0,17% annuo.
Anche qui i benchmark non coincidono perfettamente e possono classificare alcuni paesi in modo diverso. I mercati emergenti aggiungono esposizioni geografiche e societarie, ma presentano rischi politici, valutari e di liquidità generalmente più elevati rispetto ai mercati sviluppati.
Un ETF globale oppure una costruzione per aree
A questo punto potresti chiederti se servano davvero quattro ETF. La risposta è no: queste aree non sono caselle da riempire tutte. Una strada semplice è usare un ETF globale come cuore della parte azionaria, controllando se comprende anche gli emergenti. Il FTSE All-World li include, l’MSCI World no.
L’alternativa è costruire la parte azionaria per aree, combinando per esempio Stati Uniti, Europa ed emergenti. Hai più controllo sui pesi, ma anche più decisioni da prendere e più lavoro di ribilanciamento.
Se aggiungi un ETF sugli Stati Uniti o sull’Europa a un globale, quasi sempre stai aumentando intenzionalmente il peso di un’area che possiedi già. Può essere una scelta legittima, purché sia chiaro che non nasce nuova diversificazione dal semplice aumento del numero di strumenti.
E soprattutto: questa selezione non è un consiglio di portafoglio. Abbiamo citato alcuni ETF azionari largamente comprati e spesso considerati “per sempre”, ma un portafoglio ideale non si esaurisce qui. In base agli obiettivi dovrebbe comprendere anche obbligazioni, materie prime e, quando hanno un ruolo preciso, esposizioni settoriali. Prima viene l’asset allocation complessiva; solo dopo arrivano i singoli ETF.
Per approfondire puoi leggere la guida sui migliori ETF e quella dedicata alla costruzione di un portafoglio ETF. Sono contenuti distinti da questa pagina: qui il punto centrale resta la durata della scelta e il metodo con cui controllarla nel tempo.
Vantaggi e rischi degli ETF di lungo periodo
Il bello degli ETF è che con una sola operazione puoi investire in centinaia o migliaia di società, sapendo quale indice stai seguendo e quanto costa il fondo. Nei prodotti più ampi, il destino del portafoglio non dipende da una singola azienda.
Il rovescio della medaglia è che l’ETF si porta dietro i rischi di ciò che contiene. Un globale scende quando scendono i mercati, un settoriale può essere molto concentrato e un obbligazionario può soffrire quando cambiano tassi e qualità degli emittenti.
Per me il vantaggio più importante del lungo periodo resta la disciplina: avere una strategia decisa prima riduce la tentazione di comprare dopo i rialzi e vendere nel momento peggiore. Deve però essere una strategia che riesci davvero a sostenere.
Quando controllare o rivedere un ETF
Tenere un ETF a lungo non vuol dire aprire l’home banking ogni mattina. Per molte strategie basta un controllo annuale, più una verifica quando cambia qualcosa di importante. In quell’occasione puoi chiederti:
- se l’obiettivo, l’orizzonte e la capacità di sopportare perdite sono cambiati;
- se il peso delle diverse componenti si è allontanato dall’asset allocation stabilita;
- se indice, politica di investimento, TER, replica o gestione dei proventi sono stati modificati;
- se l’emittente ha annunciato fusioni, liquidazioni o cambi di denominazione;
- se tracking difference, dimensione, spread e liquidità restano coerenti con le alternative disponibili.
Cambiare ETF, però, non è gratis: tra commissioni, spread e fiscalità, il vantaggio di un TER appena più basso può sparire in fretta. Una sostituzione dovrebbe nascere da un cambiamento concreto, non dalla classifica dell’ultimo anno.
Opinioni di Affari Miei
La mia opinione è che gli ETF davvero adatti al lungo periodo siano spesso quelli più noiosi: indice chiaro, costi bassi, buona dimensione e nessuna promessa miracolosa. Il loro valore sta nel ruolo che svolgono, non nell’etichetta “migliore”.
Globale, Stati Uniti, Europa ed emergenti sono presenze abituali nei portafogli europei, ma non sono quattro acquisti obbligatori. Puoi partire da un globale oppure costruire la parte azionaria per aree; in entrambi i casi devi sapere quali mercati possiedi e con quali pesi.
Cercherei quindi mercati e indici comprensibili, eviterei doppioni e guarderei ai costi complessivi. Accumulazione e distribuzione sono modalità diverse di gestire gli stessi proventi: la scelta dipende da ciò che vuoi ottenere, non crea rendimento dal nulla.
E non fermarti alla parte azionaria. Gli ETF citati qui possono essere ottimi mattoni, ma un portafoglio si giudica nel suo insieme, insieme a obbligazioni, materie prime, eventuali settoriali e liquidità. È lì che si decide quanto rischio stai davvero prendendo.
Domande frequenti
Un ETF può davvero essere tenuto per sempre
Può restare in portafoglio per molti anni se continua a essere coerente con obiettivi e asset allocation. Deve comunque essere controllato perché il fondo, l’indice, i costi e la situazione dell’investitore possono cambiare.
Che cosa succede se un ETF chiude
L’emittente può liquidare il fondo o incorporarlo in un altro. L’investitore riceve le comunicazioni previste e l’operazione può comportare rimborso delle quote o conversione, secondo i documenti ufficiali. Vanno valutati tempi, costi di reinvestimento e conseguenze fiscali.
Meglio accumulazione o distribuzione
Dipende dall’obiettivo. L’accumulazione reinveste i proventi dentro il fondo; la distribuzione genera flussi periodici. Bisogna confrontare anche fiscalità, costi di reinvestimento e necessità di reddito.
Un indice statunitense è sufficiente per il lungo periodo
L’S&P 500 offre un’esposizione ampia alle grandi società statunitensi, ma resta concentrato su un solo paese e sulle aziende a maggiore capitalizzazione. La sua adeguatezza dipende dalle altre componenti del portafoglio e dal rischio che vuoi assumere.
Un solo ETF globale può bastare
Un ETF globale può coprire migliaia di società e semplificare la parte azionaria. Non stabilisce però da solo quanta parte del patrimonio debba essere azionaria, obbligazionaria o liquida. La decisione principale resta l’asset allocation.
La quotazione in euro elimina il rischio di cambio
No. La valuta di negoziazione riguarda l’acquisto e la vendita della quota. L’esposizione valutaria dipende dai titoli detenuti e dall’eventuale copertura dichiarata dal fondo.
Ogni quanto va controllato un ETF
Un controllo annuale può essere sufficiente per molte strategie di lungo periodo, oltre alle verifiche necessarie quando cambiano obiettivi personali o documenti del fondo. Controllare non significa necessariamente intervenire.
Ulteriori risorse utili per approfondire
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:



0 Commenti