BancoPosta Distribuzione Attiva: Caratteristiche, Costi e Opinioni – Recensione Completa

Se stai valutando di sottoscrivere BancoPosta Distribuzione Attiva, oppure lo hai già in portafoglio, è probabile che la distribuzione trimestrale abbia attirato la tua attenzione.
In questa recensione vediamo dove investe il fondo, come funziona la distribuzione, quali costi sostiene l’investitore e che cosa dicono i documenti sui rischi e sui risultati passati.
Il fondo ha codice ISIN IT0005107591 ed è denominato in euro. I dati puntuali citati di seguito sono quelli dei documenti ufficiali disponibili alla data di questa revisione.
Cominciamo!
BancoPosta Fondi SGR: una presentazione
BancoPosta Fondi SGR è la società di gestione del risparmio del Gruppo Poste Italiane. Il fondo è istituito e gestito dalla SGR, mentre la gestione degli investimenti è delegata ad Amundi SGR. Le quote sono collocate da Poste Italiane.
Un dettaglio utile per leggere i risultati storici: il prodotto si chiamava in precedenza BancoPosta Selezione Attiva. Dal 1° ottobre 2024 sono entrate in vigore modifiche alla politica d’investimento che lo hanno trasformato in un fondo a distribuzione trimestrale, con la denominazione attuale.
I rendimenti degli anni precedenti appartengono dunque alla storia dello stesso fondo, ma sono stati ottenuti prima di questo cambiamento.
BancoPosta Distribuzione Attiva: le caratteristiche principali
BancoPosta Distribuzione Attiva è un fondo comune aperto, flessibile e multiasset. Punta a una crescita moderata del capitale nel medio periodo e investe soprattutto in strumenti che generano reddito.
La crescita e la distribuzione sono obiettivi, non promesse di rendimento o di restituzione del capitale.
In cosa investe il fondo
Il regolamento consente al gestore di investire almeno il 50% delle attività in strumenti monetari e obbligazionari, anche tramite altri fondi o ETF.
La componente azionaria può arrivare al 40%; fino al 30% delle attività può essere esposto a emittenti dei Paesi emergenti. Sono ammessi anche strumenti con qualità creditizia inferiore a investment grade o privi di rating, entro i limiti previsti, e l’uso di derivati.
La duration del portafoglio non deve superare sei anni.
Questi sono i limiti della politica d’investimento, non la fotografia costante del portafoglio. Nella scheda mensile di luglio 2026, gli strumenti obbligazionari rappresentavano il 71,30% del valore patrimoniale netto e quelli azionari il 24,40%.
La stessa scheda indicava una duration di 3,93 anni e un’esposizione valutaria in euro del 71,85%.
La voce «liquidità/altro» risentiva anche delle posizioni in derivati: non si può leggere la ripartizione sommando semplicemente le percentuali come se fossero solo titoli e contanti.
Il fondo promuove caratteristiche ambientali e sociali ai sensi dell’articolo 8 del regolamento SFDR. Questa classificazione descrive gli impegni dichiarati nella documentazione e non garantisce un rendimento migliore o l’assenza di rischi.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Il benchmark di riferimento
Il fondo è gestito attivamente senza un benchmark rappresentativo della politica d’investimento. La SGR indica invece una misura di volatilità annualizzata attesa, orientativamente pari all’8%.
La mancanza di un indice ufficiale non impedisce di valutare il fondo.
Richiede però più attenzione: per giudicare i risultati bisogna guardare i rendimenti nel tempo, il rischio assunto, le distribuzioni e i costi, scegliendo eventuali confronti coerenti con la composizione e con il periodo esaminato.
Non sarebbe corretto prendere un qualunque ETF obbligazionario e dichiararlo equivalente a un fondo che può detenere anche azioni, valuta estera e derivati.
Come funziona la distribuzione dei proventi
Il fondo prevede una distribuzione trimestrale, ma non una cedola fissa o garantita. L’importo viene deliberato di volta in volta. Nel 2026 la SGR ha deliberato 0,0561 € per quota a febbraio, 0,05680 € ad aprile e 0,05508 € a luglio.
Sono importi per quota, non percentuali sul capitale investito, e non autorizzano a stimare come certe le distribuzioni future.
Quando il provento viene staccato, il valore della quota ne tiene conto. Inoltre, la SGR avverte che quanto distribuito può essere superiore al risultato effettivo della gestione nel periodo: in quel caso si tratta, almeno in parte, di un rimborso del valore della quota. Ricevere denaro sul conto non significa aver guadagnato quella stessa somma.
Per valutare l’investimento occorre considerare insieme le somme ricevute e la variazione del valore delle quote, al netto dei costi e tenendo conto della fiscalità personale.
La pagina ufficiale specifica anche che, se l’importo spettante al partecipante non supera 25 € in un trimestre, viene reinvestito nel fondo al netto degli eventuali oneri fiscali, senza diritti o spese di reinvestimento.
È un dettaglio pratico da controllare se il tuo obiettivo è ricevere materialmente un flusso periodico.
Come si sottoscrive
La sottoscrizione può avvenire con un versamento unico (PIC) a partire da 500 €, con versamenti successivi da almeno 100 €.
In alternativa è disponibile un piano di accumulo (PAC): l’eventuale versamento iniziale è di 50 € e le rate periodiche sono di 50 € o multipli, con frequenza mensile, bimestrale, trimestrale o semestrale.
La durata prevista del PAC va da uno a dodici anni. Le condizioni economiche vanno controllate nel documento pertinente alla modalità scelta.
Profilo di rischio e orizzonte temporale
Il KID valido dal 27 febbraio 2026 attribuisce al fondo un indicatore sintetico di rischio di 3 su 7 e indica un periodo di detenzione raccomandato di 5 anni.
L’indicatore è calcolato assumendo proprio quel periodo: non significa che il valore della quota sia stabile o che cinque anni eliminino la possibilità di perdere denaro. Il fondo non offre protezione del capitale.
I costi di BancoPosta Distribuzione Attiva
Il KID 2026 distingue queste voci per il PIC:
- Ingresso: 2% dell’importo versato, più 3,50 € di diritti fissi, secondo l’esempio del KID. Prima di sottoscrivere è utile verificare le condizioni effettivamente applicate nel proprio caso.
- Uscita: 3,50 € di diritti fissi indicati nel KID.
- Gestione e altri costi amministrativi o di esercizio: stima dell’1,04% all’anno del valore dell’investimento, basata sui costi effettivi dell’ultimo anno.
- Transazioni del portafoglio: stima dello 0,16% all’anno; l’importo effettivo varia con gli acquisti e le vendite degli investimenti sottostanti.
- Commissioni di performance: la stima aggregata riportata dal KID è zero per il periodo considerato; questo non è un costo annuo aggiuntivo da inventare nel confronto.
Il documento riporta, per un investimento illustrativo di 10.000 €, costi totali stimati di 324 € in caso di uscita dopo un anno e di 807 € dopo cinque anni, alle ipotesi indicate nel KID. Le corrispondenti incidenze annuali illustrate sono 3,3% e 1,6%.
Questi importi comprendono più voci: non vanno sommati di nuovo alle singole percentuali.
Allo stesso modo, i costi di gestione già riflessi nel valore delle quote non vanno sottratti una seconda volta dai rendimenti pubblicati.
Per capire se questi costi sono ragionevoli, puoi confrontarli con quelli di altri fondi bancari o postali che offrano una combinazione simile di obbligazioni, azioni e distribuzioni periodiche. Guarda insieme costi d’ingresso, spese ricorrenti, rischio e composizione: due prodotti che distribuiscono proventi non sono necessariamente paragonabili.
Un’altra possibilità è confrontare il costo complessivo del fondo con quello di un portafoglio costruito attraverso una consulenza su base indipendente. In quel caso devi considerare la parcella del consulente, il costo degli strumenti scelti e le eventuali spese di negoziazione.
Un ETF può avere spese di gestione inferiori, ma il suo costo, preso da solo, non descrive quello dell’intero portafoglio né il lavoro necessario per costruirlo e seguirlo. Il confronto ha senso quando metti a fianco soluzioni complete, adatte allo stesso obiettivo e a un livello di rischio comparabile.
Scenari di performance del KID
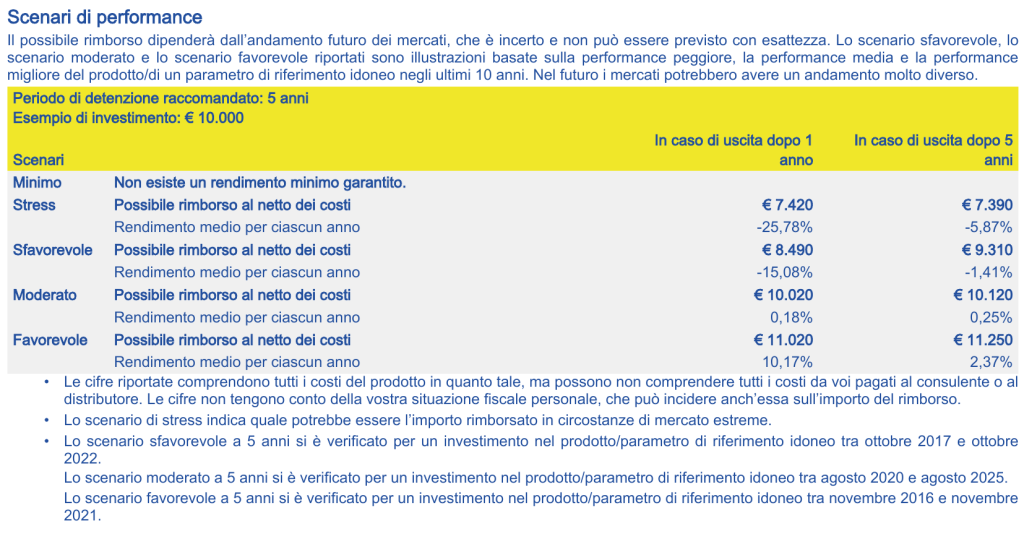
Il KID 2026 propone scenari per un investimento iniziale di 10.000 € mantenuto per il periodo raccomandato di 5 anni. Indica un possibile rimborso di 7.390 € nello scenario di stress, 9.310 € nello scenario sfavorevole, 10.120 € in quello moderato e 11.250 € in quello favorevole.
Nel caso moderato, il rendimento medio illustrato è pari allo 0,25% annuo al netto dei costi del prodotto, secondo le ipotesi del documento.
Queste cifre sono illustrazioni costruite secondo le regole del KID, non previsioni né soglie massime di perdita o di guadagno.
Possono inoltre non comprendere tutti i costi dovuti al distributore o al consulente e non tengono conto della situazione fiscale individuale.
Rendimenti storici: come leggerli
La scheda BancoPosta di luglio 2026 riporta un rendimento annuale del −12,7% nel 2022, del +5,2% nel 2023, del +3,8% nel 2024 e del +9,4% nel 2025. Sono dati storici pubblicati dalla SGR, indicati al lordo della tassazione a carico dell’investitore.
Non sono gli scenari del KID e non promettono risultati analoghi in futuro.
La lettura della serie richiede inoltre una cautela: la trasformazione in fondo a distribuzione trimestrale è avvenuta il 1° ottobre 2024.
I risultati degli anni precedenti descrivono il prodotto prima di quella modifica. Per chi valuta oggi il fondo, è utile guardare anche a come evolvono nel tempo sia le distribuzioni sia il valore delle quote.
Il regime fiscale
Per l’investitore persona fisica, il prospetto descrive in generale una ritenuta del 26% sui proventi del fondo. La quota di proventi riferibile ai titoli pubblici italiani ed equiparati e a determinati titoli pubblici esteri beneficia del trattamento che ne preserva la tassazione al 12,5%.
La percentuale pertinente viene determinata secondo i dati comunicati dalla SGR; non è corretto applicare a tutto il fondo una sola aliquota del 12,5% solo perché possiede obbligazioni governative.
Opinioni di Affari Miei su BancoPosta Distribuzione Attiva
Il fondo può interessare chi vuole affidare la gestione di un portafoglio diversificato e apprezza l’idea di una distribuzione periodica. La soglia di accesso è contenuta e il gestore può modificare le esposizioni entro limiti ampi.
Per alcuni investitori, questa semplicità operativa ha un valore.
Ci sono però aspetti da valutare con attenzione. La distribuzione non coincide con il rendimento, non è fissa e può accompagnarsi a una riduzione del valore della quota.
Il portafoglio può assumere rischi azionari, obbligazionari e valutari; il livello 3 su 7 non rende l’investimento equivalente a un deposito.
I costi meritano un confronto concreto. Qui il KID indica un 2% all’ingresso, oltre ai diritti fissi, e stima ogni anno 1,04% per gestione e altri costi e 0,16% per le transazioni. L’ingresso pesa in particolare se esci dopo poco tempo; le spese ricorrenti incidono finché mantieni l’investimento.
Per capire se la semplicità offerta dal fondo vale quello che paghi, confronta i costi e le caratteristiche con altri fondi bancari o postali simili e con una soluzione costruita tramite consulenza finanziaria su base indipendente. In quest’ultimo caso il confronto deve includere anche la parcella della consulenza e i costi degli strumenti scelti: non basta guardare il prezzo di un singolo ETF.
Infine, la gestione flessibile lascia al gestore scelte che l’investitore non controlla direttamente, come l’esposizione alle azioni, ai mercati e alla duration obbligazionaria.
Se hai già questo fondo, una domanda utile è: quanto ho incassato dalle distribuzioni e quanto valgono oggi le mie quote rispetto al capitale versato e ai costi sostenuti?
Solo guardando questi elementi insieme puoi farti un’idea del risultato.
Se lo stai confrontando con altre soluzioni, parti dai tuoi obiettivi, dall’orizzonte temporale e dal ruolo che dovrebbe avere nel portafoglio; il flusso trimestrale, da solo, non basta per scegliere.
Ulteriori risorse utili per approfondire
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:



0 Commenti