Comprare Casa è un Rischio o un Affare? Bibbia sugli Investimenti Immobiliari: Casi di Studio Concreti e Consigli Fondamentali [2026]

Ogni volta che parlo di soldi, inevitabilmente il discorso cade sul tema immobili: comprare casa è un pallino nella testa di noi italiani che, tuttavia, tendiamo a fare confusione tra l’acquisto ad uso abitativo ed il concetto di investimento immobiliare che è tutt’altra cosa. Come iniziare a investire in immobili?
In questo articolo proveremo a fare chiarezza sui seguenti temi:
Come fare i migliori investimenti immobiliari
Piccola premessa: se stai leggendo questo articolo è molto probabile che ti sia posto almeno una volta in vita tua il problema di investire nel mattone o che la cosa, in ogni caso, ti affascini.
La ricchezza, del resto, tende a manifestarsi nei beni materiali: quante volte hai pensato ad una persona che ritieni ricca, o quanto meno benestante, ed hai iniziato mentalmente a ricostruire le sue proprietà immobiliari e terriere?
Tuttavia il concetto di ricchezza in termini di patrimonio immobiliare o di beni “tangibili” non coincide sempre con la ricchezza finanziaria, che è tutt’altra cosa.
Te lo dico francamente per smontare l’equazione “tante case = tanta ricchezza” che sovente è nella testa dei miei interlocutori.
Questo articolo nasce con un obiettivo ben preciso: vuole essere il miglior approfondimento presente sul web che tratta la materia degli investimenti immobiliari.
Una vera e propria guida analitica che ti spieghi quando conviene comprare casa per effettuare un investimento ponendoti dei casi concreti.
Ho deciso di scrivere questa guida fondamentale dopo anni di studio nel corso dei quali ho letto tantissimi libri sul tema, ho osservato il mercato di due località che conosco seguendo l’andamento dei prezzi e visionando personalmente decine di immobili.
Ti prego di segnalarmi nei commenti o in posta elettronica la presenza di eventuali errori o imprecisioni, così da aiutarmi a rendere quanto più reale e preciso possibile questo approfondimento.
Ho scritto la prima versione di questa guida nel 2017, quasi dieci anni fa. In questo aggiornamento ho rifatto le simulazioni utilizzando i prezzi richiesti rilevati a settembre 2026 e ipotesi esplicite su acquisto, mutui, affitti e costi.
Non parto dall’idea che l’immobiliare sia una sola, ma nemmeno che basti comprare una casa per vivere di rendita. Nei due esempi ipotizzo di saper negoziare il prezzo e gestire bene l’affitto: un minimo di bravura ci deve essere, altrimenti i risultati cambiano.
Per Maiori utilizzo anche le informazioni operative raccolte personalmente e raccontate nel mio video sugli affitti brevi: chiarirò quali dati vengono da quell’esperienza e quali sono le ipotesi di questo aggiornamento.
Ciò detto, direi che possiamo cominciare.
Investire in immobili oggi
I numeri che ti riporto possono non corrispondere precisamente alla tua zona, te lo dico a scanso di equivoci perché il mercato immobiliare è influenzato da dinamiche fortemente locali, però puoi utilizzare lo schema che riporto nelle prossime righe per fare un calcolo e valutare la convenienza dell’area in cui vivi o di quella in cui sei interessato ad operare.
Investire in immobili può convenire quando il prezzo d’acquisto, il reddito netto e l’impegno richiesto stanno in equilibrio. Il canone lordo da solo non basta: devi considerare spese iniziali, imposte, manutenzione, eventuale mutuo e periodi senza incassi.
Le quotazioni dei portali sono prezzi richiesti, non prezzi dei rogiti. Negli esempi ipotizzo di comprare al 20% in meno del riferimento di partenza: è un obiettivo di negoziazione, non uno sconto medio certificato né una promessa. Richiede ricerca, pazienza e un immobile senza problemi nascosti che si mangino il risparmio.
Piccolo appunto sulla stima dei costi: notaio, agenzia, lavori e assicurazioni sono budget della simulazione, non preventivi. Ipotizzo un acquisto da privato senza agevolazioni prima casa, con applicazione del prezzo-valore, e un mutuo diretto con la banca, senza mediatore creditizio. Le rendite catastali sono assunte per rendere riproducibili i calcoli.
Lo scopo è fornirti un metodo: i conti sono verificabili, ma il risultato della tua operazione dipenderà dai dati della casa che comprerai. Gli importi sono arrotondati ai centesimi o all’euro nel testo; i calcoli utilizzano i valori non arrotondati.
Grazie a questo articolo, infatti, sarai in grado di avere in testa una mappa operativa per una prima valutazione della convenienza: in molti casi, te lo assicuro, ti conviene restare a guardare.
Da dove iniziare e quanto capitale serve
Prima di cercare l’affare, scegli a chi vuoi affittare e studia una zona precisa. Poi separa il prezzo della casa dai soldi che devi avere disponibili: oltre all’anticipo ci sono lavori, arredi, imposte, agenzia e notaio.
Il mutuo dei nostri esempi copre il 75% del solo prezzo di acquisto. Il restante 25% e le spese accessorie li paghiamo noi; teniamo inoltre una riserva liquida per gli imprevisti. Non finanzio lavori e polizze per trent’anni e non considero il deposito cauzionale dell’inquilino come un guadagno.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Guida Pratica per investire nel mercato immobiliare: due città a confronto
Dopo aver fatto tutte le premesse del caso, entriamo nell’analisi concreta che devi stampare ed utilizzare come bibbia prima di investire in immobili.
Ho scelto di fare una simulazione basandomi su due città che conosco:
Torino
E’ la città in cui vivo attualmente, la mia simulazione è incentrata sul quartiere San Paolo in cui risiedo ed impostata sull’acquisto di un bilocale di circa 50 mq da affittare agli studenti che vengono in città per studiare al Politecnico.
Torino può essere un valido esempio se vuoi investire una grande città perché gran parte delle sue caratteristiche sono comuni a tutte le grandi aree urbane.
Maiori (SA)
Maiori è il mio paese di origine dove ho vissuto per 25 anni. Situato in Costiera Amalfitana, è in una posizione strategica perché è vicino alle più rinomate Amalfi, Positano e Ravello e rappresenta una località tipicamente turistica che può essere presa come esempio per chi vuole effettuare un investimento immobiliare da monetizzare con affitti brevi per i vacanzieri.
Foto – Antonio Zuppardo
Ora ti spiego analiticamente il metodo che ho utilizzato per fare i miei calcoli.
Ipotesi #1 – Torino
Come accennato, la mia ipotesi si basa sull’acquisto di un immobile ubicato nel quartiere San Paolo, zona strategica perché molto vicina al Politecnico di Torino ed ideale per gli affitti agli studenti in quanto meno cara dell’area immediatamente più vicina all’Università.
L’area è ben servita dai mezzi pubblici ed è commercialmente viva, gran parte del quartiere è abitato da famiglie, anziani, lavoratori o studenti ed il mercato degli affitti va bene sia perché orientato ai flussi di fuori sede che vengono a studiare a Torino che ai flussi di lavoratori che si trasferiscono in città.
Ad agosto 2026, Immobiliare.it indica per San Paolo circa 2.510€ al metro quadro richiesti. È una media di zona, non la valutazione di un preciso bilocale.
Stimiamo di essere dei bravi negoziatori: 50 mq per 2.510€ fanno 125.500€ di riferimento, ai quali togliamo il 20% di trattativa.
Arriviamo a 100.400€ per l’acquisto. Non stiamo ipotizzando il nuovo o la casa perfetta, ma un bilocale esistente da sistemare, senza interventi strutturali o rifacimento completo degli impianti.
Per i lavori mettiamo a budget 15.000€. L’immobile va arredato: anche qui non ci spingiamo in troppi eccessi (Ikea, Mondo Convenienza e simili sono nostri alleati!) e fissiamo 8.000€ di spesa.
Possiamo acquistare con i nostri soldi oppure utilizzare la leva del mutuo. Il debito riduce l’esborso iniziale, ma aggiunge interessi e un impegno che continua anche quando l’inquilino non paga. Il mutuo non è obbligatorio per fare un buon investimento: bisogna vedere se i numeri reggono.
Ipotizziamo di ottenere il 75% del prezzo di acquisto, quindi 75.300€, e di versare un anticipo del 25%, pari a 25.100€. Lavori e spese accessorie restano a nostro carico.
Per il finanziamento assumiamo un tasso fisso nominale del 2,95% e una durata di 30 anni, con ammortamento a rate mensili costanti. La rata di capitale e interessi è 315,44€ al mese, pari a circa 3.785,29€ annui.
Il TAEG indicativo del modello è circa il 3,53%: comprende 1.500€ iniziali per istruttoria e perizia, 1.506€ di imposta sostitutiva (2% del mutuo) e una componente assicurativa obbligatoria ipotizzata di 100€ l’anno, pagata a fine anno e già compresa nell’assicurazione casa conteggiata sotto. Non assumo altri costi obbligatori; le spese notarili sono escluse dal TAEG ma incluse nell’esborso iniziale. È una simulazione, non un’offerta bancaria: il preventivo effettivo dipenderà da immobile, età, reddito e condizioni applicate.
Il TAN serve a calcolare la rata; il TAEG aiuta a confrontare il costo complessivo del credito. Non sommiamo quindi un’altra volta il TAEG alla rata. Le rilevazioni sui mutui seconda casa di settembre 2026 sono un riferimento di mercato, non un preventivo per questa specifica operazione.
Capitolo assicurazione. Nel modello accantono 360€ annui per la copertura della casa. La componente incendio e scoppio richiesta dalla banca è già compresa, non si aggiunge.
Costo complessivo dell’operazione
Per comprare e preparare l’alloggio, senza ancora considerare il finanziamento, ipotizziamo:
- 100.400€ per l’immobile;
- 15.000€ per i lavori;
- 8.000€ per arredamento ed elettrodomestici;
- 3.674,64€ di agenzia, assumendo il 3% del prezzo più IVA al 22%;
- 5.770€ di imposte sull’acquisto;
- 2.500€ di budget per il notaio della compravendita, separato dalle imposte già indicate;
- 500€ per verifiche tecniche preliminari.
Le imposte sono calcolate assumendo una rendita catastale di 500€: 500 × 126 × 9% = 5.670€ di registro, più 50€ di imposta ipotecaria e 50 € catastale. Il 126 incorpora già la rivalutazione della rendita. Non è il 9% del prezzo di acquisto. Il regime ipotizzato è quello del prezzo-valore per un acquisto da privato senza agevolazioni prima casa; condizioni diverse richiedono un altro conteggio.
135.844,64€ è il costo iniziale dell’immobile pronto da affittare, acquistato senza mutuo.
Se ricorriamo al mutuo, aggiungiamo 1.500€ di istruttoria e perizia, 1.506€ di imposta sostitutiva e 1.000€ di budget notarile per l’atto di mutuo: 4.006€ di spese iniziali di finanziamento.
Il totale iniziale sale a 139.850,64€, di cui la banca finanzia 75.300€:
64.550,64€ sono i soldi da mettere subito di tasca propria. Aggiungendo una riserva liquida di 6.000€, la disponibilità iniziale necessaria è 70.550,64€.
La riserva non è una spesa già sostenuta e non la sottraggo di nuovo ogni anno. Gli interessi futuri del mutuo, invece, sono nelle rate: non li sommo tutti al costo iniziale per calcolare un rendimento annuale.
Locazione dell’immobile
Lo scopo è quello di affittare l’alloggio a studenti o lavoratori. Nel bilocale ipotizziamo due posti letto e, se siamo bravi a scegliere e presentare la casa, puntiamo a 700€ mensili complessivi, escluse spese e utenze, per 12 mensilità. La nostra entrata lorda è di 8.400€ annui.
È un obiettivo di buona gestione: un bilocale arredato di 50 mq in zona, con due letti singoli nel mentre sto scrivendo viene proposto a 650€ più spese nella rilevazione utilizzata. Noi assumiamo di ottenere qualcosa in più, non che ogni bilocale si affitti automaticamente a 700€ tutto l’anno.
Per semplificare, facciamo finta di affittare la casa da soli senza agenzia: se compriamo una casa sola e viviamo in città si può gestire, se puntiamo a possedere tanti immobili diventa effettivamente difficile non avvalersi di una mediazione.
Nel conto fiscale assumiamo una locazione a canone libero con cedolare secca al 21%, non il contratto agevolato per studenti: 8.400 × 21% = 1.764€, quindi restano 6.636€. Un contratto concordato può avere agevolazioni, ma canone e requisiti vanno verificati: non sommo il prezzo libero ai vantaggi fiscali di un contratto diverso.
Porto da 1.500 a 2.250 € annui il vecchio budget per IMU, spese non recuperabili dal conduttore e manutenzione, aumentandolo del 50%. Con la rendita ipotetica di 500€ e l’aliquota ordinaria dell’1,06%, l’IMU è 890,40€; i restanti 1.359,60€ sono un budget per spese a nostro carico e accantonamenti. L’aliquota è riportata nel prospetto IMU Torino 2026. Le spese rimborsate dall’inquilino non sono né guadagno né costo aggiuntivo nel modello.
Sottraiamo anche i 360 € di assicurazione casa:
- 8.400€ di affitti − 1.764€ di cedolare − 2.250€ di spese e accantonamenti − 360€ di assicurazione = 4.026€ prima del mutuo;
- 4.026 € − 3.785,29€ di rate = 240,71€ annui disponibili dopo il mutuo.
Ci restano circa 241€ all’anno, ossia 20€ al mese, dopo costi, imposte, accantonamenti e rate.
Non è tutto il risultato dell’investimento: nel primo anno abbiamo anche restituito 1.585,26€ di capitale alla banca. Il debito si è ridotto di quella somma, ma non sono soldi disponibili sul conto. Vedremo tra poco come leggere insieme questi due dati.
Il margine di cassa è sottile: con una sola mensilità non incassata il saldo scende a circa −312 € annui, ipotizzando gli stessi costi e la cedolare sui soli undici mesi locati. È uno scenario di sfitto, non una simulazione delle regole fiscali e delle spese legali della morosità.
Ora facciamo anche l’esempio relativo all’acquisto dell’immobile in una località turistica, per poi tirare le somme congiuntamente.
Ipotesi #2 – Maiori (SA)
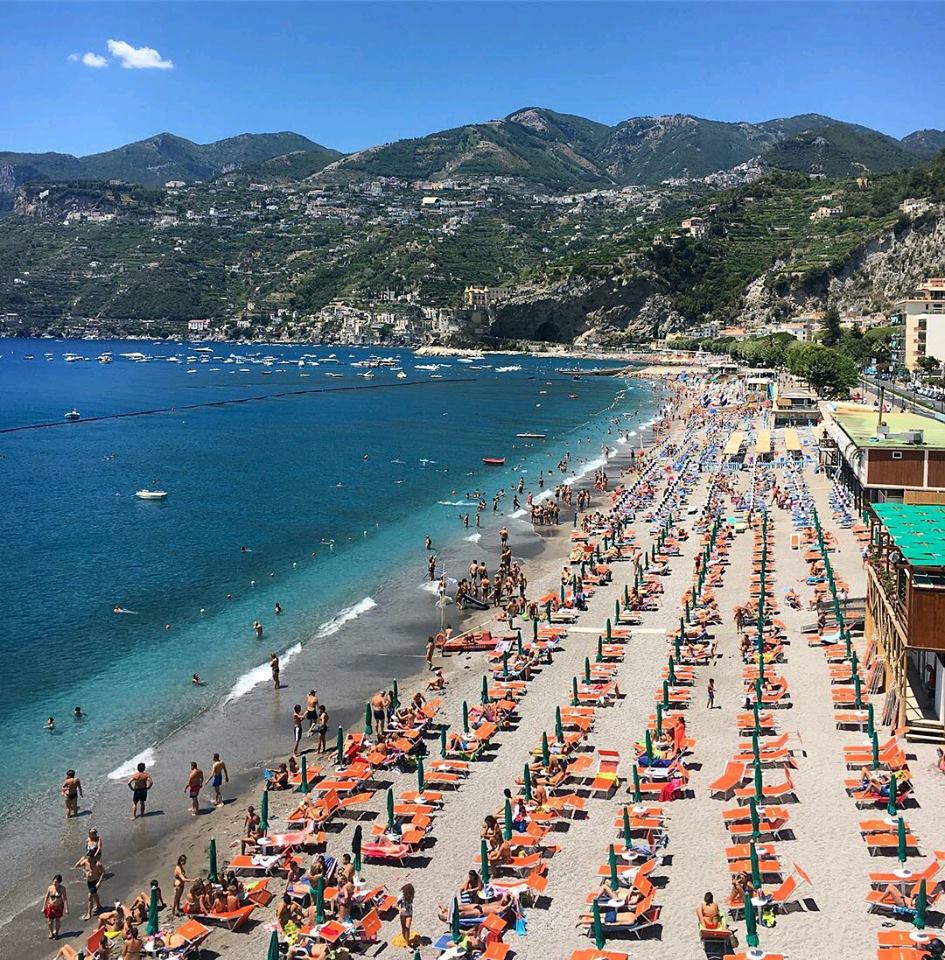
Ti piace questa foto? L’ho scattata qualche anno fa dalla casa dove vivevo!
Come anticipato, in questa seconda ipotesi parliamo di una località turistica. Maiori è un paese strategico in Costiera Amalfitana perché non è mainstream come i luoghi più noti ma è molto vicino e, soprattutto, ha più spazio e quindi più immobili.
La cittadina è ben collegata ai principali luoghi d’interesse via mare e, con qualche grattacapo dovuto al traffico, è raggiungibile abbastanza agevolmente con l’automobile o con i mezzi pubblici.
Maiori, inoltre, ha la spiaggia più grande della Costiera Amalfitana (che in realtà non è Rimini o Riccione, quindi non ti aspettare chilometri di ombrelloni e sedie) ed attira una clientela turistica mista: molte famiglie della Campania o delle regioni vicine sono solite trascorrere le vacanze e, negli ultimi anni, è fortemente cresciuta la presenza straniera.
Il turismo low cost è in larga parte migrato verso altre mete, quindi coloro che possono permettersi una vacanza a Maiori sono potenzialmente medio-alto spendenti.
La domanda turistica è stagionale: non possiamo prendere il prezzo di agosto e moltiplicarlo per tutto l’anno. Mentre a Torino puntiamo a contratti continuativi, qui il ricambio è molto più frequente e richiede organizzazione.
C’è l’incombenza di seguire arrivi e partenze oppure delegare ad altri. Nel caso base gestiamo personalmente prenotazioni, ospiti e organizzazione, pagando comunque pulizie e lavanderia. Più avanti calcoleremo anche l’effetto della gestione delegata.
Veniamo all’analisi di mercato. Il riferimento medio richiesto ad agosto 2026 su Immobiliare.it per Maiori è di 5.270€ al metro quadro. Posizione, accessibilità, piano e stato della casa fanno una grande differenza: non stiamo comprando un appartamento di lusso sul lungomare.
Per 50 mq il riferimento è 263.500€. Ipotizziamo, anche qui, di cercare bene e negoziare il 20% in meno: il prezzo d’acquisto è 210.800€. Destiniamo 25.000€ a lavori di sistemazione e 12.000€ ad arredi e dotazioni. Il budget presuppone interventi limitati: se servono lavori strutturali o una ristrutturazione integrale l’operazione va ricalcolata.
Mettiamo il 25% di anticipo, 52.700€, e chiediamo un mutuo di 158.100€, il 75% del solo prezzo. Con un TAN fisso ipotetico del 3,10%, durata 30 anni e rate mensili costanti, paghiamo 675,11€ al mese, circa 8.101,36 € annui.
Il TAEG indicativo del modello è circa il 3,49%: include 1.500 € di istruttoria e perizia, 3.162 € di imposta sostitutiva e 100€ annui di componente assicurativa obbligatoria, pagati a fine anno e già compresi nella copertura casa sotto. Come a Torino, non assumiamo altri costi obbligatori; il notaio resta fuori dal TAEG ma dentro il budget.
Costo complessivo dell’operazione
Ecco quanto occorre per acquistare e preparare l’appartamento:
- 210.800€ prezzo dell’immobile;
- 25.000€ lavori;
- 12.000€ arredamento e dotazioni;
- 7.715,28€ agenzia, ipotizzando il 3% più IVA al 22%;
- 8.038€ imposte sull’acquisto;
- 3.000€ budget per il notaio della compravendita, separato dalle imposte;
- 700€ verifiche tecniche preliminari.
Assumiamo una rendita catastale di 700€: 700 × 126 × 9% = 7.938€ di registro, più 100 € complessivi di imposte ipotecaria e catastale. Valgono le stesse ipotesi fiscali dell’acquisto torinese.
267.253,28€ è il costo iniziale dell’immobile pronto da affittare, senza mutuo.
Aggiungiamo, se finanziamo l’acquisto, 1.500€ di istruttoria e perizia, 3.162€ di imposta sostitutiva e 1.000 € per il notaio del mutuo: 5.662€. Il totale iniziale è 272.915,28€, di cui la banca finanzia 158.100 €.
Servono quindi 114.815,28€ di tasca nostra. Con una riserva liquida separata di 10.000€, la disponibilità iniziale sale a 124.815,28€.
Locazione dell’immobile
Adesso possiamo passare alla monetizzazione del nostro acquisto. Ho amici che gestiscono case vacanze proprio a Maiori, i dati che ti fornisco li ho strappati dopo aver discusso a lungo con loro.
Anni fa ho realizzato un video sugli affitti brevi in cui ho raccontato l’analisi fatta dopo aver visto il gestionale di un amico durante le festività natalizie del 2023, possiamo considerarlo ancora abbastanza attuale almeno per ragionare. Per un piccolo appartamento avevo assunto 135€ a notte già al netto delle commissioni dei portali, 180 notti vendute e soggiorni medi di tre notti.
Per questa simulazione mantengo i 135€ e ipotizzo che una gestione personale attenta permetta di vendere 200 notti all’anno, circa il 55% delle notti disponibili, anche lavorando sui periodi di minore domanda. È il nostro obiettivo operativo, non un tasso di occupazione medio certificato del 2026. I dati originari del video restano una base storica, non una nuova rilevazione.
Il conto degli incassi dopo le commissioni è semplice: 135 € × 200 = 27.000€ annui. Non è ancora il guadagno netto e non è il canone lordo su cui calcolare le imposte.
Per ricostruire il lordo assumo commissioni complessive a carico del proprietario pari al 15%, comprensive degli oneri eventualmente applicati. Quindi 27.000 / 0,85 = 31.764,71 € di canoni lordi, dei quali circa 4.764,71€ vanno ai portali. Non sottraggo le commissioni una seconda volta dai 27.000€.
I costi di gestione sono questi:
- Pulizie: 2.000€;
- Biancheria: 1.000 €. Uso il riferimento più recente del video, 10€ per soggiorno, aumentato per sicurezza a 15€: 200 / 3 × 15 = 1.000€;
- Energia: 1.000 €. Mantengo i 5€ per notte occupata del video: 200 × 5. È una stima dei consumi; le quote fisse residue sono coperte dal budget generale;
- Condominio, IMU, tributi e manutenzione: 3.000 €. È una stima complessiva che comprende accantonamenti, non la liquidazione esatta dei tributi di un immobile identificato;
- Assicurazione casa: 165€. La vecchia stima di 109,50€ aumenta del 50% e viene arrotondata. La componente richiesta dalla banca è già inclusa;
- Internet e strumenti di gestione: 300€ di budget;
- Assistenza fiscale e amministrativa: 500€ di budget per la gestione privata qui ipotizzata.
Il totale è 7.965€ annui, esclusi portali e cedolare. Il numero medio di soggiorni, 66,67, è un rapporto di pianificazione: nella realtà avremo un numero intero di prenotazioni con durate diverse. L’importante è non tenere fermi pulizie e consumi mentre aumentiamo le notti vendute.
Ipotizzo che le pulizie siano comprese nel prezzo, senza supplementi incassati dagli ospiti. L’imposta di soggiorno è riscossa e riversata separatamente, quindi non è un ricavo del proprietario. Vita e invalidità non sono incluse; eventuali premi aggiuntivi riducono il margine.
Per le imposte simulo una singola abitazione locata da privato, fuori dall’attività d’impresa, prescelta per la cedolare al 21%. Non importo il regime forfettario e i contributi ipotizzati nel video perché riguardavano un diverso inquadramento. Servizi aggiuntivi e organizzazione professionale possono richiedere una valutazione fiscale diversa, non basta il numero di appartamenti per decidere.
La cedolare si calcola sul canone lordo, senza dedurre la commissione a carico del proprietario: 31.764,71€ × 21% = circa 6.670,59€. Le eventuali ritenute già effettuate dagli intermediari sono acconti da considerare in dichiarazione, non altre imposte da aggiungere al 21%.
Ricapitolando:
- 27.000 € di incassi dopo i portali − 7.965€ di costi e accantonamenti − 6.670,59€ di cedolare = 12.364,41€ prima del mutuo e della remunerazione del nostro lavoro;
- 12.364,41 € − 8.101,36 € di rate = 4.263,06€ annui disponibili dopo il mutuo, calcolati prima degli arrotondamenti.
Restano circa 4.263 € all’anno, pari a 355 € al mese in media, con gestione personale. Gli incassi reali sono stagionali, mentre il mutuo si paga tutti i mesi.
Nel primo anno le rate restituiscono anche 3.246,12€ di capitale: il debito diminuisce di quella somma. Il nostro tempo di gestione non è ancora remunerato separatamente, anche se pulizie e lavanderia sono già pagate.
E se delego la gestione degli affitti brevi?
Assumiamo un compenso del gestore pari al 20% dei canoni lordi, IVA eventualmente compresa: circa 6.352,94€ annui per prenotazioni e gestione degli ospiti. Pulizie, lavanderia e gli altri costi sopra restano separati; il contratto reale va letto per evitare di contare due volte gli stessi servizi.
Il reddito prima del mutuo scende a 6.011,47€ e il saldo dopo le rate diventa −2.089,88€ annui, circa 174 € al mese da aggiungere. La delega fa risparmiare tempo, ma ha un prezzo.
Cosa succede se vendo meno notti?
Se torniamo alle 180 notti del video, mantenendo la stessa tariffa e riducendo proporzionalmente pulizie, biancheria ed energia, restano circa 2.630 € annui dopo il mutuo, sempre con gestione personale.
Il pareggio di cassa si raggiunge a circa 148 notti, a tariffa e costi unitari invariati. Per ogni notte restano circa 81,65 € dopo portali, cedolare e costi variabili; devono coprire 3.965 € di costi fissi e accantonamenti più 8.101,36 € di rate. Una tariffa più bassa alza il numero di notti necessario.
Entrambi gli esempi che ho tracciato ci servono per avere un’idea, non per stilare un business plan dettagliato al 100%. Abbiamo ipotizzato di comprare bene e gestire con attenzione: non sono risultati automatici.
Analisi degli investimenti
Ho preferito raggruppare in un unico paragrafo queste riflessioni, così da valutare entrambe le situazioni che ho illustrato finora.
Io sono per il pane e salame che è grezzo ma ti sfama comunque, anche in situazioni difficili. Però sui conti dobbiamo distinguere il rendimento dell’immobile, la liquidità che resta e il capitale restituito alla banca. Sono tre cose diverse.
Quanto rende l’immobile senza mutuo?
Divido il reddito annuale dopo costi, imposte e accantonamenti, prima del finanziamento, per tutto il costo iniziale di acquisto e preparazione della casa:
- Torino: 4.026€ / 135.844,64€ × 100 = 2,96% annuo;
- Maiori: 12.364,41€ / 267.253,28€ × 100 = 4,63% annuo, prima di remunerare il lavoro di gestione personale.
Sono rendimenti locativi netti simulati, non rendimenti totali garantiti. Non includono la variazione futura del prezzo della casa né i costi di un’eventuale vendita. Non sommo trent’anni di interessi nel denominatore di un rendimento di un solo anno.
Quanto resta sul capitale messo di tasca propria?
Se invece guardiamo la sola liquidità dopo tutte le rate, in rapporto al denaro inizialmente impiegato, otteniamo:
- Torino: 240,71€ / 64.550,64€ × 100 = 0,37% annuo;
- Maiori: 4.263,06€ / 114.815,28€ × 100 = 3,71% annuo, con gestione personale.
Questi rapporti misurano il flusso di cassa sul capitale inizialmente impiegato. Non li chiamo ROE complessivo: la rata sottrae anche capitale che torna nel nostro patrimonio sotto forma di minor debito. Le riserve liquide separate di 6.000 e 10.000 € non sono incluse nei denominatori: considerando anche quelle disponibilità, le percentuali di cassa scendono rispettivamente a circa 0,34% e 3,42%.
La parte di mutuo che costruisce patrimonio
Nel primo anno rimborsiamo 1.585,26€ di capitale a Torino e 3.246,12€ a Maiori.
Sommando questa riduzione del debito alla liquidità residua, abbiamo rispettivamente circa 1.826€ e 7.509€, prima delle variazioni di valore dell’immobile e senza attribuire un costo al nostro tempo.
Non sono tutti soldi spendibili e non significano che abbiamo recuperato imposte, agenzia e spese iniziali. Se vendiamo, dobbiamo considerare prezzo effettivo, debito residuo, costi di uscita ed eventuali imposte. A parità di valore della casa, però, sarebbe sbagliato ignorare il capitale rimborsato.
La durata trentennale rende più leggera la rata, ma allunga l’impegno. A tassi invariati, gli interessi nominali complessivi sono circa 38.259€ a Torino e 84.941€ a Maiori, esclusi gli altri costi del credito. Non proietto invece gli affitti di oggi invariati per trent’anni: canoni, spese e manutenzione cambieranno.
Il risultato è questo: comprando bene e gestendo personalmente, l’operazione può produrre un margine e ridurre il debito. La liquidità torinese è quasi tutta assorbita dalle rate; a Maiori il margine è maggiore ma richiede gestione attiva e domanda turistica adeguata.
Investire nel mattone è profittevole?
Adesso che ti ho illustrato i numeri, ti prego, non commentare con il classico “secondo me” campato per aria perché hai tutto il materiale per costruire una riflessione seria ed articolata.
Ogni volta che avvii una discussione con parenti, colleghi, amici e conoscenti, ti prego, linkagli questo articolo così non parlate di aria fritta ma di fatti concreti.
Se leggi sul web o acquisti libri dedicati all’immobiliare trovi fondamentalmente due scuole di pensiero:
Scuola #1 – Quelli che “investire in immobili non conviene”
Rientrano in questa categoria coloro i quali sottolineano i rendimenti contenuti rispetto ai rischi, al capitale immobilizzato e al tempo richiesto. Il 2,96% netto simulato a Torino va valutato insieme alla concentrazione su una sola casa e alla possibilità di spese impreviste.
La loro critica è che i flussi lavorativi, di studio o turistici possono cambiare, gli inquilini possono non pagare e vendere un immobile non è immediato. Sono considerazioni sensate. Sarebbe però incompleto usare soltanto i 20€ mensili rimasti dopo il mutuo per descrivere tutto il risultato dell’investimento, dimenticando la riduzione del debito.
Scuola #2 – Quelli che “comprando case diventerai ricco”
Appartengono a questa categoria gli autori di libri e corsi sull’immobiliare e coloro che tengono corsi con cui ti insegnano ad investire.
Il loro focus è sulla leva finanziaria e sulla costruzione del patrimonio. Una parte dell’acquisto è finanziata dalla banca e gli affitti contribuiscono a restituire il capitale. Nei nostri esempi questo meccanismo esiste, ma non è denaro gratis: mettiamo di tasca nostra circa 64.551€ a Torino e 114.815€ a Maiori, oltre alle riserve, e assumiamo un debito trentennale.
Il rischio è presentare soltanto la parte favorevole, trascurando lavoro, periodi senza incasso e costi. Per confrontare l’immobiliare con titoli di Stato, conti deposito o altri investimenti finanziari bisogna usare orizzonti e misure coerenti, senza scambiare un canone lordo per un rendimento netto.
Chi propugna questa tesi ti invita, oltre a partecipare a corsi e acquistare servizi, a replicare nel corso degli anni operazioni simili a quella esaminata così da costruirti rendite consistenti e trasformare questa attività nel tuo lavoro.
Come Investire in Immobili nel 2026: 15 Consigli per iniziare ad operare concretamente
Dopo aver parlato a lungo esprimendoti le mie opinioni dettagliate, voglio lasciarti con 15 consigli top che puoi applicare immediatamente per i tuoi progetti così da uscire da questo lungo caso di studio con una lista di idee più chiare.
1. Studiare un quartiere/zona a fondo
Decidere di esaminare e “specializzarsi” su un determinato quartiere di una città, oppure su un arcipelago di paesi adiacenti, può essere l’arma vincente per captare in anticipo l’immobile che merita di essere acquistato e diventare la fonte del proprio investimento.
Studiare un’area implica conoscere la tipologia e il target di popolazione che ci vive, le tipologie di abitazioni che vi troviamo ubicate, i prezzi delle stesse.
È fondamentale conoscere tutto della zona di interesse, poiché questa è la strada giusta per capire quando siamo davanti ad un’occasione.
2. Acquistare un appartamento affittato
Acquistare un alloggio già affittato può permettere di negoziare un prezzo inferiore rispetto a un immobile libero, ma non esiste uno sconto fisso valido per tutti. Dipende da canone, durata residua del contratto, condizioni dell’alloggio e affidabilità dell’inquilino.
Se l’inquilino ha già dato prove di solvibilità, inoltre, non devi cercarlo da zero. Verifica però contratto, pagamenti e tempi di disponibilità della casa: né il rilascio né il futuro recupero dello sconto sono automatici.
3. La nuda proprietà
Anche acquistare la nuda proprietà può essere un investimento, ma è diverso dal comprare una casa da affittare subito: il godimento dell’immobile resta all’usufruttuario, che non è un semplice inquilino.
Il prezzo tiene conto della durata attesa dell’usufrutto e delle caratteristiche dell’immobile. Alla cessazione dell’usufrutto, per esempio alla morte dell’usufruttuario in caso di usufrutto vitalizio, la proprietà si consolida; questo non garantisce quale sarà il valore di mercato della casa. Nel frattempo vanno considerati gli obblighi e le spese del nudo proprietario.
4. Attenzione al prezzo al mq!
Sapevi che nelle grandi città le case più spaziose hanno un costo al metro quadro minore rispetto alle abitazioni di dimensioni ridotte?
Questo vuole dire che gli immobili di minor metratura vanno tenuti d’occhio, anche perché le case piccole sono più richieste, sia nelle periferie che nei centri città.
Ovviamente, quando si effettua un investimento di questo tipo, è molto importante capire se la zona è ben servita oppure se potrebbe diventarlo: trovare un immobile in una zona in via di prossima riqualificazione urbana può costare meno e acquistare valore se gli interventi migliorano effettivamente il quartiere.
Verifica sempre queste informazioni e assicurati che gli interventi siano fatti davvero: ricordati che siamo in Italia, non in Svizzera!
5. Scegliere la fase migliore in cui acquistare
Un altro consiglio fondamentale è quello di valutare con molta attenzione il momento in cui portare a termine la compravendita.
Essere consapevoli della fase del ciclo immobiliare può aiutare a trattare, ma i mercati locali non si muovono tutti allo stesso modo. Un rallentamento può creare occasioni fra i venditori che hanno urgenza, senza far scendere indistintamente tutti i prezzi.
Studia domanda, tempi di vendita e immobili concorrenti: aspettare un crollo generale non sostituisce l’analisi dell’affare specifico.
6. Fare i conti per non sbagliare
Hai adocchiato una casa il cui valore non può aumentare significativamente nel lungo periodo, ma ti piace lo stesso e la vuoi a tutti i costi?
Prima di firmare, confronta il canone annuo lordo con il costo totale: prezzo, provvigioni dell’agenzia, lavori, arredi, imposte e notaio. Un rendimento lordo del 5% può essere un primo numero da esaminare, ma non è una soglia che rende automaticamente conveniente l’acquisto.
Devi arrivare al netto, verificare la liquidità dopo il mutuo e vedere cosa succede con meno incassi o una spesa imprevista, come abbiamo fatto nelle simulazioni.
7. Compra immobili residenziali e non commerciali
Preferire immobili a carattere residenziale è meglio che scegliere quelli a carattere commerciale, che magari possono sembrare più convenienti in vista di un guadagno, ma che richiedono adempimenti diversi e in un certo senso più complessi, come anche nel caso dei terreni.
Meglio non complicarsi la vita!
8. Trova venditori che siano motivati
Può sembrare fuori luogo cercare di capire con chi hai a che fare e chi è colui che ti sta vendendo la casa? Invece potrebbe essere d’aiuto nella conclusione di un affare.
Infatti trattare con qualcuno che ha una certa premura di vendere (magari perché deve usare gli introiti per comprare) potrebbe essere più profittevole che avere a che fare con un soggetto che ha molte case da vendere e che può permettersi di aspettare.
9. Negoziare
L’arte della negoziazione può tornarti utile: il primo trucchetto è quello di non esporti mai per primo dicendo un prezzo che intendi pagare.
Rischia che sia a vantaggio del tuo interlocutore, il quale magari si aspettava uno scambio meno vantaggioso.
Se poi credi di poter spuntare ancora qualcosina cerca almeno di provarci: potresti far diventare il tuo affare ancora più conveniente con un po’ di persuasione!
10. L’offerta va fatta per iscritto
Onde evitare spiacevoli inconvenienti, metti gli accordi per iscritto e fai verificare proposta, condizioni e documentazione da professionisti competenti. Una proposta accettata può impegnarti: evita moduli compilati alla leggera e chiarisci anche cosa succede se il mutuo non viene concesso.
11. Attenzione a non perderci!
Tieni presente che, quando si acquista un immobile, spesso si considera solo la redditività, e mai le spese di mantenimento, le tasse e i vari imprevisti che possiamo incontrare.
Per questo ti consiglio di essere realista e valutare ogni spesa, in modo che il tuo acquisto sia un investimento e non un errore.
Non tralasciare nemmeno uno dei punti sopraelencati e non te ne pentirai!
12. Immobili = reddito? Non sempre…
Sebbene la zona turistica possa sembrare un affare vantaggioso e redditizio, adatta a spendere soldi e investire nel mattone, non sempre è così.
Soprattutto se abiti da tutt’altra parte, considera che potrebbe servirti una persona di fiducia in loco, in grado di supportarti con varie pratiche burocratiche e non legate alla gestione della casa e degli affitti dei turisti.
I prezzi delle località turistiche, inoltre, spesso sono gonfiati anche da altri vincoli che fanno lievitare i prezzi e rendono gli investimenti non redditizi.
Ti pongo un esempio su un luogo che conosco personalmente: sono nato in un paesino della Costiera Amalfitana, nonostante la bolla speculativa degli anni Sessanta abbia purtroppo devastato irrimediabilmente l’aspetto del paese, esso rientra come tutto il territorio sotto la protezione dell’UNESCO ed esistono una miriade di vincoli paesaggistici che impediscono la costruzione di nuove abitazioni.
E’ semplice capire che una località di mare, a due passi di Amalfi, abbia un mercato estremamente forte vista la domanda di affitti turistici. L’intera economia è fondata sul turismo, tant’è che molti proprietari di immobili negli anni sono diventati albergatori avviando attività di B&B oppure affittando semplicemente le case tramite portali come AirBNB.
E la domanda interna? Ovviamente gli abitanti del posto vogliono comprare casa per viverci, non ci sono nuove costruzioni e quelle esistenti hanno già un valore elevato visti i flussi turistici.
I prezzi richiesti possono essere elevati e variano molto anche a poca distanza. Il dato medio comunale non sostituisce l’analisi di accessibilità, stato della casa e appetibilità per gli ospiti.
Per capire gli ordini di grandezza, 30.000€ di canoni lordi su un immobile da 500.000€ corrispondono al 6% lordo, non al netto: devi ancora sottrarre costi, imposte e lavoro, e considerare le spese iniziali oltre al prezzo. È un esempio aritmetico, non un tetto ai ricavi delle case di Maiori.
Ah, si…c’è anche chi pensa di vivere ancora negli anni Ottanta e fitta a nero ma io te lo sconsiglio caldamente!
13. Essere Obiettivi è fondamentale
Cerca di essere obiettivo nella valutazione dell’immobile che hai davanti: se perdi la ragione davanti ad una bella veranda, potresti non accorgerti che l’immobile è esposto a nord e che la muffa è pronta a fare la sua comparsa, anche se accuratamente nascosta dal venditore!
Se si trascurano alcuni dettagli più o meno importanti si rischia di accorgersi troppo tardi che il valore dell’immobile è stato compromesso dalle fette di prosciutto che ti sei messo davanti agli occhi.
Stai investendo, non stai comprando la casa dei tuoi sogni…anche se fosse, fa attenzione!
14. Investi in solitudine
Cosa significa? Ti consiglio, se puoi permettertelo, di investire da solo, e non in cooperazione con un amico o un parente: certamente questo ti porterà ad evitare eventuali scocciature future!
Prevenire è meglio che curare, sempre!
15. Investire all’estero conviene?
Hai intenzione di comprare un immobile all’estero? Come nel caso della casa in zona turistica, ricordati che potresti avere maggiori mal di pancia a causa della distanza eventuale tra casa tua e quella che vorresti affittare.
Se tuttavia hai intenzione di farlo, considera anche la normativa locale, la fiscalità, la gestione a distanza e, se compri fuori dall’area euro, il rischio di cambio. Un Paese può appartenere all’Unione europea senza usare l’euro.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Comprare casa per investimento: previsioni 2026
Che cosa cambia nel 2026? Per me resta fondamentale il metodo: studiare la zona, comprare al prezzo giusto e fare i conti sui ricavi che puoi effettivamente ottenere.
Non basta prevedere dove andranno i prezzi. Nelle nostre simulazioni abbiamo ipotizzato uno sconto importante e una buona gestione: se paghi di più o affitti peggio, il margine si restringe. Per questo preferisco mostrarti i numeri invece di promettere che il mattone salirà o crollerà ovunque.
Prezzi e domanda: conta il mercato locale
La domanda degli studenti a Torino e quella turistica a Maiori hanno caratteristiche diverse.
Devi valutare chi affitterà la casa, quanto può pagare, quanta concorrenza c’è e quali lavori saranno necessari. La tecnologia può aiutare nella gestione, ma non elimina manutenzione, adempimenti e rapporti con gli ospiti.
Quanto pesano i tassi d’interesse sui mutui
Confronta il TAEG, controlla la rata e verifica quali spese sono comprese. Nei nostri esempi il costo complessivo indicativo del credito è vicino al 3,5%, ma si tratta di ipotesi, non delle condizioni garantite a chiunque.
Un anticipo maggiore e una durata più lunga alleggeriscono la rata, ma richiedono rispettivamente più capitale iniziale e un impegno più lungo. Il mutuo può aiutarti a realizzare l’operazione; non rende conveniente una casa comprata male.
Se vuoi proseguire il ragionamento, qui trovi la guida su quando conviene avere immobili o liquidità.
Investire in Immobili conviene? Le mie opinioni: come fare affari immobiliari
Dopo che ho messo giù dei dati analitici e ti ho sviscerato le principali scuole di pensiero che probabilmente già conosci, posso finalmente dire la mia.
Il video contiene le mie riflessioni sul tema; per importi e ipotesi aggiornati fai riferimento ai calcoli di questo articolo. Se desideri continuare con il testo, veniamo al ragionamento.
Entrambi i ragionamenti colgono una parte del problema: abbiamo quantificato sia la liquidità residua sia il rimborso del capitale. Quindi nessuno ha torto o ragione a prescindere.
Chi sostiene che investire in immobili sia profittevole non ti spiega, se non come corsi ulteriori di approfondimento, che acquistare immobili è un’attività che richiede molto tempo ed energie e che solo parzialmente si può svolgere come secondo lavoro.
La domanda che ti pongo è: per ottenere circa 241€ annui di liquidità a Torino o 4.263€ a Maiori, oltre alla riduzione del debito, sei disposto a impegnare il capitale iniziale, gestire la casa e assumere un mutuo di trent’anni?
Non abbiamo dimostrato che l’immobiliare sia una fregatura. Abbiamo visto che, comprando bene e lavorandoci, può sostenersi e costruire patrimonio. Ma a Maiori il tuo lavoro pesa e a Torino il margine di cassa è molto sottile. Ti conviene davvero, rispetto alle alternative e al valore del tuo tempo?
Secondo me vale la pena confrontare anche opportunità che richiedono meno gestione diretta, senza dare per scontato che un unico investimento vada bene per tutti.
Se vuoi approcciarti al settore immobiliare professionalmente, devi considerarlo un business.
Come ogni imprenditore che si rispetti, quindi, devi essere in grado di imparare a contenere i costi quando acquisti ed a massimizzare le tue entrate.
Lo schema che ti ho fornito nel tracciare gli esempi ti può aiutare a capire su quali voci di spesa puoi intervenire: puoi saltare le agenzie oppure stipulare accordi più vantaggiosi che tagliano le provvigioni, puoi trattare con il notaio se svolgi un certo numero di operazioni, puoi cercare i preventivi delle migliori assicurazioni di anno in anno per tagliare anche quelle spese.
Studiando approfonditamente, inoltre, puoi acquistare immobili a sconto come ti insegnano tantissimi formatori. Senza dilungarmi perché servirebbe un approfondimento ad hoc, puoi comprare all’asta o cercare i cosiddetti don’t wanters, cioè coloro che per svariati motivi hanno fretta di vendere ed abbassano il prezzo.
Sono tutte cose che è giusto che tu sappia, non voglio nasconderle né minimizzarle.
Continua a seguire il mio ragionamento e capirai perché.
Quanto rende investire in immobili?
Per quanto riguarda i guadagni, puoi cercare di contenere i costi e migliorare occupazione e incassi. Nei nostri esempi abbiamo già assunto una certa bravura: non considerare quindi ogni miglioramento come denaro facile da aggiungere.
Se acquisti senza mutuo, il rendimento locativo netto simulato è del 2,96% a Torino e del 4,63% a Maiori, prima di remunerare il lavoro personale. Con la gestione delegata ipotizzata, Maiori scende a circa 2,25% prima del mutuo. Questi numeri non includono rivalutazione o svalutazione della casa.
La risposta alla domanda “Conviene comprare casa per investire?” passa quindi dal prezzo, dal reddito netto, dal finanziamento e dal tempo che vuoi dedicarci. Confronta anche alternative come i conti deposito, usando rendimenti netti, rischi e orizzonti confrontabili, senza assumere che offrano sempre lo stesso risultato dell’immobiliare.
Se inizi a ragionare su come comprimere i costi e massimizzare gli incassi, ti do il benvenuto nel club degli imprenditori: stai ragionando come chi gestisce un’attività, con i suoi pro e i suoi contro. È una considerazione sul lavoro richiesto; l’inquadramento fiscale concreto va valutato separatamente.
Sarà la tua capacità di elaborare le informazioni che ricevi a permetterti di stare sempre al passo, di fiutare gli affari e di permettere alla tua azienda di produrre utili.
Il business è rischio ma, se sai come farlo, può portare a profitti elevati.
Sei disposto a rischiare così tanto? Se si, in bocca al lupo e benvenuto tra gli imprenditori.
Se no, lascia perdere e non credere alle cazzate che leggi sui social o che vengono sviscerate dai tuoi parenti durante il pranzo di Natale o nel corso della grigliata di Ferragosto!
Domande frequenti sugli investimenti immobiliari
Si può investire in immobili con 50.000 euro?
Dipende dall’operazione. Nel nostro esempio torinese, pur comprando a 100.400€ e finanziando il 75%, servono circa 64.551€ fra anticipo e spese, oltre alla riserva. Con 50.000€ quell’operazione non è coperta: bisogna cambiare immobile, lavori o finanziamento, senza eliminare le spese dal foglio per far tornare i conti.
Conviene comprare una casa per affittarla?
Può convenire se il reddito netto è adeguato a capitale, rischi e impegno. Nei nostri esempi, con acquisto negoziato e buona gestione, il saldo dopo le rate è positivo, ma Torino ha poco margine e Maiori richiede lavoro personale. Non basta guardare il rapporto fra affitto lordo e prezzo.
Meglio investire in immobili con mutuo o senza?
Senza mutuo impieghi più capitale e non paghi interessi; con il mutuo riduci l’esborso iniziale ma devi sostenere rate e spese anche se non incassi. Il finanziamento va valutato sul reddito netto dell’immobile e sulla tua capacità di affrontare gli imprevisti.
Gli investimenti immobiliari sono sicuri?
La casa è un bene concreto, ma non elimina morosità, sfitto, manutenzioni straordinarie, variazioni di prezzo e difficoltà di vendita. Inoltre concentri una parte del patrimonio su un immobile e una zona. La riserva liquida aiuta a gestire i problemi, non li rende impossibili.
Quanto deve rendere un immobile per essere conveniente?
Non esiste una percentuale universale. Calcola il netto sul costo iniziale complessivo e, se c’è un mutuo, il denaro che resta dopo le rate. Nel nostro esempio torinese, a costi invariati e con dodici mensilità incassate, il pareggio di cassa richiede circa 675€ al mese; a Maiori circa 148 notti alle condizioni ipotizzate. Sono soglie del nostro modello, non regole valide per tutte le case.
Conviene investire in immobili? Risorse per approfondire
Questo non è il mio primo articolo sul tema, anzi, potrebbe tornarti utile tenere a portata di mano le seguenti risorse:
- Mega Guida Passo Passo per Acquistare la Prima Casa – Se ti interessa l’acquisto ad uso abitativo, questa è la risorsa migliore;
- Come Guadagnare con i Subaffitti – Guida in cui ti spiego come funzionano le sublocazioni, con esempi di costi, ricavi e rischi;
- Andamento del Mercato Immobiliare in Italia – Qui approfondisco prezzi e dinamiche del mercato nelle principali città italiane;
- Meglio il Mutuo o l’Affitto – Pro e Contro di un mantra che riguarda l’acquisto della casa di proprietà;
Concludo questa maratona salutandoti perché credo di aver raccolto tutto quello che avevo da dirti in questo articolo.
Ho cercato di esserti utile in ogni modo e questo contenuto mi è costato decine di ore di lavoro: spero che apprezzerai lo sforzo e mi auguro di ritrovarti ancora su Affari Miei.
A presto.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:


85 Commenti
Giorgia · 17 Gennaio 2023 alle 22:52
Ciao Davide,
spero mi risponderai nonostante gli anni di ritardo del commento rispetto a questo articolo.
Ho trovato molto interessante quello che hai scritto, ma non mi torna una cosa.
Io oggi acquisto una casa mettendo di tasca mia solo una parte. Il restante importo viene anticipato dalla banca e restituito attraverso l’affitto. Nonostante il mio guadagno annuale possa essere molto basso, mi ritroverò cmq tra 20 (quando avrò finito di pagare il mutuo) com un immobile di un valore triplicato rispetto all’investimento.
Davide Marciano · 18 Gennaio 2023 alle 9:50
Ciao Giorgia,
il valore triplicato è un dato che non mi torna: tra 20 anni dovrai considerarti fortunata se, al netto dell’inflazione, la casa avrà lo stesso valore.
Per il resto, se compri una casa per abitarci dentro e ci stai per 30 anni ti conviene.
In tutti gli altri casi valgono le considerazioni esposte qui:
https://www.affarimiei.biz/risparmio-casa/comprare-casa
Un caro saluto,
Davide Marciano
Giorgia · 24 Gennaio 2023 alle 17:31
Ciao Davide e grazie per la risposta.
Forse mi ero espressa male, io non mi riferisco al fatto che tra 20 la casa possa valere di più (anche se a Milano lo trovo plausibile). Mi riferivo al fatto che se ad es. io metto 50k come anticipo in una casa del valore di 200k, e poi il mutuo di 20 anni e le varie spese me le pago con l’affitto, mi ritroverò tra 20 con un immobile di 200k (se non di più). Vendendo l’appartamento, da 50k che avevo me ne ritroverei 200k. Quindi avrei quadruplicato la mia quota iniziale. Ti torna?
Davide Marciano · 1 Febbraio 2024 alle 17:16
Ciao Giorgia,
scusa il ritardo di un anno ma mi ero perso il commento.
In teoria è tutto corretto, in mezzo c’è il rischio di affrontare questa cosa per 20 anni.
Un caro saluto,
Davide
Daniela · 23 Dicembre 2022 alle 23:59
Ciao Davide, sto cominciando a conoscerti piano piano e tutte le tue pubblicazioni e video sono molto interessanti,. Purtroppo il mio capitale da investre è basso, altrimenti avrei sicuramente acquistato uno dei tuoi programmi di conulenza. Ti chiedo una cortesia: hai parlato di REITS? se sì mi puoi indicare dove? Garzie e auguri di Buon Natale a te, alla tua famiglia e ai tuoi collaboratori!
Davide Marciano · 24 Dicembre 2022 alle 9:33
Buongiorno Daniela,
grazie per il commento e per gli auguri che ricambio.
Ti lascio un link che può esserti utile:
https://www.affarimiei.biz/etf-immobiliare/47855
Cordialmente,
Davide Marciano
Stefano · 24 Settembre 2022 alle 8:20
Tutto chiaro ed analitico.Non mi sembra un ritorno soddisfacente.E se l’inquilino non paga? Il costo del legale?Gli extra?
Buon lavoro Stefano
Davide Marciano · 24 Settembre 2022 alle 9:04
Esatto 😉
Pamela · 17 Agosto 2022 alle 18:57
Davie, ho appena trovato affari miei, e tutto cio che leggo e’ di granlunga migliore di quello incontrato fin’ora. Sono in procinto di fare un offerta per un immobile residenziale in zona turistica.
Non come la tua meravigliosa costiera ma con un ottimo record di presenze turistiche (Lago Maggiore) La mia situazione e’ particolare in quanto vivo e lavoro all estero. Si tratta quindi di una scelta che spero si riveli minimamente redditizia ( almeno coprire parte mutuo )e contemporaneamente emotiva. l’immobile indivuato sarebbe la casa in cui vorrei abitare una volta rientrata nel BelPaese (credo almeno altri 20 anni di lavoro estero) la gestione dell immobile restera in mano ai miei genitori e cugini che ancora vivono in zona. credi anche tu che le condizioni siano favorevoli per un acquisto? gguadagno in dollari ed il cambio e’ a mio favore!
pamela · 17 Agosto 2022 alle 19:07
Davide, Perdona gli errori sto scrivendo dal telefono 🙂 Grazie mille per lasciare in open source i tuoi preziosi consigli!
Davide Marciano · 19 Agosto 2022 alle 12:18
Ciao Pamela,
secondo me, per come descrivi la situazione, ti stai andando a creare un mare di problemi.
Se fossi in te, ma ovviamente è un parere dato de panza alla luce di quello che leggo e non una raccomandazione individuale, mi “limiterei” ad investire sui mercati finanziari facendo rivalutare il capitale.
Tra 20 anni avrai i soldi cash per comprarti la casa che desideri, ammesso che tra 20 anni avrai ancora gli stessi desideri di oggi.
Già so che ti sto dicendo il contrario di quello che pensi e che, probabilmente, farai comunque una scelta emotiva ma, come dico spesso, comprare una casa è soprattutto una scelta emotiva più che razionale e al cuor non si comanda.
Finanziariamente e operativamente, però, vedo solo rogne e problemi.
In bocca al lupo!
Davide
rocco · 15 Agosto 2022 alle 11:50
gent.mo Davide, nei calcoli del conteggio mutuo per acquisto casa come investimento occorre calcolare le tasse sulla rendita e i costi di gestione della casa affittata, senza calcolare i rischi e le problematiche che quel tipo di rendita ti offre, preferisco guadagnare meno ma essere più tranquillo. ciao
Cristiano · 4 Ottobre 2021 alle 10:56
Buongiorno Davide e innanzitutto ti faccio i complimenti per l’interessante articolo.
Volevo chiederti una conferma ed un confronto per completare il ragionamento.
Partendo dal secondo esempio possiamo considerare che stiamo investendo oggi 86k euro per avere a scadenza dell’operazione (30 anni) un valore di 261k euro (dato come somma del valore della casa di 225k euro + interessi negli anni di 36k euro) con un Roe del 3,76%. Volevo innanzitutto una conferma sulla correttezza del ragionamento, perchè la domanda che mi pongo è se quegli 86k euro iniziali, investiti alternativamente, avrei trovato alternative interessanti nel lungo periodo con un Roe oltre il 3,76% (cosa molto probabile andando sul mercato azionario). In ultimo è chiaro che un punto fondamentale è ipotizzare il valore dell’immobile dopo 30 anni, ma su questo punto due cose sono da considerare, la prima la bassa inflazione e la seconda il fatto che in italia siamo in decrescita demografica. Vorrei un tuo commento in merito. Grazie.
Davide Marciano · 18 Ottobre 2021 alle 17:55
Ciao Cristiano,
secondo me ti sei già risposto da solo.
Se confronti il mercato immobiliare con l’azionario perdi sempre ammesso che non compri immobile per mestiere e, con esperienza, tempo e capitali sei in grado di ottenere rendimenti molto elevati, ben più alti rispetto a quelli ipotizzati qui che partono dal ragionamento di un utente medio.
In più, aggiungo, tra 30 anni sono abbastanza sicuro che il mondo sarà più ricco di oggi, saremo ancora in crescita demografica a livello planetario e c’è modo di intercettare questa crescita.
Non puoi fare lo stesso acquistando case in Italia se non per finalità imprenditoriali (es: turismo, affitti a studenti etc) o speculative (trading immobiliare).
A presto,
Davide
Alberto · 30 Novembre 2020 alle 12:29
Ciao Davide, intanto ti ringrazio per i tuoi insegnamenti e soprattutto dei tuoi consigli, è da pochi giorni che sto scoprendo il tuo blog e mi sto appassionando in modo smisurato…
Volevo solo farti una domanda proprio in merito all’investimento immobiliare prendendo il caso descritto da te a Torino, se consideriamo anziché fare un mutuo acquistare direttamente l’immobile avendo 68 mila euro liquidi (acquisto+ ristrutturazione+ arredo), avremmo una rendita di 750 euro lordi – 21% di cedolare secca= 592,50 euro netti mensili, se il mio ragionamento è sensato avere una rendita di 592,50 euro penso possa essere buono come investimento.
Attendo tue per un confronto.
Intanto ti ringrazio anticipatamente
Buon lavoro e buona giornata
Alberto
Davide Marciano · 30 Novembre 2020 alle 13:58
Ciao Alberto,
grazie per il commento e per il ringraziamento.
In generale, non esistono “in natura” investimenti buoni ed investimenti meno buoni.
592,5€ (7.110€ in un anno) sono circa il 10%, quindi in linea teorica va bene ma devi considerare che:
– Non è scontato trovare una casa a 68k, nell’esempio ho semplificato. Per comprare a 68k all inclusive devi conoscere / cercare / visionare tanti immobili. Più tempo perdi, più stai LAVORANDO e più il tuo investimento ti deve remunerare quel tempo che destini;
– avresti sempre rischio specifico di Torino. Se 68k sono il 5% di un patrimonio intero ok, se hai 300 mila euro da investire stai comunque puntando il 23% dei tuoi soldi su un solo asset e su una sola città. Non stai diversificando abbastanza come puoi fare con i mercati finanziari (anche con SMART REAL ESTATE che stiamo lanciando in questi giorni: https://www.affarimiei.biz/smart-real-estate);
– è un investimento comunque a rischio alto (COVID docet), altrimenti non renderebbe il 10%;
– TANTO o POCO è un concetto che rarelativizzato: i mercati finanziari in genere rendono intorno al 7% annuo senza che tu debba muovere un dito. Una volta che hai imparato, se non sai farlo, puoi far rendere il tuo patrimonio in automatico e concentrarti sulle attività che ti permettono di guadagnare o di goderti la vita se stai già bene. Ti sembra poco?
Spero di esserti stato di aiuto, a presto!
Davide
sasha · 9 Novembre 2020 alle 15:41
Ed ancora, c’è un altro aspetto che mi permetto di segnalare. Non dovrebbe essere valutato anche il valore intrinseco dell’immobile? resta fermo che quel bene potrà essere rivenduto.
Davide Marciano · 9 Novembre 2020 alle 16:01
Ciao Sasha,
da quel che so io hai un anno di tempo per trasferire la residenza.
Diverso è se, dopo l’acquisto, cambi residenza in un altro immobile senza acquistare. Io, per esempio, ho dato in locazione casa mia 3 anni dopo l’acquisto e sono residente in affitto altrove.
Se la circolare è recente ti chiedo di postarla che verifico.
Per il resto, vale il solito discorso: certo che l’immobile avrà un valore, ma l’avrà quando hai finito di pagarlo tra 20 anni se vuoi essere sicuro o comunque avrà sempre più valore man mano che si ripaga il debito.
Comprare una cosa per rivenderla dopo tanti anni, investendo un certo monte ore, è un lavoro non è un investimento.
Può essere un buon lavoro, anche un ottimo lavoro, ma ti ci devi sbattere.
A presto 😉
sasha · 9 Novembre 2020 alle 15:27
Ciao Davide,
c’è una circolare dell’Agenzia delle Entrate che stabilisce che le agevolazioni fiscali legate alla prima restano ferme anche se l’acquirente vive in una casa diversa da quella acquistata purchè elegge la residenza nel comune dove ha acquistato l’immobile. Seguendo il tuo ragionamento se io compro un immobile in via S. Paolo e lo do in locazione e la mia residenza è in via Monginevro, potrò godere dei benefici fiscali legati alla prima casa…. Ti torna?
Alberto · 11 Ottobre 2020 alle 21:41
Complimenti.. chiaro..esaustivo.. sotto ogni punto di vista…
Davide Marciano · 12 Ottobre 2020 alle 9:23
Grazie Alberto 😉
Filippo · 7 Giugno 2020 alle 23:53
Ciao Davide,
Nel caso di locazione con mutuo Sarebbe sbagliato o si può considerare il ROI lordo (senza dedurre le spese di capitale+interessi di mutuo)? In pratica allo stesso modo come se finanziassi l’immobile tutto con capitale proprio, che per ottenere il Rendimento, ogni anno L’utile che ottengo lo divido per la spesa complessiva (senza fare alcuna deduzione). Sto sbagliando qualcosa?
Grazie mille per il chiarimento!
Davide Marciano · 9 Giugno 2020 alle 13:38
Ciao Filippo,
perdonami ma non mi è chiara la domanda. Puoi riformularla con un esempio più chiaro?
Il ROI si calcola su quanto ti è costata tutta l’operazione, il ROE sui soldi tuoi che hai effettivamente messo.
Al di là della percentuale, conta quanto la cosa ti porta denaro nel tempo che ti sei dato a mio avviso.
Lasien · 10 Febbraio 2020 alle 19:40
Grazie della Risposta!
Solo per sicurezza! Mi riferivo a case in nuda proprieta!
Cioe con prezzo ridotto rispetto a quelle sul mercato.
Buon Lavoro
Lasien · 9 Febbraio 2020 alle 23:35
Ciao Davide
I tuoi calcoli sono cristallini come l‘Acqua dei laghi di alta montagna.
Vivo ormai da 5 anni a Zurigo.
E vorrei investire i miei risparmi su qualcosa di redditizio.
Attualmente penso alla possibilità di comprare casa in nuda proprietà.
Conviene?
Hai modo di darmi qualche informazione?
Grazie in Anticipo
Davide Marciano · 10 Febbraio 2020 alle 8:40
Ciao Lasien,
l’acquisto della casa non è MAI un investimento e non ha MAI finanziariamente senso, salvo pochi casi.
Ne parlo qui: https://www.affarimiei.biz/risparmio-casa/comprare-casa
Buona giornata e buon proseguimento.
Davide
Mattia · 16 Gennaio 2020 alle 15:04
Uno dei pochi casi in cui conviene investire in un immobile è quando devi andarci a vivere tu, prendo il tuo esempio dell’immobile acquistato a Torino, è meglio spendere anche 40 in + per viverci anche te, e poi fare lo stesso discorso per i due o tre inquilini. Inutile tirare via un 1.3% annui che sono qualcosa di ridicolo, tra l’altro superabile con investimenti bancari o postali “”sicuri””, o cmq sempre più sicuri che per un’immobile.
Ho l’agenda piena di calcoli identici a quelli che hai fatto tu sopra, ed è per questo che di investimenti immobiliare non ne ho fatti e credo non ne farò mai. C’è un’occasione buona negli immobili, almeno io ne vedo una sola, ed è quella di comprare bene in un paese tranquillo ma con servizi, che offra cultura e un buon clima, e rivendere benissimo, sopratutto a stranieri.
Davide Marciano · 17 Gennaio 2020 alle 8:44
Ciao Mattia,
grazie per l’intervento.
Effettivamente conviene solo se devi viverci tu ma, nel 2020, io non me la sento di dire ad una persona di 25-35 anni (questa è l’età media in cui si pensa alla famiglia) di legarsi in maniera così definitiva ad un luogo.
Se fossimo nel 1970 direi di si ma oggi, per come si è evoluto il mondo, mi pare una prospettiva iper riduttiva.
Buon proseguimento!
Roberto · 22 Ottobre 2019 alle 22:45
Ciao Davide,
La tua analisi sull’investimento immobiliare e’ eccellente e la condivido al 100%.
Aggiungo che per me la motivazione finale a procedere verso questa strada invece che per un investimento finanziario e’ la possibilita’ di una liquidita’ mensile alternativa al reddito da lavoratore
Purtroppo dopo i 45 anni io metto in conto di perdere il lavoro facilmente e il rimanere di colpo senza lavoro col solo reddito di cittadinanza o naspi che sia e’ troppo poco mentre si cerca il nuovo lavoro.
Con la leva del mutuo si puo’ fare un bell’investimento immobiliare (da te ben descritto). Certo un solo bilocale e’ ancora poco, ma se riesci a comprarne 4 tutti con 4 mutui e tutti affittati…. allora se uno non paga gli altri 3 possono riuscire a compensare il mancato guadagno dell’inquilino insolvente e tutto rimane in piedi da solo.
In piu’ nel caso sfortunato di perdere il proprio lavoro, dopo 24 mesi dall’accensione del mutuo, il medesimo mutuo puo’ essere congelato per 6 mesi e la ricerca del nuovo lavoro e’ psicologicamente piu’ semplice.
Insomma per me e’ un investimento che consente di avere maggiore liquidita’ proveniente dagli affitti nei vari mesi dell’anno e al momento della pensione (67 anni), estinti i mutui, una bella “pensione integrativa” o dote per figli e nipoti.
Davide Marciano · 23 Ottobre 2019 alle 15:26
Ciao Roberto,
grazie del commento.
Quella di cui parli tu si chiama DIVERSIFICAZIONE ed è un ragionamento molto corretto.
Allora ti dico: se invece di diversificare i soldi ed il rischio su 4 appartamenti in città vicine o nella stessa città diversificassi i tuoi soldi sulle aziende o sulle obbligazioni di tutto il mondo, cosa ti sembra più sicuro?
Non 1 azienda, migliaia di aziende.
Non i BTP, le obbligazioni statali e corporate di tutto il pianeta.
A me questa seconda ipotesi lascia molta più serenità, ne parlo nei miei programmi avanzati.
Se ti fa piacere, puoi cominciare dal video corso gratuito “Investi con Buon Senso”: https://www.affarimiei.biz/video-corso-gratuito
marco · 28 Settembre 2019 alle 17:49
Secondo me in 20/30 anni di mutuo bisogna valutare anche la perdita per vetustità (basta prendere un listino delle camere di commercio e valutare per fasce di età di quanto si svaluta l’immobile) che di solto è tra 1 e 2% e spese straordinarie. In 30 anni non è immaginabile che in un appartamento non ci siano spese straordinarie come facciata, tetto, caldaia rotta, adeguamento del condominio a nuove norme. Facile che in 30 anni ci siano tra i 5 e i 15 k di spese straordinarie a seconda dello stato del condominio.
Inoltre è da considerare la liquidabilità del bene stesso che è inferiore agli strumenti finanziari.
francesco · 26 Settembre 2019 alle 23:57
dimentichi una cosa fondamentale nel calcolo del roi su l appartamento in affito a Torino. Hai sborsato circa 32000 iniziali per avere una rendita di 115 euro al mese.
TUTTO IL TUO CONTO ECONOMICO NON TIENE CONTO DI QUESTO ESBORSO INIZIALE.
Davide Marciano · 27 Settembre 2019 alle 10:04
Ciao Francesco,
il ROI è il ritorno su TUTTO l’investimento mentre il ROE è sui tuoi soldi.
C’è tutto, infatti sconsiglio la cosa perché il costo / opportunità non mi sembra allettante.
Forse hai letto male ma è tutto spiegato benissimo!
Mirka · 3 Settembre 2019 alle 12:18
Ciao Davide, se vendo una seconda casa, per la quale ho già` pagato il 9% di imposta di registro, ho anche delle tasse sul ricavo?
P. S. Articolo fantastico, grazie
Davide Marciano · 3 Settembre 2019 alle 12:31
Ciao Mirka,
grazie dei complimenti.
Le tasse non sono sul ricavo ma sulla plusvalenza, cioè sulla differenza tra prezzo di acquisto e di vendita.
Ti consiglio di parlare con il tuo commercialista per pianificare la cosa!
Mirka · 3 Settembre 2019 alle 12:17
Ciao Davide, se vendo una seconda casa, per la quale ho già` pagato il 95 di imposta di registro, ho anche delle tasse sul capital gain? O non va a finire nella dichiarazione dei redditi?
P. S. Articolo fantastico, grazie
Silvio · 1 Luglio 2019 alle 16:35
Salve,
grazie mille per aver condiviso con tutti noi questo genere di ragionamento con questa qualità di fondo. La condivisione di idee è veramente importantissima in ogni contesto. Ho una domanda: a giudicare dal ROI chiaramente il gioco non vale la candela, molti rischi e tempo da dedicare alla parte gestionale dell’attività con ritorni non entusiasmanti. Molti di voi hanno scritto chiaramente che si potrebbero ottenere ritorni simili o migliori investendo un capitale già disponibile in altri strumenti finanziari. A cosa vi riferite esattamente? volendo guardare ai conti deposito mi vien quasi da ridere. Le azioni? anche qui non bisogna dare per scontato che il mercato sia sempre rialzista nel lungo termine. ETF? Obbligazioni? è difficile per un investitore orientarsi in mezzo a questa giungla di strumenti disponibili, voi che scelte fareste al posto del business immobiliare? Grazie ancora
Davide Marciano · 1 Luglio 2019 alle 16:46
Ciao Silvio,
grazie per l’intervento e benvenuto su Affari Miei.
Non so quando parli di “voi” cosa intendi, io posso parlare per me e per quello che penso.
La risposta alla tua domanda non è mono direzionale: non è il singolo strumento, senza una strategia globale, ad essere la panacea di tutti i mali.
Se hai tempo e voglia di approfondire il mio approccio, ho realizzato un video corso gratuito con oltre 1 ora di contenuti che trovi qui: https://www.affarimiei.biz/video-corso-gratuito
Buona visione!
Luca Schiavon · 25 Giugno 2019 alle 12:01
Caro Davide, mi fa piacere che tu abbia scritto un articolo che affronta delle stime su ROI per affitto ad unversitari, infatti mi è stato molto utile per comparare il mio studio fatto sul mio blog su una situazione analoga ma in un quartiere di Verona vicino ad un polo universitario. Con piacere noto che le tue stime, a conti fatti, non differiscono molto dalle mie, io infatti prendo in analisi un trilocale da frazionare in 4 camere singole in quanto sotto questo target l’investimento non risulterebbe sufficientemente profittevole, sono venuto a questa conclusione parlando con esperti del settore come Francesco Zeni, titolare di Stanza Semplice (franchising leader in Italia per sublocazioni ad universitari). Comunque a conti fatti il mio studio si basa su un trilocale di circa 110mq acquistato all’asta ad 85000 euro (costo complessivo dopo spese notarili, tasse, ristrutturazione, mobili ecc.. circa 120000), frazionato in 4 stanze singole, cashflow lordo 350 (affitto singola stanza mensile) x4=1400, a conti fatti, sottraendo cedolare secca, bollette, spese condominiali, manutenzione ordinaria, apartment manager ecc, dovrebbe rimanere un cashflow netto mensile di 700 euro, ma se ti accolli un mutuo dell’80% trentennale con una rata di 250 euro/mese, beh allora sono 450 netti di cashflow, ma basta poco tipo un mancato affitto per qualche mese a far peggiorare i conti (la cosi detta vacancy è un parametro importantissimo mai da sottostimare). Puoi prendere visione del mio articolo sul mio blog al seguente indirizzo http://www.consciousrebirth.net/2019/04/04/acquisto-immobile-da-locare-ad-universitari-investimento-profittevole/
un commento al mio articolo ed un confronto diretto sono certamente graditi anche perchè vorrei procedere all’acquisto concreto appena possibile, è mia intenzione infatti differenziare i miei asset anche su un investimento di questo tipo, è vero che i ritorni non sono altissimi, ma è anche vero che sono costanti e questa tipologia di investimento è “sotto controllo” e non genera stress eccessivo. Basterebbero a mio avviso 3 appartamenti di questo tipo per iniziare a pensare di vivere di rendita, se si riuscisse a spuntare una ROI al netto di tasse e tutto attorno al 6-7% non sarebbe malaccio in Italia, considerati i tempi ;-). Attendo fiducioso una tua visita sul mio blog. A presto ciao!
Davide Marciano · 25 Giugno 2019 alle 14:33
Ciao Luigi,
grazie per il commento e per l’intervento. Guarderò senz’altro il tuo blog e ti pubblico volentieri il link attendendo fiducioso che mi ricambi il favore.
In bocca al lupo,
Davide
ilmariuso · 10 Giugno 2019 alle 6:17
Ciao Davide, complimenti per l’articolo, gli ho dato una lettura per ora veloce ma me lo studierò meglio insieme agli altri (sto pensando di investire su Roma). Una domanda: ma quando parli di imposta di registro, intendi le tasse che si pagano al momento dell’acquisto o a quelle annuali? Nel caso della prima ipotesi come si calcolano le tasse annuali? Grazie mille e buona giornata
Davide Marciano · 10 Giugno 2019 alle 12:05
Ciao,
grazie per i complimenti 😉
l’imposta di registro è quella che si paga in sede di acquisto e che spiego qui:
https://www.affarimiei.biz/fisco-e-tasse/tasse-acquisto-seconda-casa
https://www.affarimiei.biz/fisco-e-tasse/tasse-acquisto-prima-casa
Buon proseguimento,
Davide
Davide Marciano · 7 Maggio 2019 alle 7:55
Ciao Matteo,
giacchè siamo a “casa mia”, comincio dalle risorse collegate al blog o raccomandate dal blog come:
– Il mio libro “Vivere di Rendita – Raggiungi l’obiettivo con il metodo RGGI” che contiene la parte teorica sul denaro che è importantissima per qualsiasi impresa voglia intraprendere – https://www.affarimiei.biz/vivere-di-rendita-libro/
– Il libro “Puntare sugli immobili a reddito” di Michele Schirru che tratta l’argomento immobiliare in generale: https://www.affarimiei.biz/puntare-sugli-immobili-a-reddito/36347
– Se non hai mai studiato nulla di immobiliare, ti consiglio di dare uno sguardo al corso “B2L – Buy to Let, Comprare per Affittare” presente sulla Academy: https://www.affarimiei.biz/b2l-comprare-per-affittare/
– Altre risorse per me importanti sono i libri che consiglio qui: https://www.affarimiei.biz/migliori-libri-di-crescita-personale/30897
Partirei da questa base per farmi una formazione teorica rispetto al denaro, successivamente entrerei nel merito della materia da un punto di vista più pratico.
Buona giornata,
Davide
Matteo Dipasquale · 6 Maggio 2019 alle 19:08
Che percorso di studio / informazione mi consiglieresti per poter raggiungere i miei obbiettivi grazie del tuo tempo
Matteo Dipasquale · 5 Maggio 2019 alle 18:49
Ciao Davide, premettendo che nn sono un genio di finanza ma un semplice operaio edile di 27 anni come te, volevo dirti che ti ammiro per la tua preparazione che purtroppo nn ho potuto raggiungere, ma in futuro chissà, il mio sogno è stato sempre quello di guadagnare nel mondo edile e ultimamente mi sto informando date le mie conoscenze in materia di costruzioni nella compravendita di immobili e ho capito perfettamente il tuo discorso ha rispecchiato tutti i miei pensieri perché se hai a disposizione mettiamo 100.000 € da investire in primis nn li spenderei in un un’immobile perché come dici te l’impresa nn vale la spesa tanto rischio poco guadagno, ci sono metodi migliori per guadagnare e far investimenti sempre che a mio parere tu abbia già una cifra da investire, mentre , a mio parere e a tuo a quanto ho capito per ciò che ho intenzione di fare io, quindi comprare ristrutturare o valorizzare un un’immobile e rivenderlo nell’immediatezza sarebbe un buon business o ne varrebbe la pena ???
Davide Marciano · 6 Maggio 2019 alle 14:48
Ciao Matteo,
ti ringrazio per il commento e per i complimenti. Il fatto che ti stia dando da fare per migliorare con te stesso ti fa onore e sono sicuro che, step by step, aumenterà anche la tua autostima e la sicurezza in ciò che fai.
Hai intuito bene il discorso, infatti il succo della faccenda è: l’immobiliare è un business e va affrontato come tale.
L’esempio che prospetti tu è business al 100%: se hai le competenze per farlo, visto che vieni dall’edilizia, può essere un punto di partenza per crescere. Se pensi di non avere denaro o competenze sufficienti per farlo ma ritieni di poterci riuscire, ti consiglio di studiare per colmare le lacune.
Spero di essere stato di aiuto.
In bocca al lupo!
Marco · 22 Aprile 2019 alle 19:30
Un posto letto a Torino in zona San Paolo non va oltre i 250 euro. 350 è il prezzo di una singola.
Un bilocale si affitta in media a 450/500 EU in quella zona.
Davide Marciano · 24 Aprile 2019 alle 19:22
Ciao Marco,
grazie per la precisazione. In base alla mia esperienza, dipende: nella mia via un bilocale tenuto bene può arrivare anche a 550-600 secondo me, essendo sul mercato tutto sta nel come si vende la cosa.
La mia stima, come precisato, è e resta spannometrica per aiutare le persone a ragionare: quando metterò in fitto l’immobile magari aggiornerò il contenuto 😉
Camillo Ungari Trasatti · 16 Aprile 2019 alle 15:02
Buongiorno, Davide. Leggo sempre con interesse i tuoi articoli, dei quali ti ringrazio.
Vorrei poter dare il mio contributo sulle locazioni. Ho visto che le ipotesi sono riferite ad immobili da destinare a studenti o a turisti e quindi il caso dell’insolvenza è remoto. Tuttavia, per esperienza ti posso dire che normalmente bisogna mettere in conto che qualcosa possa andare storto. Stimerei in una mensilità l’anno il rischio insolvenza del conduttore.
Buon proseguimento e grazie ancora.
Davide Marciano · 16 Aprile 2019 alle 17:09
Ciao Camillo,
le mie stime sono sempre ovviamente approssimative per rendere l’idea, come noti aumento sempre di tanto i costi proprio per ipotizzare scenari “peggiori”.
Ti ringrazio per il contributo comunque, ci penserò per i prossimi aggiornamenti dell’articolo.
Buona giornata,
Davide
Marco A. Villari · 1 Marzo 2019 alle 12:59
Ciao Davide,
anche io vorrei dirti due cose: la prima è che è difficile incontrare in giro per il web pagine attive sulla finanza personale e sugli investimenti come la tua, per cui continua su questa rotta, non ti fermare e continua dando consigli utili alle persone, sia gratuitamente che a pagamento quando è necessario. La seconda è che davvero mi hai aperto gli occhi su quanto effettivamente sia complesso il mondo immobiliare e le valutazioni da fare sono molto serie e soprattutto devono essere ben pensate. Continua così, ti supporto con piacere.
A presto
Davide Marciano · 1 Marzo 2019 alle 13:44
Grazie Marco, è un piacere leggere il tuo commento 😉
Marco · 5 Gennaio 2019 alle 11:55
Buongiorno,
Ho trovato utilissimo L intero articolo anzi direi eccellente.
Mi sfugge solo una cosa che o per alcune mie di matematica finanziaria o per altri motivi non ho ben capito il calcolo degli interessi del mutuo di 20 anni con un tasso del 2,5% ad un capitale di 58900€.
Qualcuno può riassumermi semplicemente come si calcola perché anche cercando online non ho trovato molto.
Aldilà di questo calcolo, tutto il discorso è sensato e logico e soprattutto attuale. Grazie mille
Davide Marciano · 5 Gennaio 2019 alle 13:05
Ciao Marco,
grazie per i complimenti. Puoi usare questo sito per calcolare gli interessi, considera che parliamo di interesse composto quindi la cifra è abbastanza difficile da calcolare su due piedi:
https://www.cercamutuo.com/calcola-rata-mutuo
Luigi · 30 Novembre 2018 alle 23:42
Caro David, ho provato negli ultimi anni tutte le opzioni: immobili: investimento a Londra nel 2010 st 320.000 circa in zona Archway Milton Rd. Circa 55mq locato dalle 16.000 alle 20.000 str circa annue -contratti di circa 1/1anno e mezzo e anche di uso personale per un paio di mesi- con tendenza all’aumento di circa 3/5% annuo. Valore attuale 570.000 str!!! Tasse 2000 st annue- Acquisto di appart a Viareggio 580.000 milioni -2000 o 2001 in lire- spese di rifacimento circa 160milioni- valore attuale circa 420/460.000 €. Uso personale. Acquisto di 6 picc appartamenti in cap provincia in Toscana- circa 40-60 mq. – all’asta – quindi senza mediazione e spese notarili e geom- media 45/60mila € locati poi a 360/380 nette di tasse. Invest in borsa e su fondi da circa due anni con perdite finali del 8/20%!!!! La borsa poi…..Ricerca attuale di app a Milano all’asta sui 160/190 mila € con locazione di circa 1.1/1.200 mensili, con prestito Fineco allo 0,50% – nov. 2018- . Mutui per operazioni varie di circa 400mila €. al tasso 1,82/2,1%, è stato anche utilizzato Denaro derivante da eredità e lavoro di 15 anni – Circa 35/50 mila di risparmio annui a disposizione- padre e figlio insieme-. Se l’immobiliare riparte un po’……..valutate voi il tutto.
Luigi
Davide Marciano · 1 Dicembre 2018 alle 10:28
Ciao Luigi, perdonami ma l’esposizione non mi è molto chiara. Da quello che capisco, però, convieni con me: questa roba è business, per me l’investimento è quando schiaccio “compra” e riapro il conto 3 anni dopo…
Emanuela · 6 Novembre 2018 alle 3:34
In realtà se decidi di mettere in locazione la prima casa non perdi le agevolazioni fiscali avute in fase di acquisto, per cui non devi pagare l’imposta di registro e le imposte come seconda casa. Puoi affittare la tua prima casa basta trasferire la residenza nello stesso comune non esattamente nella casa. Perderai però le agevolazioni per il pagamento delle tasse (IMU ecc) e non potrai detrarre i costi del mutuo. Ma ci sono sostanziali differenze nei costi che hai indicato.
Davide Marciano · 6 Novembre 2018 alle 9:51
Ciao Emanuela,
grazie per la preziosa precisazione, approfondirò meglio ed aggiornerò quanto prima!
Fabio · 24 Agosto 2018 alle 9:17
Ciao Davide a grazie per l’articolo. Condivido la tua opinione. Investire negli immobili è un’attività con i suoi rischi. Non è da trascurare infatti che l’inquilino, che qui viene assunto come una risorsa certa, non ti paghi il canone, e che magari ancor peggio tu non riesca a sfrattarlo. Converrebbe quindi aggiungere anche una polizza assicurativa.
Altro aspetto importante come tu hai giustamente segnalato, è che l’immobiliare è l’unico ambito in cui si possono ottene dei mutui a tassi molto bassi. Come hai giustamente detto gli investimenti immobiliare finalizzati a mettere gli immobili a reddito si fanno solo in leva. Così facendo puoi investire soldi che diversamente non avresti. Non si può non considerare che quel ROE al 4.5% non è un guadagno paragonabile al C/c bancario, perché senza questo investimento, non avresti alcun denaro da investire altrove, a meno della cifra che devi anticipare.
Inoltre, andrebbe considerato che parte della rata che l’inquilino ti paga, ti ripaga la quota capitale della rata del mutuo. Alla fine dei 20 anni l’inquilino, oltre ad assicurarti il ROE 4,5% sul tuo investimento, ti ha anche permesso di accantonare il valore dell’immobile, che quindi devi aggiungere al ritorno del tuo investimento, al limite depauperato di una svalutazione, se si immagina che, cautelativamente, il mercato dovesse continuare a scendere.
Che ne pensi?
Davide Marciano · 24 Agosto 2018 alle 9:47
Ciao Fabio,
la riflessione è corretta, dopo 20/30 anni se hai fatto bene i conti e ti va tutto bene ti ritrovi ad avere un bene che può valere 10 come può valere 20 ed è per te a saldo zero perché te l’ha pagato l’inquilino.
Su questo punto sono d’accordo, è probabilmente la parte più interessante del business anche se mi sa tanto, con le dovute proporzioni, di trattamento di fine rapporto nemmeno sicuro. Inoltre considera una cosa: se il valore degli immobili crolla nel corso degli anni, inesorabilmente anche i canoni di locazione potrebbero calare erodendo il tuo margine.
Investimenti ed attività sono legati sempre ad un rapporto rischio – opportunità: se uno se la sente (ragionando in base alle sue aspettative) ci vedo un’opportunità. Se una persona cerca un investimento (e non un business) direi che l’immobiliare è una prospettiva da scartare.
Fabio · 24 Agosto 2018 alle 14:18
Grazie per la risposta. Personalmente investo il 50% del mio patrimonio in azioni, ma sto ragionando sull’impostare l’investimento immobiliare in leva, proprio per il discorso che rappresenta un’opportunità per investire soldi che diversamente non avrei. La vedo difficile che gli immobili possano crollare al punto di erodere tutto il capitale. Nel caso ci troveremmo davanti ad una crisi epocale dove anche gli altri tipi di investimenti sarebbero evidentemente stravolti. Per sicurezza, nel BP che sto preparando, considero che invece di rivalutarsi, il mio immobile alla fine dei 20 di mutuo abbia perso il 20% del valore. In ogni caso mi resta un valore che non posso non considerare.
Posso chiederti se tu fai investimenti di questo tipo?
Davide Marciano · 24 Agosto 2018 alle 16:05
Il tuo ragionamento è molto lineare ed è in linea, secondo me, con la tua propensione a rischiare.
La mia unica obiezione è che il calo del valore degli immobili porti anche ad un calo, nel lungo periodo, dei canoni di locazione ma si tratta, ovviamente, di un rischio.
Io non ho investito ancora materialmente in immobili perché ritengo serva troppo tempo rispetto a quello che ho disponibile (tu giustamente parli di Business Plan perché è un’attività a tutti gli effetti) ma non escludo di farlo in futuro.
In bocca al lupo!
Stefano · 29 Ottobre 2022 alle 13:47
Buongiorno Davide, grazie per il tuo articolo. Mi sembra però una grave mancanza non considerare nel calcolo degli indici finanziari la quota capitale della rata del mutuo che paghi con i soldi dell’affitto, Sarei liberissimo di vendere la casa ad esempio dopo 5 anni se lo ritengo opportuno estinguere il mutuo rimanente intascando la quantita di capitale pagata (insieme a parte delle spese di assicurazione che vengono rimborsate in proporzione in caso di chiusura del mutuo). Certo ci sono dei “se” e dei “ma” e parecchie implicazioni di mezzo ma a mio avviso la quota di mutuo pagata non è un aspetto che può essere assolutamente trascurato. Per altro eventuali plusvalenze dopo 10/20 anni non comportano il pagamento di nessuna imposta.
Se si considerasse ad esempio che 250 dei 300 e più euro di rata siano capitale in un anno abbiamo ripagato 3000 euro di capitale. Ricalcolando gli indici finanziari e aggiungendo i 3000 euro ai 1300 circa la situazione sarebbe ben diversa.
Nicolae · 20 Maggio 2018 alle 9:53
Grazie è complimenti per il contenuto ricco di informazioni utili, supratutto per il fatto che viene da una persona totalmente desinteresata. Desinteresata perche non viene da uno che vuole vendere dei corsi or atrare dei investitori ecc.
Davide Marciano · 20 Maggio 2018 alle 11:43
Grazie Nicolae per il feedback 😉
franco · 22 Marzo 2018 alle 3:17
Il calcolo sull imposta di registro non bisogna farla sul prezzo dell immobile ma sul suo prezzo/valore (da sottolineare al notaio prima dell atto) e quindi sulla rendita catastale seguendo il calcolo di legge ovvero rendita catastale * rivalutazione 5% * 120. Nel caso di un Bilocale zona San Paolo facciamo L esempio di rendita intorno ai 200€ e si passa tranquillamente dalla tua stima di 4500€ a circa la metà!!! Ovvero 2500/3000€ max.
Inoltre così si risparmia anche il 30% sulle spese notarili passando dalla tua stima di 4000€ a circa 2500/3000€
Cordiali saluti
franco · 22 Marzo 2018 alle 3:22
Mi scuso per aver dimenticato che dopo il calcolo per L imposta di registro bisogna estrapolare il 9% che è la percentuale posta per legge per le seconde case e che farebbe appunto circa 2500/3000€ max
Davide Marciano · 22 Marzo 2018 alle 8:13
Ciao Franco, grazie per la cortese osservazione. Appena possibile, rivedrò i calcoli effettuati.
La sostanza dell’operazione, però, resta tutto sommato la stessa.
Giampaolo · 31 Gennaio 2018 alle 23:26
Ciao Davide,
mi associo ai complimenti degli altri lettori.
Quello che a me personalmente fa pensare valga la pena infilarsi in un impiccio di questa portata (un mutuo trentennale e una seconda casa lo sono decisamente!) è l’idea che l’immobile possa pagarsi da solo con gli affitti percepiti nel corso degli anni e funzionare da sostegno al reddito una volta raggiunta pensione (ho 45 anni).
Lo vedo più come un fondo pensione alternativo che ha dalla sua parte dei gradi di libertà maggiori.
Mi farebbe piacere sapere che ne pensi
Un saluto
GP
Davide Marciano · 1 Febbraio 2018 alle 9:14
Ciao Giampaolo,
grazie dei complimenti e dell’attenzione che hai dedicato alle mie riflessioni. Ho scritto probabilmente il più approfondito articolo in lingua italiana sul tema, non credo di dover aggiungere ulteriori pensieri perché ho scritto davvero tutto quello che penso in maniera anche piuttosto dettagliata 😉
E’ come dici tu? Si, no, boh, forse. Dipende dalla tua situazione, dalla tua propensione al rischio, dal tuo reddito attuale e potenziale, dalle tue aspettative.
Se vivi di stipendio, a 45 anni sarai abituato a “ragionare” sulla base dello stipendio e quindi cerchi “stipendi” futuri alternativi. Se lavori in proprio, potresti avere delle opportunità maggiori con meno rotture di scatole.
Secondo me investire in immobili, anche per metterli a reddito, è un mestiere/business: tu stai ragionando come un investimento. Il fondo pensione, con tutti i suoi limiti, è una cosa statica: metti i soldi e li riprendi alla fine, stop, non devi fare niente. Qui c’è da farsi il mazzo: per avere, un domani, forse, 400 euro al mese in più di fitto in ingresso? Meglio il PIP, se proprio la metti così, non trovi?
In bocca al lupo,
Davide
Luigi · 16 Marzo 2018 alle 18:26
Ciao Davide, complimenti per le preziose informazioni che condividi…….continuerò a seguirti e magari presto ti contatterò per un confronto diretto; volevo salutarti evidenziando però che in tutti i tuoi ragionamenti non mi sembra di avere letto del fatto che alla fine dei 20/25 anni di mutuo, ad esempio, la casa è di tua proprietà e la potresti anche vendere ricavando una bella somma che supera di gran lunga quello che otterresti da un fondo pensione…..saluti
Davide Marciano · 17 Marzo 2018 alle 15:10
Ciao Luigi,
grazie per il commento. Effettivamente il tuo ragionamento è giusto, devi tener conto del fatto che un investimento a 25 anni è difficile da impostare in una società come questa molto complessa dove i cambiamenti sono dietro l’angolo.
Devi considerare che non devi sbagliare l’investimento, quindi devi ripagarti i lavori di manutenzione con gli affitti (altrimenti ci rimetti) e devi poi sperare che dopo 25 anni l’immobile abbia ancora un valore.
Per esempio, le città industriali si svuoteranno sempre di più: il processo è iniziato già e sarà ancora più radicale alla luce di quanto sta succedendo all’estero. Le aree interne dell’entroterra difficilmente vedranno una crescita demografica, quindi sono poco appetibili attualmente e potenzialmente.
Se fai tutto bene, come giustamente dici, la vendita futura è una sorta di “buona uscita”. Se fai tutto male, invece, ti resta ben poco. Io mi sono concentrato soprattutto sulla redditività attuale più che su quella futura.
Spero di essere stato chiaro nell’esporti le mie ragioni. Per qualsiasi cosa, non esitare a scrivermi.
Cordialmente,
Davide
Giulio · 13 Aprile 2019 alle 21:43
Ciao Davide, mi vedo purtroppo in disaccordo con te.
Paragonare un PIP o un PAC ad investimenti immobiliari lo trovo totalmente errato. Tra le svariate ragioni ecco le due principali:
– Anche se dal tuo calcolo il ROI può sembrare molto limitato, dimentichi che acquistando un immobile oltre al reddito passivo stai acquistando un bene (cosa che con quegli investimenti finanziari non avviene). Il bene se rivenduto porterà un guadagno. Quindi investendo in immobili hai una doppia marginalità. A breve medio termine e a lungo termine.
-Il tuo metodo di acquisto è per chi e alle prime armi. Ci sono molti altri livelli di acquisto più professionali. Esistono le aste per risparmiare l, e su immobili relativamente piccoloi, potresti anche avere la possibilità di pagare in contanti se hai a disposizione un piccolo capitale, come quelli citati da te.
Oppure si può iniziare a fare trading immobiliare, risparmiare i profitti acquisiti e solo successivamente pensare di investire in reddito passivo.
Ti dico questo perché sono alle prime armi e mi sto interessando leggendo, per capire come iniziare ad investire in questo settore.
Sto capendo che ci sono diversi cavilli legislativi e leve finanziari che possono permetterti di risparmiare molti degli investimenti da te citati.
Comunque complimenti per la tua imparzialità e accuratezza.
Ciao
Giulio
Davide Marciano · 14 Aprile 2019 alle 11:01
Ciao Giulio,
grazie per il commento e per i complimenti.
Proprio perché sei alle prime armi – per tua ammissione – secondo me dovresti andarci con i piedi di piombo nel tirar giù conclusioni affrettate.
Come spiegato ampiamente, il mio calcolo è basato sullo scenario peggiore e serve per mostrarti che, se devi stare a sbatterti così tanto, stai avviando un business e non stai investendo.
Parlo tantissimo di questa cosa sul sito: INVESTIMENTO e BUSINESS non sono la stessa cosa, se stai cercando un investimento l’immobiliare non fa per te. Se stai cercando un business, può essere un settore interessante in cui darsi da fare.
In bocca al lupo!
Luigi · 31 Dicembre 2017 alle 10:16
Complimenti per la completezza degli argomenti e relativi calcoli. Un gran lovoro!
Non entro nel merito dei singoli dati perché possono differire molto da città a città (nella mia per 50 mq paghi il triplo e quindi il risultato finale differisce parecchio) ma il metodo mi semba giusto ed anche l’approccio imprenditoriale che assume la questione.
Mi piacerebbe sapere due cose:
1 – come mai non consideri (se mi è sfuggito qualcosa chiedo venia) la possibilità di un aumento del prezzo degli immobili che in questo periodo è abbastanza basso;
2 – cosa ne pensi dei fondi immobiliari (con meno soldi, vincoli temporali, debiti e rotture varie si può ugualmente investire in immobili).
Grazie e complimenti di nuovo.
Luigi
Davide Marciano · 31 Dicembre 2017 alle 11:15
Ciao Luigi,
grazie per i complimenti. Rispondo per punti:
1 – L’aumento dei prezzi devi compararlo con l’inflazione, non vedo in generale incrementi dei prezzi significativi come tanti anni fa e non sono in grado di prevederli. Il mio è un discorso da uomo medio: prima di affidare il portafoglio a dinamiche difficilmente controllabili o prevedibili ci penserei tantissime volte.
2 – Ti ho spiegato in questo articolo, nei podcast ed in tanti altri interventi che “investire in immobili” è di fatto un business se lo si vuol fare per guadagnare veramente, non è un investimento finanziario. Investire in fondi immobiliari, al netto del merito dell’iniziativa, è un investimento di carattere finanziario che differisce dal business. Sono due cose diverse, non comparabili.
Spero di aver risposto al meglio, buon anno!
barbara · 30 Novembre 2017 alle 18:17
Ciao Davide, credo ci sia un errore che inficia il risultato finale. Ho fatto il calcolo degli interessi in 20 anni di mutuo su 48mila euro con il tasso corrente e, facendo una media tra le varie banche, il totale è di circa 6mila euro, non di 16mila… ecco perchè il roi e il roe sono così bassi. Dimmi per favore se torna anche a te questo errore. Grazie, Barbara
Davide Marciano · 1 Dicembre 2017 alle 8:59
Ciao Barbara,
grazie per la segnalazione: sbagliare in questo ambito è molto facile.
In giornata controllo nuovamente i calcoli ed eventualmente modifico.
Stay tuned 😉
Davide Marciano · 1 Dicembre 2017 alle 21:56
Ciao Barbara,
come promesso ho ricontrollato il mio calcolo e si trova.
Tu hai fatto i conti su 48.000 euro ma in realtà ci sono altre spese assicurative che ho elencato che la banca in genere ti finanzia e vanno ad ingrossare la tua rata.
In alcuni casi puoi anche stipulare tu un contratto di anno in anno con banca o assicurazione diversa, il mio calcolo è fatto cercando di massimizzare i costi e minimizzare l’abilità ad intervenire per abbatterli.
Lo scopo è quello di mettere in guardia i lettori: acquistare immobili e metterli a reddito è un’attività in pratica d’impresa e c’è da lavorare!
Danilo · 27 Ottobre 2017 alle 13:11
Ciao Davide, ho trovato la tua guida semplicemente perfetta ed esaustiva ed è per questo che voglio complimentarmi con te per la precisione e la semplicità con la quale hai spiegato concetti economici, facilmente comprensibili da chi in materia non sa nulla.
Vorrei farti una domanda personale se posso. Come mai un laureato in giurisprudenza, si è avvicinato così tanto al mondo economico? e quale strada hai preso per essere così informato dopo la laurea in legge?
Te lo chiedo perchè anche io studio giurisprudenza, e mi sono accorto, purtroppo dopo un paio di anni, che il diritto non mi appaga più, ed ad attirare la mia attenzione è sempre più il mondo dell’economia e del bussines imprenditoriale (mi capita spesso di prendere la calcolatrice in mano e farmi dei conti su idee che mi vengono sul momento, ma la cosa triste è che mi vengono mentre studio, tanto da interrompere la noiosa lettura dei manuali di diritto). Non lascio gli studi in legge perchè ritengo che la laurea in giurisprudenza sia la più versatile e dia comunque una buona base di cultura per poter far tutto, ma anche per non buttare al vento sacrifici in tempo e denaro. Scusa per il papiro che ho scritto e spero che tu mi possa rispondere, poichè mi farebbe molto piacere conoscere la tua esperienza personale.
Davide Marciano · 27 Ottobre 2017 alle 15:44
Ciao Danilo,
grazie per il feedback prezioso, mi è veramente utile ricevere un dato positivo sulla semplicità con cui ho spiegato i concetti dell’articolo.
In realtà, indipendentemente dagli studi, ho sempre letto i giornali, le riviste e divorato libri quindi tutto quello che ho fatto non è arrivato dopo la laurea ma é il frutto di anni ed anni di approfondimenti personali.
Dopo gli studi sono diventato imprenditore ed ho imparato sul campo una serie di concetti che sviscero su questo blog.
Il tempo “perso” a studiare non è mai “buttato”: la laurea in giurisprudenza ti può permettere di fare tantissime cose ma ricorda che è un mezzo, non il fine.
In bocca al lupo!
Luigi · 20 Settembre 2017 alle 11:33
sono un geometra settantenne abbastanza addentrato, e dico che l’autore di questi testi è veramente bravo, ma, considerando la sua giovane età (27) è veramente il massimo.
Davide Marciano · 21 Settembre 2017 alle 9:11
Ciao Luigi, grazie del complimento. E’ un piacere doppio ricevere l’approvazione di una persona della tua esperienza 🙂
Pier Luigi Zuccato · 28 Agosto 2017 alle 12:35
Cavolo,Davide dopo tante chiacchere e sponsorizzazioni in rete,mi hai aperto finalmente gli occhi sugli investimenti mobiliari.
Ne ero tentato anch’io,ma forse dopo aver letto questo articolo è bene valutare.
Complimenti ancora,continua così.
Pier Luigi Zuccato
Davide Marciano · 30 Agosto 2017 alle 15:58
Ciao Pier Luigi, grazie per il feedback.
Il post non vuole scoraggiarti ma serve per darti un metodo: sicuramente ci sono tante occasioni che puoi cogliere!
In bocca al lupo!