BancoPosta Universo Obbligazionario Più: Opinioni e Recensioni sul Fondo Comune di Poste Italiane

Investire sui mercati obbligazionari globali e ricevere proventi semestrali: sono le caratteristiche di BancoPosta Universo ObbligazionarioPiù che potrebbero aver attirato la tua attenzione. Se lo hai già in portafoglio oppure te lo hanno proposto e stai valutando di sottoscriverlo, probabilmente vuoi capire quanto costa e che cosa puoi aspettarti da questo investimento.
Magari lo possiedi da qualche tempo e vuoi fare il punto sui risultati, oppure stai cercando informazioni prima di decidere. In entrambi i casi, è utile capire dove vengono investiti i tuoi soldi e come funziona la distribuzione dei proventi.
Qui trovi un’analisi della composizione, dei costi, dei rischi e dei rendimenti del fondo, insieme alle informazioni per leggere il valore della quota e capire come disinvestire. Nella parte finale ti spiego le mie opinioni e quali elementi considerare per confrontarlo con altre soluzioni.
Che cos’è BancoPosta Universo ObbligazionarioPiù e chi lo gestisce
BancoPosta Universo ObbligazionarioPiù è un fondo comune di investimento aperto di diritto italiano, appartenente alla categoria degli obbligazionari misti. Il codice ISIN è IT0005595225, la valuta è l’euro e l’avvio risale all’11 luglio 2024.
La gestione è affidata a BancoPosta Fondi SGR, società del Gruppo Poste Italiane, mentre il collocamento avviene tramite Poste Italiane – Patrimonio BancoPosta. È dunque un fondo comune, non una polizza di Poste Vita.
Acquistandolo partecipi a un patrimonio investito sui mercati finanziari. Quel patrimonio è separato da quello della società di gestione: questa tutela giuridica, però, non impedisce agli investimenti di perdere valore.
La familiarità con Poste può rendere più semplice il rapporto con il distributore, ma la valutazione del prodotto deve partire dal suo portafoglio, dai costi e dai tuoi obiettivi.
In cosa investe il fondo
Il fondo investe principalmente, per almeno il 70%, in strumenti obbligazionari e monetari, anche attraverso altri fondi ed ETF. Può muoversi tra obbligazioni governative e societarie, Paesi sviluppati ed emergenti, euro e altre valute.
Il mandato lascia al gestore una discreta libertà. Tra i limiti da conoscere ci sono:
- investimenti nei Paesi emergenti fino al 50% delle attività;
- strumenti di emittenti non italiani con merito creditizio inferiore all’investment grade, oppure senza rating, fino al 50%; per gli emittenti italiani il prospetto non prevede un limite legato al merito creditizio;
- investimenti in altri fondi armonizzati fino al 100% delle attività.
Il mandato non prevede una copertura sistematica del rischio valutario. A fine luglio 2026, però, l’esposizione era concentrata sull’euro: 104,94% sul patrimonio netto, contro −4,94% sul dollaro. Il dato negativo indica un’esposizione netta corta sul dollaro, non l’assenza di rischio di cambio. Anche la maggiore posizione in portafoglio, un ETF sul debito emergente in dollari, era nella versione coperta in euro. È una fotografia delle scelte del gestore in quel momento, che possono cambiare.
Sono previsti anche derivati, compresi quelli azionari, per copertura e altre finalità: leggere “obbligazionario” non significa quindi trovarsi davanti a un semplice paniere immutabile di titoli di Stato.
La composizione effettiva aiuta a capire come venga utilizzata questa libertà. Nella scheda di luglio 2026, i fondi obbligazionari rappresentano il 96,56% del patrimonio netto. Tra le principali posizioni figurano ETF iShares e Xtrackers sulle obbligazioni societarie in euro e sul debito emergente, insieme ad altri fondi obbligazionari.
Di fatto, in quella fotografia il gestore costruisce soprattutto un portafoglio di altri fondi ed ETF. Questo comporta un lavoro di selezione e combinazione degli strumenti, il cui valore va valutato insieme al costo complessivo.
Il fondo promuove inoltre caratteristiche ambientali e sociali ai sensi dell’articolo 8 SFDR: è un elemento della politica di investimento, non una garanzia di rendimento.
Il benchmark e la gestione flessibile
BancoPosta Universo ObbligazionarioPiù è gestito attivamente senza un benchmark di riferimento. Il gestore modifica durata finanziaria delle obbligazioni, aree geografiche, valute e tipologie di emittenti in funzione delle proprie valutazioni.
La documentazione indica una volatilità annualizzata orientativa del 4%. Quel numero descrive una misura di variabilità: non è un rendimento atteso del 4% e non rappresenta la perdita massima possibile.
L’assenza di un benchmark non impedisce di giudicare i risultati. Richiede però un confronto ragionato con soluzioni obbligazionarie che assumano rischi simili, su periodi omogenei e considerando tutti i costi. Confrontarlo con un investimento di durata o rischio molto diversi può portare a conclusioni fuorvianti.
Quanto è rischioso: profilo e scenari del KID
Il KID valido dal 27 febbraio 2026 attribuisce al fondo un indicatore sintetico di rischio pari a 2 su 7, con un periodo di detenzione raccomandato di quattro anni.
La classificazione è bassa, ma il capitale non è garantito. Il valore può risentire delle variazioni dei tassi, del peggioramento delle condizioni degli emittenti e dei movimenti valutari. Anche le decisioni del gestore incidono sui risultati.
Per rendere concreto il discorso, riporto gli scenari del KID relativi al PIC, ossia al versamento in un’unica soluzione.
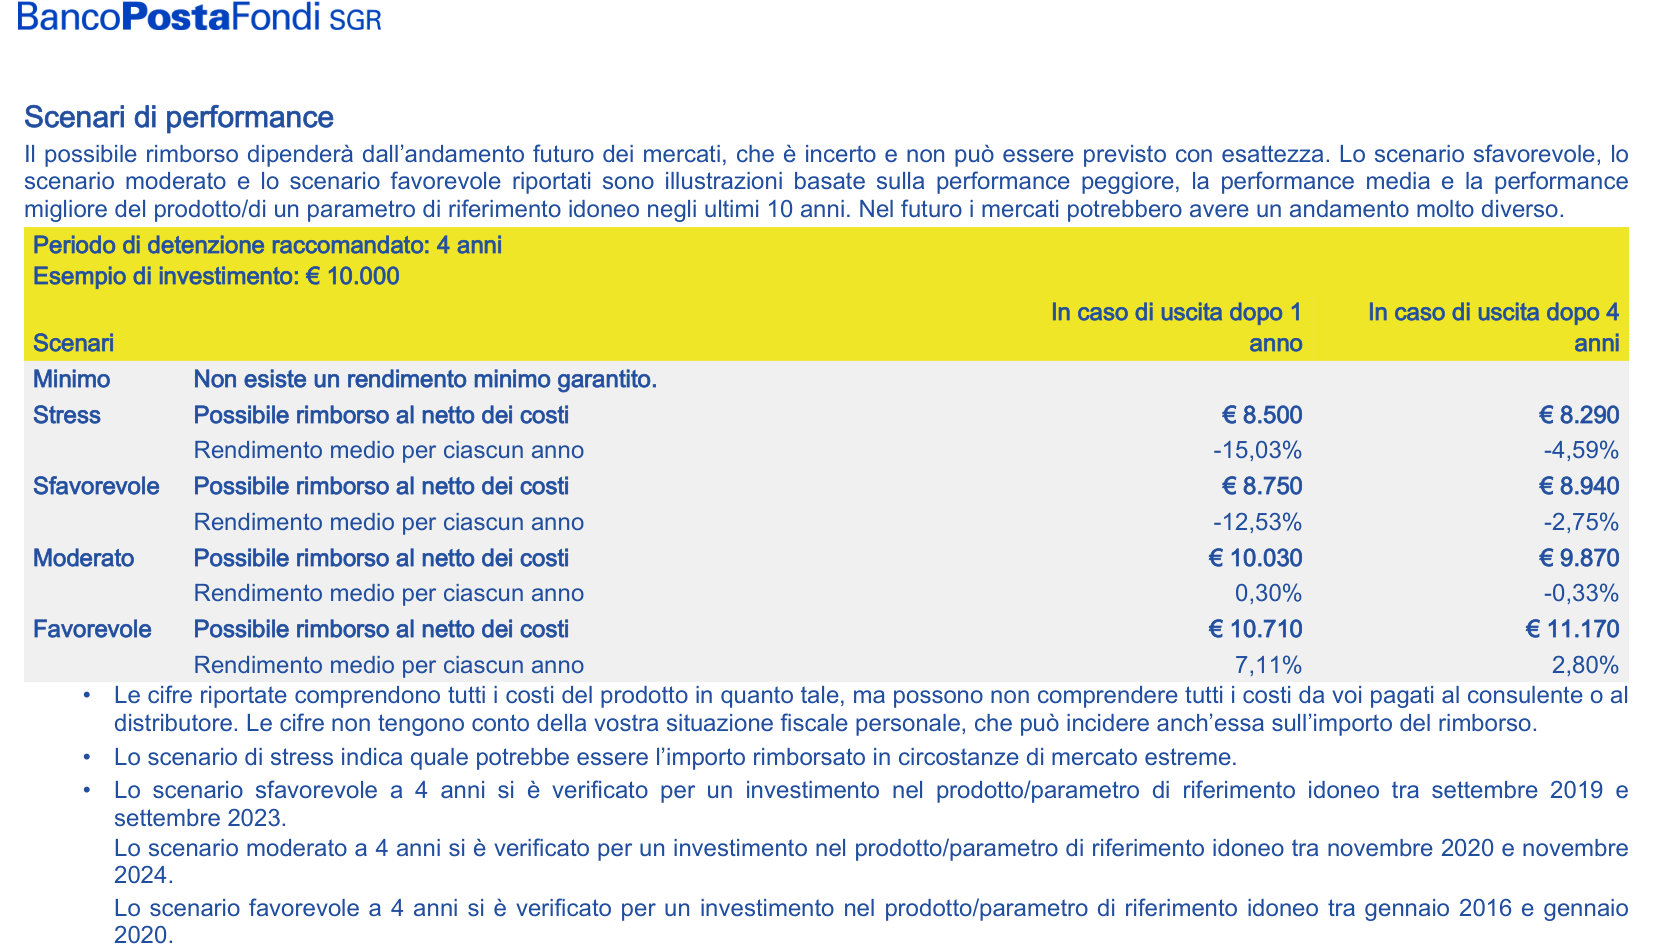
Nell’esempio da 10.000 euro, dopo quattro anni lo scenario moderato riporta 9.870 euro, quello favorevole 11.170 euro e quello di stress 8.290 euro. Gli importi comprendono i costi del prodotto, ma non la fiscalità personale né gli eventuali ulteriori costi di consulenza o distribuzione.
Sono simulazioni costruite secondo la metodologia del documento, non previsioni né risultati promessi. Lo scenario di stress, in particolare, non è un limite alle perdite possibili. Per il PAC esiste un esempio distinto, che tiene conto dei versamenti periodici.
Il messaggio utile è questo: quattro anni costituiscono l’orizzonte raccomandato, ma non una scadenza alla quale recupererai necessariamente tutto il capitale.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
I costi di BancoPosta Universo ObbligazionarioPiù
Per valutare la convenienza devi distinguere costi iniziali, costi ricorrenti e spese di uscita.
Il prospetto prevede commissioni massime di sottoscrizione decrescenti in base all’importo:
- 1% fino a 9.999 euro;
- 0,75% da 10.000 a 34.999 euro;
- 0,50% da 35.000 a 74.999 euro;
- 0,40% da 75.000 a 149.999 euro;
- 0,30% da 150.000 euro.
L’aliquota si applica all’intero importo. Per i versamenti successivi conta quanto complessivamente versato nei fondi dello stesso regolamento, al netto dei disinvestimenti, secondo le condizioni del prospetto.
Si aggiungono 3,50 euro di diritto fisso per una sottoscrizione in unica soluzione e 10 euro per l’apertura di un PAC. Nei piani di accumulo non sono previste commissioni di sottoscrizione sui versamenti successivi alla ventiquattresima rata; esistono inoltre esenzioni per i PAC avviati prima dell’introduzione di tali commissioni. Vanno considerate anche le eventuali spese di trasferimento delle rate.
Passando ai costi ricorrenti, il KID indica l’1,47% annuo per commissioni di gestione e altri costi amministrativi o di esercizio. La commissione di gestione dell’1% è già compresa: non bisogna sommarla una seconda volta.
Per dare un ordine di grandezza, l’1,47% di 10.000 euro equivale a circa 147 euro annui, ipotizzando un valore dell’investimento costante. Nella realtà il patrimonio varia e il costo viene sostenuto all’interno del fondo, incidendo sul valore della quota.
Il KID stima a zero i costi di transazione e non risultano commissioni di performance applicabili. Al rimborso non è prevista una commissione percentuale, ma rimane il diritto fisso di 3,50 euro.
Nell’esempio standardizzato del KID PIC, i costi complessivi sono 698 euro in quattro anni, con un’incidenza annua dell’1,8%. Il calcolo usa proprie ipotesi, tra cui una commissione iniziale dell’1%: non va confuso con un preventivo personalizzato o con l’aliquota dello 0,75% prevista dal prospetto per un nuovo versamento di 10.000 euro.
Prima di sottoscrivere, il documento sui costi riferito alla tua operazione è quindi essenziale per capire quanto pagherai davvero.
Rendimenti e proventi semestrali
Il fondo ha una storia ancora breve. La scheda di luglio 2026 riporta un rendimento del 2025 pari a circa il 2,2%, arrotondato nel grafico.
Per il 2026, la stessa scheda indica −1,69% da inizio anno a fine luglio e −2,14% nel solo mese di luglio. Il rendimento a un anno è invece +1,95% al 30 giugno 2026: la data è diversa, perché quel dato viene aggiornato alla fine del trimestre solare.
Non sono ancora disponibili rendimenti a tre e cinque anni. I risultati pubblicati sono al lordo della fiscalità dell’investitore; inoltre, il prospetto precisa che non includono gli oneri di sottoscrizione e gli eventuali oneri di rimborso a suo carico.
Questo storico descrive ciò che è accaduto, ma non basta a stabilire quale rendimento otterrai nei prossimi anni.
Quotazione e andamento: come leggere il valore della quota
Se cerchi la “quotazione” di BancoPosta Universo ObbligazionarioPiù, il dato da consultare è il valore unitario della quota, calcolato giornalmente dalla SGR. Nella scheda riferita a fine luglio 2026 è pari a 4,966 euro: è un valore datato, non una quotazione in tempo reale.
Per conoscere il risultato della tua posizione devi considerare le quote possedute, i versamenti, gli eventuali rimborsi, le distribuzioni ricevute e i costi sostenuti personalmente.
Il semplice confronto tra quota iniziale e quota attuale può essere incompleto: quando il fondo distribuisce un provento, il valore della quota si riduce per effetto dello stacco. Allo stesso modo, non devi aggiungere nuovamente le distribuzioni a una serie di rendimento che le abbia già conteggiate.
Cedole e proventi semestrali: quanto distribuisce il fondo
Il fondo mira a distribuire proventi ogni semestre. Nel linguaggio comune vengono spesso chiamati “cedole”, ma non sono interessi fissi promessi in anticipo.
Nel 2026 gli avvisi della SGR hanno indicato:
- 0,0510 euro per quota, con pagamento dal 4 marzo;
- 0,05124 euro per quota, con pagamento dal 27 luglio.
La distribuzione non coincide necessariamente con il guadagno realizzato. La documentazione ammette che possa essere superiore al risultato effettivo della gestione: in quel caso rappresenta anche una restituzione parziale del capitale.
È accaduto proprio con la distribuzione deliberata a luglio 2026: su circa 11,14 milioni di euro complessivi, 4,80 milioni corrispondevano all’utile netto del semestre. La parte restante, circa 6,34 milioni, pari al 57% dell’importo distribuito, era un rimborso parziale di capitale. Oltre metà di quella distribuzione era quindi denaro restituito ai partecipanti, non un guadagno aggiuntivo.
Inoltre, se l’importo complessivo spettante al partecipante non supera 50 euro, viene reinvestito nel fondo.
Per capire se l’investimento sta andando bene, quindi, guarda insieme quanto hai ricevuto e quanto vale ciò che possiedi ancora. Il solo accredito periodico non misura la redditività.
Come sottoscrivere e come disinvestire
Puoi sottoscrivere il fondo con un PIC, partendo da 5.000 euro, con versamenti successivi da almeno 500 euro.
In alternativa, il PAC prevede rate da 50 euro o multipli, con frequenza mensile, bimestrale, trimestrale o semestrale. L’eventuale versamento iniziale parte da 50 euro e il piano può durare da uno a dodici anni.
La sottoscrizione avviene attraverso Poste, in ufficio postale oppure online quando ricorrono i requisiti previsti. La durata scelta per i versamenti del PAC va distinta dall’orizzonte raccomandato dell’investimento.
Per uscire, puoi chiedere il rimborso in qualsiasi momento senza preavviso. Il KID precisa che si applica il valore della quota del giorno di ricezione della domanda da parte della SGR: la richiesta non blocca necessariamente il valore che stai vedendo sullo schermo.
I quattro anni raccomandati non sono dunque un vincolo. Uscire prima, però, può significare realizzare una perdita e distribuire i costi iniziali su un periodo più breve.
Opinioni di Affari Miei: cosa valutare prima di scegliere
A mio avviso, il punto centrale è capire quale funzione dovrebbe svolgere questo fondo nel tuo patrimonio. Cercare un investimento obbligazionario, voler ricevere somme periodiche e dover utilizzare il denaro a breve sono esigenze diverse.
Il prodotto offre una gestione delegata e un accesso a più segmenti del mercato obbligazionario. Per chi vuole essere seguito dal proprio intermediario, la semplicità operativa può avere un valore. Quel valore, però, va confrontato con i costi e con la qualità del servizio effettivamente ricevuto.
L’1,47% annuo indicato nel KID, a cui si aggiungono gli oneri previsti per le singole operazioni, è un elemento rilevante per una soluzione obbligazionaria. La gestione deve produrre risultati sufficienti a compensarlo; la storia ancora breve del fondo non consente giudizi robusti su molti cicli di mercato.
Per questo confronterei il prodotto con altri fondi bancari o postali che presentino rischi e obiettivi simili, verificando costi complessivi, flessibilità e assistenza.
Considererei anche un percorso di consulenza finanziaria su base indipendente, costruendo un portafoglio diversificato con strumenti generalmente più efficienti e meno costosi, come ETF, obbligazioni e azioni, selezionati in funzione dei tuoi obiettivi e della tua situazione personale.
Se possiedi già il fondo, partirei dal risultato complessivo della tua posizione e dalla coerenza con i tuoi obiettivi attuali. Un mese negativo, da solo, non basta per decidere di vendere; allo stesso modo, incassare un provento non dimostra che tutto stia andando bene.
La mia valutazione è quindi prudente: prima di sceglierlo, chiederei una ragione concreta per sostenere quei costi, legata alla gestione e al servizio. Il nome Poste e la distribuzione semestrale, da soli, non sono una strategia di investimento.
Ulteriori risorse utili per approfondire
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
BancoPosta Fondi SGR — KID PIC e PAC di BancoPosta Universo ObbligazionarioPiù, validi dal 27 febbraio 2026. Immagine degli scenari tratta dalla pagina 2 del KID PIC.
BancoPosta Fondi SGR — Prospetto del Sistema Universo: Parte I valida dal 3 luglio 2026 e Parte II con dati relativi al 2025.
BancoPosta Fondi SGR — Scheda mensile di BancoPosta Universo ObbligazionarioPiù, luglio 2026.
BancoPosta Fondi SGR — Relazione semestrale al 30 giugno 2026, pagina 21: determinazione dell’importo da distribuire. Percentuale di capitale restituito calcolata come (11.137.671,23 − 4.796.897) / 11.137.671,23, arrotondata al 57%.
BancoPosta Fondi SGR — Scheda anagrafica e pagina ufficiale del fondo.
BancoPosta Fondi SGR — Avviso di distribuzione dei proventi del 26 febbraio 2026.
BancoPosta Fondi SGR — Avviso di distribuzione dei proventi del 21 luglio 2026.
Documentazione consultata il 24 settembre 2026. Le date dei singoli dati sono specificate nel testo.


0 Commenti