Amundi Crescita PIR LCP: Opinioni, Costi e Rendimenti – IT0005243289

Amundi Crescita PIR LCP è un fondo azionario concentrato sul mercato italiano, pensato per l’investimento attraverso un Piano Individuale di Risparmio. Se stai valutando questo fondo oppure lo hai già in portafoglio, in questa recensione vediamo come investe, quali costi sostiene e quali risultati ha ottenuto rispetto al suo mercato di riferimento.
Potresti conoscerlo come Amundi Dividendo Italia, Amundi Impegno Italia o Amundi Selezione Attiva Italia: sono denominazioni assunte nel tempo dallo stesso fondo. La classe trattata qui è identificata dall’ISIN IT0005243289, oggi denominata LCP.
Come funziona Amundi Crescita PIR LCP
Il fondo è un OICVM di diritto italiano della categoria Azionari Italia. La classe LCP è denominata in euro ed è destinata alle persone fisiche che incaricano la SGR di costituire un PIR.
Il prospetto prevede la sottoscrizione in un’unica soluzione, con un minimo di 500 euro, oppure attraverso un piano di accumulo con rate di almeno 50 euro. I minimi sono al lordo degli oneri previsti: prima di sottoscrivere, verifica quindi anche quanto del versamento sarà effettivamente investito.
La classe è ad accumulazione: i proventi vengono reinvestiti nel patrimonio. Il passaggio della precedente classe P dalla distribuzione all’accumulazione risale al 1° gennaio 2024; dal 15 luglio 2026 la classe si chiama LCP, mantenendo lo stesso ISIN.
Chi gestisce il fondo
La gestione è affidata ad Amundi SGR, società del gruppo Amundi, appartenente al gruppo Crédit Agricole. Il team seleziona i titoli e ne stabilisce il peso attraverso una gestione attiva; per questo fondo il prospetto non indica una delega esterna di gestione.
Politica di investimento
Amundi Crescita PIR investe soprattutto in azioni di società italiane di media e grande capitalizzazione, affiancate da una componente di imprese più piccole. Il gestore può scegliere titoli e pesi diversi da quelli del benchmark per cercare di superarne il rendimento.
La politica rispetta i vincoli degli investimenti qualificati per i PIR e concentra quindi una parte rilevante del capitale nell’economia italiana. Questo orientamento va considerato quando decidi quanto spazio assegnare al fondo nel tuo patrimonio.
Per beneficiare dell’agevolazione fiscale del PIR occorre rispettare le condizioni previste dalla disciplina, compreso il mantenimento degli investimenti per almeno cinque anni. Il vantaggio fiscale non è un rendimento aggiuntivo garantito: se l’investimento perde valore, l’esenzione non recupera la perdita.
Il fondo promuove caratteristiche ambientali, sociali e di governance ai sensi dell’articolo 8 SFDR. La classificazione riguarda il processo d’investimento e non offre protezione dalle oscillazioni dei mercati.
Portafoglio e benchmark
Il benchmark è composto per il 75% dal FTSE MIB e per il 25% dal FTSE Italia Mid Cap, nelle versioni total return previste dal prospetto, che tengono conto del reinvestimento dei dividendi.
Nel report al 30 settembre 2026 il fondo presenta un’esposizione azionaria del 98,86% e liquidità per l’1,14%. I titoli sono 47 e le dieci maggiori posizioni rappresentano il 50,37% del portafoglio. Il settore finanziario pesa il 42,74%.
Le cinque maggiori posizioni pubblicate nel report di settembre sono:
- Intesa Sanpaolo: 9,05%;
- UniCredit: 8,72%;
- Ferrari: 5,30%;
- BPER Banca: 5,11%;
- Enel: 5,08%.
Per vedere una composizione più estesa possiamo guardare alla relazione semestrale al 30 giugno 2026. A quella data, le prime dieci posizioni erano le seguenti, con pesi sul totale delle attività:
- Intesa Sanpaolo: 8,49%;
- UniCredit: 8,30%;
- Enel: 8,19%;
- Generali: 5,96%;
- Ferrari: 5,24%;
- BPER Banca: 4,48%;
- Banca Monte dei Paschi di Siena: 4,23%;
- STMicroelectronics: 3,57%;
- Banca Generali: 3,08%;
- De’Longhi: 2,98%.
Le due fotografie si riferiscono a date diverse: i pesi di giugno non vanno letti come la composizione di settembre. Servono però a capire concretamente quali aziende e quali settori incidono sull’investimento.
Guardando all’intero elenco di giugno, le banche rappresentano circa il 35% del totale delle attività: Intesa Sanpaolo, UniCredit, BPER, Monte dei Paschi, Banca Generali, Fineco, Banco BPM e Credem. Il dato comprende anche banche specializzate nel risparmio gestito, con un modello diverso da quello dei grandi gruppi creditizi. Generali, invece, è un’assicurazione: il peso dei finanziari non coincide con quello dei soli bancari.
Il prospetto ammette investimenti in altri OICR, ma la situazione patrimoniale del 30 giugno 2026 non presenta quote di fondi sottostanti: gli investimenti finanziari risultano costituiti da azioni detenute direttamente. Non emerge quindi, a quella data, una struttura di fondo di fondi.
Quali rischi comporta
Indicatore di rischio e rischi principali
Il KID del 15 luglio 2026 assegna alla classe un indicatore sintetico di rischio di 4 su 7, ipotizzando una detenzione di sei anni. Non è una garanzia sul capitale né un limite alla perdita possibile.
Il rischio principale deriva dall’esposizione azionaria. A questo si aggiungono la concentrazione geografica sull’Italia, il peso del settore finanziario e il rischio di liquidità: alcuni titoli possono diventare più difficili da vendere senza accettare prezzi meno favorevoli, soprattutto nelle fasi di tensione.
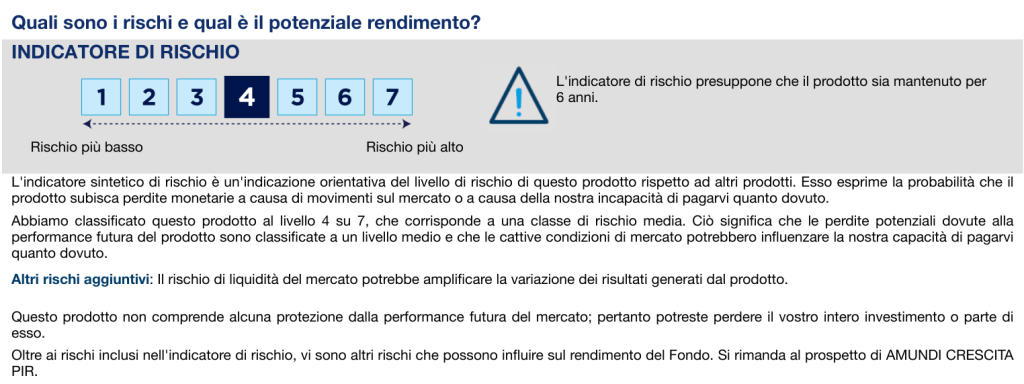
La gestione attiva introduce inoltre il rischio che le scelte del gestore producano risultati inferiori a quelli del mercato di riferimento.
Cinque anni per il beneficio fiscale e sei anni raccomandati dal KID sono due riferimenti diversi. Il primo riguarda le condizioni del PIR; il secondo la valutazione delle caratteristiche di rischio, rendimento e costo del prodotto. Nessuno dei due assicura che alla fine del periodo sarai in guadagno.
Scenari di performance del KID
Per un investimento in un’unica soluzione di 10.000 euro, il KID riporta questi importi ipotetici dopo sei anni, al netto dei costi del prodotto:
- scenario di stress: 2.710 euro;
- scenario sfavorevole: 11.570 euro;
- scenario moderato: 14.390 euro;
- scenario favorevole: 24.950 euro.
Come vengono calcolati? Gli scenari ordinari sono ricavati dai risultati storici secondo la metodologia regolamentare. Il KID considera undici anni di dati, pari ai sei anni raccomandati più cinque. All’interno di questa storia si confrontano finestre temporali di investimento: lo scenario moderato corrisponde al risultato mediano, quello favorevole al migliore; per quello sfavorevole si considerano anche gli intervalli più brevi previsti dalla metodologia. Se la storia del prodotto non basta, la disciplina permette di integrarla con un parametro appropriato.
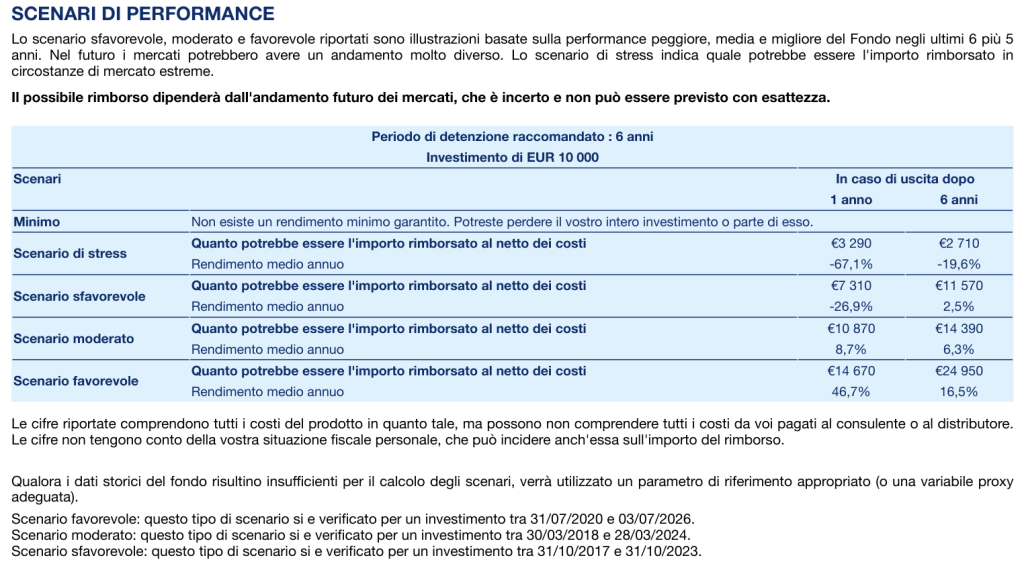
Il KID associa lo scenario moderato al periodo 30 marzo 2018–28 marzo 2024 e quello favorevole al 31 luglio 2020–3 luglio 2026. Lo scenario di stress segue un calcolo distinto, pensato per rappresentare condizioni estreme. Gli importi non tengono conto della tua situazione fiscale personale.
Qui, secondo me, bisogna considerare anche il ciclo favorevole attraversato dalle banche. La BCE individua nei tassi a breve più elevati, nella maggiore redditività e nelle distribuzioni agli azionisti i principali fattori che hanno sostenuto le valutazioni bancarie dell’area euro tra il 2022 e il 2025. Anche Amundi, nella relazione del primo semestre 2026, descrive un contesto favorevole ai bancari e un contributo positivo della selezione nei finanziari rispetto al benchmark.
È quindi ragionevole leggere gli scenari tenendo presente che la storia utilizzata comprende anche questa fase favorevole al settore. Considererei potenzialmente ottimistico interpretare lo scenario moderato come il rendimento normalmente atteso per i prossimi sei anni: tassi, margini bancari, perdite sui crediti e valutazioni di Borsa possono evolvere diversamente. Questo non dimostra che il calcolo del KID sia sbagliato o che le banche smetteranno di crescere; significa che il passato incorpora condizioni che non è scontato ritrovare in futuro.
Il peso attuale delle banche, da solo, non misura quanto abbiano contribuito al rendimento degli ultimi cinque anni: servirebbero anche i pesi detenuti nel tempo e i contributi delle singole posizioni. La concentrazione documentata è però un motivo concreto per non scambiare questi scenari per previsioni.
Il fatto che lo scenario chiamato “sfavorevole” mostri un guadagno dopo sei anni non significa che una perdita sia esclusa. Lo scenario di stress rende evidente quanto potrebbe essere ampia una discesa del capitale. Il prospetto non prevede un rendimento minimo garantito.
Se versi tramite PAC, devi leggere gli scenari della specifica modalità: un investimento iniziale unico e una successione di rate espongono il capitale al mercato in momenti diversi.
Quanto costa Amundi Crescita PIR LCP
Costi di ingresso e uscita
La commissione massima di sottoscrizione è il 2%; il KID prevede inoltre un diritto fisso iniziale di 8 euro. Su 10.000 euro, l’esempio di ingresso arriva quindi a 208 euro.
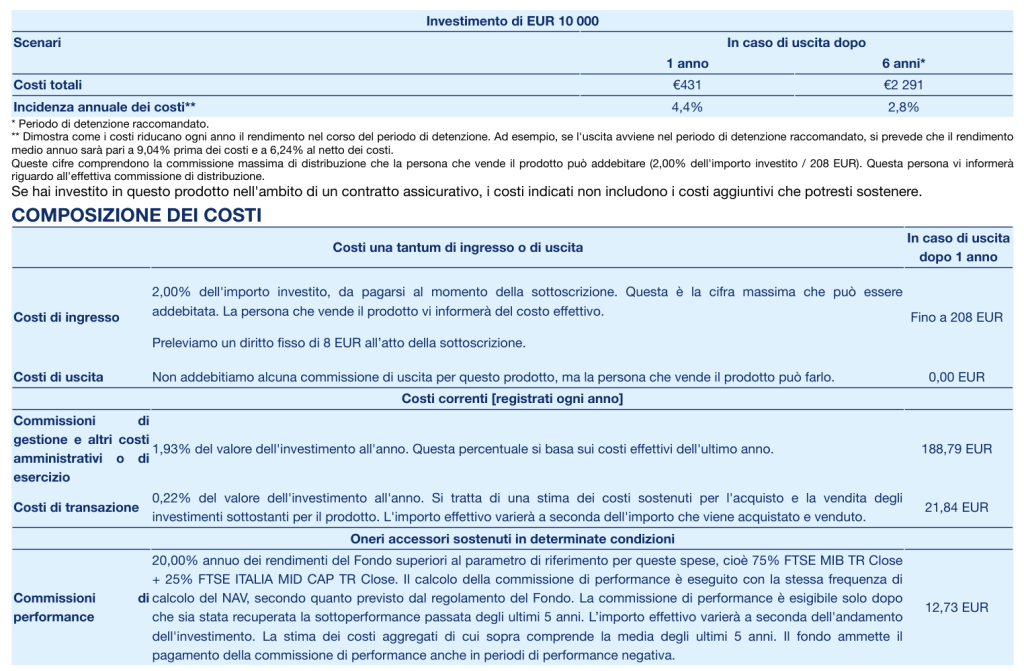
Il 2% è un massimo: chiedi al collocatore quale percentuale viene effettivamente applicata. Per un PAC controlla anche la distribuzione degli oneri sulle rate, senza trasferire automaticamente l’esempio del versamento unico.
Il fondo non applica una commissione di uscita. Per chi investe attraverso un PIR, un rimborso anticipato può comunque incidere sul beneficio fiscale: l’assenza di una commissione di rimborso non elimina questo aspetto.
Costi correnti e di transazione
Il KID indica 1,93% annuo per gestione e altri costi amministrativi o di esercizio e 0,22% annuo di costi di transazione stimati.
La sola commissione di gestione è pari all’1,85% ed è già compresa nella prima voce: non va aggiunta nuovamente all’1,93%. Le transazioni dipendono invece dall’attività di acquisto e vendita del portafoglio e il loro costo effettivo può variare.
Il valore della quota incorpora gli oneri prelevati dal patrimonio. Quando leggi i rendimenti netti del fondo, questi costi non vanno sottratti una seconda volta.
Commissioni di performance
È prevista una commissione pari al 20% dell’extra rendimento, secondo le condizioni del regolamento. Il gestore deve prima compensare le sottoperformance rilevanti nel periodo di riferimento di cinque anni; il prospetto considera l’anno corrente e i quattro anni solari precedenti.
Il meccanismo è legato al confronto con il benchmark: la commissione può maturare anche con un rendimento del fondo negativo, se il risultato è migliore di quello del parametro e sono rispettate le condizioni di recupero. Non equivale quindi a un premio dovuto soltanto quando la quota supera il massimo storico.
Questo costo va valutato per ciò che remunera: la capacità di produrre un risultato relativo migliore. Il punto da controllare è se, dopo tutti gli oneri, tale capacità si sia tradotta in un beneficio per il sottoscrittore.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
Nel report ufficiale al 30 settembre 2026, i rendimenti annuali della classe identificata dall’ISIN IT0005243289 sono confrontati con la serie del benchmark pubblicata da Amundi:
- 2021: fondo +30,82%, benchmark +28,32%;
- 2022: fondo −16,94%, benchmark −13,45%;
- 2023: fondo +21,80%, benchmark +22,64%;
- 2024: fondo +8,13%, benchmark +16,88%;
- 2025: fondo +29,22%, benchmark +35,30%.
Dal principio del 2026 al 30 settembre, il fondo registra +14,89%, contro +14,93% del benchmark. Il confronto nell’anno in corso è quindi quasi allineato, con un distacco di 0,04 punti percentuali.
Nei cinque anni terminati il 30 settembre 2026, il rendimento cumulato è +74,79%, contro +106,45% del benchmark: una differenza di 31,66 punti percentuali. Sono risultati dell’intero quinquennio, non rendimenti annui.
Per dare una dimensione agli importi, applicando quei rendimenti a 10.000 euro si ottengono circa 17.479 euro per il fondo e 20.645 euro per il parametro, prima delle imposte e senza considerare gli oneri individuali di sottoscrizione. Il benchmark è un riferimento teorico e non un prodotto acquistabile senza costi.
La serie storica va letta considerando che dal 1° gennaio 2024 il benchmark è cambiato e che nello stesso momento la classe P è passata all’accumulazione. Il confronto quinquennale pubblicato da Amundi comprende quindi anche il precedente assetto del fondo e non rappresenta cinque anni svolti interamente con la configurazione attuale.
I rendimenti del fondo sono al netto dei costi incorporati nella gestione e al lordo della fiscalità. Le performance passate non garantiscono quelle future.
Le mie opinioni su Amundi Crescita PIR LCP
Per valutare questo fondo partirei da una domanda concreta: quanto vuoi investire nel mercato azionario italiano? Prima di discutere del singolo prodotto, devi capire se questa esposizione ha una funzione nel tuo portafoglio.
Il PIR può offrire un beneficio fiscale, ma richiede di accettare determinate condizioni e un orientamento geografico preciso. Se hai già lavoro, immobili e altri investimenti legati all’Italia, aggiungere ulteriore esposizione domestica merita una riflessione sul patrimonio complessivo.
Sulla gestione, i risultati richiedono attenzione. Il fondo ha prodotto guadagni importanti in diversi anni, ma nel quinquennio esaminato ha accumulato un ritardo significativo rispetto al proprio riferimento. Il buon rendimento assoluto, da solo, non dimostra il valore aggiunto della selezione attiva.
Il quasi allineamento del 2026 è un dato positivo rispetto al divario degli anni precedenti, ma pochi mesi non bastano a dimostrare un miglioramento duraturo. Allo stesso modo, lo storico non consente di prevedere che il gestore continuerà a restare indietro.
La mia valutazione resta prudente: i costi ricorrenti e la concentrazione sul mercato italiano richiedono una motivazione chiara per scegliere questa classe. Non considererei sufficiente la sola esenzione fiscale, né prenderei una decisione guardando soltanto all’ultimo anno in guadagno.
Se possiedi già il fondo, recupera data e costo di acquisto, condizioni del tuo PIR e peso attuale nel portafoglio. Servono a valutare la tua posizione; il rendimento del fondo in un periodo standard non coincide necessariamente con quello che hai ottenuto tu.
Puoi confrontare anche altri fondi bancari o postali, controllando che rischio e obiettivi siano confrontabili. Per ragionare sul patrimonio nel suo complesso, puoi approfondire la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di salutarci, ti propongo alcune risorse per collegare la scelta dei singoli strumenti ai tuoi obiettivi e al tempo che hai a disposizione:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Amundi SGR, Amundi Crescita PIR LCP. Documento contenente le informazioni chiave, sottoscrizione in unica soluzione e sottoscrizione PAC, 15 luglio 2026.
- Amundi SGR, Amundi Obiettivi. Prospetto e regolamento di gestione, Parti I e II valide dal 15 luglio 2026.
- Amundi SGR, Fondi Amundi. Relazione semestrale di gestione, dati al 30 giugno 2026, sezione Amundi Crescita PIR.
- Amundi, Amundi Crescita PIR LCP. Report mensile, dati al 30 settembre 2026.
- Amundi SGR, Amundi Obiettivi. Avviso ai partecipanti sulle modifiche regolamentari, 15 luglio 2026.
- Commissione europea, Regolamento delegato (UE) 2017/653. Allegato IV, scenari di performance, come modificato dal regolamento delegato (UE) 2021/2268.
- Banca centrale europea, The drivers of the 2025 surge in euro area banks’ market valuations. Financial Stability Review, maggio 2026.


0 Commenti