BancoPosta Mix (ex Mix 3): costi, rendimenti e opinioni sul fondo

Ti hanno proposto BancoPosta Mix, oppure hai già investito nel vecchio BancoPosta Mix 3 e vuoi capire che cosa è cambiato? In questo articolo analizzeremo il fondo, i suoi costi e i risultati ottenuti, per aiutarti a valutarlo con maggiore consapevolezza.
Il prodotto di cui parleremo ha ISIN IT0005199606: è il fondo ad accumulazione che prosegue la precedente Classe A. Chiariremo anche che cosa è successo alla Classe D e quali modifiche sono entrate in vigore nel 2026.
Vedremo chi gestisce il patrimonio, come vengono investiti i soldi e quali rischi comporta la combinazione di azioni e obbligazioni. Leggeremo gli scenari del KID spiegando che cosa possono dirci e perché non vanno scambiati per rendimenti promessi.
Confronteremo poi le condizioni del versamento unico e del piano di accumulo, i rendimenti del fondo e quelli del suo benchmark. Infine, ti darò le mie opinioni, distinguendo gli aspetti da valutare prima di sottoscrivere dalle domande utili se hai già questo investimento in portafoglio.
Cos’è BancoPosta Mix e cosa è cambiato rispetto a Mix 3
BancoPosta Mix è un fondo comune bilanciato: investe in strumenti obbligazionari e monetari e in azioni, con l’obiettivo di far crescere il capitale nel medio-lungo periodo. I proventi vengono reinvestiti nel patrimonio del fondo, anziché essere distribuiti periodicamente al sottoscrittore.
L’attività della precedente Classe A è iniziata il 6 luglio 2016. La storia che leggiamo nei rendimenti non comincia quindi con il nuovo nome.
Il 22 maggio 2026, BancoPosta Mix 3 è diventato BancoPosta Mix. La modifica ha riguardato anche la struttura del prodotto: è stata eliminata la distinzione tra Classe A e Classe D e il fondo è rimasto ad accumulazione. Le quote della precedente Classe D sono state convertite applicando il rapporto di concambio determinato sui valori quota del 21 maggio 2026. Non si è trattato di una conversione automatica di una quota D in una quota A.
Sono cambiate anche alcune regole di investimento: il limite agli investimenti in altri fondi è passato dal 10% al 30% e sono stati rivisti il processo di gestione della componente azionaria e una parte del benchmark. L’adeguamento del portafoglio era previsto tra il 22 maggio e il 5 giugno 2026.
Un’altra operazione risale al 14 novembre 2025, quando BancoPosta Sviluppo Re-Mix 2025 è stato incorporato in BancoPosta Mix 3 Classe A. Secondo la comunicazione della SGR, questa fusione non ha modificato il regolamento del fondo ricevente. È un evento distinto dalla revisione del 2026.
Se possiedi il fondo da tempo, dunque, il nome sull’estratto conto è soltanto una parte del cambiamento: vale la pena rileggere anche la politica di investimento attuale.
Chi gestisce il fondo
La società di gestione è BancoPosta Fondi S.p.A. SGR, appartenente al Gruppo Poste Italiane. La gestione degli investimenti è delegata ad Anima SGR S.p.A.: è il soggetto a cui viene affidata l’attività di gestione del portafoglio nei termini della delega.
Il collocatore è Poste Italiane S.p.A. – Patrimonio BancoPosta, mentre il depositario è BNP Paribas S.A., tramite la succursale italiana. Sono ruoli diversi: chi propone il prodotto allo sportello non coincide necessariamente con chi seleziona gli investimenti.
Il patrimonio del fondo è separato da quello della SGR. Questa separazione tutela l’autonomia patrimoniale del fondo, ma non protegge il capitale dalle perdite di mercato. La presenza del marchio BancoPosta non rende questo investimento equivalente a un deposito o a un prodotto con rimborso garantito.
In cosa investe BancoPosta Mix
Le regole del fondo prevedono almeno il 40% in strumenti obbligazionari e monetari e un investimento azionario che può arrivare al 60%. Il gestore può inoltre utilizzare altri organismi di investimento collettivo, cioè altri fondi, entro il limite del 30%, e depositi bancari fino al 10%.
Il peso delle azioni non è quindi fisso. Il 40% azionario del benchmark è un riferimento per la gestione, non una quota che il portafoglio deve mantenere ogni giorno.
Per la componente obbligazionaria e monetaria il KID del 22 maggio 2026 indica una duration compresa tra 4,5 e 7,5 anni. La duration misura la sensibilità dei prezzi obbligazionari ai movimenti dei tassi: non è la durata del tuo contratto e non significa che a quella scadenza recupererai necessariamente il capitale.
Gli strumenti possono essere denominati in euro e in valuta estera, con un’esposizione significativa al rischio di cambio. Sono ammessi anche derivati, sia per copertura sia per altre finalità; il KID indica una leva finanziaria tendenziale tra 1 e 1,3. Il loro utilizzo può amplificare temporaneamente guadagni e perdite.
La composizione del portafoglio a luglio 2026
La scheda mensile di luglio 2026, la più recente reperita per questa analisi, riporta questa ripartizione al 31 luglio 2026:
- Obbligazioni: 70,77%;
- Azioni: 33,83%;
- Liquidità e altre componenti: −4,60%.
Le tre voci sommano al 100%. La voce negativa comprende anche gli effetti dei derivati valutari: non va letta come il saldo di un normale conto corrente. La ripartizione pubblicata, inoltre, non esaurisce l’analisi delle esposizioni economiche ottenute attraverso derivati e altri fondi.
Alla stessa data il patrimonio netto era di circa 1,414 miliardi di euro, con 957 posizioni. Questo numero comprende gli strumenti in portafoglio, non soltanto società quotate. Tra le posizioni figurava il fondo obbligazionario ALTEIA Europa Classe F, pari al 6,02% del patrimonio.
Tra i titoli azionari, Nvidia pesava il 3,50% del patrimonio complessivo e Microsoft il 2,37%. Le due classi di azioni Alphabet riportate nella scheda raggiungevano insieme il 2,28%.
La tecnologia rappresentava invece il 29,37% della sola componente azionaria e gli Stati Uniti il 72,51% della componente azionaria. Il denominatore conta: non significa che quasi tre quarti dell’intero fondo fossero investiti in azioni statunitensi.
Che cosa significa la classificazione ESG
BancoPosta Mix promuove caratteristiche ambientali e sociali ai sensi dell’articolo 8 SFDR, nel rispetto di pratiche di buona governance. La selezione degli investimenti comprende criteri di esclusione e valutazioni ambientali, sociali e di governo delle imprese.
L’informativa sulla sostenibilità prevede un’allocazione del 70% in investimenti allineati alle caratteristiche ambientali o sociali promosse. Non equivale a dichiarare che il 70% sia composto da “investimenti sostenibili” secondo la specifica definizione normativa. La classificazione ESG, inoltre, non è una garanzia di rendimento o di protezione del capitale.
Il benchmark e le modifiche nel tempo
Il benchmark è il parametro con cui confrontare i risultati del fondo. BancoPosta Mix è gestito attivamente e non deve replicarlo, anche se il KID definisce contenuto il grado di discrezionalità rispetto a questo riferimento.
Dal 22 maggio 2026 il benchmark è composto da:
- 40% MSCI ACWI Selection EUR, Net Total Return: componente azionaria globale;
- 25% ICE BofA Euro Government Index, ex Transaction Costs: titoli di Stato dell’area euro;
- 15% ICE BofA Euro Large Cap Corporate ESG Tilt Index, ex Transaction Costs: obbligazioni societarie in euro con criteri ESG;
- 10% ICE BofA US Treasury Index EUR Hedged, ex Transaction Costs: titoli di Stato statunitensi con copertura del cambio verso l’euro;
- 5% ICE BofA Diversified Emerging Markets External Debt Sovereign Bond 100% Hedged to EUR, ex Transaction Costs: debito sovrano dei mercati emergenti con copertura del cambio verso l’euro;
- 5% ICE BofA Euro Treasury Bill Index, ex Transaction Costs: titoli governativi a breve termine in euro.
Il riferimento ha quindi una componente azionaria del 40% e una componente obbligazionaria e monetaria del 60%. Le specificazioni degli indici contano: per esempio, “Net Total Return” tiene conto del reinvestimento dei dividendi al netto delle ritenute previste dalla metodologia dell’indice; “EUR Hedged” indica la copertura valutaria.
Perché il benchmark storico non è sempre lo stesso
Il prospetto ricostruisce più interventi. Il 1° ottobre 2019 sono cambiati pesi e indici: tra le modifiche, la componente monetaria è scesa dal 15% al 5%, quella governativa euro è salita dal 20% al 25% ed è stata introdotta una quota del 5% di obbligazioni dei mercati emergenti.
Il 10 maggio 2023 sono stati adottati riferimenti ESG per la componente azionaria e per quella obbligazionaria societaria. Il 1° luglio 2025, il passaggio del nome dell’indice azionario da “ESG Leaders” a “Selection” è stato invece un cambio di denominazione, senza modifica della politica di investimento.
Infine, il 22 maggio 2026, la componente del 10% di titoli governativi globali con copertura in euro è stata sostituita da titoli di Stato statunitensi con copertura in euro.
I rendimenti storici che vedremo sono quelli pubblicati per il fondo e per il benchmark utilizzato nel tempo. Non rappresentano il confronto con un unico paniere rimasto immutato dal 2017 a oggi; negli anni in cui il riferimento è cambiato, il dato annuale comprende periodi con parametri diversi.
Quali rischi presenta BancoPosta Mix
Il KID valido dal 22 maggio 2026 assegna a BancoPosta Mix un indicatore sintetico di rischio pari a 3 su 7, corrispondente alla classe medio-bassa. L’indicatore presuppone una detenzione di cinque anni, che è il periodo raccomandato.
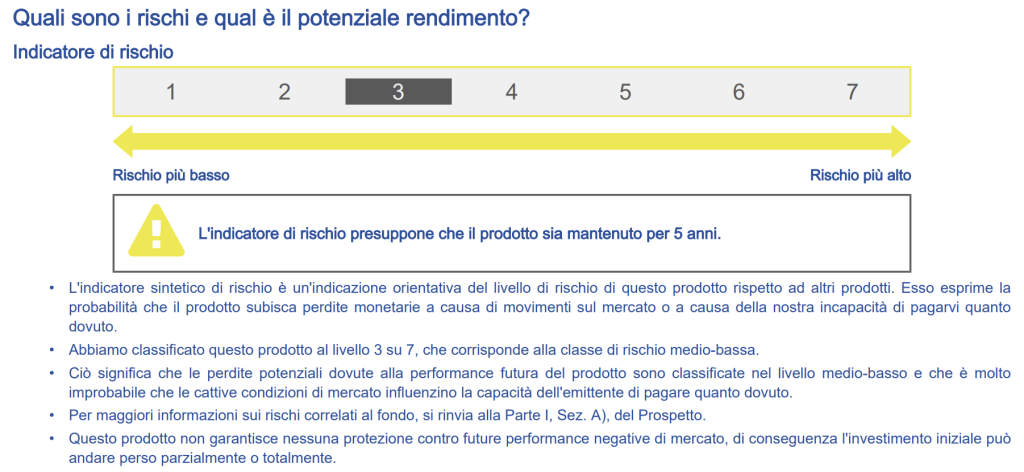
“Medio-basso” non significa che le oscillazioni siano trascurabili. Il fondo può risentire dei ribassi azionari, delle variazioni dei tassi di interesse, del rischio di credito e dei movimenti delle valute. Azioni e obbligazioni possono anche perdere valore nello stesso periodo: nel 2022 il fondo ha registrato un rendimento annuo del −15,4%.
Il capitale non è garantito. Né i cinque anni consigliati né la prevalenza di obbligazioni assicurano di recuperare quanto investito.
Gli scenari del KID su 10.000 euro
Per un investimento unico di 10.000 euro, il KID del 22 maggio 2026 riporta questi possibili importi di rimborso, rispettivamente dopo un anno e dopo cinque anni:
- Scenario di stress: 7.230 euro dopo un anno; 6.630 euro dopo cinque anni;
- Scenario sfavorevole: 8.310 euro dopo un anno; 10.400 euro dopo cinque anni;
- Scenario moderato: 10.300 euro dopo un anno; 12.170 euro dopo cinque anni;
- Scenario favorevole: 11.690 euro dopo un anno; 13.930 euro dopo cinque anni.
Sono scenari regolamentari, non nostre previsioni. Vengono costruiti secondo una metodologia prestabilita e non descrivono tutti gli esiti possibili. I 10.400 euro dello scenario sfavorevole a cinque anni, per esempio, non sono un rimborso minimo garantito; nemmeno lo scenario di stress fissa un limite massimo alle perdite.
Gli importi comprendono i costi del prodotto considerati dal KID, ma possono non includere tutti quelli pagati a un consulente o distributore. Non tengono conto della situazione fiscale personale. Il KID del PAC usa versamenti e ipotesi differenti: questi importi non vanno trasferiti a un piano di accumulo.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Quanto costa BancoPosta Mix: differenze fra PIC e PAC
I costi di BancoPosta Mix comprendono oneri legati alla sottoscrizione, spese sostenute nel patrimonio del fondo e diritti fissi. Per capire quanto pagheresti, devi distinguere le condizioni applicate al tuo investimento dalle simulazioni standard del KID.
Commissioni di ingresso e diritti fissi
Il prospetto prevede queste commissioni massime di sottoscrizione, in funzione dell’importo: [5]
- fino a 9.999 euro: 2%;
- da 10.000 a 34.999 euro: 1,50%;
- da 35.000 a 74.999 euro: 1%;
- da 75.000 a 149.999 euro: 0,80%;
- da 150.000 euro: 0,60%.
La percentuale individuata si applica all’intero versamento. Per i versamenti successivi, il prospetto considera l’importo complessivamente versato nei fondi appartenenti allo stesso regolamento, al netto degli eventuali disinvestimenti. Sono previste possibili agevolazioni, fino all’azzeramento delle commissioni e dei diritti fissi.
Per il PIC, cioè il versamento in un’unica soluzione, i diritti fissi di sottoscrizione sono pari a 3,50 euro. Un primo versamento di 10.000 euro, senza sconti e applicando la fascia dell’1,50%, comporterebbe quindi 150 euro di commissione più 3,50 euro di diritti fissi: 153,50 euro complessivi. Questo esempio riguarda soltanto l’ingresso, non tutti i costi dell’investimento.
Nel KID l’esempio standard utilizza invece il 2% e riporta circa 203 euro di oneri di ingresso. Quel valore illustrativo non sostituisce la tariffa per fasce del prospetto né le condizioni effettivamente riconosciute al cliente.
Che cosa cambia con il piano di accumulo
Per il PAC è previsto un diritto fisso di 10 euro all’apertura, senza diritti fissi sui versamenti successivi. Restano da considerare gli eventuali oneri del mezzo di pagamento utilizzato.
Il prospetto precisa inoltre che non si applicano commissioni di sottoscrizione ai versamenti successivi alla ventiquattresima rata. Sono esenti anche i piani avviati prima dell’introduzione delle commissioni di sottoscrizione. Per chi ha un vecchio PAC, quindi, la data di avvio e le condizioni contrattuali contano.
L’esenzione dall’ingresso sulle rate successive non elimina i costi che vengono prelevati dal patrimonio del fondo durante la gestione.
Gestione, transazioni e commissioni di performance
La commissione di gestione contrattuale è dell’1,40% annuo. Il KID del 22 maggio 2026 stima invece nell’1,48% annuo le commissioni di gestione insieme agli altri costi amministrativi o di esercizio. Sono grandezze diverse: l’1,40% è già compreso nella voce più ampia e non va sommato di nuovo.
Lo stesso KID stima i costi di transazione nello 0,07% annuo. Si tratta dei costi legati agli acquisti e alle vendite degli investimenti sottostanti; l’importo effettivo può variare.
Il consuntivo del 2025, riportato nella Parte II del prospetto, indica invece 1,44% per gestione e altri costi amministrativi e 0,12% per le transazioni. Il consuntivo descrive un periodo passato, mentre il KID presenta stime: non sono tariffe da sommare fra loro e non garantiscono che negli anni successivi gli oneri saranno identici.
Il prospetto e il regolamento non prevedono commissioni di performance per BancoPosta Mix.
Questi costi di gestione e operatività incidono sul valore della quota: non serve un addebito separato sul conto per sostenerli. Sono già riflessi nei rendimenti del fondo riportati più avanti.
Quanto incidono nelle simulazioni del KID
Per il PIC da 10.000 euro, il KID del 22 maggio 2026 indica costi totali illustrativi di 359 euro con uscita dopo un anno e 1.045 euro con uscita dopo cinque anni. L’incidenza annuale sul rendimento è rispettivamente del 3,7% e del 2,0%.
Per il PAC da 1.000 euro all’anno, lo stesso documento riporta 48 euro dopo un anno e 388 euro dopo cinque anni, a fronte di 5.000 euro complessivamente versati nel quinquennio. L’incidenza annuale indicata è rispettivamente del 5,0% e del 2,6%.
Questi esempi usano importi, tempi di versamento e ipotesi di rendimento prestabiliti. Non sono preventivi personali, e confrontare soltanto i totali in euro di PIC e PAC sarebbe fuorviante: cambiano sia il capitale sia il tempo durante il quale rimane investito.
Quanto costa uscire dal fondo?
Non è prevista una commissione percentuale di rimborso. Si applicano generalmente 3,50 euro di diritti fissi, con le specifiche eccezioni previste per alcune modalità di rimborso programmato.
L’assenza di una commissione percentuale non significa che uscirai senza perdite: il capitale rimborsato dipende dal valore delle quote al momento applicabile all’operazione.
Rendimenti storici e confronto con il benchmark
I rendimenti riportati sono espressi in euro, al netto dei costi sostenuti nel patrimonio del fondo e prima della fiscalità personale. Non includono le commissioni di sottoscrizione e gli oneri di rimborso a carico del singolo investitore. La serie riguarda il fondo ad accumulazione, in continuità con la precedente Classe A: i proventi restano investiti.
I risultati dal 2017 al 2025
La scheda mensile di luglio 2026 pubblica i seguenti rendimenti per anno solare, arrotondati a un decimale. In ogni riga trovi prima il fondo e poi il benchmark:
- 2017: +2,8% contro +3,9%;
- 2018: −5,8% contro −2,1%;
- 2019: +9,7% contro +14,1%;
- 2020: +2,6% contro +5,8%;
- 2021: +6,3% contro +8,2%;
- 2022: −15,4% contro −15,1%;
- 2023: +9,4% contro +11,1%;
- 2024: +9,2% contro +11,1%;
- 2025: +4,2% contro +4,8%.
In tutti e nove gli anni completi dal 2017 al 2025, il fondo ha reso meno del benchmark pubblicato. È un elemento che pesa nella valutazione della gestione, anche negli anni in cui il rendimento assoluto è stato positivo.
Il confronto va letto tenendo presenti le modifiche del benchmark del 2019 e del 2023. Questi dati annuali non consentono di isolare esattamente i risultati prima e dopo ciascun cambiamento intervenuto durante l’anno.
I dati più recenti al 16 settembre 2026
Il quadro recente è meno sfavorevole. Il portale ufficiale delle performance, con dati al 16 settembre 2026, riporta:
- Da inizio 2026: +3,7% per il fondo e +3,7% per il benchmark;
- Negli ultimi dodici mesi: +6,9% e +6,7%;
- Negli ultimi tre anni: +22,8% e +26,2% cumulati, equivalenti ai rendimenti annualizzati pubblicati del +7,1% e +8,0%;
- Negli ultimi cinque anni: +10,9% e +15,9% cumulati, con rendimenti annualizzati pubblicati del +2,1% e +3,0%.
Il valore della quota alla stessa data era di 6,551 euro. È un valore riferito a quel giorno, non un prezzo valido per una successiva richiesta di sottoscrizione o rimborso.
Il rendimento cumulato misura la variazione nell’intero periodo; quello annualizzato la traduce in un tasso annuo composto equivalente. Un +22,8% su tre anni non significa quindi aver guadagnato il 22,8% ogni anno.
Il vantaggio negli ultimi dodici mesi dimostra perché sarebbe scorretto scrivere che il fondo è sempre rimasto indietro in qualsiasi periodo. Al tempo stesso, un risultato recente migliore non cancella il divario rilevato sulle finestre più lunghe.
Che cosa sarebbe successo a 10.000 euro
Per rendere più concreto il confronto, ipotizziamo 10.000 euro già investiti all’inizio del 2017, senza versamenti o prelievi successivi, e applichiamo in successione i nove rendimenti annuali pubblicati fino al 2025.
Il capitale finale sarebbe stato di circa:
- 12.201 euro nel fondo, con una crescita cumulata del 22,01%;
- 14.591 euro nel benchmark storico pubblicato, con una crescita cumulata del 45,91%.
La differenza è di circa 2.390 euro. I rendimenti annui composti ricavati dall’esempio sono rispettivamente del 2,24% e del 4,29%.
È un’elaborazione approssimata, perché parte da percentuali annuali arrotondate. Non considera fiscalità personale, commissioni di ingresso e oneri di uscita; i costi interni del fondo sono invece già inclusi nei rendimenti utilizzati. Il benchmark è un riferimento teorico, non un prodotto acquistabile direttamente, ed è cambiato durante il periodo.
I 2.390 euro di differenza non sono le commissioni pagate. Lo scarto riflette l’insieme dei costi e delle differenze tra il portafoglio gestito e il parametro di riferimento. Sottrarre ancora i costi correnti dal risultato del fondo significherebbe contarli due volte.
Come sottoscrivere BancoPosta Mix e chiedere il rimborso
Le condizioni pubblicate prevedono un versamento iniziale minimo di 500 euro per il PIC e versamenti successivi di almeno 100 euro.
Per il PAC, il versamento iniziale facoltativo parte da 50 euro; le rate possono essere di 50 euro o multipli, con frequenza mensile, bimestrale, trimestrale o semestrale. La durata del piano va da uno a dodici anni.
La sottoscrizione è disponibile presso gli uffici postali e attraverso i canali online per i clienti in possesso dei rapporti e delle abilitazioni richiesti. Prima di firmare, verifica il prospetto dei costi applicati alla tua operazione, comprese eventuali agevolazioni.
Il rimborso delle quote può essere richiesto in qualsiasi momento, senza preavviso, secondo le modalità previste dal fondo. Il KID indica come riferimento il valore quota del giorno di ricezione della domanda da parte della SGR, calcolato con cadenza giornaliera.
Non confondere tre durate diverse: il piano di accumulo stabilisce il calendario dei versamenti; i cinque anni del KID sono l’orizzonte raccomandato dell’investimento; il 31 dicembre 2050, salvo proroga, è il termine di durata del fondo. Quest’ultima data non ti obbliga a restare investito fino al 2050 e non promette un rimborso del capitale iniziale.
Opinioni di Affari Miei su BancoPosta Mix
BancoPosta Mix permette di investire in un portafoglio diversificato di azioni e obbligazioni attraverso un unico prodotto. Per chi cerca una gestione delegata e la possibilità di versare gradualmente, questa semplicità operativa può avere un’utilità.
Il punto su cui mi soffermerei è quanto paghi per quella gestione e che cosa ottieni in cambio. Il KID stima l’1,48% annuo per gestione e altri costi amministrativi, a cui aggiunge le transazioni; possono esserci anche commissioni di ingresso. È un onere ricorrente che il portafoglio deve assorbire prima di produrre rendimento per te.
La serie 2017–2025 mostra un risultato inferiore al benchmark in ciascuno dei nove anni completi. Questo non prova che ogni euro di differenza dipenda dalle commissioni, ma rende difficile sostenere, sulla base di quella storia, che la gestione abbia compensato i propri costi attraverso un rendimento superiore al riferimento.
Riconosco anche il dato favorevole degli ultimi dodici mesi al 16 settembre 2026. Le modifiche introdotte a maggio sono però troppo recenti per giudicare su un orizzonte lungo il nuovo assetto del fondo. Non mi sembra corretto né promettere un miglioramento futuro né fingere che nulla sia cambiato.
Se stai valutando di sottoscriverlo
Prima di scegliere, chiarisci quanto rischio puoi sostenere, quando ti serviranno i soldi e quale funzione dovrebbe avere il fondo nel tuo patrimonio. Un prodotto che può arrivare al 60% di azioni e subire perdite significative richiede una tolleranza alle oscillazioni coerente, anche se il suo indicatore sintetico è 3 su 7.
Poi chiedi le condizioni effettive di ingresso e il dettaglio dei costi complessivi. Uno sconto all’acquisto può essere utile, ma non elimina gli oneri che gravano sul patrimonio negli anni.
Io confronterei questa soluzione anche con portafogli costruiti con strumenti indicizzati, come gli ETF, verificandone concretamente i costi. Il confronto deve però mantenere coerenti quota azionaria, rischio obbligazionario, valute ed eventuali coperture: paragonare BancoPosta Mix a un investimento interamente azionario non risponde alla stessa esigenza.
Una gestione autonoma richiede inoltre scelte, disciplina e manutenzione del portafoglio. Valutare alternative non significa limitarsi a cercare il prodotto con la commissione più bassa, ma capire quanto costa l’intera soluzione e se sei in grado di gestirla.
Se hai già BancoPosta Mix in portafoglio
Non prenderei una decisione soltanto perché il rendimento è positivo, negativo o inferiore a quello di un indice. Partirei dal ruolo che il fondo ha oggi nel tuo piano e dalle alternative concretamente disponibili.
Le commissioni di ingresso già sostenute appartengono al passato: la scelta riguarda soprattutto i costi futuri, il rischio che continueresti a correre e gli effetti di un eventuale cambiamento. Per valutarli servono anche la tua situazione fiscale, le condizioni del contratto e il resto degli investimenti.
Se avevi la Classe D, considera inoltre che il prodotto attuale è ad accumulazione. Se contavi sulle distribuzioni periodiche, questa modifica può incidere sulla funzione che gli avevi assegnato.
La mia valutazione resta prudente: costi ricorrenti e risultati di lungo periodo richiedono un confronto serio con le alternative. La comodità della sottoscrizione può essere un vantaggio, ma da sola non basta a stabilire che il fondo sia adatto ai tuoi obiettivi.
Risorse per imparare a investire
Se questa è la tua prima volta su Affari Miei, ti ho fornito un parere qualificato su questa tipologia di investimenti. Il mio consiglio, comunque, è quello di partire dalle fondamenta e puoi farlo attraverso i percorsi che ho strutturato per te:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Ti auguro un buon proseguimento di navigazione su Affari Miei, a presto.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:



0 Commenti