JPMorgan Funds – Global Focus Fund D (acc) EUR: Opinioni, Costi e Rendimenti – LU0168343274

Investire nelle azioni di tutto il mondo lasciando a un team di gestione la scelta delle società su cui puntare: è l’idea alla base di JPMorgan Funds – Global Focus Fund.
Se stai valutando questo fondo, oppure lo hai già in portafoglio e vuoi capire come sta lavorando, in questa recensione analizziamo la classe D ad accumulazione in euro, ISIN LU0168343274. Vedremo come investe, quali rischi comporta, quanto costa e quali risultati ha ottenuto rispetto al suo indice di riferimento, prima di arrivare alle mie opinioni.
Come funziona JPM Global Focus Fund
È un comparto azionario della SICAV lussemburghese JPMorgan Funds, conforme alla disciplina OICVM. La classe D (acc) EUR è stata lanciata il 23 maggio 2003.
La sigla acc indica l’accumulazione: i proventi rimangono nel fondo e contribuiscono al valore della quota. Non ricevi una cedola periodica. Il prodotto non ha una scadenza prestabilita e prevede normalmente la possibilità di chiedere il rimborso ogni giorno lavorativo.
La destinazione retail è esplicita nel KID: si rivolge a chi cerca crescita del capitale nel lungo periodo, comprende i rischi azionari e lo utilizza come parte di un portafoglio. Questo non significa che sia adatto indistintamente a qualsiasi risparmiatore.
Chi gestisce il fondo
La società di gestione è JPMorgan Asset Management (Europe) S.à r.l. Il team indicato nella documentazione comprende Helge Skibeli, James Cook e Sam Witherow, che selezionano le società facendo leva sulla ricerca azionaria globale del gruppo.
La società ha annunciato che Skibeli andrà in pensione e lascerà il fondo nel febbraio 2028. È una transizione da tenere presente quando valuti la continuità della gestione.
Politica di investimento
Il fondo investe almeno il 67% del patrimonio in azioni di società di varie dimensioni, anche dei mercati emergenti. Cerca imprese con valutazioni considerate interessanti e possibilità di crescita o recupero degli utili.
La selezione parte dall’analisi delle singole aziende. Il gestore può modificare sensibilmente titoli, pesi e distribuzione geografica rispetto all’indice: comprando questo fondo deleghi quindi anche scelte che possono allontanarlo dal mercato azionario globale.
Il comparto rientra nell’articolo 8 SFDR e promuove caratteristiche ambientali e sociali. La politica prevede almeno il 51% del patrimonio in società con caratteristiche ambientali e/o sociali positive e almeno il 20% in investimenti sostenibili secondo la definizione SFDR. Questi impegni non costituiscono una protezione dalle perdite.
Portafoglio e benchmark
La scheda mensile del 31 luglio 2026 riporta queste dieci maggiori posizioni, con pesi sul patrimonio:
- Nvidia: 7,2%;
- Microsoft: 5,4%;
- Amazon: 5%;
- Mastercard: 4,7%;
- Alphabet: 4,3%;
- Apple: 3,4%;
- Safran: 2,9%;
- Johnson & Johnson: 2,8%;
- ASML: 2,6%;
- NextEra Energy: 2,5%.
Insieme rappresentano circa il 40,8% del patrimonio. Gli Stati Uniti pesano il 72,2%, mentre i mercati emergenti incidono per il 3,2%. La componente semiconduttori e hardware arriva al 22,3%.
Sono dati riferiti a quella data: la composizione può cambiare. Per te il punto è che l’etichetta “globale” non implica una distribuzione uniforme tra Paesi o settori. E comprare un fondo che contiene Nvidia, Microsoft e Apple insieme ad altri strumenti che possiedono le stesse società può aumentare le sovrapposizioni del tuo portafoglio.
Il fondo può impiegare anche OICR monetari per gestire la liquidità. La relazione semestrale al 31 dicembre 2025 documenta una posizione nel JPMorgan USD Liquidity LVNAV Fund, classe X a distribuzione, pari all’1,28% del patrimonio netto del comparto. È un fondo collegato al gruppo, utilizzato accanto alle azioni dirette: quel dato storico non va confuso con il peso della liquidità della scheda di luglio.
L’indice di riferimento è l’MSCI World Index (Total Return Net). Il confronto dei risultati della classe in euro va letto nella stessa valuta e comprende il reinvestimento dei dividendi dell’indice, al netto delle ritenute previste dalla metodologia.
Il benchmark copre i mercati sviluppati, mentre il mandato del fondo permette anche gli emergenti e una selezione diversa per dimensioni e concentrazione. Il confronto resta pertinente per valutare il risultato della gestione, ma fondo e indice non hanno necessariamente lo stesso portafoglio o lo stesso rischio. Uno scostamento può dipendere da titoli, settori, Paesi, valute e costi; non basta osservare il risultato finale per attribuirlo a una sola causa.
Quali rischi comporta
Indicatore di rischio e rischi principali
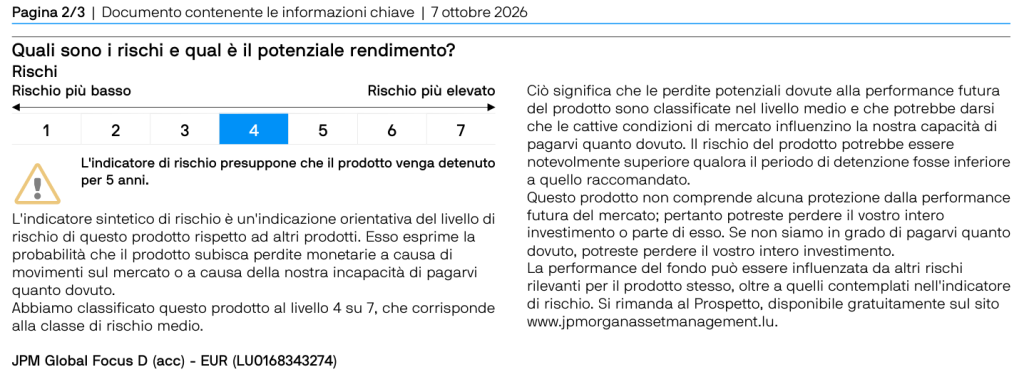
Il KID del 7 ottobre 2026 assegna al prodotto un indicatore sintetico di rischio di 4 su 7, su un periodo raccomandato di 5 anni. Il capitale non è garantito.
I rischi da considerare sono soprattutto quelli del mercato azionario, della concentrazione delle scelte e del cambio. Società più piccole e mercati emergenti possono aggiungere difficoltà di liquidità e oscillazioni. Sono inoltre consentiti derivati per copertura e gestione efficiente e il prestito titoli, con i relativi rischi.
La denominazione in euro non rende questa classe coperta dal cambio. La classe D EUR hedged è un prodotto distinto. Qui l’andamento delle valute degli investimenti può influenzare il risultato espresso in euro.
Cinque anni sono l’orizzonte raccomandato dal documento, non una data oltre la quale sparisce il rischio. Se il denaro deve servirti per una spesa certa e ravvicinata, la possibilità di rimborsare le quote non elimina il rischio di dover vendere in perdita.
Scenari di performance del KID
Per un investimento iniziale di 10.000 euro, il KID di ottobre illustra questi possibili rimborsi dopo cinque anni, già al netto dei costi del prodotto e prima della fiscalità personale:
- stress: 3.290 euro;
- sfavorevole: 9.930 euro;
- moderato: 16.020 euro;
- favorevole: 21.170 euro.
Gli scenari ordinari utilizzano l’andamento storico secondo la metodologia regolamentare; quello di stress rappresenta condizioni estreme. Non sono previsioni né promesse di rendimento e lo scenario di stress non è una perdita massima garantita.
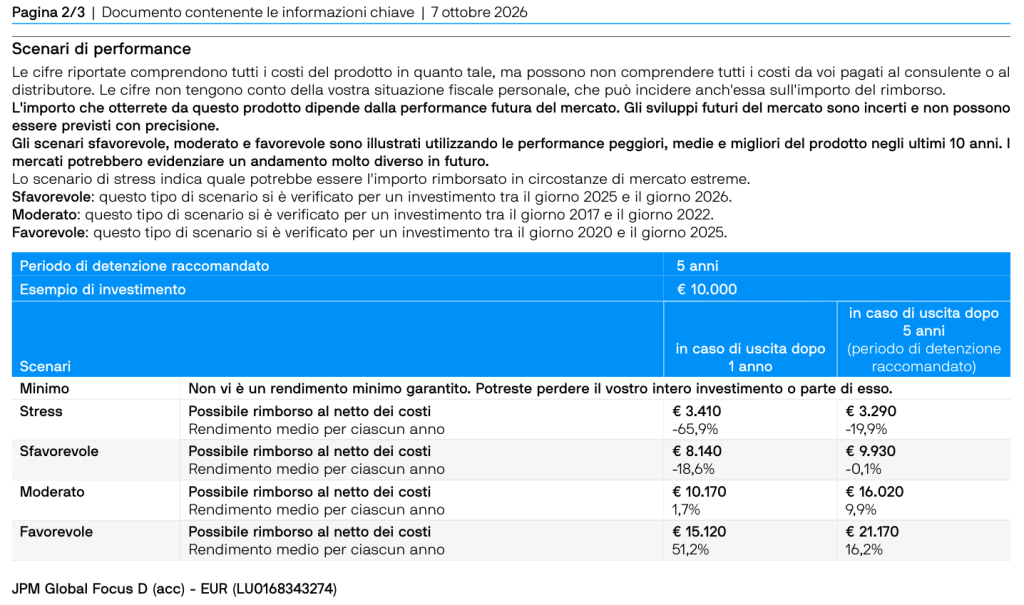
Io eviterei soprattutto di trasformare il valore moderato in un obiettivo da inserire nel tuo piano. Quel numero descrive una simulazione: le tue necessità di spesa, la capacità di sostenere una perdita e il ruolo del fondo nel patrimonio vanno valutati anche se il futuro dovesse essere meno favorevole.
Quanto costa JPM Global Focus Fund
Costi di ingresso e uscita
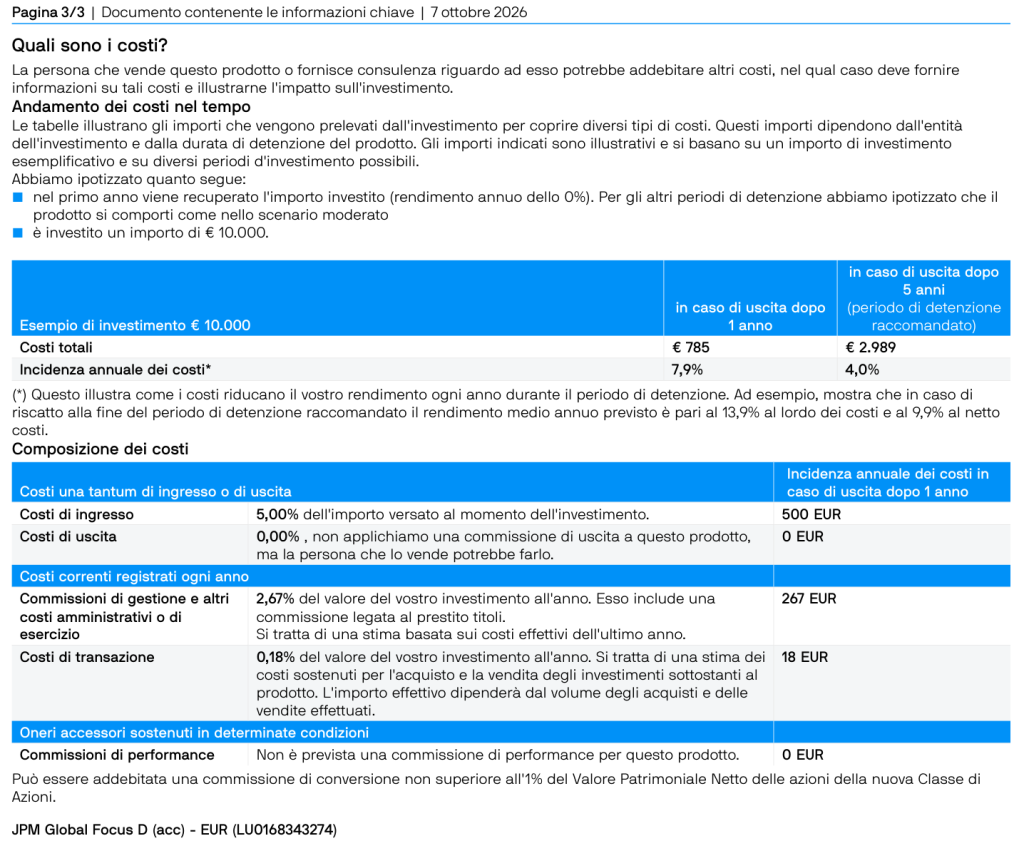
La commissione massima di ingresso è il 5%: su 10.000 euro significa fino a 500 euro. Il massimo non coincide necessariamente con quanto viene applicato dal collocatore: chiedi l’importo effettivo prima di sottoscrivere.
Il fondo non applica una commissione di uscita; il KID precisa che il venditore potrebbe prevedere propri oneri. Per le conversioni è indicata la possibilità di una commissione fino all’1% del valore netto delle azioni della nuova classe.
Costi correnti e di transazione
Le stime del KID del 7 ottobre 2026 sono:
- gestione e altri costi amministrativi o di esercizio: 2,67% annuo;
- costi di transazione: 0,18% annuo;
- commissioni di performance: assenti.
La somma delle due voci annuali è il 2,85%. I costi di transazione possono variare; non si tratta quindi di una tariffa fissa per gli anni successivi.
Per vedere l’effetto combinato, il KID simula 10.000 euro investiti includendo l’ingresso massimo: i costi complessivi illustrativi sono 785 euro dopo un anno e 2.989 euro dopo cinque anni, con un’incidenza annuale rispettivamente del 7,9% e del 4%. Sono calcoli che dipendono dalle ipotesi del documento, tra cui il rendimento moderato per il periodo pluriennale; non importi fissi da pagare a prescindere dall’andamento dell’investimento. L’incidenza comprende più voci e non va aggiunta al 2,85%.
La scheda web distingue inoltre, all’interno delle spese correnti, la gestione e la distribuzione. Non devi aggiungerle di nuovo al 2,67%, altrimenti conteresti due volte voci già comprese.
Questi costi remunerano il lavoro di selezione e il funzionamento del fondo. La valutazione economica consiste nel capire se ciò che ricevi giustifica la spesa: avere accesso a un grande team di ricerca è una caratteristica del servizio, ma il vantaggio per il sottoscrittore va cercato nei risultati e nei rischi effettivamente sostenuti.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
Ecco i rendimenti per anno solare della classe D EUR e del benchmark, espressi in euro:
- 2021: fondo +30,08%, benchmark +31,07%;
- 2022: fondo −10,85%, benchmark −12,78%;
- 2023: fondo +20,39%, benchmark +19,60%;
- 2024: fondo +22,65%, benchmark +26,60%;
- 2025: fondo −0,86%, benchmark +6,77%;
- dal 1° gennaio al 30 settembre 2026: fondo +8,56%, benchmark +15,55%.
Il fondo ha fatto meglio dell’indice nel 2022 e nel 2023, ma è rimasto indietro negli altri periodi elencati. Il dato da inizio 2026 è parziale e non va trattato come un rendimento annuale completo.
Nei periodi più lunghi, tutti conclusi il 30 settembre 2026, i rendimenti cumulati sono:
- 3 anni: fondo +41,86%, benchmark +66,78%;
- 5 anni: fondo +51,46%, benchmark +78,93%;
- 10 anni: fondo +167,45%, benchmark +230,30%.
Su dieci anni equivalgono rispettivamente a circa 10,34% e 12,69% annuo composto. Cumulato e annualizzato sono due modi diversi di rappresentare lo stesso periodo: il 167,45% non è un rendimento annuo.
Per rendere concreto il confronto, 10.000 euro avrebbero raggiunto circa 26.745 euro nel fondo, contro 33.030 euro seguendo la crescita teorica dell’indice. Il divario è di 6.285 euro. L’indice non è uno strumento acquistabile direttamente e un prodotto che lo replica sostiene a sua volta dei costi.
I rendimenti del fondo includono già i costi incorporati nella quota, ma escludono ingresso, rimborso e imposte personali. Non bisogna sottrarre nuovamente le spese annue al risultato pubblicato. Né possiamo attribuire ai costi tutto il divario: vi contribuiscono anche le scelte di gestione.
I risultati passati non garantiscono quelli futuri. Servono però a verificare se, nei periodi osservati, la gestione ha realizzato un vantaggio rispetto al riferimento scelto dal fondo stesso.
Le mie opinioni su JPM Global Focus Fund
La logica del fondo è comprensibile: selezionare aziende di tutto il mondo e lasciare al team la libertà di dare più peso alle idee considerate migliori. Per valutarlo, partirei da quanto vuoi delegare e da quale esposizione azionaria ti serve.
Su questa classe D la mia valutazione è critica. Il costo ricorrente è consistente e, nei periodi di tre, cinque e dieci anni esaminati, il risultato netto della classe è inferiore al benchmark. Questo non dimostra che perderà il confronto anche in futuro, ma non offre una ragione storica convincente per accettare la spesa senza approfondire.
Non mi fermerei alla presenza di aziende famose o a un guadagno positivo nel rendiconto. Se il mercato di riferimento è cresciuto di più, il segno più sul tuo investimento racconta soltanto una parte della storia. Allo stesso tempo, un fondo attivo può attraversare fasi sfavorevoli: giudicarlo soltanto dall’ultimo mese sarebbe altrettanto poco utile.
L’importa è non prendere decisioni affrettate.
Se lo possiedi già, eviterei una vendita automatica basata sulla sola recensione. Controlla il risultato del tuo investimento dalle date effettive di acquisto, gli eventuali costi iniziali pagati, le conseguenze fiscali di un rimborso e le sovrapposizioni con il resto del patrimonio. Le decisioni vanno prese sul tuo portafoglio, non sul grafico isolato di un prodotto.
Puoi estendere il confronto agli altri fondi bancari o postali. Se hai bisogno di valutare l’insieme delle scelte, qui approfondisco la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di salutarci, ti lascio alcuni percorsi per approfondire come investire in funzione dei tuoi obiettivi e della tua situazione di partenza:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- JPMorgan Asset Management (Europe) S.à r.l., JPM Global Focus D (acc) – EUR, LU0168343274. Documento contenente le informazioni chiave, 7 ottobre 2026.
- JPMorgan Funds, JPMorgan Funds. Relazione semestrale non certificata, dati al 31 dicembre 2025, sezione Global Focus Fund.
- J.P. Morgan Asset Management, JPMorgan Funds – Global Focus Fund, classe D (acc) EUR. Scheda mensile, dati al 31 luglio 2026, edizione spagnola.
- J.P. Morgan Asset Management, JPM Global Focus D (acc) – EUR. Scheda prodotto e performance della classe, rendimenti al 30 settembre 2026, pagina consultata il 24 ottobre 2026.


0 Commenti