JPM China A-Share Opportunities A e D (acc) EUR: Opinioni, Costi e Rendimenti. LU1255011097 e LU1706168710

JPM China A-Share Opportunities investe nelle società della Cina continentale attraverso una gestione attiva. Le classi A (acc) EUR, ISIN LU1255011097, e D (acc) EUR, ISIN LU1706168710, danno accesso allo stesso portafoglio di investimenti.
Se stai valutando il fondo oppure lo possiedi già, questa recensione è divisa in due parti. Nella prima vediamo cosa hanno in comune le due classi: gestione, composizione e rischi. Nella seconda confrontiamo i costi e i rendimenti, per capire come cambia il risultato del sottoscrittore.
Classi A e D: cosa hanno in comune e cosa cambia
Il comparto appartiene alla SICAV lussemburghese JPMorgan Funds ed è un OICVM, soggetto alla disciplina europea prevista per questi prodotti.
A e D sono due classi di quote dello stesso comparto. Alla stessa data partecipano alle medesime scelte di investimento: società, settori e pesi del portafoglio sono comuni. Acquistarle entrambe non aggiunge una diversa esposizione alle aziende cinesi.
Puoi riconoscerle dall’ISIN riportato sul tuo estratto conto:
- Classe A (acc) EUR: LU1255011097, avviata l’11 settembre 2015, insieme al comparto;
- Classe D (acc) EUR: LU1706168710, avviata il 31 ottobre 2017.
Entrambe sono destinate anche agli investitori al dettaglio, sono denominate in euro e accumulano i proventi. La sigla “acc” indica infatti che il reddito rimane nel fondo e contribuisce al valore della quota, senza una cedola periodica.
La differenza principale fra queste due classi è nella struttura dei costi: la D prevede una commissione di distribuzione aggiuntiva. Per questo, pur investendo nello stesso portafoglio, le due classi hanno rendimenti netti diversi. Il confronto numerico è nella seconda parte.
Il fondo non ha una scadenza prestabilita e le richieste di rimborso vengono normalmente elaborate su base giornaliera.
Chi gestisce il fondo
La società di gestione è JPMorgan Asset Management (Europe) S.à r.l., appartenente al gruppo JPMorgan Chase. I gestori di portafoglio indicati nella documentazione sono Rebecca Jiang e Li Tan, che selezionano le società e ne stabiliscono il peso attraverso l’analisi dei fondamentali aziendali.
Politica di investimento
L’obiettivo è la crescita del capitale nel lungo periodo. Almeno il 67% del patrimonio deve essere investito in azioni cinesi di classe A di società con sede o attività economica prevalente nella Repubblica Popolare Cinese.
Le A-shares sono le azioni negoziate sui mercati della Cina continentale, principalmente Shanghai e Shenzhen. Il fondo vi accede attraverso i programmi China-Hong Kong Stock Connect e QFI, che consentono agli investitori esteri di operare su questi mercati nel rispetto delle relative regole.
Attenzione alle due diverse accezioni della lettera A: le A-shares identificano le azioni cinesi acquistate dal fondo; la classe A identifica invece una delle classi del fondo. Anche chi possiede la classe D investe nella stessa strategia sulle A-shares.
Il gestore cerca aziende che considera di qualità e con prospettive di crescita durature. Può assegnare pesi molto diversi da quelli dell’indice e concentrare gli investimenti su un numero limitato di società o settori. L’andamento del fondo può quindi discostarsi sensibilmente dal mercato di riferimento.
La politica consente anche investimenti fino al 15% in participation notes, strumenti che danno esposizione a titoli sottostanti e introducono un rapporto con l’emittente della nota, e fino al 10% in SPAC, società costituite per raccogliere capitali e acquisire altre imprese. Sono possibilità previste dal mandato: non significano che queste percentuali siano sempre utilizzate.
Il fondo è classificato articolo 8 SFDR e promuove caratteristiche ambientali e sociali. La politica prevede almeno il 51% del patrimonio in società con caratteristiche ambientali e/o sociali positive e buona governance, con un minimo del 20% in investimenti sostenibili secondo la definizione SFDR. Le due soglie non vanno sommate, perché gli investimenti possono rientrare in entrambe.
La classificazione ESG descrive i criteri adottati nella selezione degli investimenti. Il capitale rimane esposto alle perdite e non vi è una garanzia di risultati migliori.
Portafoglio e benchmark
Il factsheet ufficiale con dati al 31 agosto 2026 riporta queste dieci maggiori posizioni del comparto, comuni alle due classi:
- Zhongji Innolight: 6,2%;
- Contemporary Amperex Technology: 6,2%;
- Kweichow Moutai: 4,4%;
- Ping An Insurance: 3,7%;
- Zijin Mining: 3,4%;
- China Merchants Bank: 3,2%;
- SG Micro: 2,8%;
- Suzhou TFC Optical Comm: 2,5%;
- NAURA Technology: 2,4%;
- Suzhou Dongshan Precision: 2,1%.
Le prime dieci posizioni rappresentano circa il 36,9% del patrimonio, sommando i pesi arrotondati del factsheet. Scelte del gestore e variazioni dei prezzi possono modificarle nel tempo.
Alla stessa data, i settori più rappresentati sono industria, al 27,3%, e tecnologia dell’informazione, al 24,9%. Seguono servizi di comunicazione, all’8,8%, finanziari, all’8,3%, e materiali, al 7,9%. L’esposizione geografica indicata è Cina per il 99,3%, con liquidità per lo 0,7%.
Il mandato ammette anche fondi monetari per la gestione della liquidità. Nel rendiconto al 31 dicembre 2025 compare una piccolissima posizione nel JPMorgan USD Liquidity LVNAV Fund, classe X a distribuzione, collegato al gruppo: 69.827 CNH su circa 25,29 miliardi di CNH di patrimonio netto, meno dello 0,01%. È una posizione riferita a quella data e non un peso corrente. La strategia resta incentrata sulla selezione delle società cinesi.
Il benchmark è il CSI 300 (Net), utilizzato per confrontare i risultati. Il fondo è gestito attivamente e può discostarsi dai titoli, dai pesi e dal profilo di rischio dell’indice.
Per valutare il lavoro del gestore, il confronto va svolto sullo stesso periodo e nella stessa valuta, utilizzando i rendimenti della classe effettivamente posseduta.
JPM China A-Share Opportunities è inoltre diverso da JPMorgan China: un fondo specializzato sulle A-shares non offre necessariamente la stessa esposizione di un prodotto che investe in un universo più ampio di azioni cinesi.
Quali rischi comporta
I KID delle classi A e D, entrambi del 7 ottobre 2026, assegnano un indicatore sintetico di rischio pari a 5 su 7, corrispondente a un livello medio-alto. Il periodo di detenzione raccomandato è di cinque anni.
Qui sotto riportiamo l’estratto del KID della classe D.
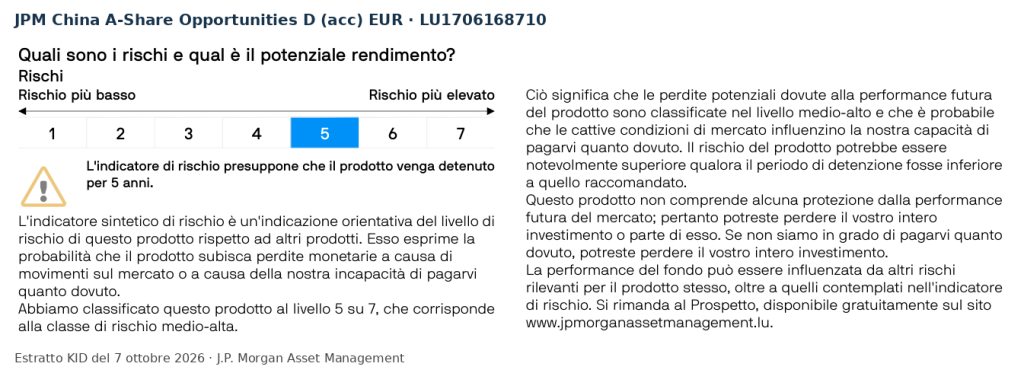
Questo orizzonte non è una promessa di recuperare il capitale entro cinque anni. Non esiste una garanzia contro le perdite.
Il primo rischio è quello azionario: se scendono le società in portafoglio, diminuisce il valore del fondo. A questo si aggiunge la concentrazione sulla Cina, che espone l’investimento alle condizioni economiche, alle decisioni delle autorità, alle regole dei mercati locali e alle tensioni geopolitiche che coinvolgono il Paese.
Le azioni meno liquide possono essere più difficili da vendere nelle fasi di tensione. Le eventuali participation notes aggiungono i rischi legati alla struttura dello strumento e alla sua controparte. Infine, le scelte del gestore possono produrre risultati peggiori del benchmark.
C’è poi il rischio valutario. Entrambe le classi sono espresse in euro, ma non sono classi con copertura valutaria. Il comparto ha valuta di riferimento CNH, il renminbi offshore: leggere il valore della quota in euro non elimina l’effetto dei cambi sul risultato.
Scenari di performance del KID: esempio sulla classe A
Per leggere gli scenari prendiamo come riferimento la classe A, ISIN LU1255011097, nel KID del 7 ottobre 2026, con un investimento esemplificativo di 10.000 euro. I valori seguenti appartengono a questa classe e non vanno attribuiti alla D.
Gli importi comprendono i costi del prodotto, possono non includere tutti gli oneri del distributore o del consulente e sono prima della fiscalità personale. A cinque anni la percentuale indica il rendimento medio annuo, mentre l’importo in euro è il capitale finale:
- Stress: dopo un anno 2.060 euro, rendimento −79,4%; dopo cinque anni 1.690 euro, rendimento medio annuo −29,9%;
- Sfavorevole: dopo un anno 5.720 euro, rendimento −42,8%; dopo cinque anni 6.950 euro, rendimento medio annuo −7%;
- Moderato: dopo un anno 10.490 euro, rendimento +4,9%; dopo cinque anni 10.220 euro, rendimento medio annuo +0,4%;
- Favorevole: dopo un anno 15.340 euro, rendimento +53,4%; dopo cinque anni 23.010 euro, rendimento medio annuo +18,1%.
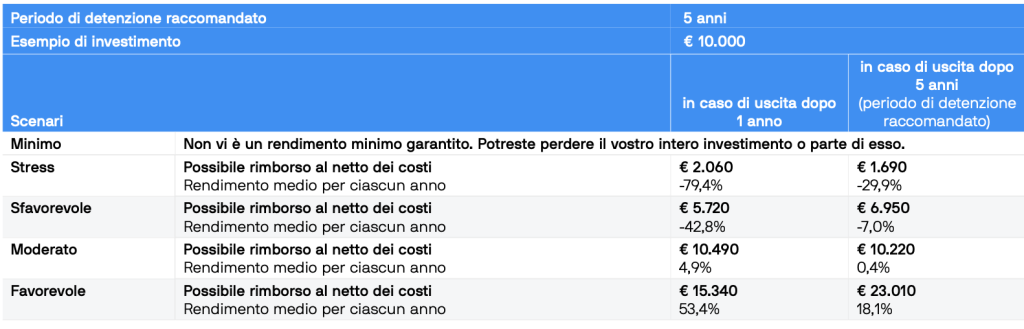
Per esempio, i 6.950 euro dello scenario sfavorevole a cinque anni corrispondono a una perdita complessiva di 3.050 euro, pari al 30,5% dei 10.000 euro iniziali.
Sono illustrazioni regolamentari, non previsioni né probabilità assegnate ai possibili risultati. Derivano dalle performance storiche del prodotto o di un riferimento pertinente; lo scenario di stress considera condizioni estreme. I mercati futuri possono seguire percorsi diversi da quelli usati nel calcolo.
Seconda parte. Costi a confronto, Quotazione e Rendimenti del Fondo
Il portafoglio è comune alle due classi. Qui confrontiamo quanto paga chi sottoscrive la A e chi sottoscrive la D, usando i rispettivi KID del 7 ottobre 2026, e poi i risultati ottenuti sullo stesso periodo.
Costi di ingresso e uscita
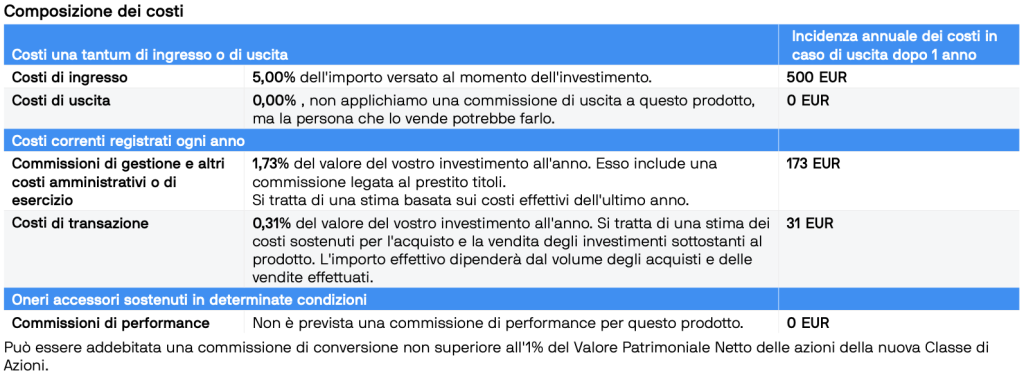
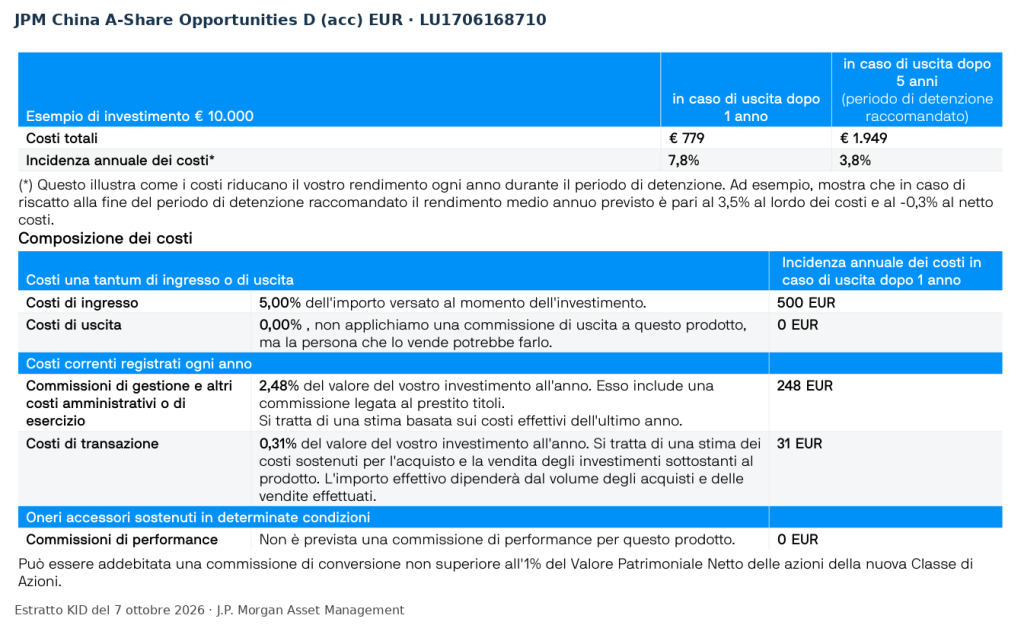
Per entrambe le classi la commissione di ingresso prevista arriva al 5%: nell’esempio dei KID corrisponde a 500 euro su 10.000 euro investiti. Il costo effettivamente applicato dal tuo intermediario può essere inferiore.
I KID indicano una commissione di uscita del prodotto pari allo 0%, precisando che il soggetto che lo vende potrebbe applicare propri oneri. Per un’eventuale conversione verso un’altra classe o un altro comparto può essere addebitata una commissione fino all’1%, alle condizioni previste.
Prima di sottoscrivere, guarda il documento dei costi riferito alla tua operazione: lo sconto sull’ingresso e le spese del canale distributivo incidono su quanto paghi davvero.
Costi correnti e di transazione
Le voci annue riportate nei due KID sono:
- Gestione e altri costi amministrativi o di esercizio: 1,73% per la classe A; 2,48% per la classe D;
- Costi di transazione stimati: 0,31% per entrambe;
- Somma delle due voci: 2,04% per la A; 2,79% per la D.
Su un capitale mantenuto costante di 10.000 euro, soltanto per rendere leggibile il calcolo, queste due voci equivalgono a circa 204 euro annui per la A e 279 euro per la D. La differenza è di 75 euro l’anno, pari a 0,75 punti percentuali. Gli importi effettivi variano con il patrimonio investito e l’operatività del comparto.
Il prospetto spiega da dove nasce la differenza. Entrambe le classi prevedono una commissione di gestione e consulenza dell’1,5% e oneri amministrativi e di esercizio fino allo 0,3%. La D aggiunge una commissione di distribuzione dello 0,75% annuo, assente nella A.
Queste commissioni sono componenti dei costi correnti: non devi sommarle nuovamente all’1,73% o al 2,48% dei KID. Anche i massimi del prospetto vanno distinti dalla stima complessiva dei costi correnti riportata nei KID.
I costi di transazione sono stime e possono cambiare con gli acquisti e le vendite del comparto. Per nessuna delle due classi è prevista una commissione di performance.
Il maggiore costo della D non corrisponde a un diverso portafoglio di società. Se stai valutando la sottoscrizione, verifica quali classi siano disponibili attraverso il tuo intermediario e le condizioni effettive dell’operazione.
Qui sotto i costi della classe A:
Qui invece vediamo i costi della classe D:
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti delle classi A e D a confronto
I dati ufficiali al 30 settembre 2026 permettono di confrontare entrambe le classi con il CSI 300 Net, espresso in euro, sullo stesso periodo.
Per gli anni completi comuni alle due classi, i risultati sono:
- 2018: classe A −24,2%; classe D −24,79%; benchmark −23,96%;
- 2019: classe A +53,9%; classe D +52,76%; benchmark +39,4%;
- 2020: classe A +55,12%; classe D +53,98%; benchmark +26,66%;
- 2021: classe A +3,18%; classe D +2,42%; benchmark +6,33%;
- 2022: classe A −24,15%; classe D −24,74%; benchmark −21,87%;
- 2023: classe A −27,16%; classe D −27,71%; benchmark −14,17%;
- 2024: classe A +11,42%; classe D +10,58%; benchmark +22,18%;
- 2025: classe A +19,12%; classe D +18,23%; benchmark +11,1%;
- Dal 1° gennaio al 30 settembre 2026: classe A +8,8%; classe D +8,2%; benchmark +3,16%.
Il dato del 2026 copre nove mesi e non va letto come rendimento dell’intero anno.
La gestione ha ottenuto risultati nettamente superiori all’indice nel 2019 e nel 2020. Ha invece fatto peggio dal 2021 al 2024, per poi tornare davanti nel 2025 e nei primi nove mesi del 2026. La classe A ha ottenuto risultati migliori della D in ciascuno degli anni completi elencati, pur partecipando allo stesso portafoglio.
Anche i rendimenti cumulati al 30 settembre 2026 aiutano a leggere questa alternanza:
- A un anno: classe A +10,24%; classe D +9,42%; benchmark +5,31%;
- A tre anni: classe A +27,38%; classe D +24,56%; benchmark +28,49%;
- A cinque anni: classe A −15,88%; classe D −18,98%; benchmark −1,4%.
Sono rendimenti complessivi dei rispettivi periodi. Sul quinquennio equivalgono a circa −3,4% annuo per la A, −4,12% annuo per la D e −0,28% annuo per il benchmark.
Per rendere concreto il confronto, 10.000 euro investiti cinque anni prima sarebbero diventati circa 8.412 euro nella classe A e 8.102 euro nella classe D, contro 9.860 euro in un investimento teorico nell’indice. Il divario fra le due classi sarebbe stato di 310 euro.
Il benchmark non è direttamente acquistabile e un prodotto che lo replica avrebbe propri costi. Le performance delle classi sono calcolate sul valore della quota, riflettono gli oneri già incorporati e non comprendono le eventuali commissioni di ingresso e uscita né la fiscalità personale. Non devi quindi sottrarre nuovamente i costi annui ai rendimenti esposti.
Allargando l’osservazione ai dieci anni disponibili per la classe A, il risultato cumulato è +91,29%, contro +62,15% del benchmark, sempre al 30 settembre 2026. La classe D, nata nel 2017, non ha ancora uno storico decennale completo.
Il grafico seguente mostra il valore della quota della classe D (acc) EUR, ISIN LU1706168710. Per il confronto dei rendimenti percentuali tra A e D puoi fare riferimento ai dati sopra riportati.
Le mie opinioni su JPM China A-Share Opportunities A e D (acc) EUR
Per valutare questo fondo partirei dalla scelta del mercato: perché vuoi aumentare l’esposizione alle azioni della Cina continentale e quanto spazio vuoi riservarle?
Avere diverse società in portafoglio riduce la dipendenza da una singola azienda, ma lascia una forte concentrazione geografica. Se possiedi già fondi emergenti o altri investimenti sulla Cina, devi considerare le sovrapposizioni prima di aggiungere un altro prodotto.
La seconda valutazione riguarda la gestione attiva. Pagare una commissione anche elevata può avere senso se ottieni un beneficio concreto, per esempio una composizione coerente con ciò che cerchi o risultati migliori, tenendo conto del rischio assunto.
In questo caso il gestore può discostarsi dal CSI 300 e i risultati lo dimostrano: ci sono stati anni di forte vantaggio e anni di ritardo. Il +91,29% della classe A sul decennio, contro il +62,15% dell’indice, merita di essere considerato. Allo stesso tempo, il −15,88% a cinque anni contro il −1,4% del benchmark mostra che scegliere questa gestione ha comportato anche periodi lunghi e deludenti.
La presenza di un rendimento superiore sul decennio non dimostra, da sola, che il rischio sia stato identico a quello dell’indice o che il vantaggio si ripeterà. Valuterei quindi anche concentrazione e oscillazioni che sei disposto a sopportare.
Per chi sceglie questa gestione, il confronto tra le classi riguarda il prezzo pagato per accedere allo stesso portafoglio. Valuterei quindi le condizioni di accesso alla A prima di accettare il costo maggiore della D. La disponibilità della classe meno costosa non risolve però la valutazione iniziale: bisogna comunque stabilire se questa strategia sulla Cina sia adatta al proprio portafoglio.
Se vuoi un’esposizione specifica alle A-shares, confronterei questa gestione con altri fondi attivi ed ETF sullo stesso mercato, considerando indice, composizione e rischio valutario. Un ETF su un universo cinese diverso non è automaticamente un sostituto equivalente.
Se il fondo è già in portafoglio, eviterei di decidere soltanto in base al prezzo a cui l’hai comprato o al desiderio di tornare in pari. Valuterei peso attuale, obiettivo, orizzonte rimasto e alternative disponibili. Anche l’eventuale passaggio a un’altra classe richiede un controllo delle condizioni di conversione, degli oneri e del trattamento fiscale dell’operazione concreta.
Per me può essere valutato come componente specifica di un portafoglio da chi desidera questa esposizione e accetta oscillazioni importanti. Non lo considererei una soluzione completa per il patrimonio, né uno strumento per denaro che potrebbe servirti a breve.
Se vuoi estendere il confronto agli altri fondi bancari o postali, parti dalla funzione che ciascun prodotto deve svolgere. Per valutare la coerenza dell’insieme puoi approfondire anche la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Se vuoi partire dall’organizzazione dei tuoi investimenti, qui trovi i percorsi dedicati alle diverse situazioni di partenza:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- JPMorgan Asset Management (Europe) S.à r.l., JPM China A-Share Opportunities D (acc) EUR. Documento contenente le informazioni chiave, prodotto il 7 ottobre 2026, ISIN LU1706168710.
- J.P. Morgan Asset Management, JPM China A-Share Opportunities D (acc) EUR. Scheda ufficiale del prodotto, dati di performance al 30 settembre 2026, consultazione del 24 ottobre 2026.
- J.P. Morgan Asset Management, JPMorgan Funds. Prospetto, luglio 2026, sezioni dedicate a China A-Share Opportunities Fund e ai costi della classe D.
- J.P. Morgan Asset Management, JPMorgan Funds – China A-Share Opportunities Fund. Factsheet, dati al 31 agosto 2026, edizione per Singapore, utilizzata esclusivamente per le informazioni sul portafoglio del comparto e sul team di gestione.
- J.P. Morgan Asset Management, JPMorgan Funds. Relazione semestrale non certificata, situazione al 31 dicembre 2025, portafoglio di China A-Share Opportunities Fund.


0 Commenti