Fondo Azimut Dinamico: Recensione e Opinioni su Costi, Rischi e Rendimenti

Azimut Dinamico combina azioni e obbligazioni con una gestione attiva e un’esposizione azionaria che, secondo la politica del fondo, si colloca normalmente tra il 50% e l’80% degli attivi. Se stai valutando di sottoscriverlo, oppure lo possiedi già e vuoi capire come si è comportato, il nome da solo non basta per orientarti.
Vediamo come investe il fondo, quale ruolo ha il benchmark, quanto possono incidere le spese e che cosa dicono i risultati pubblicati da Azimut.
Alla fine troverai anche le mie opinioni, fondate sulle caratteristiche e sui numeri del prodotto.
Un’introduzione su Azimut Holding
Azimut Dinamico è un fondo comune italiano gestito da Azimut Capital Management SGR S.p.A., società del gruppo Azimut. È identificato dall’ISIN IT0000384567, denominato in euro e ad accumulazione: i proventi restano nel patrimonio del fondo, anziché essere distribuiti periodicamente.
Il fondo è operativo dal 3 aprile 1989, ma la sua lunga storia non significa che abbia sempre seguito la stessa strategia. La politica d’investimento è cambiata nel 2023 e, dal 1° gennaio 2025, il fondo promuove caratteristiche ambientali e sociali ai sensi dell’articolo 8 del regolamento SFDR. I risultati più remoti vanno quindi letti tenendo conto di queste discontinuità.
Profilo del fondo
Il prospetto classifica Azimut Dinamico come bilanciato azionario. La quota in strumenti azionari e assimilabili, inclusi i derivati, è prevista tra il 50% e l’80% degli attivi; la componente monetaria e obbligazionaria può arrivare al 50%. Non è dunque un fondo che possa azzerare liberamente l’esposizione alle azioni.
La selezione può riguardare società di qualsiasi capitalizzazione, con un limite del 20% degli attivi per quelle a bassa capitalizzazione. Sul lato obbligazionario sono ammessi titoli governativi e societari; fino al 20% può essere investito in strumenti sotto l’investment grade o privi di rating al momento dell’acquisto. Il rischio di cambio è gestito attivamente e l’esposizione valutaria può raggiungere il 40% degli attivi: la denominazione in euro non equivale a una copertura integrale delle valute estere.
Il gestore può impiegare derivati per copertura, gestione efficiente e investimento, con una leva massima indicata nel prospetto pari a 2. Questo aumenta la flessibilità, ma può amplificare gli effetti delle oscillazioni di mercato sul valore della quota. L’integrazione di criteri ambientali e sociali non elimina i normali rischi finanziari e la qualifica SFDR articolo 8 non è una garanzia di rendimento.
La relazione semestrale al 30 giugno 2026 permette di vedere il portafoglio effettivo a quella data. Sul totale delle attività, il 41,278% era in titoli di debito quotati, il 32,911% in titoli di capitale quotati, il 7,153% in OICR e il 16,940% nella posizione netta di liquidità. Queste percentuali contabili non descrivono da sole l’esposizione economica alle azioni, che risente anche dei derivati: nel commento di gestione la SGR parla di un’esposizione azionaria intorno al 58% del patrimonio netto alla fine del secondo trimestre.
Il benchmark
Azimut Dinamico è gestito attivamente: il portafoglio può differire in modo rilevante dal suo parametro di riferimento. Ciò non significa che sia privo di benchmark. Il prospetto ne indica uno composto per il 60% da MSCI Europe Net Total Return in euro, 20% da Bloomberg EuroAgg 1–3 Year Total Return Unhedged EUR e 20% da Bloomberg EuroAgg Total Return Unhedged EUR.
Questo parametro serve per valutare il rischio e i risultati e interviene nel meccanismo della commissione di performance. Non rappresenta una promessa di replicare quegli indici. Per capire che cosa ha prodotto la gestione attiva, il confronto tra fondo e parametro sullo stesso periodo è più utile del solo rendimento del fondo; va però ricordato che il benchmark non sconta le spese del fondo nello stesso modo della quota.
Modalità di sottoscrizione, uscita e utilizzo dei proventi
Puoi investire con un versamento unico o tramite un piano di investimento. Il regolamento indica 1.500 euro come minimo iniziale del versamento unico e 500 euro per quelli successivi; per il piano sono previsti versamenti unitari da almeno 50 euro. Le commissioni dipendono dal regime scelto al momento della sottoscrizione e, per i piani, anche dalla struttura dei versamenti: controlla l’alternativa riportata nella tua documentazione.
Il fondo reinveste i proventi. Il valore della quota in euro è calcolato nei giorni previsti dal regolamento e puoi chiedere il rimborso su base giornaliera; questo non significa che recupererai necessariamente il capitale investito. Il KID indica cinque anni come periodo di detenzione raccomandato, ma non impone di mantenere le quote fino alla sua scadenza.
Profilo di rischio
Nel KID del 7 aprile 2026 l’indicatore sintetico di rischio è 3 su 7, calcolato assumendo cinque anni di detenzione. La classificazione è orientativa e può variare nel tempo; un’uscita anticipata può dare un risultato diverso. Il fondo non offre protezione dalle perdite di mercato: è possibile perdere parte o tutto l’investimento.
Oltre alla volatilità delle azioni, considera il rischio di credito dei titoli obbligazionari, il rischio di controparte dei derivati, la liquidità degli strumenti e il cambio sulle esposizioni non in euro. L’esposizione azionaria prevista e l’uso possibile della leva meritano attenzione anche se il numero sintetico del KID è nella fascia medio-bassa.
Gli scenari del KID sono illustrazioni, non previsioni.
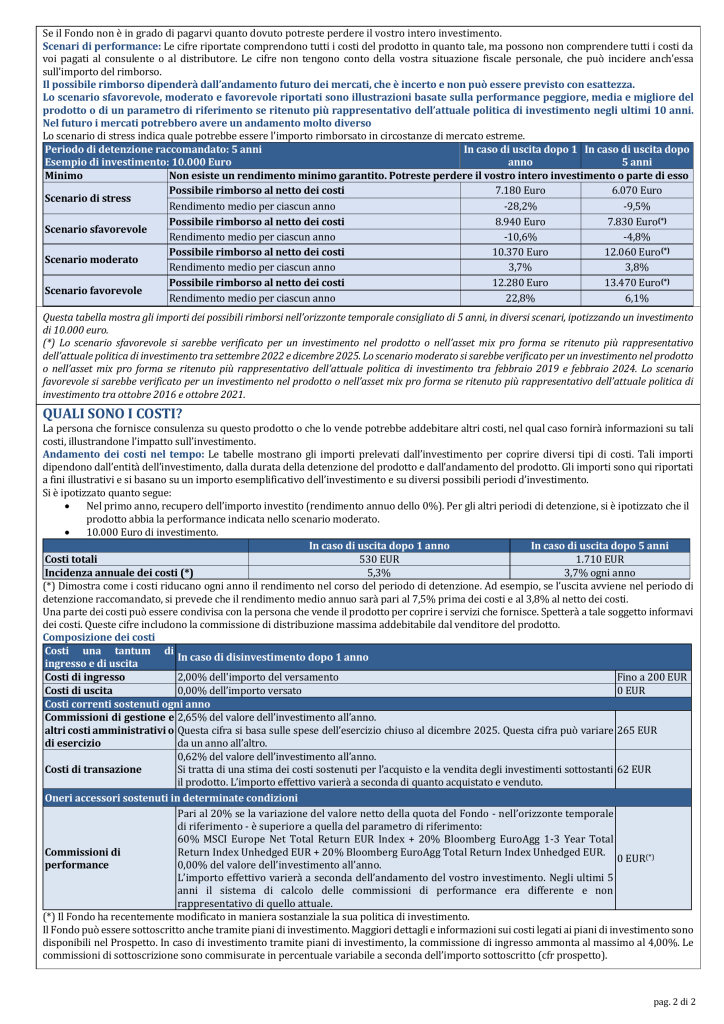
Per un investimento ipotetico di 10.000 euro, nello scenario moderato a cinque anni il documento indica 12.060 euro al netto dei costi del prodotto per entrambe le alternative commissionali; nello scenario sfavorevole 7.830 euro, e in quello di stress 6.070 euro. Il KID utilizza anche dati di un asset mix pro forma quando ritenuto più rappresentativo della politica attuale. Le cifre non comprendono necessariamente ogni costo del distributore e non considerano la situazione fiscale personale.
I costi
La distinzione essenziale è tra spese pagate direttamente quando entri o esci e spese che gravano sul patrimonio del fondo. Per un versamento unico con alternativa A, detta load, il prospetto prevede una commissione d’ingresso dal 2% fino allo 0,50% secondo l’importo sottoscritto; per importi fino a 50.000 euro è il 2%. Nei piani di investimento l’aliquota indicata arriva al 4% secondo il valore nominale del piano, con modalità di prelievo da leggere nel prospetto. Con alternativa B, no load, non si paga l’ingresso, ma il rimborso può costare il 2,50% entro il primo anno, l’1,75% fino al secondo, l’1% fino al terzo e zero oltre tre anni.
Il prospetto indica una commissione di gestione annua del 2,55% sul valore netto del fondo. Nel KID, la voce più ampia «gestione e altri costi amministrativi o di esercizio» è 2,65% annuo, sulla base delle spese dell’esercizio chiuso a dicembre 2025; a essa si aggiunge una stima dei costi di transazione dello 0,62% annuo, variabile secondo gli scambi effettivi. Non sommare il 2,55% al 2,65%: la prima è una componente della seconda. Il prospetto prevede inoltre diritti fissi per alcune operazioni, per esempio 5 euro sul versamento unico e sul rimborso ordinario.
È prevista una commissione di performance del 20% dell’eventuale sovraperformance rispetto al parametro indicato, secondo le condizioni di calcolo del prospetto. Nel KID la sua incidenza illustrata è 0% e la relazione semestrale precisa che al 30 giugno 2026 il fondo non ne aveva maturata: ciò non significa che non possa applicarsi in futuro. I risultati pubblicati della quota incorporano già le spese correnti; non vanno sottratte una seconda volta dal rendimento storico.
Il KID offre anche un esempio complessivo: investendo 10.000 euro e uscendo dopo cinque anni, stima costi totali di 1.710 euro nell’opzione A e 1.530 euro nell’opzione B, con un’incidenza annua rispettivamente del 3,7% e del 3,3%, nelle ipotesi del documento.
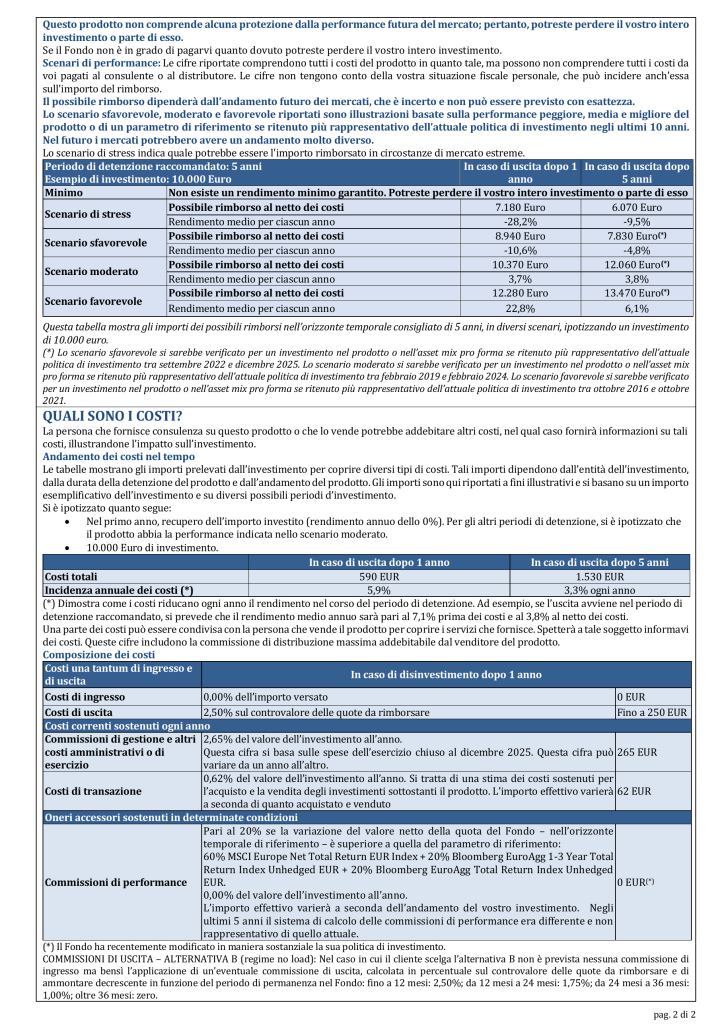
Sono stime standardizzate, non il conto preciso del singolo investitore. Se stai confrontando il fondo con un’altra proposta, guarda il regime che ti verrebbe applicato, il tempo per cui pensi di investire e il quadro complessivo dei costi di ciascun prodotto.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti storici
La relazione annuale di Azimut riporta per il periodo 31 dicembre 2024–30 dicembre 2025 un rendimento del fondo del 9,76%, contro il 12,77% del benchmark: una differenza di 3,01 punti percentuali. La relazione semestrale indica poi, dal 30 dicembre 2025 al 30 giugno 2026, +5,87% per il fondo e +6,87% per il benchmark, con uno scarto di 1,00 punto percentuale. Si tratta di periodi distinti, non di annualità da sommare; il confronto è tra la quota del fondo e il parametro riportato dalla stessa SGR.
Il documento ufficiale sui risultati passati mostra, per gli anni solari 2023, 2024 e 2025, rispettivamente +6,2%, +3,1% e +9,8% per il fondo, contro +11,8%, +6,2% e +12,8% per il benchmark. I valori del grafico sono arrotondati, perciò il 9,8% del 2025 non contraddice il 9,76% puntuale nella relazione. Le performance sono in euro, già al netto delle spese correnti, ed escludono le commissioni individuali di ingresso e uscita.
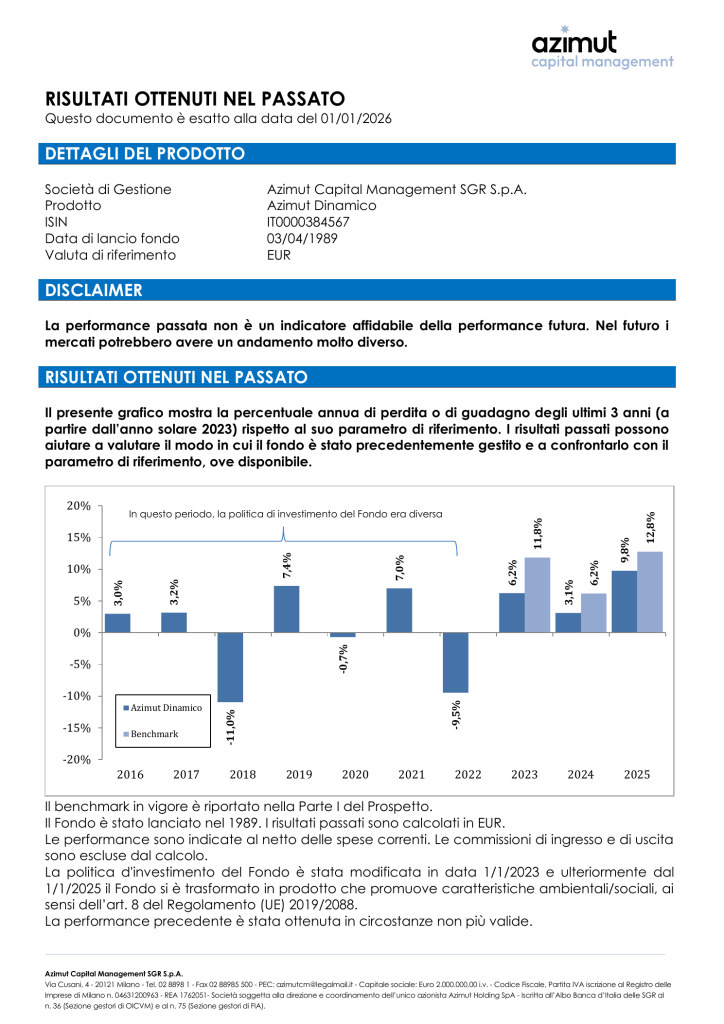
Nel triennio mostrato il fondo è rimasto sotto il proprio parametro in ciascuno dei tre anni, con uno scarto particolarmente ampio nel 2023. Azimut segnala che la politica del fondo è cambiata nel 2023 e ancora nel 2025: i risultati anteriori non descrivono esattamente l’impostazione attuale. Il dato più recente di metà 2026 è utile per seguire l’evoluzione, ma sei mesi non bastano per giudicare una strategia pensata su cinque anni. I rendimenti passati non garantiscono quelli futuri.
Opinioni di Affari Miei
La mia opinione su Azimut Dinamico parte da due elementi verificabili: un’esposizione azionaria significativa e un costo annuo rilevante. La gestione ha spazio per scegliere titoli, obbligazioni, valute e derivati; è questa discrezionalità che il prodotto offre. Chi lo acquista dovrebbe sapere quale ruolo ha nel proprio portafoglio e valutare se ritiene che le scelte del gestore giustifichino nel tempo i costi sostenuti.
Il confronto con il benchmark pubblicato dalla SGR è stato sfavorevole nel 2023, 2024, 2025 e nel primo semestre 2026. Non basta per sostenere che il fondo farà peggio anche domani, ma è un elemento concreto da affrontare prima di sottoscriverlo o di continuare a detenerlo. La stessa analisi va fatta sul proprio rendimento effettivo, che dipende dal giorno d’ingresso e dalle commissioni applicate. Inoltre l’articolo 8 SFDR descrive caratteristiche ambientali e sociali promosse dal fondo; non prova da solo la qualità finanziaria del prodotto.
Se preferisci valutare altri fondi bancari o postali, confronta politica, rischio e costi su basi omogenee. Per esaminare le scelte nel contesto della tua situazione, puoi approfondire la consulenza finanziaria su base indipendente.
Conclusioni
Azimut Dinamico non è un parcheggio prudente per la liquidità: il prospetto prevede normalmente una maggioranza di attivi azionari e il capitale non è garantito. Se hai già le quote, verifica sul rendiconto l’alternativa commissionale A o B, il prezzo di carico e i costi effettivamente applicati; poi confronta il risultato del tuo investimento con l’obiettivo per cui lo avevi scelto. Se stai pensando di entrare, considera l’orizzonte di cinque anni indicato dal KID e leggi con cura i documenti dello stesso ISIN prima di decidere.
Ulteriori risorse utili per approfondire
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Azimut Capital Management SGR, Azimut Dinamico. Documento contenente le informazioni chiave del fondo, parte generale e opzioni Load e No Load, 7 aprile 2026.
- Azimut Capital Management SGR, Azimut Dinamico. Prospetto dei Fondi Azimut Capital Management SGR, documento valido dal 4 agosto 2026.
- Azimut Capital Management SGR, Azimut Dinamico. Regolamento di gestione dei Fondi, versione del 1° gennaio 2025.
- Azimut Capital Management SGR, Azimut Dinamico. Relazione di gestione dei Fondi, dati al 30 dicembre 2025.
- Azimut Capital Management SGR, Azimut Dinamico. Relazione semestrale di gestione dei Fondi, dati al 30 giugno 2026.
- Azimut Capital Management SGR, Azimut Dinamico. Risultati ottenuti nel passato, dati al 1° gennaio 2026.


0 Commenti