Anima Cedola Più 2029 Dis: Opinioni, Costi e Rendimenti – IT0005555591

Se stai valutando Anima Cedola Più 2029 Dis, oppure lo hai già in portafoglio, probabilmente ti interessa soprattutto capire come funzionano le cedole annuali e che cosa aspettarti dal percorso d’investimento fino al 2029.
Il fondo è identificato dall’ISIN IT0005555591. Per valutarlo contano la composizione del portafoglio, i costi e il risultato complessivo, comprese le somme distribuite: sono gli aspetti che approfondiremo insieme.
Come funziona Anima Cedola Più 2029 Dis
Anima Cedola Più 2029 è un fondo comune aperto di diritto italiano, armonizzato alla normativa europea UCITS, appartenente alla categoria degli obbligazionari flessibili. La denominazione “Dis” utilizzata nelle schede informative indica la distribuzione dei proventi; sul sito del gestore il prodotto è presentato come Anima Cedola Più 2029, classe unica, denominata in euro.
È un prodotto destinato anche agli investitori retail, ma questo non significa che sia ancora aperto a nuove sottoscrizioni: il periodo di collocamento previsto nei documenti è andato dal 1° dicembre 2023 al 22 febbraio 2024. Se lo possiedi già, puoi comunque chiedere il rimborso secondo le condizioni del fondo.
L’orizzonte dell’investimento va dal 23 febbraio 2024 al 22 febbraio 2029. È distinto dalla durata massima del fondo, fissata dal regolamento al 30 giugno 2030, fatte salve proroghe o liquidazione anticipata. Il “2029” nel nome non identifica una promessa di rimborso del capitale a un prezzo prestabilito.
Chi gestisce il fondo
Il fondo è gestito da ANIMA SGR, società appartenente al Gruppo Bancario Banco BPM. La scheda ufficiale indica nel team di gestione Gianluca Ferretti, responsabile della Divisione Bond Corporate e Bilanciati. Le decisioni sui titoli e sulla composizione del portafoglio rientrano in una gestione attiva.
Politica di investimento
Il fondo investe soprattutto in obbligazioni governative e societarie, con la possibilità di utilizzare anche strumenti monetari e altri fondi obbligazionari.
Il regolamento consente, tra l’altro:
- titoli subordinati finanziari e non finanziari fino al 35% del NAV, cioè del patrimonio netto;
- obbligazioni societarie con qualità creditizia inferiore ad adeguata o prive di rating e fondi specializzati in strumenti analoghi, entro un limite complessivo del 60% del NAV;
- altri OICR aperti, anche collegati al gruppo, fino al 25% del totale delle attività;
- azioni derivanti da conversioni o ristrutturazioni entro il 10% del NAV.
Questi sono limiti consentiti, non percentuali che il gestore deve mantenere. Per capire il rischio effettivo occorre guardare alle posizioni detenute.
La distribuzione prevede cinque cedole annuali: per i primi quattro periodi di riferimento, fino all’esercizio 2027, sono previsti un minimo del 3% e un massimo del 4,5%, calcolati sul valore della quota all’inizio del rispettivo periodo. Per il periodo 2028 non sono fissati questi livelli minimo e massimo.
Il regolamento attribuisce al consiglio di amministrazione anche la facoltà di non distribuire, tenuto conto delle condizioni previste. Inoltre, la distribuzione può comprendere una restituzione di capitale: l’importo accreditato non coincide necessariamente con il guadagno prodotto dal fondo.
Facciamo un esempio semplice. Se le tue quote valgono 10.000 euro e ricevi una distribuzione di 300 euro, a parità di ogni altro fattore il valore delle quote scende a 9.700 euro. Possiedi ancora 10.000 euro tra investimento e liquidità: per misurare il risultato devi considerare entrambi.
Portafoglio e benchmark
Nelle elaborazioni di portafoglio al 16 ottobre 2026, ANIMA riporta 97,76% in obbligazioni e 2,24% in liquidità, con esposizione valutaria indicata interamente in euro. I titoli societari pesano il 58,12% del NAV e quelli di Stato il 39,64%. Sono dati interni basati su stime, che possono differire dai valori della documentazione contabile; questa precisazione vale anche per le esposizioni e le posizioni riportate di seguito.
L’Italia rappresenta il 61,62% del NAV. Le altre esposizioni principali sono Spagna al 7,17%, Regno Unito al 6,83%, Francia al 4,99%, Germania al 4,13%, Stati Uniti al 3,86% e Paesi Bassi al 3,71%.
Le dieci maggiori posizioni pubblicate dal gestore, sempre in percentuale del NAV alla stessa data, sono:
- BTP 3%, scadenza 1° agosto 2029: 28,65%;
- BTP 2,8%, scadenza 15 giugno 2029: 9,53%;
- Banca Monte dei Paschi di Siena 4,75%, scadenza 15 marzo 2029: 2,67%;
- BPER Banca 5,75%, scadenza 11 settembre 2029: 1,83%;
- Banco BPM 4,88%, scadenza 17 gennaio 2030: 1,35%;
- Banco Santander 3,88%, scadenza 22 aprile 2029: 1,31%;
- Commerzbank 5,13%, scadenza 18 gennaio 2030: 1,19%;
- Mediobanca 4,38%, scadenza 1° febbraio 2030: 1,17%;
- BPER Banca 4,25%, scadenza 20 febbraio 2030: 1,16%;
- Deutsche Bank 3,75%, scadenza 15 gennaio 2030: 1,15%.
I due BTP principali, da soli, rappresentano il 38,18% del patrimonio netto. È un dato da considerare soprattutto se possiedi già altri titoli di Stato italiani: acquistare un fondo non elimina automaticamente le concentrazioni del resto del portafoglio.
La duration indicata dal gestore è di 2,14 anni e il rating medio è BBB. La duration misura la sensibilità ai movimenti dei tassi: non è la durata residua del fondo e non garantisce stabilità del capitale.
Nella relazione semestrale al 30 giugno 2026 le voci relative alle quote di OICR risultano prive di consistenze. Anche la successiva ripartizione per attività al 16 ottobre non espone una voce separata di OICR. La possibilità regolamentare di investire in altri fondi non va quindi trasformata nell’affermazione che questo sia necessariamente un fondo di fondi. Sui fondi collegati, il regolamento prevede comunque meccanismi per evitare la duplicazione delle commissioni di gestione e l’assenza di spese e diritti di sottoscrizione e rimborso.
Non è previsto un benchmark ufficiale. ANIMA affianca ai rendimenti del prodotto una categoria di confronto, che serve a contestualizzare il risultato ma non è un indice replicato dal fondo.
Sul fronte della sostenibilità, la scheda presenta anche un’analisi ESG. Un rating ESG descrive alcune caratteristiche degli investimenti: non è una garanzia del capitale né un giudizio di convenienza economica.
Quali rischi comporta
Indicatore di rischio e rischi principali
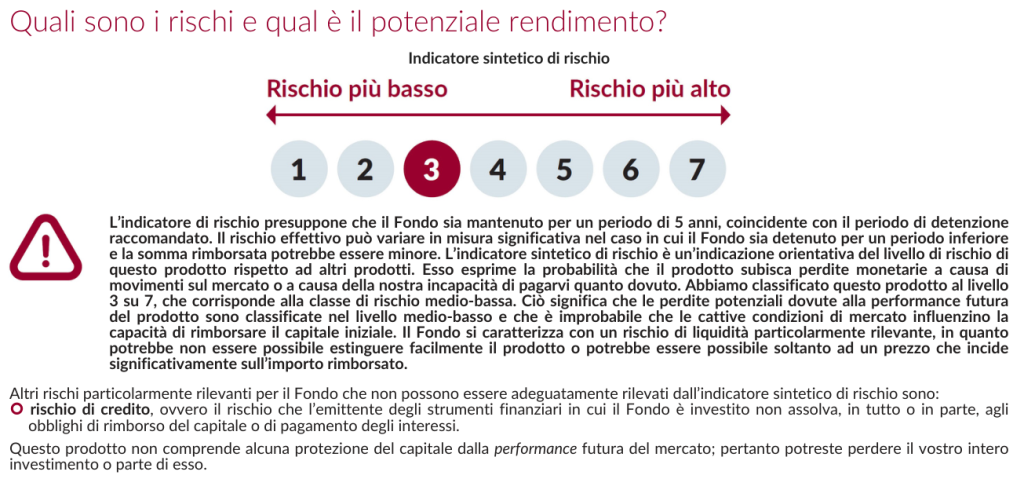
Il KID assegna al fondo un indicatore sintetico di rischio 3 su 7, corrispondente alla classe medio-bassa; lo stesso livello compare nella scheda del gestore. Il periodo di detenzione raccomandato indicato nel documento è di cinque anni.
Questo numero non significa che il capitale sia garantito. Le obbligazioni possono perdere valore quando salgono i tassi o peggiora la qualità creditizia degli emittenti; i subordinati possono subire perdite maggiori rispetto ai debiti con priorità di rimborso superiore.
Il KID richiama anche il rischio di liquidità e quello di credito. Per chi deve utilizzare i soldi prima della fine del percorso, al rischio di vendere con una perdita si aggiunge l’eventuale costo di rimborso.
Scenari di performance del KID
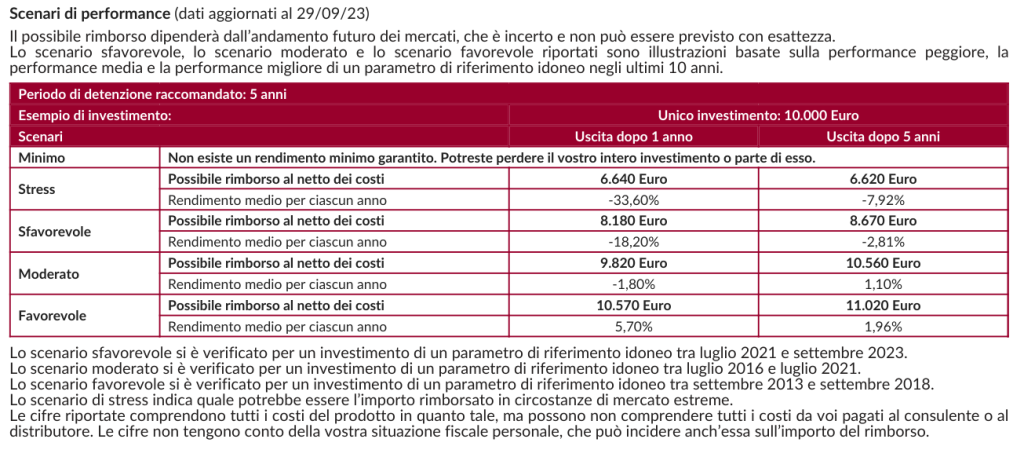
Il KID datato 1° dicembre 2023 presenta scenari con dati al 29 settembre 2023. Su un investimento esemplificativo di 10.000 euro, dopo cinque anni riporta:
- scenario di stress: 6.620 euro;
- scenario sfavorevole: 8.670 euro;
- scenario moderato: 10.560 euro;
- scenario favorevole: 11.020 euro.
Sono valori illustrativi al netto dei costi del prodotto e prima dell’effetto della situazione fiscale personale. Non sono previsioni aggiornate al 2026 e non indicano quanto riceverai nel 2029.
Il punto che mi interessa sottolineare è che gli scenari ammettono perdite anche dopo cinque anni. La presenza di una data nel nome e di distribuzioni annuali non trasforma il fondo in un investimento con capitale protetto.
Quanto costa Anima Cedola Più 2029 Dis
Costi di ingresso e uscita
Il KID non prevede una commissione percentuale di ingresso a carico del sottoscrittore, ma questo non significa che il collocamento sia gratuito.
Il regolamento prevede una commissione di collocamento del 3% a carico del fondo, prelevata al termine del collocamento e ammortizzata linearmente in cinque anni. Il costo si riflette progressivamente nel patrimonio e nel valore delle quote.
Per il rimborso anticipato, i massimi previsti scendono dal 3% nel primo anno al 2,4% nel secondo, all’1,8% nel terzo, all’1,2% nel quarto e allo 0,6% nel quinto; dal sesto anno sono pari a zero. Gli anni sono calcolati dal termine del collocamento, non dalla data in cui stai leggendo l’articolo.
Al 23 ottobre 2026 il prodotto si trova nel terzo intervallo, dal 23 febbraio 2026 al 22 febbraio 2027. L’1,8% è però un massimo iniziale dell’intervallo: il regolamento impone di decurtarlo della quota di commissione di collocamento già ammortizzata dall’inizio del medesimo anno.
La base di calcolo è il numero di quote rimborsate moltiplicato per il loro valore iniziale di 10 euro. Per conoscere il costo effettivo della tua uscita serve quindi un conteggio riferito alla data di rimborso, evitando di applicare automaticamente l’1,8% al controvalore corrente.
Sono previsti anche diritti fissi: la sottoscrizione ordinaria comportava 8 euro, ridotti a 6 euro con conferma elettronica; lo stacco cedola prevede 2 euro, azzerati optando per la conferma elettronica.
Costi correnti e di transazione
Durante l’orizzonte dell’investimento, la commissione di gestione è dello 0,45% annuo. Dopo il suo termine, il regolamento la porta all’1% fino alla conclusione della durata del fondo.
Lo 0,45% non comprende da solo tutti gli oneri. La Parte II del prospetto, valida dal 28 febbraio 2026, riporta per il 2025:
- 1,15% per commissioni di gestione e altri costi amministrativi o di esercizio;
- 0% per costi di transazione;
- 0% per commissioni di performance.
Sono dati riferiti a quell’anno, non un prezzo garantito per gli anni successivi. Il KID iniziale stimava invece l’1,17% per gestione e altri costi e lo 0,08% per transazioni: sono stime iniziali, da distinguere dai consuntivi.
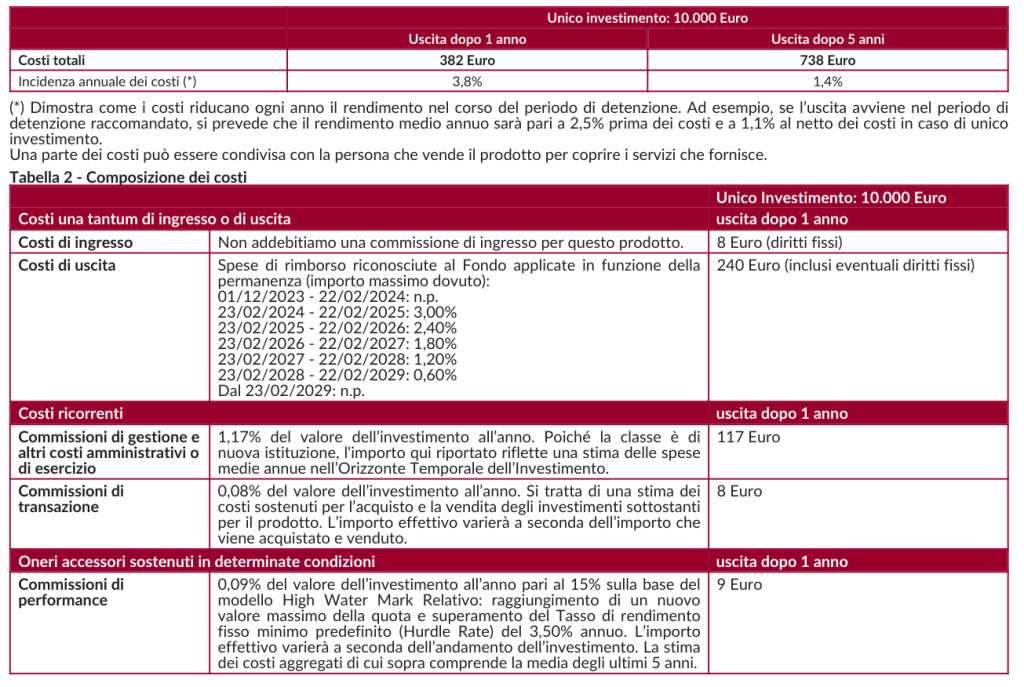
Per dare una misura, l’1,15% equivale a circa 115 euro annui su un controvalore medio di 10.000 euro. È un ordine di grandezza: il costo effettivo dipende dalle consistenze e dagli oneri maturati. Questi costi incidono già sul valore delle quote, quindi non vanno sottratti una seconda volta dai rendimenti pubblicati.
Commissioni di performance
Il regolamento prevede una commissione del 15% dell’overperformance, con un meccanismo di High Water Mark relativo e un tasso di riferimento del 3,5% annuo.
In sostanza, il compenso dipende dal raggiungimento di nuovi massimi del differenziale tra il risultato del fondo, tenendo conto dei proventi distribuiti, e il parametro che cresce con il tasso prestabilito. Non è il 15% dell’intero patrimonio e non basta un anno positivo perché scatti automaticamente.
Il consuntivo 2025 indica una commissione di performance nulla. La previsione contrattuale rimane distinta dall’importo effettivamente addebitato nel singolo esercizio.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
La serie pubblicata da ANIMA riporta questi rendimenti annuali e il relativo confronto con la categoria:
- 2024: fondo +4,53%, categoria +4,32%;
- 2025: fondo +2,72%, categoria +3,06%.
Nel 2024 il fondo ha superato la categoria di 0,21 punti percentuali; nel 2025 è rimasto sotto di 0,34 punti. Sono due anni con esiti diversi: non bastano a dimostrare una capacità stabile di battere le alternative.
Per il 2026, la tabella ufficiale delle performance indica un risultato da inizio anno di −0,97% al 25 settembre 2026. Separatamente, l’ultima quota pubblicata nella scheda consultata è 10,08 euro al 16 ottobre 2026: le due informazioni hanno date diverse e non vanno confuse.
La pagina delle distribuzioni riporta una cedola di 0,33 euro per quota il 7 marzo 2025 e di 0,32 euro il 6 marzo 2026, con importi qui arrotondati al centesimo. Le percentuali esposte dal gestore sono rispettivamente 3,1% e 3%, calcolate sul valore della quota del giorno precedente lo stacco: il denominatore è diverso da quello usato per fissare i livelli contrattuali della distribuzione.
Non sommare le cedole ai rendimenti ufficiali come se fossero un guadagno aggiuntivo. Per valutare la tua posizione, ricostruisci quanto hai versato, il valore attuale delle quote e tutte le somme incassate, considerando anche imposte ed eventuali costi di uscita. La sola variazione della quota può essere fuorviante per un fondo a distribuzione.
Le mie opinioni su Anima Cedola Più 2029 Dis
La struttura può essere comprensibile per chi cerca un investimento obbligazionario con distribuzioni periodiche e una data di riferimento. La gestione permette di delegare la selezione di obbligazioni emesse da soggetti diversi, comprese diverse banche europee.
Ci sono però tre aspetti che, a mio avviso, pesano nella valutazione.
Il primo è la concentrazione sull’Italia: con il 61,62% del NAV nel Paese e il 38,18% nei due BTP principali, il fondo non offre la stessa distribuzione geografica che potresti immaginare leggendo un obiettivo riferito ai mercati sviluppati. Se hai già molti BTP, questa esposizione si aggiunge a quella esistente.
Il secondo riguarda i costi. Lo 0,45% di gestione è soltanto una componente: ci sono il collocamento ammortizzato, gli altri oneri e la possibilità di commissioni di incentivo. Il dato consuntivo dell’1,15% va valutato rispetto al servizio di gestione e ai rischi effettivamente assunti; i due anni di confronto con la categoria mostrano un vantaggio nel 2024 e uno svantaggio nel 2025, senza fornire una prova conclusiva del valore aggiunto nel tempo.
Il terzo è la flessibilità di uscita. Puoi chiedere il rimborso, ma prima della fine del percorso il risultato dipende dai prezzi di mercato e dal costo residuo previsto. Sono condizioni poco adatte a soldi che potrebbero servirti a breve.
Se lo possiedi già, non prenderei una decisione guardando soltanto alla cedola ricevuta o a una variazione negativa della quota. Chiederei prima il controvalore netto di rimborso e ricostruirei il risultato complessivo della posizione. Poi valuterei se l’esposizione italiana, i rischi di credito e l’orizzonte residuo sono ancora coerenti con i tuoi obiettivi.
Lo stesso criterio vale quando confronti questo prodotto con altri fondi bancari o postali: servono rischi e periodi confrontabili, non basta scegliere quello che mostra la cedola più alta. Per una valutazione dell’intero patrimonio puoi approfondire anche la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Se vuoi approfondire il meccanismo delle distribuzioni, puoi leggere la guida ai fondi con cedola. Per orientarti tra i prodotti della società trovi anche la panoramica sui fondi Anima.
Prima di scegliere un prodotto, parti dagli obiettivi e dal tempo per cui puoi investire il capitale. Qui trovi i percorsi per iniziare:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- ANIMA SGR, Anima Cedola Più 2029. Documento contenente le informazioni chiave (KID), informazioni valide al 1° dicembre 2023; scenari con dati al 29 settembre 2023.
- ANIMA SGR, Anima Cedola Più 2029. Regolamento di gestione, versione disponibile sul sito ufficiale consultata il 23 ottobre 2026.
- ANIMA SGR, Anima Cedola Più 2029. Parte II del prospetto. Illustrazione dei dati periodici di rischio rendimento e costi dei fondi, depositata il 27 febbraio 2026, valida dal 28 febbraio 2026; dati consuntivi 2025.
- ANIMA SGR, Anima Cedola Più. Relazione semestrale al 30 giugno 2026, sezione dedicata ad Anima Cedola Più 2029.
- ANIMA SGR, Anima Cedola Più 2029. Scheda ufficiale, analisi di portafoglio, performance e distribuzioni, consultazione del 23 ottobre 2026; portafoglio e quota al 16 ottobre 2026, rendimento 2026 al 25 settembre 2026, distribuzioni del 7 marzo 2025 e del 6 marzo 2026.


0 Commenti