BancoPosta Azionario Euro: Recensione del Fondo IT0004331820

BancoPosta Azionario Euro può attirare chi vuole investire nelle principali società dell’Area Euro attraverso un fondo gestito da professionisti e facilmente accessibile tramite Poste Italiane.
Se stai valutando la sottoscrizione, in questa recensione troverai caratteristiche, rischio, composizione, costi e risultati del fondo. Se invece lo possiedi già, potrai confrontarne l’andamento con il benchmark e capire con maggiore chiarezza che cosa stai pagando e che cosa hai ottenuto in cambio.
Che cos’è BancoPosta Azionario Euro?
BancoPosta Azionario Euro è un fondo comune d’investimento mobiliare aperto armonizzato, avviato il 14 aprile 2008. Ha un’unica classe in euro, identificata dal codice ISIN IT0004331820, e i proventi realizzati vengono reinvestiti nel patrimonio del fondo.
La società di gestione è BancoPosta Fondi S.p.A. SGR, mentre la gestione del portafoglio è delegata ad Amundi SGR S.p.A. Il fondo mira alla crescita del capitale nel lungo periodo investendo principalmente in azioni dell’Area Euro.
Il parametro di riferimento è il 100% MSCI EMU Selection. La gestione è attiva: il fondo non cerca di replicare l’indice e può discostarsene in misura significativa. Questa libertà è importante perché il risultato va valutato non soltanto in termini assoluti, ma anche rispetto al benchmark che il gestore cerca di superare.
Il regolamento prevede che almeno il 70% del portafoglio sia investito in titoli azionari o OICR azionari. Nella pratica, a luglio 2026 l’esposizione era quasi interamente azionaria.
BancoPosta Azionario Euro rientra inoltre nell’articolo 8 del regolamento SFDR: promuove caratteristiche ambientali e sociali, ma non ha come obiettivo un investimento sostenibile e la quota minima impegnata in investimenti sostenibili è pari allo 0%. Il 75% costituisce invece la quota minima di investimenti utilizzati per promuovere le caratteristiche ambientali o sociali dichiarate. La strategia comprende esclusioni nei settori del carbone e del tabacco, selezione “best-in-class” e un obiettivo di intensità di emissioni di carbonio inferiore a quella del benchmark.
Il profilo di rischio di questo strumento
L’indicatore sintetico di rischio è 4 su 7, quindi nella fascia media prevista dal KID. Questo numero, però, non deve far dimenticare che si tratta di un fondo azionario: il valore delle quote può oscillare in modo significativo e il capitale non è garantito.
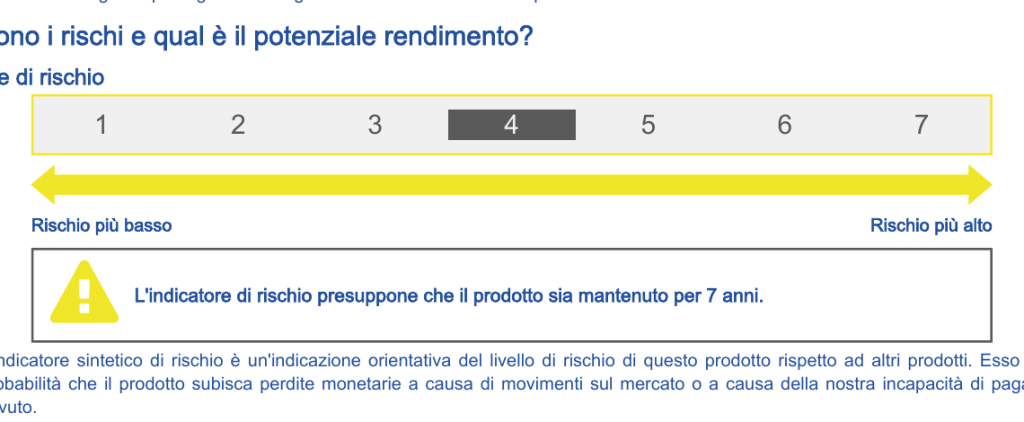
Il KID indica un periodo di detenzione raccomandato di 7 anni. L’orizzonte lungo serve a dare all’investimento il tempo di attraversare anche fasi negative dei mercati, ma non elimina il rischio di perdita. Il fondo può inoltre utilizzare derivati sia per copertura sia per altre finalità coerenti con la politica di investimento, con una leva tendenziale indicativamente compresa tra 1 e 1,1.
La concentrazione sull’Area Euro riduce il rischio di cambio diretto — a luglio 2026 l’esposizione valutaria risultava al 100% in euro — ma aumenta la dipendenza dall’andamento delle economie e delle società della zona euro. Anche la presenza rilevante di alcuni Paesi, settori e singoli titoli va considerata nel quadro complessivo del rischio.
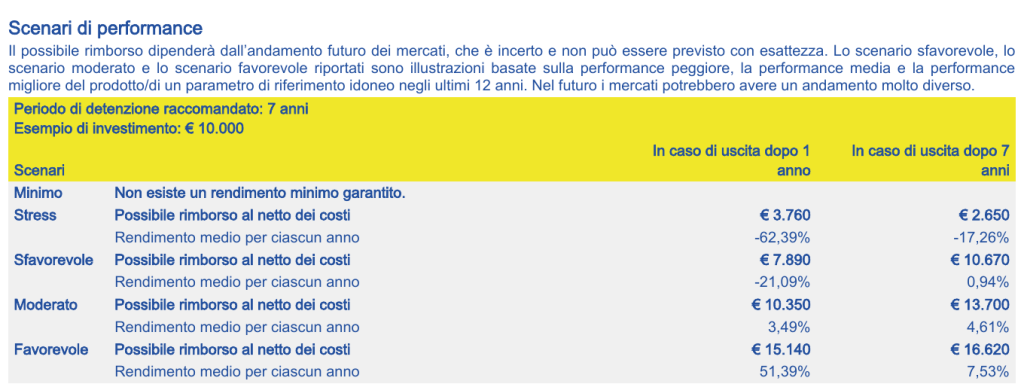
Il KID presenta anche gli scenari di performance, distinguendo tra investimento in unica soluzione e Piano di Accumulo. Sono esempi calcolati sulla base dell’andamento passato del prodotto o di un parametro di riferimento idoneo: non sono previsioni, non rappresentano rendimenti promessi e non offrono alcuna garanzia sul capitale. Il KID precisa infatti che non esiste un rendimento minimo garantito e che in futuro i mercati potrebbero comportarsi in modo molto diverso.
Per un PIC da 10.000 euro, in caso di uscita dopo un anno il possibile rimborso al netto dei costi del prodotto sarebbe di 3.760 euro nello scenario di stress, 7.890 euro nello scenario sfavorevole, 10.350 euro nello scenario moderato e 15.140 euro nello scenario favorevole. Mantenendo l’investimento per i sette anni raccomandati, gli importi diventerebbero rispettivamente 2.650 euro, 10.670 euro, 13.700 euro e 16.620 euro. I rendimenti medi annui associati ai quattro scenari a sette anni sono -17,26%, +0,94%, +4,61% e +7,53%.
Per un PAC da 1.000 euro all’anno, dopo il primo anno – quindi a fronte di 1.000 euro versati – il possibile rimborso sarebbe di 370 euro nello scenario di stress, 780 euro nello scenario sfavorevole, 1.020 euro nello scenario moderato e 1.500 euro nello scenario favorevole. Dopo sette anni, a fronte di 7.000 euro complessivamente versati, gli importi sarebbero rispettivamente 4.080 euro, 6.880 euro, 8.620 euro e 9.580 euro. I corrispondenti rendimenti medi annui sono -7,44%, -0,25%, +3,03% e +4,58%.
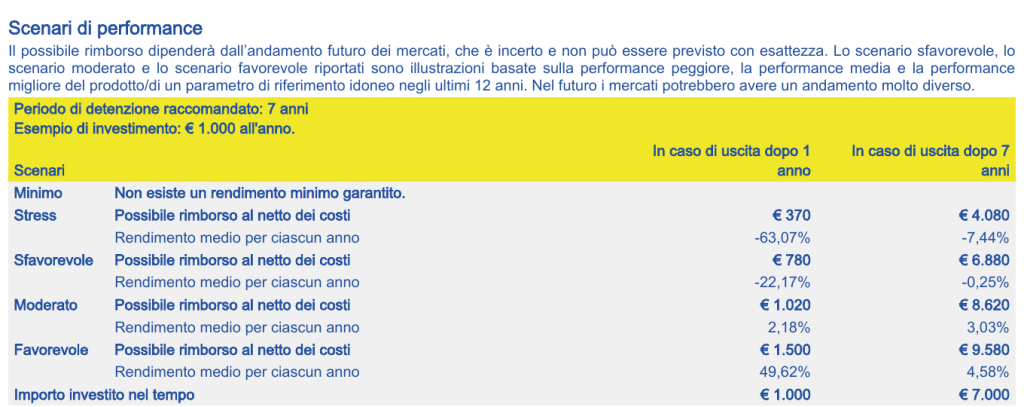
Questi numeri mostrano soprattutto l’ampiezza dei risultati possibili: anche rispettando l’orizzonte di sette anni, negli scenari peggiori si può recuperare meno del capitale versato. Le cifre comprendono i costi propri del prodotto, ma possono non includere tutti gli eventuali costi pagati al consulente o al distributore e non considerano la situazione fiscale personale dell’investitore.
Per chi è adatto questo fondo?
Secondo il KID, il prodotto è rivolto a investitori al dettaglio con almeno una conoscenza ed esperienza minima dei mercati, una propensione al rischio media e l’obiettivo di far crescere il capitale nel lungo termine.
In concreto, può avere senso per chi:
- vuole un’esposizione azionaria concentrata sull’Area Euro;
- accetta oscillazioni anche marcate e può mantenere l’investimento per almeno sette anni;
- preferisce delegare la selezione dei titoli a un gestore professionale;
- comprende che la gestione attiva può produrre risultati migliori o peggiori del benchmark.
È meno adatto a chi potrebbe aver bisogno del capitale nel breve periodo, cerca stabilità del valore della quota, vuole una protezione del capitale oppure possiede già un portafoglio molto esposto alle grandi società dell’Eurozona.
La classificazione 4 su 7 non sostituisce la valutazione del tuo portafoglio complessivo: un fondo può essere coerente con il profilo indicato dal KID e, allo stesso tempo, risultare eccessivo o ridondante rispetto agli altri investimenti che già possiedi.
La composizione del portafoglio
La scheda mensile di luglio 2026 mostra un portafoglio composto per il 99,52% da strumenti azionari e per lo 0,48% da liquidità o altre componenti. L’Area Euro rappresentava il 97,88% del patrimonio, mentre l’esposizione non Area Euro era pari all’1,63%; l’esposizione per valuta risultava interamente in euro.
La ripartizione geografica della componente azionaria era guidata da:
- Francia: 36,36%;
- Germania: 20,09%;
- Paesi Bassi: 19,09%;
- Spagna: 7,57%;
- Italia: 7,18%.
I tre settori più rilevanti erano finanziario al 24,35%, industriale al 16,55% e tecnologico al 14,14%. Tra le principali posizioni figuravano ASML Holding con l’8,46% del patrimonio, Schneider Electric con il 5,76% e LVMH con il 3,79%.
Il fondo offre quindi diversificazione tra diverse società e settori dell’Area Euro, ma non è privo di concentrazioni: Francia, Germania e Paesi Bassi rappresentavano insieme oltre tre quarti della componente azionaria e ASML aveva da sola un peso superiore all’8%.
Quanto alla “quotazione”, non si tratta di un titolo negoziato in Borsa durante la giornata. Il valore unitario della quota viene calcolato con cadenza giornaliera. La scheda di luglio 2026 riportava un valore quota di 13,544 euro: è un dato storico riferito a quel mese, non un prezzo in tempo reale.
Le modalità di sottoscrizione
Il fondo può essere sottoscritto con un versamento unico, il cosiddetto PIC, oppure tramite un Piano di Accumulo del Capitale, il PAC. Le due modalità fanno riferimento allo stesso ISIN.
Per il PIC, il versamento iniziale minimo è di 500 euro e i versamenti successivi partono da 100 euro. Per il PAC, l’eventuale versamento iniziale è di 50 euro e la rata periodica è di 50 euro o multipli, con frequenza mensile, bimestrale, trimestrale o semestrale. Il piano può durare da un minimo di un anno a un massimo di dodici anni.
La sottoscrizione può avvenire online, se possiedi un Conto BancoPosta o un Libretto Smart abilitato alle operazioni dispositive e hai un profilo finanziario attivo, oppure in Ufficio Postale. Il rimborso delle quote può essere richiesto in qualsiasi momento e viene eseguito sulla base del valore quota applicabile alla richiesta; l’uscita anticipata, però, può avvenire in una fase di mercato sfavorevole e prima dell’orizzonte raccomandato.
I costi collegati a BancoPosta Azionario Euro
I costi meritano attenzione perché incidono direttamente sul capitale investito e sul rendimento netto ottenibile.
Per una sottoscrizione in unica soluzione, la commissione di ingresso massima si applica all’intero versamento secondo questi scaglioni:
- fino a 9.999 euro: 2,00%;
- da 10.000 a 34.999 euro: 1,50%;
- da 35.000 a 74.999 euro: 1,00%;
- da 75.000 a 149.999 euro: 0,80%;
- da 150.000 euro: 0,60%.
Al PIC si aggiunge un diritto fisso di 3,50 euro. Non è prevista una commissione percentuale di rimborso, ma per l’operazione di rimborso è normalmente applicato un ulteriore diritto fisso di 3,50 euro.
Nel PAC la commissione di sottoscrizione segue gli stessi scaglioni e viene determinata tenendo conto dell’importo complessivamente versato, al netto degli eventuali disinvestimenti. Si applica alle prime 24 rate, mentre i versamenti successivi alla ventiquattresima rata non sono soggetti alla commissione di sottoscrizione. L’apertura del piano comporta un diritto fisso di 10 euro; non sono previsti altri diritti fissi sulle rate successive, anche se possono aggiungersi gli oneri collegati alla modalità di addebito utilizzata.
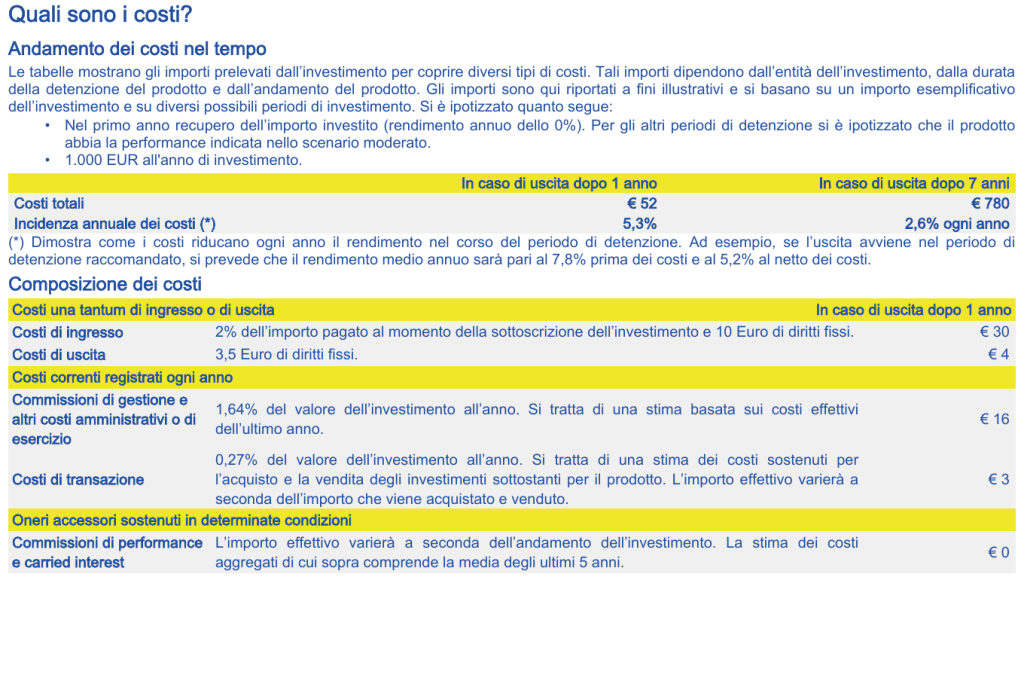
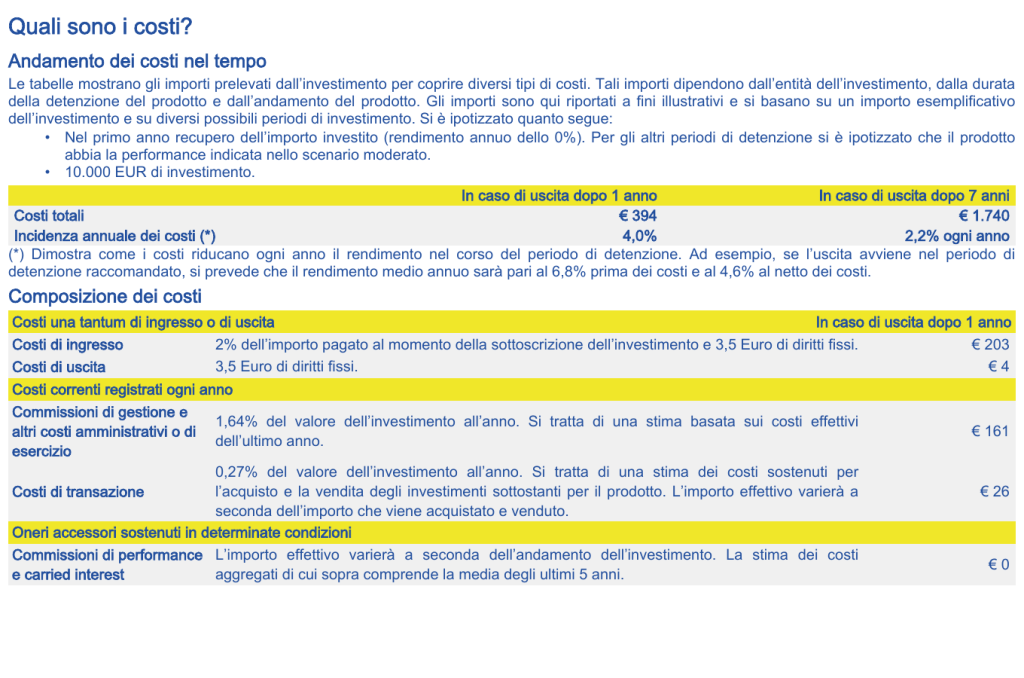
La commissione di gestione prevista dal prospetto è dell’1,60% annuo. Il KID aggrega commissione di gestione e altri costi amministrativi o di esercizio in una stima dell’1,64% annuo: le due percentuali non vanno sommate. A questa voce si aggiunge una stima dei costi di transazione dello 0,27% annuo, mentre la commissione di performance stimata è pari a zero.
L’esempio standardizzato del KID per un PIC da 10.000 euro applica la commissione massima di ingresso del 2% e indica costi totali di 394 euro dopo un anno, con un’incidenza del 4,0%, e di 1.740 euro dopo sette anni, pari a un’incidenza media del 2,2% annuo nelle ipotesi utilizzate dal documento. Non è quindi il preventivo del costo effettivo di uno specifico versamento, che va verificato applicando gli scaglioni e le condizioni contrattuali. Resta comunque utile per comprendere l’effetto combinato dei costi iniziali e ricorrenti.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti di BancoPosta Azionario Euro
I rendimenti vanno letti insieme al benchmark. La scheda di luglio 2026 riportava per il fondo -1,58% nell’ultimo mese, contro -1,99% dell’indice: nel brevissimo periodo il fondo aveva quindi fatto meglio.
Sui periodi più significativi, però, il confronto era meno favorevole:
- da inizio 2026: fondo +15,05%, benchmark +16,62%;
- un anno: fondo +24,12%, benchmark +31,27%;
- tre anni: fondo +11,16% annuo, benchmark +14,08% annuo;
- cinque anni: fondo +6,72% annuo, benchmark +9,65% annuo.
Il divario era quindi di 7,15 punti percentuali nell’ultimo anno e di circa 2,9 punti percentuali annui sia sui tre sia sui cinque anni. Anche la relazione semestrale al 30 giugno 2026 mostrava un risultato del +16,90% per il fondo contro il +18,99% del benchmark, in entrambi i casi al lordo della fiscalità.
La serie annuale pubblicata nella scheda mensile riporta questi risultati per fondo e benchmark:
- 2016: +5,4% contro +3,8%;
- 2017: +10,5% contro +12,5%;
- 2018: -13,5% contro -13,2%;
- 2019: +22,4% contro +26,4%;
- 2020: +1,3% contro -0,7%;
- 2021: +19,1% contro +22,7%;
- 2022: -15,3% contro -12,7%;
- 2023: +16,2% contro +16,7%;
- 2024: +2,4% contro +3,9%;
- 2025: +13,7% contro +19,0%.
Il fondo ha cambiato politica d’investimento e benchmark il 15 giugno 2021. Per questo la serie precedente e quella successiva non sono perfettamente omogenee; resta però significativo che dal 2022 al 2025 il fondo sia rimasto ogni anno dietro il parametro di riferimento.
I risultati del fondo pubblicati nella scheda riflettono già l’andamento del valore quota e i costi addebitati al patrimonio: non avrebbe senso sottrarre nuovamente la commissione di gestione dai rendimenti storici riportati. Naturalmente, i rendimenti passati non garantiscono quelli futuri e la fiscalità personale può modificare il risultato effettivo dell’investitore.
Opinioni su BancoPosta Azionario Euro
BancoPosta Azionario Euro offre un servizio chiaro: accesso semplice, gestione professionale delegata ad Amundi e un portafoglio diversificato tra società e settori dell’Area Euro. La strategia ESG ha criteri dichiarati e verificabili, mentre la gestione attiva può assumere posizioni diverse dal benchmark. Sono elementi da riconoscere, soprattutto per chi cerca una soluzione già confezionata e non vuole occuparsi direttamente della selezione dei titoli.
Il punto debole è il rapporto tra costi e risultati. La commissione di ingresso può arrivare al 2%, la gestione costa l’1,60% annuo e il KID stima all’1,64% la somma di gestione e altri costi amministrativi, oltre allo 0,27% di costi di transazione. In cambio di questo livello di spesa, ci si dovrebbe aspettare una capacità convincente di creare valore rispetto al benchmark.
I dati disponibili non mostrano questa capacità con continuità. Il fondo ha battuto il benchmark nel singolo mese di luglio 2026, ma risultava indietro da inizio anno, a un anno, a tre anni e a cinque anni. Inoltre, dal 2022 al 2025 ha sottoperformato l’indice in tutti e quattro gli anni. Non è una sentenza sui risultati futuri, ma è un elemento concreto che chi possiede già il fondo dovrebbe discutere e che chi valuta l’ingresso non dovrebbe ignorare.
La mia opinione è quindi prudente: il prodotto svolge il lavoro per cui è stato costruito, ma costi elevati e sottoperformance ripetuta rendono difficile considerarlo una scelta particolarmente efficiente sulla base dei dati esaminati. La comodità distributiva e la delega gestionale hanno un valore, ma quel valore va confrontato con il prezzo pagato e con i risultati effettivi.
Il confronto corretto non è tra il costo complessivo del fondo e il solo TER di un ETF preso isolatamente. Puoi metterlo a confronto con altri fondi bancari o postali simili per obiettivo, rischio e composizione, oppure con una soluzione completa costruita tramite consulenza finanziaria su base indipendente, includendo la parcella, il costo degli strumenti e le eventuali spese di negoziazione.
Se possiedi già BancoPosta Azionario Euro, prima di decidere se mantenerlo o sostituirlo considera plusvalenze e minusvalenze, fiscalità, ruolo del fondo nel portafoglio e costi dell’alternativa. Se invece stai pensando di sottoscriverlo, chiediti se l’esposizione all’Area Euro è davvero quella che ti serve e quale risultato aggiuntivo ti aspetti dalla gestione attiva rispetto al benchmark.
Ulteriori risorse utili per approfondire
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- BancoPosta Fondi S.p.A. SGR, BancoPosta Azionario Euro. Documento contenente le informazioni chiave per PIC e PAC, documento valido dal 27 febbraio 2026.
- BancoPosta Fondi S.p.A. SGR, Fondi BancoPosta Gamma Base. Prospetto, Parte I: caratteristiche dei fondi e modalità di partecipazione, documento valido dal 3 luglio 2026.
- BancoPosta Fondi S.p.A. SGR, Fondi BancoPosta Gamma Base. Regolamento unico di gestione, consultato il 30 settembre 2026.
- BancoPosta Fondi S.p.A. SGR, Fondi BancoPosta Gamma Base. Relazione di gestione, dati al 30 dicembre 2025.
- BancoPosta Fondi S.p.A. SGR, Fondi BancoPosta Gamma Base. Relazione semestrale, dati al 30 giugno 2026.
- BancoPosta Fondi S.p.A. SGR, BancoPosta Azionario Euro. Scheda prodotto mensile, luglio 2026.
- BancoPosta Fondi S.p.A. SGR, BancoPosta Azionario Euro. Informativa sulla sostenibilità, aggiornamento luglio 2025.
- BancoPosta Fondi S.p.A. SGR, BancoPosta Azionario Euro. Pagina prodotto ufficiale, consultata il 30 settembre 2026.


0 Commenti