Anima Cedola Più 2028 III Dis: Opinioni, Costi e Rendimenti – IT0005542474

Anima Cedola Più 2028 III abbina un portafoglio di obbligazioni alla distribuzione di una cedola annuale e a un orizzonte di investimento che arriva al 2028.
Se stai valutando questo fondo, oppure lo hai già in portafoglio e vuoi capire come sta andando, in questa recensione trovi le sue caratteristiche, gli investimenti effettivi, i rischi, i costi e le mie opinioni.
L’analisi riguarda precisamente l’ISIN IT0005542474, classe unica in euro a distribuzione. Il numero romano III identifica un fondo diverso da Anima Cedola Più 2028 e dalle altre versioni della stessa famiglia.
Come funziona Anima Cedola Più 2028 III
È un fondo comune di investimento aperto di diritto italiano, appartenente alla categoria degli obbligazionari flessibili. È destinato anche agli investitori al dettaglio: non è un prodotto riservato ai professionali.
Questo, però, non significa che sia sempre disponibile per nuove sottoscrizioni. Il KID indica un periodo di collocamento dall’11 settembre al 7 dicembre 2023: la recensione è quindi utile soprattutto a chi lo possiede e deve valutarne la permanenza in portafoglio.
L’orizzonte della strategia va dall’8 dicembre 2023 al 7 dicembre 2028. La durata massima prevista dal regolamento arriva invece al 30 giugno 2029. Sono due date con funzioni differenti.
Inoltre, il regolamento prevede che, dopo l’orizzonte di investimento e previa comunicazione ai partecipanti, il patrimonio venga trasferito tramite fusione in Anima Obbligazionario Euro MLT, oppure nel fondo risultante da un’eventuale operazione straordinaria su quest’ultimo. Non bisogna quindi interpretare il “2028” nel nome come una promessa di accredito automatico del capitale sul conto.
Chi gestisce il fondo
La gestione è affidata ad ANIMA SGR, appartenente al Gruppo Bancario Banco BPM. La società seleziona le obbligazioni e decide gli aggiustamenti del portafoglio nel corso della vita del prodotto.
Nella scheda ufficiale, il riferimento per il team è Gianluca Ferretti, responsabile della Divisione Bond Corporate e Bilanciati. Il depositario è BNP Paribas S.A., Succursale Italia.
Politica di investimento
Il fondo investe in obbligazioni e strumenti monetari di Stati, enti locali, organismi sovranazionali e imprese. Può acquistare anche quote di altri fondi.
Il regolamento prevede alcuni limiti che aiutano a capire quanto possa essere articolata la gestione:
- fino al 35% del patrimonio netto in titoli subordinati, finanziari e non finanziari;
- fino al 60% del patrimonio netto nell’esposizione a obbligazioni societarie con merito di credito inferiore all’investment grade o senza rating, inclusi gli OICR specializzati in strumenti analoghi;
- fino al 25% delle attività in OICR aperti, anche del gruppo;
- fino al 10% del patrimonio netto in azioni derivanti da conversioni o ristrutturazioni;
- possibilità di usare derivati sia per copertura sia per altre finalità ammesse dal regolamento.
Questi sono limiti consentiti, non percentuali necessariamente investite oggi. Il regolamento esclude l’investimento in strumenti di debito emergenti.
Le obbligazioni subordinate meritano attenzione: in caso di difficoltà dell’emittente, il loro rimborso avviene dopo quello di altri creditori e può comportare perdite più elevate.
Il fondo distribuisce cinque cedole annuali. Per i primi quattro periodi di riferimento è previsto un importo tra il 3% e il 4,5% del valore della quota individuato dalle regole del prodotto; per il periodo 2028 non è previsto lo stesso minimo e massimo.
La cedola non coincide con il rendimento. La distribuzione può superare il risultato conseguito dal fondo e, per la parte eccedente, rappresentare un rimborso di capitale. Il valore della quota risente dell’uscita del denaro dal patrimonio.
Portafoglio e benchmark
Al 16 ottobre 2026, le elaborazioni pubblicate da ANIMA indicano, in percentuale del patrimonio netto:
- obbligazioni societarie: 58,07%;
- titoli di Stato: 39,47%;
- liquidità: 2,46%.
L’esposizione valutaria riportata è interamente in euro. L’Italia pesa il 58,37% del NAV, considerando sia emittenti pubblici sia societari, mentre il settore finanziario rappresenta il 36,54% del NAV.
La duration complessiva, cioè una misura della sensibilità ai movimenti dei tassi, è di circa 1,89 anni. Non va confusa con la data finale del fondo né con la scadenza di ciascuna obbligazione.
Le dieci principali posizioni pubblicate alla stessa data, con peso sul NAV, sono:
- BTP 4,1%, scadenza 1° febbraio 2029: 24,76%;
- BTP 2,8%, scadenza 15 giugno 2029: 12,39%;
- Autostrade per l’Italia, scadenza 4 dicembre 2028: 2,49%;
- Banca Monte dei Paschi di Siena, scadenza 15 marzo 2029: 2,44%;
- KBC Group, scadenza 28 novembre 2029: 2,05%;
- ING Groep, scadenza 12 agosto 2029: 1,97%;
- HSBC Holdings, scadenza 20 maggio 2029: 1,79%;
- BMW International Investment, scadenza 17 novembre 2028: 1,77%;
- Enel Finance International, scadenza 23 luglio 2028: 1,77%;
- UniCredit, scadenza 17 gennaio 2029: 1,64%.
I primi due BTP, da soli, rappresentano circa il 37,15% del patrimonio netto. Il prodotto contiene numerose emissioni, ma rimane una presenza importante del debito italiano.
Quanto agli investimenti in altri fondi, occorre distinguere la facoltà di acquistarli dall’effettivo utilizzo: nella relazione semestrale al 30 giugno 2026 le voci relative alle parti di OICR sono prive di consistenze. Anche la ripartizione per classi di attività del 16 ottobre riporta soltanto obbligazioni e liquidità.
Il regolamento stabilisce inoltre che, quando vengono acquistati fondi collegati, la remunerazione di gestione dei sottostanti venga dedotta dal compenso della SGR nei limiti previsti; non si può quindi presumere una doppia commissione piena.
La gestione è attiva senza un benchmark contrattuale. Nella scheda ANIMA compare come confronto l’Indice Fideuram della categoria Obbligazionari Flessibili: serve a leggere i risultati rispetto alla categoria, ma non è l’indice che il fondo si impegna a replicare.
Sul piano della sostenibilità, la relazione annuale 2025 descrive il monitoraggio dei rating ESG degli emittenti e colloca il fondo nella classe interna di rischi di sostenibilità intermedi. Questa classificazione ha una funzione diversa dall’indicatore di rischio finanziario e non garantisce la conservazione del capitale.
Quali rischi comporta
Indicatore di rischio e rischi principali
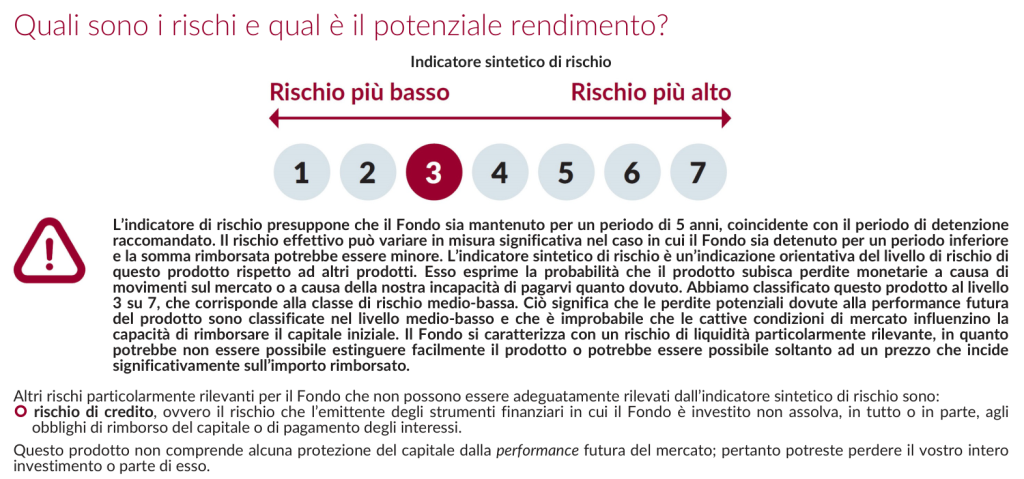
L’indicatore sintetico riportato nel KID e nella scheda ufficiale è 3 su 7, corrispondente a un livello medio-basso. Il KID assume un periodo di detenzione raccomandato di cinque anni.
Ci sono comunque rischi da comprendere:
- rischio di tasso: un rialzo dei rendimenti di mercato può ridurre il prezzo delle obbligazioni;
- rischio di credito: un emittente può non pagare interessi o capitale, oppure peggiorare la propria affidabilità;
- rischio dei subordinati: la posizione del creditore può essere meno protetta rispetto a quella di chi possiede obbligazioni senior;
- rischio di liquidità: vendere alcuni titoli può richiedere tempo o prezzi meno favorevoli;
- concentrazione: la presenza di Italia e settore finanziario rende importanti le vicende di questi emittenti.
Il fondo non protegge né garantisce il capitale. Essere un fondo aperto consente di chiedere il rimborso, ma non assicura di recuperare la somma investita né di evitare i costi di uscita.
Scenari di performance del KID
Il KID datato 11 settembre 2023 contiene scenari calcolati con dati al 31 maggio 2023, su un investimento esemplificativo di 10.000 euro.
Dopo cinque anni, gli importi illustrativi al netto dei costi del prodotto sono:
- scenario di stress: 6.630 euro, con rendimento medio annuo del −7,89%;
- scenario sfavorevole: 8.630 euro, con rendimento medio annuo del −2,9%;
- scenario moderato: 10.650 euro, con rendimento medio annuo del 1,27%;
- scenario favorevole: 11.290 euro, con rendimento medio annuo del 2,46%.
Sono simulazioni regolamentari basate su un parametro storico idoneo, non previsioni formulate oggi e neppure rendimenti promessi. Non incorporano la situazione fiscale personale del risparmiatore.
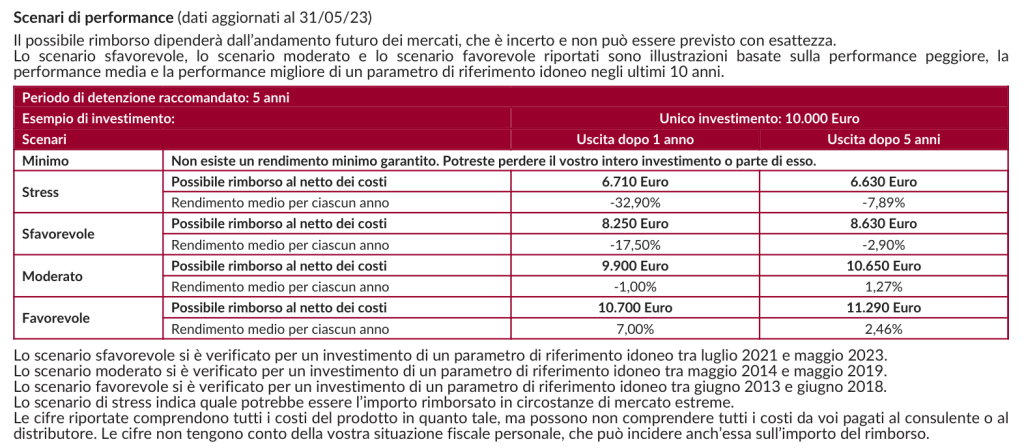
Il punto utile è che anche su cinque anni gli scenari possono mostrare una perdita. Inoltre, il rendimento totale annuo dello scenario moderato è diverso dalla percentuale prevista per le cedole: una distribuzione periodica e un guadagno sul capitale sono due cose distinte.
Quanto costa Anima Cedola Più 2028 III
Costi di ingresso e uscita
Non è prevista una commissione percentuale di sottoscrizione a carico del partecipante. Sono però previsti diritti fissi: per una sottoscrizione ordinaria, 8 euro, ridotti a 6 euro con conferma elettronica. Il regolamento disciplina importi specifici anche per i passaggi da altri fondi.
Soprattutto, il fondo sostiene una commissione di collocamento del 2,25%, prelevata al termine del collocamento e ammortizzata linearmente in cinque anni. Pur non essendo presentata come commissione d’ingresso individuale, rimane un costo che incide sul patrimonio del fondo e quindi sul valore delle quote.
Per il rimborso anticipato, i massimi indicati dal KID sono:
- dall’8 dicembre 2023 al 7 dicembre 2024: 2,25%;
- dall’8 dicembre 2024 al 7 dicembre 2025: 1,8%;
- dall’8 dicembre 2025 al 7 dicembre 2026: 1,35%;
- dall’8 dicembre 2026 al 7 dicembre 2027: 0,9%;
- dall’8 dicembre 2027 al 7 dicembre 2028: 0,45%;
- dall’8 dicembre 2028: nessuna commissione di rimborso.
Al 23 ottobre 2026 ci si trova quindi nella fascia con massimo dell’1,35%, ma questa non è automaticamente la percentuale effettivamente dovuta.
Il regolamento applica il costo al numero di quote rimborsate moltiplicato per il valore iniziale di 5 euro, e impone di ridurre il massimo della quota di commissione di collocamento già ammortizzata dall’inizio dello stesso anno. Prima di decidere, chiedi il conteggio puntuale del rimborso alla data prevista.
È previsto anche un diritto fisso di 2 euro per lo stacco cedola, azzerato scegliendo la conferma elettronica.
Costi correnti e di transazione
Durante l’orizzonte di investimento, la commissione di gestione prevista dal regolamento è dello 0,6% annuo. Dopo il termine dell’orizzonte e fino alla fine della durata del fondo passa all’1% annuo.
La sola commissione di gestione, però, non esaurisce il costo del prodotto.
La Parte II del prospetto, valida dal 28 febbraio 2026, riporta per il 2025:
- commissioni di gestione e altri costi amministrativi o di esercizio: 1,14%;
- costi di transazione: 0,01%;
- commissioni di performance: 0%.
Le prime due voci sommano quindi all’1,15% per l’anno considerato. Sono dati storici del prodotto, non una garanzia del costo futuro. Il prospetto segnala inoltre che il dato dei costi ricorrenti potrebbe risultare sottostimato. Il costo del collocamento ammortizzato non va aggiunto automaticamente a questo totale come se fosse una voce interamente ulteriore.
Il KID iniziale utilizzava invece stime dell’1,17% per gestione e altri oneri, dello 0,08% per transazioni e dello 0,04% per performance. Per leggere il costo effettivamente sostenuto nel 2025, il riferimento è il dato periodico più recente del prospetto.
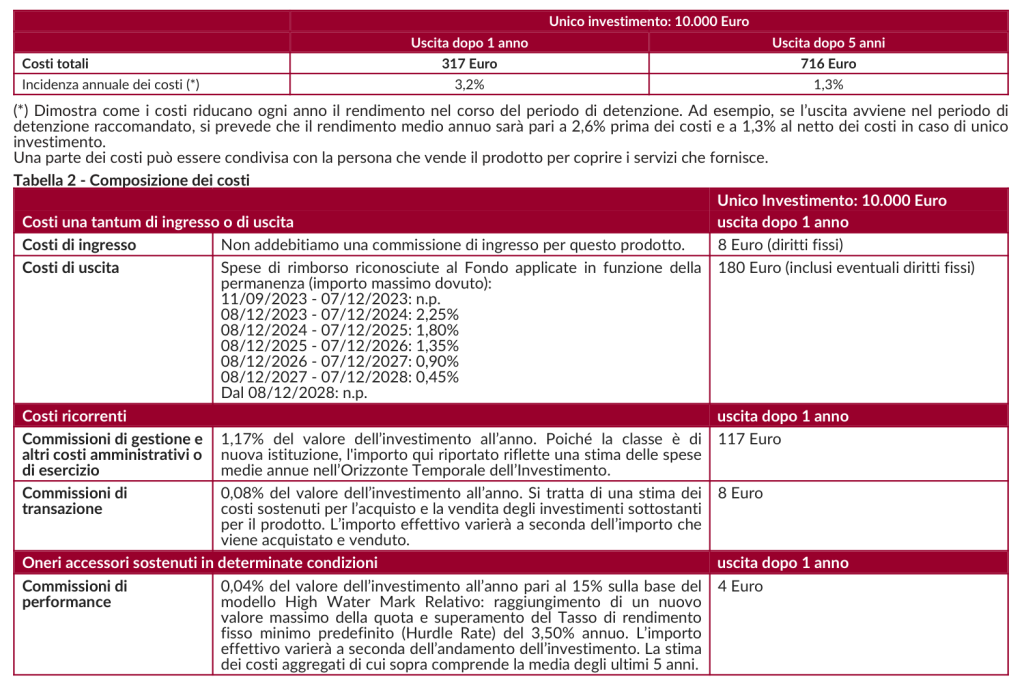
Questi oneri sono già riflessi nel valore della quota e nei rendimenti del fondo: non vanno sottratti una seconda volta dai risultati pubblicati.
Commissioni di performance
Il regolamento prevede un incentivo pari al 15% della sovraperformance, calcolato secondo un modello di High Water Mark relativo, con soglia di rendimento del 3,5% annuo e le ulteriori condizioni previste dal prodotto.
Non significa un prelievo del 15% su tutto il capitale o su qualsiasi guadagno. Il meccanismo confronta il risultato, tenendo conto dei proventi distribuiti, con il parametro contrattuale e con il massimo relativo già raggiunto.
Nel 2025 il prospetto indica un’incidenza dello 0%; anche la semestrale al 30 giugno 2026 precisa che il fondo non aveva maturato commissioni di performance alla data di riferimento. La clausola, tuttavia, rimane prevista dal regolamento.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
I dati ufficiali ANIMA permettono di confrontare gli anni completi con l’indice della categoria Obbligazionari Flessibili:
- 2024: fondo +4,1%, categoria +4,32%; differenza di −0,22 punti percentuali;
- 2025: fondo +2,62%, categoria +3,06%; differenza di −0,44 punti percentuali.
Nei due anni completi disponibili il risultato è stato positivo, ma inferiore al confronto di categoria. Questo non basta, da solo, a dimostrare la qualità o l’inadeguatezza della gestione: la categoria comprende strategie con esposizioni differenti e non è il benchmark contrattuale del fondo.
Per il 2026, la tabella ufficiale delle performance riporta −0,8% da inizio anno al 25 settembre 2026. La data è diversa da quella dell’ultima quota, pari a circa 5,16 euro al 16 ottobre 2026. Anche il patrimonio a quest’ultima data è di circa 255,6 milioni di euro.
I rendimenti sono al netto degli oneri già incorporati nella quota, al lordo della fiscalità del partecipante e non comprendono le eventuali commissioni individuali di rimborso.
Per un fondo a distribuzione, il risultato va letto considerando anche le cedole, senza aggiungerle nuovamente a una performance che ne tiene già conto. La tabella ANIMA indica uno stacco del 3,4% nel marzo 2025 e del 3,3% nel marzo 2026: queste percentuali sono rapportate alla quota precedente lo stacco e non rappresentano il rendimento annuo dell’investimento.
Se vuoi capire quanto hai guadagnato personalmente, devi confrontare il valore attuale delle quote più le somme incassate con il capitale effettivamente versato, tenendo conto di date, imposte e spese applicate alla tua posizione.
Le mie opinioni su Anima Cedola Più 2028 III
Il fondo offre un servizio concreto: seleziona un insieme di obbligazioni societarie e governative, ne gestisce la durata e distribuisce somme periodiche. Per un risparmiatore che non vuole acquistare e seguire singole emissioni, questa gestione può avere un’utilità.
La valutazione deve però partire da che cosa possiedi davvero. Al 16 ottobre 2026, quasi il 59% del NAV è esposto all’Italia e oltre un terzo al settore finanziario. Se hai già molti BTP, obbligazioni bancarie italiane o altri fondi con esposizioni simili, questo prodotto può aggiungere concentrazione anziché la diversificazione che cercavi.
Il secondo punto sono i costi. Nel 2025 le spese di gestione e gli altri oneri, insieme alle transazioni, hanno inciso per l’1,15%. In cambio ricevi la selezione e la gestione del portafoglio; per valutarne la convenienza guarderei ai risultati dopo questi costi, alla composizione e al rischio assunto. I due anni completi positivi, ma sotto la categoria, non dimostrano un vantaggio della gestione rispetto a quel confronto.
Soprattutto, non sceglierei il fondo soltanto per la cedola. Se una parte di ciò che ricevi è capitale che ti viene restituito, l’accredito sul conto può dare un’impressione di rendimento diversa dal risultato economico effettivo.
Se lo possiedi già, non trasformerei queste osservazioni in un ordine automatico di vendita. Un’uscita può comportare spese. Occorre confrontare il costo effettivo di rimborso con i costi futuri, i rischi che vuoi mantenere e la destinazione che avrebbero le somme liberate.
Neppure la presenza di una spesa di uscita è, da sola, una ragione sufficiente per restare: un costo va confrontato con l’insieme della decisione, senza farlo diventare un vincolo psicologico.
Infine, segnerei in agenda il termine dell’orizzonte di investimento: il regolamento prevede il passaggio tramite fusione verso un altro fondo. È un momento in cui verificare la destinazione del capitale e le nuove condizioni, invece di lasciare che il portafoglio prosegua per inerzia.
Prima di scegliere tra questo e altri fondi bancari o postali, chiarisci quale funzione deve avere l’investimento nel tuo patrimonio. Se vuoi valutarlo all’interno di una strategia complessiva, puoi approfondire anche la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di salutarci, ti propongo alcuni percorsi per approfondire come investire in base alla tua situazione e ai tuoi obiettivi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- ANIMA SGR, Anima Cedola Più 2028 III. Documento contenente le informazioni chiave (KID), documento valido all’11 settembre 2023; scenari con dati al 31 maggio 2023.
- ANIMA SGR, Anima Cedola Più 2028 III. Parte II del Prospetto, documento valido dal 28 febbraio 2026, dati periodici relativi al 2025.
- ANIMA SGR, Anima Cedola Più 2028 III. Regolamento di gestione, documento valido dall’11 settembre 2023.
- ANIMA SGR, Anima Cedola Più. Relazione annuale al 31 dicembre 2025, sezione Anima Cedola Più 2028 III.
- ANIMA SGR, Anima Cedola Più. Relazione semestrale al 30 giugno 2026, sezione Anima Cedola Più 2028 III.
- ANIMA SGR, Anima Cedola Più 2028 III. Scheda prodotto, portafoglio, performance e cedole, portafoglio e quota al 16 ottobre 2026; performance 2026 al 25 settembre 2026; consultata il 23 ottobre 2026.


0 Commenti