Franklin Technology Fund A e N (acc) EUR: Opinioni, Costi e Rendimenti. LU0260870158 e LU0140363697

Investire nelle imprese che sviluppano semiconduttori, software e servizi digitali è l’obiettivo di Franklin Technology Fund. Le classi A (acc) EUR, ISIN LU0260870158, e N (acc) EUR, ISIN LU0140363697, danno accesso allo stesso portafoglio di investimenti.
Se stai valutando il fondo oppure lo hai già in portafoglio, questa recensione è divisa in due parti. Nella prima vediamo come viene gestito, dove investe e quali rischi comporta. Nella seconda confrontiamo costi e rendimenti delle due classi, per capire come cambia il risultato di chi le sottoscrive.
Prima parte. Come funziona Franklin Technology Fund
Classi A e N: cosa hanno in comune e cosa cambia
Franklin Technology Fund è un comparto della SICAV lussemburghese Franklin Templeton Investment Funds ed è un OICVM. Il fondo è nato il 3 aprile 2000.
Le due classi trattate sono:
- A (acc) EUR, LU0260870158, avviata il 1° settembre 2006;
- N (acc) EUR, LU0140363697, avviata il 31 dicembre 2001.
Entrambe sono accessibili anche agli investitori al dettaglio e sono ad accumulazione: i proventi vengono reinvestiti e contribuiscono al valore della quota, senza una cedola periodica.
Le scelte sulle società e sui pesi del portafoglio sono comuni. Comprare sia la A sia la N non aggiunge diversificazione fra strategie diverse. Cambiano soprattutto le condizioni economiche della classe e, di conseguenza, il rendimento netto che arriva al sottoscrittore.
La denominazione in euro riguarda la classe; la valuta base del comparto è il dollaro. Queste due classi non prevedono la copertura valutaria: leggere il valore della quota in euro non elimina il rischio di cambio.
La disponibilità concreta delle classi e le condizioni di sottoscrizione dipendono dal canale utilizzato. Per riconoscere quella che possiedi, controlla l’ISIN sull’estratto conto.
Chi gestisce il fondo
La società di gestione è Franklin Templeton International Services S.à r.l.; le decisioni sul portafoglio sono affidate a Franklin Advisers, Inc. Il team indicato dall’emittente comprende Jonathan Curtis, Matthew Cioppa e Dan Searle III, che selezionano le società e ne stabiliscono il peso.
Politica di investimento
Il prospetto prevede almeno due terzi del patrimonio netto investito in azioni di imprese che possono beneficiare dello sviluppo tecnologico e delle comunicazioni. La gestione è attiva: il team sceglie aziende e pesi, senza replicare un indice.
L’approccio privilegia le prospettive di crescita, la posizione competitiva e la redditività. Il gestore può investire in imprese di dimensioni diverse, negli Stati Uniti e nel resto del mondo.
Il mandato consente anche, entro limiti specifici, investimenti in società private e altre operazioni meno liquide. Sono possibilità previste dalla politica del fondo, non quote del patrimonio necessariamente utilizzate in ogni momento.
Il comparto è classificato articolo 8 SFDR e integra criteri ambientali, sociali e di governance. Applica esclusioni e una metodologia di valutazione ESG proprietaria e prevede almeno il 10% del portafoglio in investimenti sostenibili. Questa classificazione descrive gli impegni del prodotto: non garantisce rendimento o protezione del capitale.
Portafoglio e benchmark
Al 30 settembre 2026, il fondo conta 84 emittenti. Gli Stati Uniti pesano l’80,23%; i semiconduttori il 37,09%, cui si aggiunge l’8,34% delle apparecchiature e dei materiali per produrli.
Le dieci maggiori esposizioni azionarie per emittente, in percentuale sul totale, sono comuni alle due classi:
- NVIDIA: 8,27%;
- Taiwan Semiconductor Manufacturing: 5,64%;
- Alphabet: 5,53%;
- Microsoft: 5,22%;
- Broadcom: 5%;
- Meta Platforms: 4,41%;
- Micron Technology: 4,32%;
- Advanced Micro Devices: 3,85%;
- Amazon: 3,79%;
- Apple: 3,41%.
Insieme rappresentano il 49,44%, sommando i pesi arrotondati della scheda mensile. Avere molte aziende non basta, quindi, per ottenere una diversificazione fra attività economiche diverse: qui una parte importante del risultato dipende dalla stessa filiera tecnologica.
Il prospetto ammette, secondo il limite generale, fino al 10% in altri OICVM e OICR. Nel portafoglio rendicontato al 30 giugno 2026 non risultano però quote di altri fondi: gli investimenti elencati sono azioni societarie. Questa data è distinta da quella della composizione mensile di settembre.
Accanto alle grandi società quotate ci sono anche investimenti valutati al fair value, cioè attraverso una stima del valore equo. Al 30 giugno 2026 figurano, per esempio, Space Exploration Technologies all’1,62%, diverse posizioni in Databricks per circa l’1,34% complessivo e OpenAI allo 0,08% del patrimonio netto. Sono dati del rendiconto a quella data e aiutano a capire che il portafoglio comprende anche esposizioni diverse dai grandi nomi della tecnologia quotata.
Dal 21 settembre 2026 il benchmark principale è l’MSCI ACWI Information Technology + MSCI ACWI Communication Services (10/40) Index-NR. L’MSCI World Information Technology Index-NR rimane un confronto aggiuntivo.
Il nuovo parametro comprende anche i servizi di comunicazione e i mercati emergenti. L’emittente lo considera più vicino all’universo nel quale può investire il comparto e ai requisiti di diversificazione OICVM. Nell’avviso sul cambiamento precisa che il passaggio non modifica asset allocation, profilo di rischio o commissioni del fondo.
I risultati storici del nuovo indice aiutano a confrontare esposizioni differenti, ma non significano che fosse già il benchmark ufficiale prima di settembre 2026.
Quali rischi comporta
I KID delle classi A e N, entrambi del 21 settembre 2026, assegnano un indicatore sintetico di rischio pari a 5 su 7, corrispondente a un livello medio-alto, e una detenzione raccomandata di cinque anni.
Questo orizzonte non è una scadenza alla quale viene restituito il capitale e non assicura il recupero delle perdite.
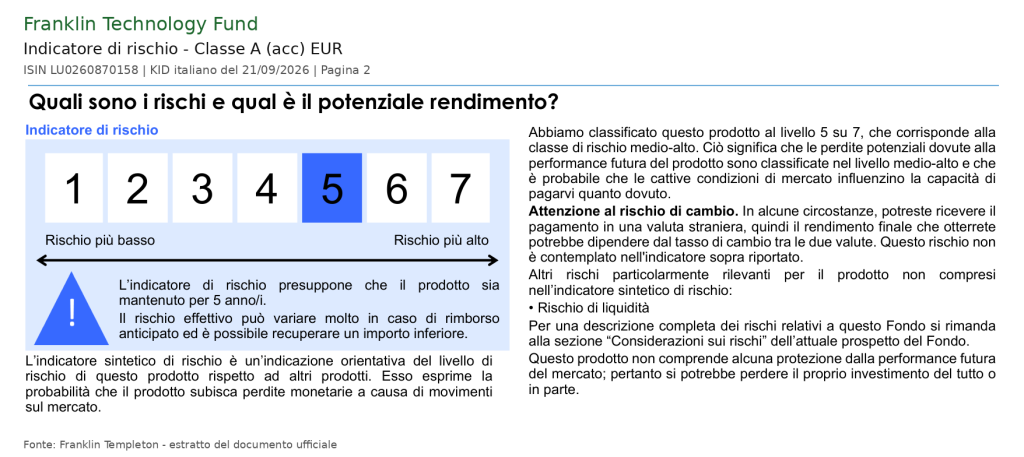
La concentrazione nella tecnologia espone a cambiamenti nelle aspettative sugli utili, concorrenza e innovazione. Se molte società sono valutate sulla base di una crescita futura elevata, una revisione delle aspettative può far scendere i prezzi anche prima che peggiorino i risultati aziendali.
Si aggiungono il rischio valutario e quello di liquidità: nelle fasi di tensione alcune attività possono diventare più difficili da vendere a condizioni favorevoli. Le operazioni di prestito titoli comportano inoltre un rischio legato alla controparte.
La scelta fra A e N non elimina questi rischi, perché l’esposizione agli investimenti è comune. Nessuna delle due classi offre una garanzia sul capitale.
Scenari di performance del KID: esempio sulla classe A
Per leggere gli scenari prendiamo come riferimento la classe A, ISIN LU0260870158, nel KID del 21 settembre 2026, con un investimento esemplificativo di 10.000 euro. Gli importi seguenti appartengono a questa classe e non vanno attribuiti alla N.
I valori comprendono i costi del prodotto, possono non includere tutti gli oneri del distributore o del consulente e sono prima della fiscalità personale. A cinque anni la percentuale indica il rendimento medio annuo, mentre l’importo in euro è il capitale finale:
- Stress: dopo un anno 1.700 euro, rendimento −83%; dopo cinque anni 1.020 euro, rendimento medio annuo −36,65%;
- Sfavorevole: dopo un anno 5.510 euro, rendimento −44,9%; dopo cinque anni 9.520 euro, rendimento medio annuo −0,98%;
- Moderato: dopo un anno 11.650 euro, rendimento +16,5%; dopo cinque anni 20.570 euro, rendimento medio annuo +15,52%;
- Favorevole: dopo un anno 16.150 euro, rendimento +61,5%; dopo cinque anni 35.340 euro, rendimento medio annuo +28,72%.
Per esempio, i 9.520 euro dello scenario sfavorevole a cinque anni corrispondono a una perdita complessiva di 480 euro, pari al 4,8% del capitale iniziale.
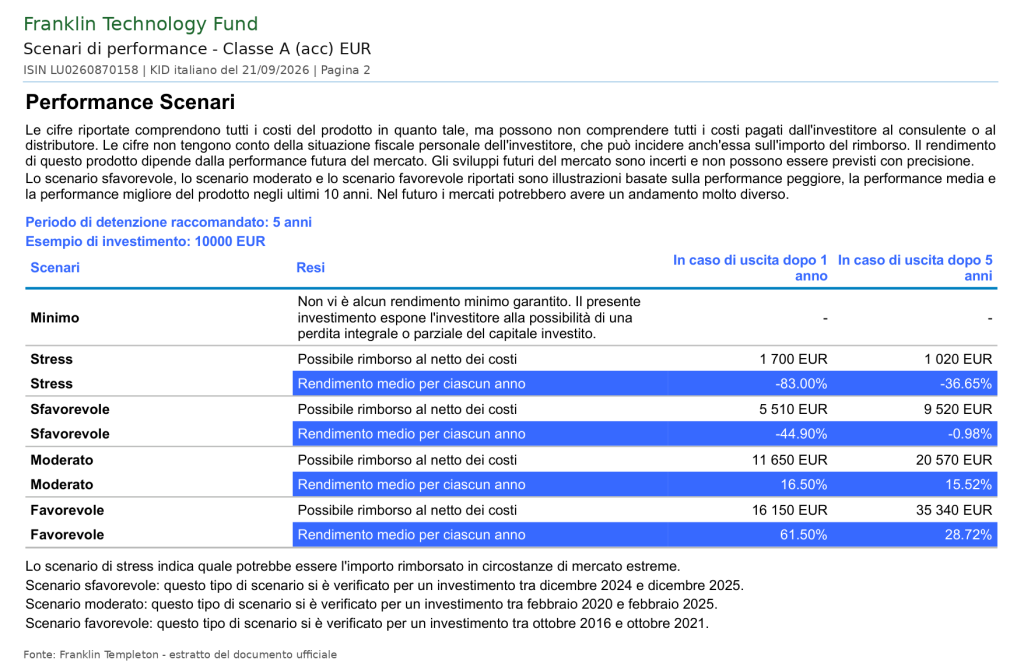
Sono illustrazioni regolamentari, non previsioni. Gli scenari sfavorevole, moderato e favorevole utilizzano l’esperienza storica degli ultimi dieci anni; lo stress rappresenta condizioni estreme. Non leggere quindi i 20.570 euro dello scenario moderato come una promessa.
Il KID associa lo scenario sfavorevole al periodo dicembre 2024-dicembre 2025, quello moderato a febbraio 2020-febbraio 2025 e quello favorevole a ottobre 2016-ottobre 2021. Sono riferimenti storici utilizzati per le illustrazioni, non indicazioni su ciò che accadrà nei prossimi anni.
Seconda parte. Costi e rendimenti delle classi A e N a confronto
Il portafoglio è comune, ma il prezzo pagato per accedervi cambia. Per confrontare le classi bisogna distinguere i costi iniziali dalle spese che incidono ogni anno sul valore della quota.
Costi di ingresso e uscita
I KID del 21 settembre 2026 riportano questi massimi di ingresso:
- Classe A: fino al 5,75%, pari a 575 euro su 10.000;
- Classe N: fino al 3%, pari a 300 euro su 10.000.
Le schede mensili italiane al 30 settembre riportano invece 4% per la A e 0% per la N. Le indicazioni sull’ingresso differiscono quindi fra i documenti dell’emittente.
Prima di sottoscrivere, fatti indicare per iscritto la commissione effettivamente applicata al tuo ISIN nel canale che utilizzi. Non presumere né di pagare automaticamente il massimo del KID né di ottenere sempre l’ingresso gratuito indicato per la N nella scheda italiana.
Nessuno dei due KID prevede una commissione di uscita del prodotto, ma il soggetto che lo vende potrebbe applicare propri oneri. Anche l’eventuale conversione fra classi richiede una verifica delle condizioni specifiche dell’operazione.
Costi correnti e di transazione
Le voci annue riportate nei KID sono:
- Gestione e altri costi amministrativi o di esercizio: 1,80% per la A, 2,55% per la N;
- Costi di transazione stimati: 0,07% per entrambe;
- Somma delle due voci: 1,87% per la A, 2,62% per la N.
Su un capitale mantenuto costante di 10.000 euro, soltanto per rendere leggibile il calcolo, queste voci equivalgono a circa 187 euro annui nella A e 262 euro nella N. La differenza è di 75 euro l’anno, pari a 0,75 punti percentuali. Gli importi effettivi variano con il valore dell’investimento e l’operatività del fondo.
Il prospetto indica una commissione di gestione annua dell’1,50% per la A e del 2,25% per la N. Queste commissioni sono già componenti dei costi correnti: non vanno aggiunte nuovamente all’1,80% o al 2,55% dei KID.
Per nessuna delle due classi è prevista una commissione di performance. I costi di transazione sono stime e possono cambiare nel tempo.
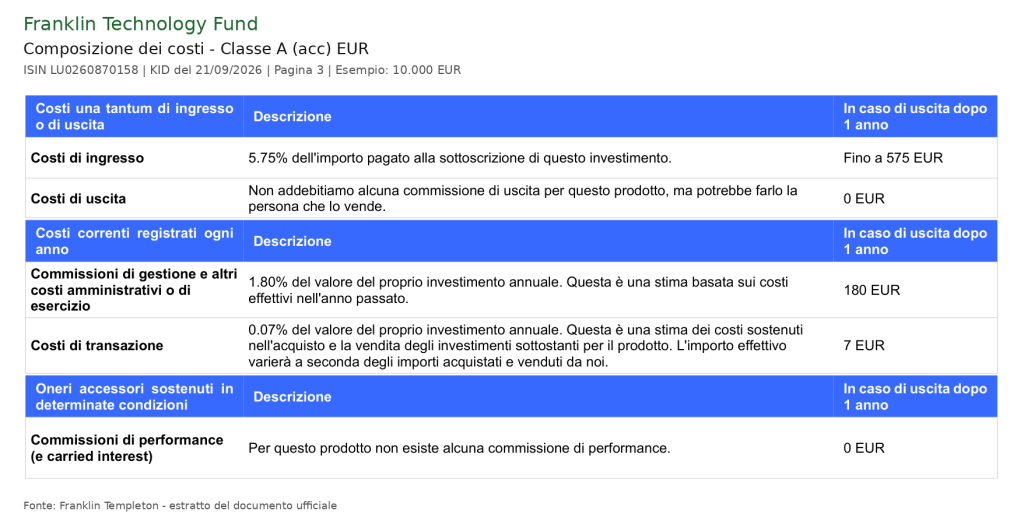
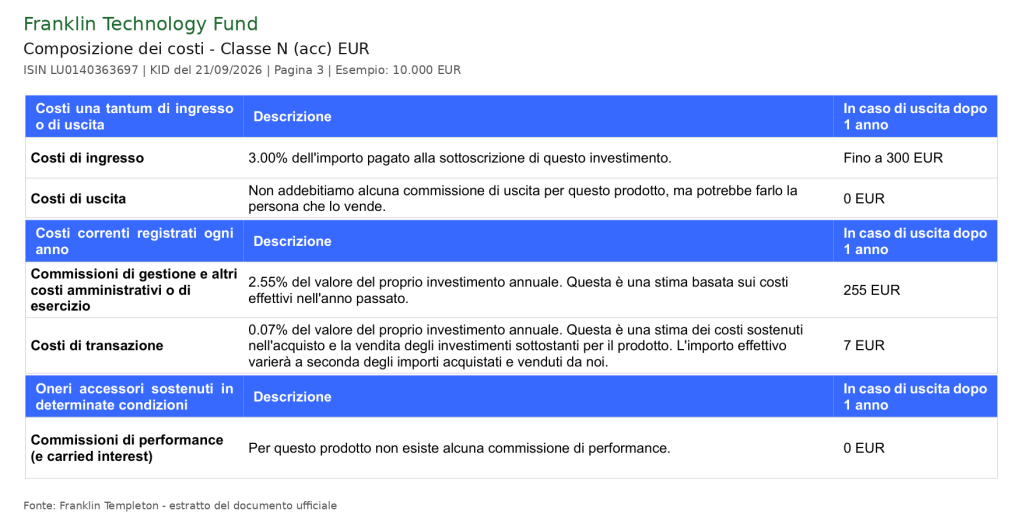
Il maggior costo ricorrente della N non dà accesso a un portafoglio diverso. Se stai scegliendo fra le classi, confronta anche disponibilità e ingresso effettivo: uno sconto iniziale e una spesa annua più alta incidono sul risultato in momenti diversi.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti delle classi A e N a confronto
Ecco i risultati degli ultimi cinque anni solari completi, in euro, confrontati con l’MSCI World Information Technology Index-NR, rimasto il riferimento aggiuntivo del comparto:
- 2021: classe A +32,25%; classe N +31,29%; indice +39,71%;
- 2022: classe A −40,89%; classe N −41,36%; indice −26,25%;
- 2023: classe A +48,06%; classe N +46,98%; indice +48,08%;
- 2024: classe A +34,18%; classe N +33,21%; indice +41,72%;
- 2025: classe A +5,12%; classe N +4,32%; indice +8,89%.
Dal 1° gennaio al 30 settembre 2026, la A segna +35,53% e la N +34,75%, contro +33,55% dell’MSCI World Information Technology Index-NR e +34,48% del nuovo benchmark principale. Il dato copre nove mesi, non l’intero anno.
La A ha ottenuto un rendimento maggiore della N in tutti gli anni completi elencati. La differenza è coerente con il minor costo ricorrente della classe, a parità di portafoglio sottostante.
Entrambe sono invece rimaste sotto l’indice tecnologico dei mercati sviluppati nei cinque anni solari riportati. Nei primi nove mesi del 2026 il confronto è favorevole alle due classi rispetto a entrambi gli indici.
Il 2022 rende concreta la dimensione del rischio: 10.000 euro sarebbero scesi a circa 5.911 euro nella A e 5.864 euro nella N, prima degli eventuali oneri di ingresso e della fiscalità.
I rendimenti al 30 settembre 2026 su periodi più lunghi sono:
- A un anno: classe A +34,73%; classe N +33,68%; benchmark principale +39,30%;
- A tre anni, rendimento medio annuo: classe A +28,89%; classe N +27,92%; benchmark principale +34,08%;
- A cinque anni, rendimento medio annuo: classe A +12,49%; classe N +11,65%; benchmark principale +19,63%.
Sul quinquennio i risultati complessivi delle classi sono +80,11% per la A e +73,48% per la N. Un investimento di 10.000 euro sarebbe quindi diventato circa 18.011 euro nella A e 17.348 euro nella N, con una differenza di 663 euro.
Il confronto retrospettivo con il benchmark principale va letto ricordando che è stato adottato soltanto a settembre 2026. L’MSCI World Information Technology Index-NR, utilizzato anche per gli anni solari, riporta sullo stesso quinquennio +21,04% medio annuo.
Le performance delle classi comprendono il reinvestimento dei proventi e riflettono già le spese incorporate nella quota. Non comprendono gli oneri di vendita e la fiscalità personale: non devi sottrarre una seconda volta i costi annui ai rendimenti pubblicati.
Gli indici non sono direttamente acquistabili e non incorporano i costi di un prodotto che li replica. Inoltre titoli e pesi del fondo possono essere diversi: lo scarto non misura soltanto le commissioni e non va attribuito automaticamente a un’unica causa. I rendimenti passati non garantiscono risultati futuri.
Le mie opinioni su Franklin Technology Fund A e N (acc) EUR
La prima domanda che mi farei è questa: quanta tecnologia possiedo già nel resto del patrimonio?
NVIDIA, Microsoft, Apple e gli altri grandi nomi elencati possono essere presenti anche in altri fondi attivi, ETF tematici o azionari globali. Aggiungere un prodotto settoriale può aumentare il peso delle imprese che possiedi già. Prima di scegliere il fondo, chiarirei quanto voglio espormi al settore e quale perdita potrei sostenere senza compromettere i miei obiettivi.
La seconda domanda riguarda la gestione. Pagare una commissione anche elevata può avere senso se ottieni un beneficio concreto, per esempio una diversa allocazione del capitale, una diversificazione utile o risultati migliori rispetto ai rischi assunti.
In questo caso, la presenza fra le prime posizioni di molte società comuni ad altri prodotti non basta a dimostrare un vantaggio nella diversificazione. Il fondo presenta anche esposizioni differenti, come quelle valutate al fair value descritte nel portafoglio: bisogna considerarne peso, liquidità e criteri di valutazione, senza presumere che migliorino automaticamente il rapporto fra rendimento e rischio.
I risultati esaminati mostrano un ritardo significativo su cinque anni rispetto a entrambi i riferimenti, pur con un confronto favorevole nei primi nove mesi del 2026.
Non vedo quindi nei dati esaminati una ragione sufficiente per preferire questa gestione soltanto perché il rendimento assoluto è positivo o perché il marchio è conosciuto. Nei periodi favorevoli può crescere molto anche il mercato nel quale il fondo investe.
Se scegli comunque questa strategia, resta il confronto fra classi. La N presenta un costo ricorrente maggiore per accedere allo stesso portafoglio. Valuterei le condizioni disponibili per la A prima di accettare quella differenza, considerando l’eventuale costo di ingresso e l’orizzonte dell’investimento. La classe meno costosa non risolve però la questione iniziale: bisogna stabilire se l’esposizione tecnologica sia adatta al patrimonio nel suo insieme.
Se possiedi già il fondo, questa analisi non equivale a un invito a vendere immediatamente. Peso della posizione, obiettivi, orizzonte, prezzo di carico, fiscalità e destinazione del capitale incidono sulla decisione. Anche il passaggio fra classi va valutato sulle condizioni concrete.
Puoi applicare lo stesso metodo per confrontare altri fondi bancari o postali. Se invece vuoi affrontare l’organizzazione del patrimonio nel suo insieme, puoi valutare soluzioni come la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Se vuoi mettere ordine prima di scegliere i singoli prodotti, parti dalle guide dedicate alle diverse esigenze di investimento:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Franklin Templeton International Services S.à r.l., Franklin Technology Fund A (acc) EUR. Documento contenente le informazioni chiave, ISIN LU0260870158, redatto il 21 settembre 2026.
- Franklin Templeton International Services S.à r.l., Franklin Technology Fund N (acc) EUR. Documento contenente le informazioni chiave, ISIN LU0140363697, redatto il 21 settembre 2026.
- Franklin Templeton Investment Funds, Prospetto, 23 luglio 2026, sezioni sul comparto, sulle classi, sulle restrizioni di investimento e sulle commissioni.
- Franklin Templeton Investment Funds, Relazione annuale certificata, esercizio chiuso al 30 giugno 2026, prospetto degli investimenti di Franklin Technology Fund.
- Franklin Templeton Investment Funds, Franklin Technology Fund. Cambiamenti relativi all’indice di riferimento, avviso agli azionisti del 21 luglio 2026, efficace dal 21 settembre 2026.
- Franklin Templeton, Franklin Technology Fund A (acc) EUR. Scheda mensile, dati al 30 settembre 2026.
- Franklin Templeton, Franklin Technology Fund N (acc) EUR. Scheda mensile, dati al 30 settembre 2026.
- Franklin Templeton, Franklin Technology Fund A e N (acc) EUR. Schede prodotto e rendimenti, dati di performance al 30 settembre 2026; consultate il 29 ottobre 2026.


0 Commenti