Eurizon Bilanciato Euro Multimanager: Opinioni, Costi e Rendimenti del Fondo – IT0000380300

Se stai valutando di sottoscrivere Eurizon Bilanciato Euro Multimanager, oppure lo hai già in portafoglio, il nome “multimanager” da solo ti dice poco su come sono investiti i tuoi soldi.
Il fondo investe prevalentemente attraverso altri fondi e combina azioni e obbligazioni, con una componente azionaria che può variare parecchio. Vediamo come funziona, che cosa contiene, quanto costa e come si è comportato rispetto al suo parametro di riferimento. Alla fine ti dirò che cosa ne penso.
Come funziona Eurizon Bilanciato Euro Multimanager
Eurizon Bilanciato Euro Multimanager è un fondo comune aperto di diritto italiano gestito da Eurizon Capital SGR, società del gruppo Intesa Sanpaolo. Il suo codice ISIN è IT0000380300; la valuta del fondo è l’euro e i proventi vengono reinvestiti. Fa parte del Sistema Risposte e il periodo di detenzione raccomandato è di cinque anni.
Il fondo opera dal 1985, ma la sua lunga storia non rende immutabile il modo in cui investe. Se vuoi valutare il prodotto che possiedi oggi, devi guardare la politica e il portafoglio attuali, oltre ai rendimenti passati.
Un bilanciato che investe soprattutto in altri fondi
La componente azionaria può rappresentare dal 30% al 70% delle attività. Il resto è investito principalmente in strumenti obbligazionari e monetari. Le obbligazioni sono soprattutto governative o di organismi sovranazionali, prevalentemente con merito di credito investment grade. La durata finanziaria media dichiarata tende a collocarsi tra due e cinque anni.
“Multimanager” significa che il fondo investe tendenzialmente in misura prevalente o principale in altri fondi e comparti, anche di gestori differenti. Chi sottoscrive una quota di Eurizon Bilanciato Euro Multimanager non sta quindi comprando semplicemente un paniere diretto di azioni e obbligazioni: affida alla SGR anche la scelta dei fondi sottostanti e il peso da assegnare a ciascuno.
Il parametro di riferimento dichiarato è composto per il 50% dall’indice JP Morgan EMU Government Bond e per il 50% dall’MSCI Europe in euro. È un riferimento europeo: non va descritto come un bilanciato azionario globale. La gestione è attiva e Eurizon indica un grado di discrezionalità significativo rispetto al benchmark, perciò la composizione effettiva può discostarsene.
Che cosa c’è nel portafoglio
Al 31 agosto 2026 l’esposizione azionaria indicata da Eurizon era circa il 55,8%, contro il 50,3% del benchmark nella stessa rilevazione. Tra gli strumenti più pesanti comparivano fondi obbligazionari dell’area euro, fondi azionari europei, ETF della gamma YourIndex e posizioni in future sui BTP. Le prime dieci posizioni della scheda pesavano complessivamente il 73,75% del portafoglio.
Eurizon indica inoltre una quota del 33,83% in fondi ed ETF di terzi. È un dato utile per capire quanto della selezione sia affidato a gestori esterni, senza trarre un giudizio automatico sulla qualità dei singoli strumenti.
I future possono creare esposizioni positive e negative: i pesi delle posizioni non vanno sommati come se fossero tutte quote di capitale versato. Per capire il rischio complessivo è più utile partire dall’esposizione per classe di attività che Eurizon pubblica nella scheda.
Rischi e costi del fondo
Rischio e scenari di performance
L’indicatore sintetico di rischio è 3 su 7, calcolato ipotizzando di mantenere il prodotto per cinque anni. Il numero colloca il fondo in una classe di rischio medio-bassa secondo il KID, ma non indica una garanzia: il valore della quota può scendere e si può perdere parte o anche tutto il capitale investito.
Il rischio nasce sia dalla componente azionaria, che può arrivare al 70%, sia da quella obbligazionaria, sensibile all’andamento dei tassi e dei prezzi dei titoli. La SGR può usare derivati per copertura e per altre strategie. Anche per questo la semplice etichetta “bilanciato” non basta a capire quanto il fondo possa oscillare.
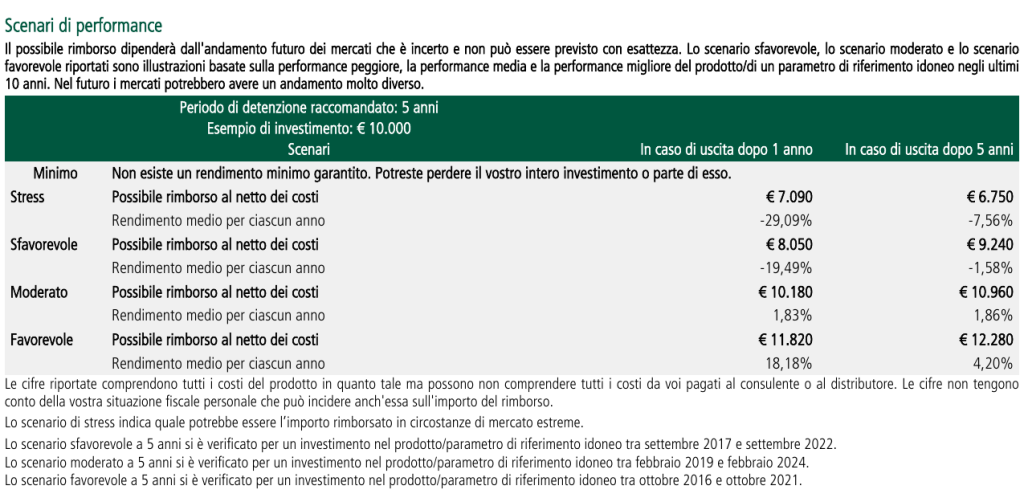
Il KID mostra quattro scenari di performance per un investimento iniziale di 10.000 euro. Alla fine dei cinque anni raccomandati, indica un possibile rimborso di 6.750 euro nello scenario di stress, 9.240 euro in quello sfavorevole, 10.960 euro in quello moderato e 12.280 euro in quello favorevole, secondo la metodologia e le ipotesi del documento. Le cifre includono i costi del prodotto, ma non la tua situazione fiscale personale.
Questi scenari non sono promesse né previsioni del rendimento che otterrai. Mostrano anche perché un indicatore 3 su 7 non elimina la possibilità di perdere capitale, persino mantenendo il fondo per cinque anni.
Quanto costa investire
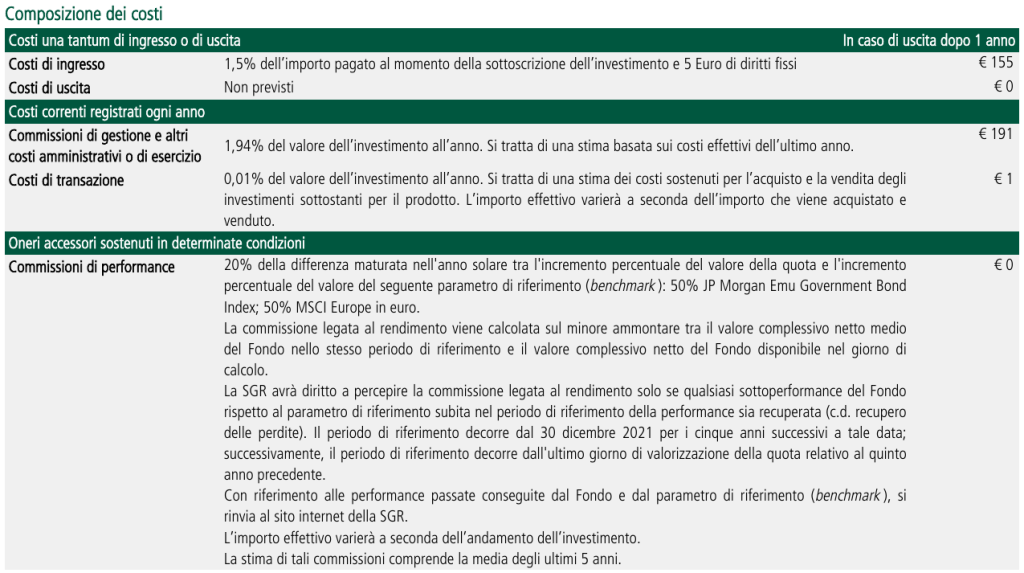
Il KID indica un costo di ingresso massimo dell’1,50%, cui si aggiungono 5 euro di diritti fissi, e nessun costo di uscita del prodotto. Per sapere quanto sia stato applicato nel tuo caso, controlla la documentazione della sottoscrizione: un massimo previsto non è necessariamente l’importo che hai pagato.
Le commissioni di gestione e gli altri costi amministrativi o di esercizio sono stimati nell’1,94% del valore dell’investimento all’anno; all’interno di questa cifra la provvigione di gestione è l’1,60%. I costi di transazione sono stimati nello 0,01% annuo. Le stime possono variare con l’operatività del fondo.
È inoltre prevista una commissione di performance pari al 20% dell’eventuale sovraperformance annuale rispetto al benchmark. Il calcolo richiede il recupero dell’intera sottoperformance accumulata nel periodo di riferimento di cinque anni: non basta quindi che il fondo superi il parametro in un singolo anno perché la commissione scatti automaticamente.
Quando valuti il costo del prodotto, tieni separate queste voci. E quando confronti i risultati con il benchmark, ricorda che il rendimento della quota pubblicato dal fondo riflette già gli oneri che gravano sul fondo; non bisogna sottrarli una seconda volta.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo e confronto con il benchmark
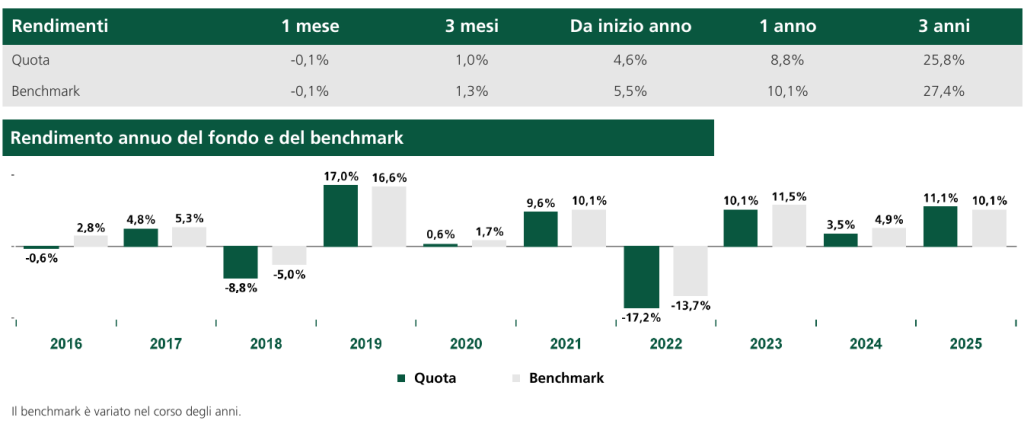
I rendimenti annuali pubblicati da Eurizon mostrano periodi diversi tra loro. Nel 2021 il fondo ha ottenuto circa +9,6% contro +10,1% del benchmark; nel 2022, anno negativo per entrambe le componenti di molti portafogli bilanciati, circa −17,2% contro −13,7%. Nel 2023 ha registrato circa +10,1% contro +11,5%, nel 2024 circa +3,5% contro +4,9% e nel 2025 circa +11,1% contro +10,1%.
Questa sequenza mostra un 2025 sopra il parametro e tre anni, dal 2022 al 2024, sotto. La scheda avverte che il benchmark è variato nel corso degli anni. I numeri non autorizzano da soli una sentenza sulla gestione: contano l’intervallo scelto, il rischio assunto e la composizione del fondo in ciascun periodo.
La scheda Eurizon con dati al 31 agosto 2026 riporta +4,6% da inizio anno per il fondo contro +5,5% del benchmark. Sugli ultimi dodici mesi indica +8,8% contro +10,1%; sui tre anni il rendimento cumulato è +25,8% contro +27,4%. Il dato da inizio anno non è un rendimento dell’intero 2026 e quello triennale non è un tasso annuo.
La rilevazione trimestrale precedente, al 30 giugno 2026, riportava un rendimento medio annuo composto degli ultimi cinque anni del 2,7% per il fondo contro 4,1% per il benchmark. I periodi di osservazione terminano in date diverse rispetto ai dati di agosto; per giudicare lo scarto su un orizzonte lungo occorre confrontare fondo e parametro nello stesso intervallo.
La composizione di portafoglio citata sopra è al 31 agosto 2026; la scheda Eurizon riporta un valore della quota di 65,338 euro al 28 settembre 2026. Date diverse descrivono cose diverse: la quota più recente non aggiorna automaticamente un confronto di performance riferito ad agosto.
Le mie opinioni su Eurizon Bilanciato Euro Multimanager
L’idea del fondo è comprensibile: con un solo prodotto deleghi l’allocazione tra azioni e obbligazioni e la selezione dei gestori sottostanti. Per chi cerca questo tipo di delega, è una caratteristica concreta. Devi però sapere che l’esposizione azionaria può muoversi in una fascia ampia e che il riferimento del fondo è concentrato sui mercati europei.
Prima di scegliere questo fondo, guarderei il ruolo che dovrebbe avere nel portafoglio. Qui deleghi sia la ripartizione tra azioni e obbligazioni sia la scelta dei fondi sottostanti. La scheda al 31 agosto 2026 mostra risultati inferiori al benchmark da inizio anno, negli ultimi dodici mesi e nel triennio cumulato; nel 2025 il fondo ha fatto meglio. Sono dati da leggere insieme alla composizione, ai rischi e ai costi, senza usarli da soli per decidere che cosa fare.
Se lo possiedi già, guarderei soprattutto tre cose: quanto pesa nel tuo patrimonio, quanta esposizione europea hai attraverso gli altri investimenti e quali condizioni di ingresso ti sono state applicate. Se invece stai pensando di sottoscriverlo, chiediti quale parte della gestione desideri delegare e se conosci bene il costo complessivo del prodotto.
Puoi confrontare questa analisi con quelle dedicate agli altri fondi bancari o postali. Se vuoi esaminare l’insieme del patrimonio, puoi valutare la nostra consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Eurizon Capital SGR, Eurizon Bilanciato Euro Multimanager. Documento contenente le informazioni chiave, documento valido dal 27 febbraio 2026.
- Eurizon Capital SGR, Sistema Risposte. Prospetto, depositato il 24 novembre 2025, valido dal 25 novembre 2025.
- Eurizon Capital SGR, Eurizon Bilanciato Euro Multimanager. Relazione semestrale, dati al 30 giugno 2026.
- Eurizon Capital SGR, Eurizon Bilanciato Euro Multimanager. Scheda prodotto, dati al 31 agosto 2026.
- Eurizon Capital SGR, Eurizon Bilanciato Euro Multimanager. Pagina prodotto, valore quota al 28 settembre 2026; consultata il 1° ottobre 2026.



0 Commenti