M&G (Lux) European Strategic Value Fund A EUR Acc: Opinioni, Costi e Rendimenti – LU1670707527

M&G (Lux) European Strategic Value Fund investe nelle azioni di società europee che il gestore considera sottovalutate. È un fondo azionario con uno stile preciso: cercare imprese il cui prezzo di Borsa, secondo l’analisi del team, non riflette il valore dell’attività.
Se stai valutando questo investimento oppure lo possiedi già e vuoi capire come sta lavorando, in questa recensione analizziamo la classe A in euro ad accumulazione, ISIN LU1670707527. Vedremo che cosa contiene il portafoglio, quali rischi comporta, quanto costa e quali risultati ha ottenuto rispetto al mercato europeo. Alla fine troverai le mie opinioni.
Come funziona M&G (Lux) European Strategic Value Fund
Il fondo è un comparto di M&G (Lux) Investment Funds 1, una SICAV di diritto lussemburghese conforme alla disciplina europea OICVM. Il comparto è stato lanciato il 18 settembre 2018; la classe A EUR Acc è partita il 20 settembre 2018.
È accessibile anche agli investitori al dettaglio attraverso gli intermediari che lo distribuiscono. La scheda ufficiale indica per questa classe un investimento iniziale minimo di 1.000 euro e versamenti successivi da 75 euro: prima di sottoscrivere vanno controllate anche le condizioni del proprio intermediario.
Il fondo non ha una scadenza prefissata e prevede normalmente la possibilità di chiedere il rimborso in ogni giorno di negoziazione. Il periodo di detenzione raccomandato è di cinque anni.
La classe analizzata è ad accumulazione: i dividendi incassati vengono reinvestiti e contribuiscono al valore delle quote, senza essere versati periodicamente sul tuo conto. La denominazione in euro non elimina l’esposizione alle altre valute presenti nel portafoglio.
Chi gestisce il fondo
La società di gestione è M&G Luxembourg S.A., mentre la gestione degli investimenti è affidata a M&G Investment Management Limited. La scheda di settembre 2026 indica Richard Halle come gestore e Shane Kelly come vicegestore; l’esperienza riportata per Halle comprende anche la gestione del precedente fondo britannico.
Politica di investimento
L’obiettivo è ottenere un rendimento complessivo, fra crescita del capitale e redditi reinvestiti, superiore a quello del mercato azionario europeo su periodi di cinque anni, applicando criteri ambientali, sociali e di governo societario, indicati con la sigla ESG.
Almeno l’80% del patrimonio netto deve essere investito in azioni e strumenti collegati alle azioni di società che hanno sede, o svolgono la maggior parte della propria attività, in Europa. Non ci sono vincoli a un solo settore o alle sole grandi imprese.
La selezione segue un approccio value: il team cerca aziende poco apprezzate dal mercato, ma che ritiene economicamente solide e valutate a prezzi interessanti. Un titolo può però essere economico anche perché l’impresa ha problemi destinati a durare: il lavoro del gestore consiste anche nel cercare di evitare questi casi.
Il prospetto consente inoltre investimenti in altri fondi, liquidità e strumenti rapidamente liquidabili. Questi ultimi, insieme ai depositi, non devono normalmente superare il 20% del patrimonio. I derivati possono essere utilizzati per copertura e gestione efficiente del portafoglio.
Il comparto è classificato articolo 8 SFDR: promuove caratteristiche ambientali o sociali, attraverso esclusioni e criteri di selezione ESG. L’allegato al prospetto prevede che almeno il 70% del fondo sia allineato alle caratteristiche promosse e stabilisce una quota minima del 20% in investimenti sostenibili. Questa classificazione descrive le regole di investimento e non costituisce una garanzia sul rendimento o sulla protezione del capitale.
Portafoglio e benchmark
Al 30 settembre 2026 il fondo aveva un patrimonio complessivo di circa 8,21 miliardi di euro, distribuito fra tutte le classi, e investiva in 96 società.
Le dieci maggiori posizioni della scheda ufficiale, espresse in percentuale del portafoglio, erano:
- BBVA: 3,6%;
- Shell: 2,9%;
- AstraZeneca: 2,8%;
- Nordea Bank: 2,5%;
- Erste Group Bank: 2,4%;
- GSK: 2,4%;
- Siemens: 2,3%;
- ArcelorMittal: 2,2%;
- Bank of Ireland Group: 2,1%;
- Ahold Delhaize: 2,1%.
Insieme rappresentavano circa il 25,3% del portafoglio, calcolato sui pesi arrotondati pubblicati. Nessuna singola società dominava quindi il fondo, ma questo non impedisce perdite diffuse quando scende il mercato azionario.
I settori principali erano i finanziari, al 22,5%, gli industriali, al 14%, e la salute, al 13,2%. Seguivano i beni di prima necessità al 10,7%, i consumi discrezionali al 9,9% e i materiali al 9,1%. La liquidità indicata dalla scheda era pari al 3,5%.
Nella ripartizione geografica, basata sul mercato di quotazione dei titoli, le esposizioni maggiori erano Regno Unito, 20,8%, Germania, 17,8%, Francia, 15,3%, e Paesi Bassi, 12,4%. È una classificazione delle partecipazioni: non significa che queste imprese realizzino tutti i loro ricavi nei paesi indicati.
L’ultimo rendiconto annuale, al 31 marzo 2026, mostra anche un investimento nel Morgan Stanley Liquidity Funds – Euro Liquidity Fund, classe D ad accumulazione, pari al 3,58% del patrimonio netto del comparto. È un fondo monetario utilizzato per la gestione della liquidità: il portafoglio comprende quindi anche un’esposizione indiretta tramite un altro OICR. Questo dato si riferisce a marzo e non va sommato alla liquidità della scheda di settembre.
Per i fondi sottostanti collegati a M&G il prospetto prevede meccanismi per evitare la duplicazione di determinate commissioni; per quelli di gestori terzi i relativi costi sono riflessi nell’indicatore dei costi del comparto. Non sarebbe corretto aggiungere automaticamente un secondo costo pieno alle spese complessive già dichiarate.
Il benchmark finanziario è l’MSCI Europe Net Return, che rappresenta il mercato azionario europeo e comprende il reinvestimento dei dividendi al netto delle ritenute considerate dall’indice. Il fondo lo usa come termine di confronto e può discostarsene ampiamente.
Per esempio, a settembre il settore tecnologico pesava il 2,9% nel fondo contro il 9,8% nell’indice, mentre i materiali pesavano il 9,1% contro il 5,4%. La differenza riguarda anche i singoli titoli: ASML, al 5,2% nel benchmark, non era presente nel portafoglio. Queste scelte possono favorire il fondo in alcune fasi e penalizzarlo in altre.
Quali rischi comporta
Indicatore di rischio e rischi principali
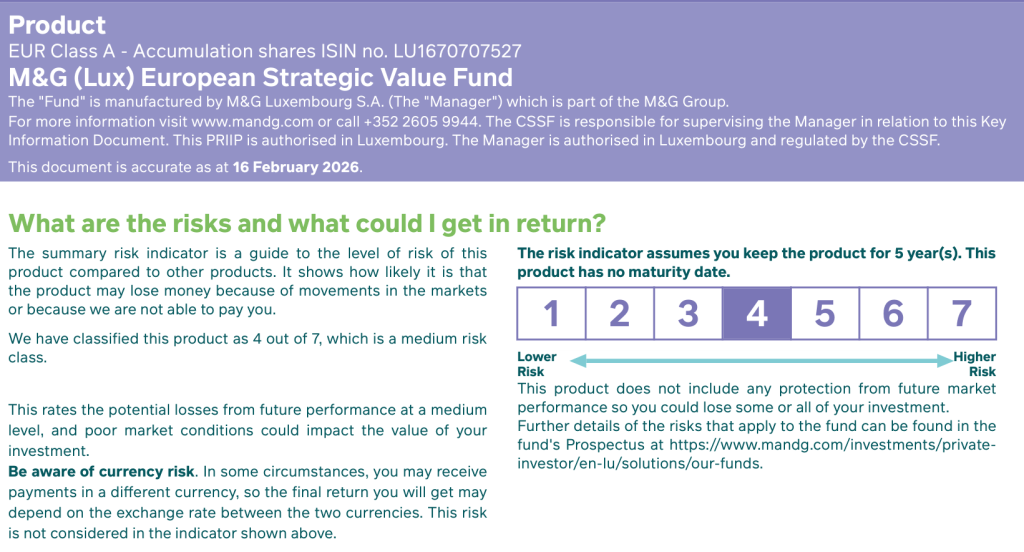
Il KID del 16 febbraio 2026 assegna alla classe A EUR Acc un indicatore sintetico di rischio pari a 4 su 7, assumendo una detenzione di cinque anni. Si tratta della fascia media della scala, ma il capitale resta esposto alle oscillazioni delle azioni e non è garantito.
I rischi da considerare sono soprattutto questi:
- Rischio azionario: quotazioni e utili delle società possono scendere, anche sensibilmente;
- rischio dello stile value: le aziende considerate sottovalutate possono restare tali a lungo o rivelarsi investimenti sbagliati;
- rischio geografico e di selezione: il portafoglio si concentra sull’Europa e sulle scelte del gestore;
- rischio valutario: parte delle attività è esposta a sterlina, franco svizzero e altre divise, anche se acquisti la classe in euro;
- rischio di liquidità e di controparte: in condizioni eccezionali possono sorgere difficoltà nella vendita degli investimenti o nei rapporti con le controparti.
La presenza di molte società riduce il peso del singolo titolo, ma non elimina i rischi comuni del mercato europeo. Anche il periodo raccomandato di cinque anni non assicura di recuperare il capitale.
Scenari di performance del KID
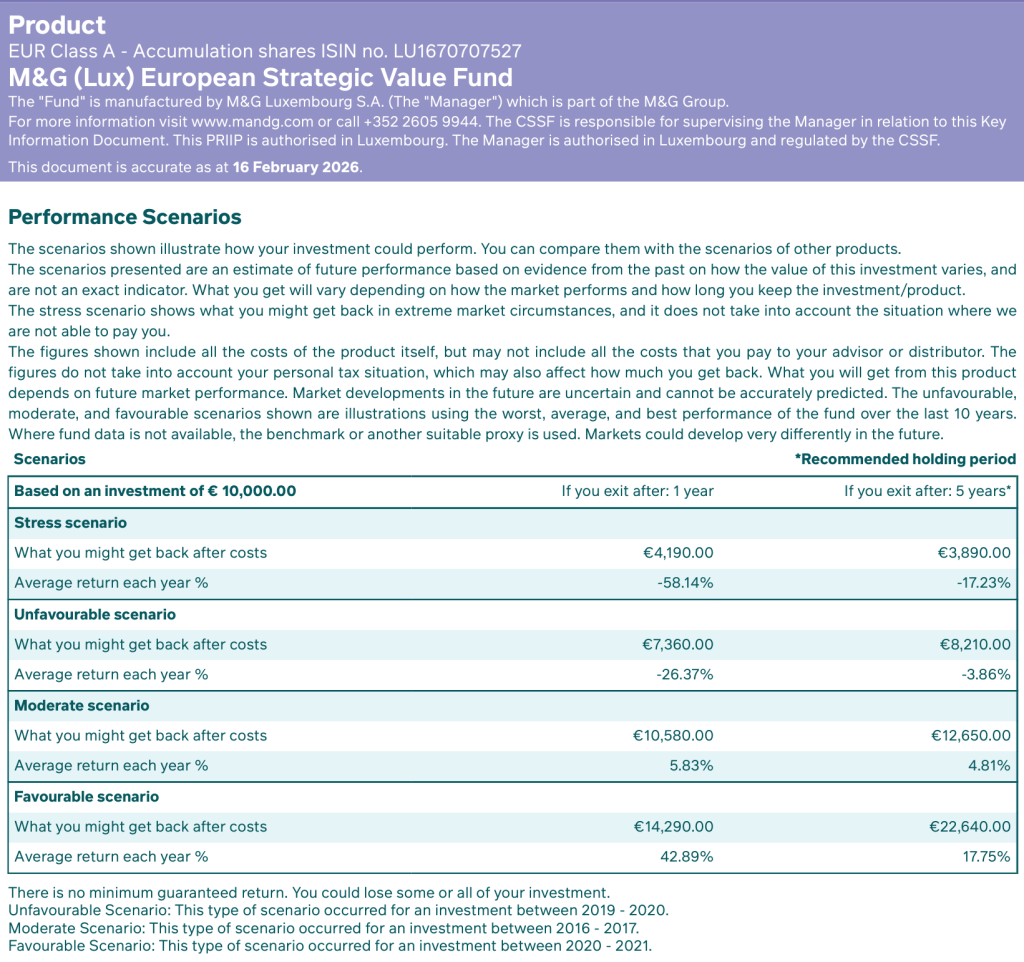
Il KID del 16 febbraio 2026 presenta questi scenari su un investimento di 10.000 euro, al netto dei costi del prodotto. Per ciascuno sono indicati l’importo finale e il rendimento medio annuo ufficiale:
- Stress: dopo un anno 4.190 euro, con rendimento del −58,14%; dopo cinque anni 3.890 euro, con rendimento medio annuo del −17,23%;
- sfavorevole: dopo un anno 7.360 euro, con rendimento del −26,37%; dopo cinque anni 8.210 euro, con rendimento medio annuo del −3,86%;
- moderato: dopo un anno 10.580 euro, con rendimento del 5,83%; dopo cinque anni 12.650 euro, con rendimento medio annuo del 4,81%;
- favorevole: dopo un anno 14.290 euro, con rendimento del 42,89%; dopo cinque anni 22.640 euro, con rendimento medio annuo del 17,75%.
Gli importi sono arrotondati nel documento: per questo il rapporto fra capitale finale e iniziale può non coincidere perfettamente con il tasso pubblicato. Le percentuali su cinque anni sono annualizzate e non rappresentano il guadagno o la perdita complessiva del periodo.
Sono simulazioni regolamentari basate su dati storici, non previsioni. Non assegnano una probabilità ai risultati e non tengono conto della tua fiscalità personale; possono inoltre escludere costi aggiuntivi dell’intermediario. Lo scenario moderato non è un rendimento promesso.
Quanto costa M&G (Lux) European Strategic Value Fund
Costi di ingresso e uscita
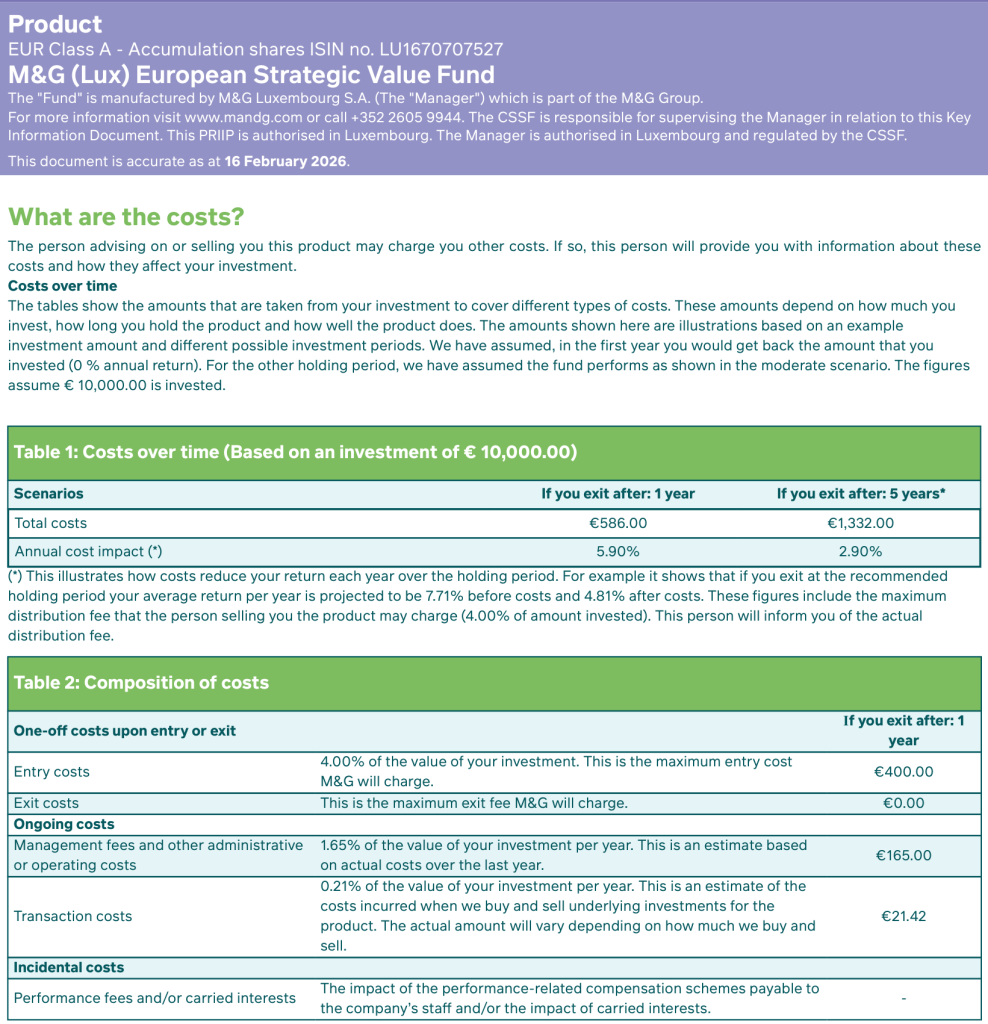
Per la classe A EUR Acc il KID indica un costo di ingresso massimo del 4%: nell’esempio su 10.000 euro corrisponde a 400 euro. È un tetto, quindi il costo effettivamente richiesto dal distributore può essere inferiore o azzerato.
Il costo di uscita del prodotto è zero. Restano da verificare le eventuali spese applicate dall’intermediario, che sono una voce distinta.
Costi correnti e di transazione
Nel KID del 16 febbraio 2026 le commissioni di gestione e gli altri costi amministrativi o operativi sono stimati all’1,65% annuo, mentre i costi di transazione sono pari allo 0,21% annuo.
La scheda più recente, al 30 settembre 2026, riporta una stima aggiornata all’1,59% per gestione e altri costi, mantenendo lo 0,21% per le transazioni. Le due voci sommano quindi a circa 1,8% annuo, prima degli eventuali costi di ingresso e delle spese aggiuntive del distributore.
Il prospetto indica una commissione di gestione annuale dell’1,5% per la classe A: è una componente degli oneri complessivi, non un costo da aggiungere all’1,59%. Per questa classe non è prevista una commissione di performance.
Per capire l’effetto nel tempo, il KID di febbraio stima, nell’esempio da 10.000 euro, 586 euro di costi dopo un anno e 1.332 euro dopo cinque anni, con un impatto annualizzato rispettivamente del 5,9% e del 2,9%. L’esempio include l’ingresso massimo e, per il quinquennio, le ipotesi dello scenario moderato: non è una fattura certa né una semplice moltiplicazione del costo corrente.
Queste spese remunerano la selezione dei titoli e la gestione del fondo. Per valutarle serve guardare anche ai risultati ottenuti e ai rischi assunti. I rendimenti storici delle quote incorporano già gli oneri prelevati dal patrimonio: non bisogna sottrarli una seconda volta.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
La scheda al 30 settembre 2026 riporta da inizio anno un rendimento del 10,8% per il fondo, contro il 9,6% dell’MSCI Europe Net Return.
Per leggere anche il percorso precedente, ecco il confronto su cinque periodi consecutivi di dodici mesi. Si tratta di anni mobili terminati a settembre, non di anni solari:
- Ottobre 2025 – settembre 2026: fondo 19,96%, benchmark 16,49%;
- ottobre 2024 – settembre 2025: fondo 19,99%, benchmark 9,31%;
- ottobre 2023 – settembre 2024: fondo 20,18%, benchmark 18,8%;
- ottobre 2022 – settembre 2023: fondo 22,24%, benchmark 19,22%;
- ottobre 2021 – settembre 2022: fondo −4,44%, benchmark −11,04%.
Componendo i rendimenti annuali pubblicati da M&G, arrotondati a due decimali, si ottengono indicativamente questi risultati alle medesime scadenze:
- Un anno: fondo 19,96%, benchmark 16,49%;
- tre anni: fondo circa 73% complessivo, pari al 20% annuo; benchmark circa 51,3% complessivo, pari al 14,8% annuo;
- cinque anni: fondo circa 102,1% complessivo, pari al 15,1% annuo; benchmark circa 60,4% complessivo, pari al 9,9% annuo.
Il confronto è in euro, con i redditi reinvestiti. I risultati del fondo riflettono i costi sostenuti all’interno del patrimonio, ma non l’eventuale commissione iniziale del tuo intermediario né la tua imposizione fiscale. Il benchmark è un indice teorico e non sostiene le spese di uno strumento acquistabile.
In questo quinquennio il fondo ha quindi fatto meglio del proprio indice di riferimento, anche dopo i costi interni. Non è un vantaggio limitato all’ultimo anno, ma resta il risultato di uno specifico periodo storico.
Il percorso non è sempre stato favorevole. Nei dodici mesi fino a settembre 2020 il fondo perse il 13,2%, contro il 7,8% dell’indice; nei dodici mesi fino a settembre 2019 perse il 5,5%, mentre il benchmark guadagnò il 5,7%. La gestione attiva può attraversare fasi di sottoperformance anche marcata.
La scheda propone inoltre una serie decennale nella quale 100 diventano 276,2 per il fondo e 240,6 per il benchmark. Questa serie comprende il precedente fondo britannico per il periodo anteriore all’avvio della classe lussemburghese. Inoltre, prima del 20 settembre 2018 il confronto impiegava l’MSCI Europe a rendimento lordo, mentre successivamente usa la versione Net Return: non va letta come lo storico di dieci anni della sola classe LU1670707527 con un benchmark rimasto identico.
I rendimenti passati non garantiscono quelli futuri. Chi ha sottoscritto in un’altra data avrà un risultato diverso, influenzato anche da eventuali versamenti e rimborsi.
Le mie opinioni su M&G (Lux) European Strategic Value Fund
Questo fondo presenta due elementi concreti a suo favore: una selezione dei titoli che si discosta dal mercato europeo e un risultato superiore al benchmark nei cinque anni esaminati.
La differenza nel portafoglio si vede. Il peso contenuto della tecnologia, l’esposizione ai materiali e la selezione di determinate banche descrivono scelte precise. Acquistandolo, affidi quindi al gestore la scelta di quali società europee privilegiare e quali escludere.
Il confronto con l’MSCI Europe serve a verificare l’obiettivo dichiarato. Per capire quanto del risultato dipenda dallo stile value e quanto dalla scelta dei singoli titoli, sarebbe utile affiancare anche un indice europeo value su periodi e valute omogenei. La sola superiorità rispetto al mercato ampio non permette di attribuire tutto il vantaggio all’abilità del gestore.
I costi della classe A restano da valutare con attenzione, soprattutto se ti viene chiesto anche il 4% iniziale. Il vantaggio storico è già al netto delle spese interne, quindi non avrebbe senso ignorarlo; allo stesso tempo, i costi continueranno a incidere anche nei periodi in cui la gestione dovesse ottenere risultati peggiori del mercato.
Se stai pensando di acquistarlo, partirei dal ruolo che dovrebbe avere nel tuo patrimonio. È un investimento azionario europeo con un orientamento value: può essere coerente con quella specifica parte del portafoglio, ma da solo non offre una diversificazione geografica mondiale e non è adatto a custodire somme necessarie per spese vicine.
Se invece lo possiedi già, guarderei quanto pesa l’azionario europeo sul totale e quali sovrapposizioni ci sono con gli altri strumenti. Due fondi con nomi diversi possono contenere gli stessi titoli e aumentare un’esposizione che hai già. Una performance positiva non risolve questo problema di composizione.
Non vedo quindi una ragione per bocciare il fondo a prescindere. Vedo una strategia riconoscibile, risultati recenti favorevoli e costi che richiedono un confronto serio con le alternative disponibili. La scelta dipende dalla distribuzione del tuo patrimonio, dall’orizzonte temporale e dalla disponibilità ad accettare anche fasi prolungate in cui questo stile ottiene risultati peggiori del mercato.
Lo stesso ragionamento vale quando analizzi altri fondi bancari o postali. Se hai bisogno di valutare questi strumenti nella tua situazione complessiva, puoi considerare soluzioni come la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di salutarci, ti propongo alcune guide per approfondire le modalità con cui investire in base alla tua situazione e ai tuoi obiettivi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- M&G Luxembourg S.A., M&G (Lux) European Strategic Value Fund. Key Information Document, EUR Class A – Accumulation shares, ISIN LU1670707527, documento aggiornato al 16 febbraio 2026.
- M&G Luxembourg S.A., M&G (Lux) Investment Funds 1. Prospectus, 1 ottobre 2026, sezioni sulle classi, sui costi e sul comparto European Strategic Value Fund, con allegato precontrattuale SFDR.
- M&G (Lux) Investment Funds 1, M&G (Lux) Investment Funds 1. Annual Report and audited Financial Statements, esercizio chiuso al 31 marzo 2026, portafoglio e informazioni finanziarie del comparto European Strategic Value Fund.
- M&G Investments, M&G (Lux) European Strategic Value Fund. Scheda prodotto, classe A in EUR ad accumulazione, dati al 30 settembre 2026.
- M&G Investments, M&G (Lux) European Strategic Value Fund. Monthly Fund Review, EUR Class A – Accumulation shares, dati al 30 settembre 2026.
- M&G Luxembourg S.A., M&G (Lux) Investment Funds 1. Modulo di sottoscrizione per l’Italia e informazioni sui comparti offerti, valido dal 1 luglio 2026.
- M&G Investments, M&G (Lux) European Strategic Value Fund EUR A Acc. Pagina ufficiale della classe e rendimenti su periodi mobili annuali, dati al 30 settembre 2026, consultata il 1 novembre 2026.



0 Commenti