Anima Traguardo Flessibile 2030 IV Classe C: Opinioni, Costi e Rendimenti – IT0005638181

Se stai valutando Anima Traguardo Flessibile 2030 IV, oppure lo hai già in portafoglio, probabilmente ti interessa capire come funziona la combinazione tra investimento obbligazionario, orizzonte al 2030 e cedole annuali.
In questa recensione analizziamo la classe C, ISIN IT0005638181: vedremo dove investe, quali rischi assumi, quanto costa e come leggere i risultati. Nella parte finale ti darò le mie opinioni, partendo dalle caratteristiche concrete del fondo.
Come funziona Anima Traguardo Flessibile 2030 IV
È un fondo comune aperto di diritto italiano, denominato in euro e a distribuzione dei proventi, appartenente alla categoria degli obbligazionari flessibili. Il KID lo destina anche agli investitori al dettaglio: la classe C non è riservata ai soli professionisti.
L’orizzonte temporale dell’investimento va dal 26 settembre 2025 al 25 settembre 2030. La durata massima giuridica del fondo è invece fissata al 30 giugno 2031.
Queste date servono a comprendere il funzionamento del prodotto. Il regolamento prevede che, dopo il termine dell’orizzonte, la SGR comunichi la data del trasferimento automatico del patrimonio tramite fusione in Anima Selection Bond, nel suo eventuale successore o in un altro fondo della stessa SGR con politica compatibile. Non bisogna quindi presumere che nel settembre 2030 arrivino automaticamente sul conto tutti i soldi investiti.
La sottoscrizione è prevista entro una finestra iniziale di collocamento: essere un fondo aperto permette di richiedere il rimborso, ma non significa che si possa aderire in qualsiasi momento della sua vita.
Chi gestisce il fondo
La gestione fa capo ad ANIMA SGR, appartenente al Gruppo Banco BPM. La scheda ufficiale indica Stefania Taschini, Responsabile Multi Manager, nel team di gestione: la selezione degli investimenti comprende anche fondi sottostanti, oltre ai titoli acquistati direttamente.
Politica di investimento
Il fondo investe in obbligazioni e strumenti monetari, anche attraverso altri fondi e SICAV. Può utilizzare derivati sia per copertura sia per altre finalità consentite dalla politica di investimento.
Il regolamento ammette un’esposizione fino al 65% del patrimonio netto a obbligazioni societarie di qualità creditizia inferiore ad adeguata o prive di merito di credito, oppure a fondi specializzati in questi strumenti. Il limite all’investimento diretto in subordinati finanziari e non finanziari è del 10%. Può inoltre detenere azioni derivanti da conversioni o ristrutturazioni, entro il 10%.
Per capire che cosa stai acquistando, quindi, la parola “obbligazionario” non basta. Un portafoglio con credito meno solido o titoli subordinati assume rischi diversi da una selezione di soli titoli di Stato di elevata qualità.
La distribuzione è annuale. Per i primi quattro periodi di riferimento, fino al 30 giugno 2029, la cedola è compresa tra il 2% e il 4% del valore della quota all’inizio del rispettivo periodo. Per l’ultimo periodo, che termina il 30 giugno 2030, non sono previsti questi livelli minimo e massimo.
La cedola può comprendere restituzione di capitale, anche per intero se eccede il risultato della gestione. Il minimo previsto per la distribuzione non equivale dunque a un rendimento minimo garantito: ricevere denaro sul conto non dimostra, da solo, di aver guadagnato.
Portafoglio e benchmark
Nella composizione ufficiale al 16 ottobre 2026, espressa in percentuale del NAV, l’esposizione obbligazionaria è del 97,75%. L’Italia rappresenta il 51,15% del NAV nella ripartizione geografica obbligazionaria. I dati sono elaborazioni della SGR e includono le esposizioni rappresentate nella sua analisi del portafoglio.
Le dieci principali posizioni pubblicate alla stessa data sono:
- BTP 2,70% con scadenza 1° ottobre 2030: 18,62%;
- Anima Valore High Yield 2030: 16,89%;
- Kairos Financial Income, classe X EUR: 13,20%;
- Kairos International SICAV Bond Plus, classe XC: 10,09%;
- BTP 0,95% con scadenza 1° agosto 2030: 8,51%;
- Anima Obbligazionario Corporate Blend, classe F: 5,38%;
- Anima Euro Government Bond, classe I: 5,06%;
- Treasury USA 4,63% con scadenza 30 settembre 2030: 3,63%;
- Anima Obbligazionario Corporate, classe F: 3,50%;
- Anima Hybrid Bond, classe I: 3,10%.
Le sette posizioni in fondi Anima e Kairos presenti in questo elenco pesano complessivamente il 57,21% del NAV, calcolato sui pesi originali non arrotondati. Questa percentuale riguarda i soli fondi nelle prime dieci posizioni, non l’intero ammontare degli OICR eventualmente detenuti.
L’investimento in altri fondi è quindi una componente sostanziale della gestione. Attraverso queste quote ottieni esposizione ai portafogli obbligazionari dei prodotti sottostanti; il numero delle posizioni elencate non coincide con il numero degli emittenti ai quali sei esposto indirettamente.
Il regolamento permette anche di investire tutto il portafoglio in OICR e disciplina specificamente quelli collegati alla SGR o al gruppo. Per le remunerazioni di gestione e incentivo della stessa natura prevede deduzioni dal compenso del fondo acquirente, entro i limiti indicati. Non sarebbe corretto presumere una doppia commissione piena sommando indistintamente tutte le aliquote.
Non è previsto un benchmark ufficiale. Un confronto con un indice obbligazionario può aiutare, ma richiede coerenza tra durata, rischio di credito, valute e periodo osservato. L’assenza di un benchmark contrattuale non esonera dal verificare se la gestione abbia prodotto risultati adeguati ai rischi assunti.
La scheda presenta anche un’analisi ESG del portafoglio: un rating ESG descrive una valutazione dei titoli e va distinto dalla classificazione normativa SFDR e dagli eventuali impegni vincolanti del prodotto.
Quali rischi comporta
Indicatore di rischio e rischi principali
L’indicatore sintetico è 3 su 7, con un periodo di detenzione raccomandato di cinque anni. Non esiste una garanzia sul capitale.
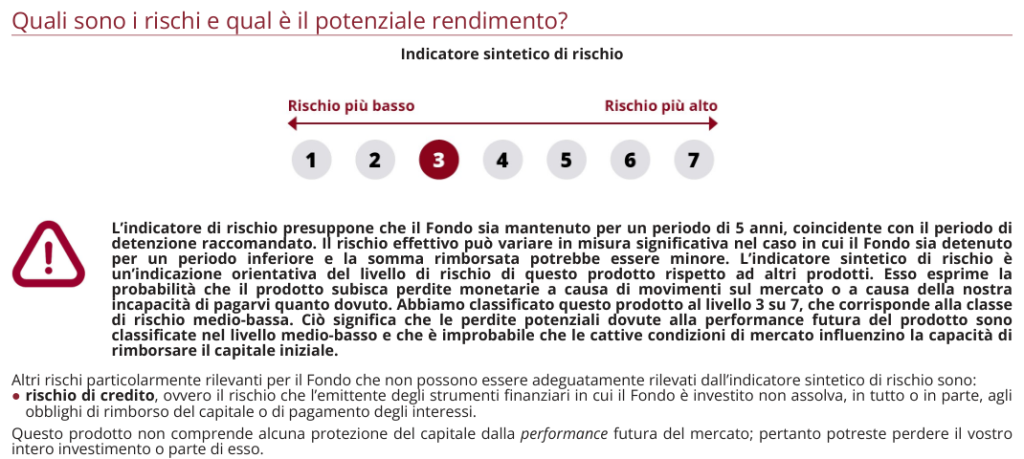
Il rischio di credito riguarda la capacità degli emittenti di pagare interessi e rimborsare i titoli. Nei subordinati, inoltre, la posizione dell’investitore in caso di difficoltà dell’emittente è meno favorevole rispetto ai creditori di rango superiore.
Conta anche il rischio di tasso: se i rendimenti richiesti dal mercato salgono, il prezzo delle obbligazioni può scendere. A questo si aggiungono gli effetti dei derivati e della concentrazione geografica. La presenza di tanti titoli nei fondi sottostanti non elimina un’esposizione rilevante allo stesso Paese o agli stessi fattori di rischio.
Se ti servono i soldi prima del termine, potresti quindi dover sostenere sia una perdita di mercato sia un costo di rimborso.
Scenari di performance del KID
Il KID valido dal 1° luglio 2025 presenta scenari con dati aggiornati al 25 aprile 2025. Su un investimento esemplificativo di 10.000 euro, dopo cinque anni indica:
- scenario di stress: 7.760 euro, rendimento medio annuo −4,95%;
- scenario sfavorevole: 8.940 euro, rendimento medio annuo −2,22%;
- scenario moderato: 9.930 euro, rendimento medio annuo −0,14%;
- scenario favorevole: 11.200 euro, rendimento medio annuo 2,29%.
Sono simulazioni regolamentari al netto dei costi del prodotto e prima degli effetti della fiscalità personale, costruite anche sulla storia di un parametro idoneo. Non sono previsioni sul risultato del fondo nel 2030, né rendimenti da aggiungere alle cedole.
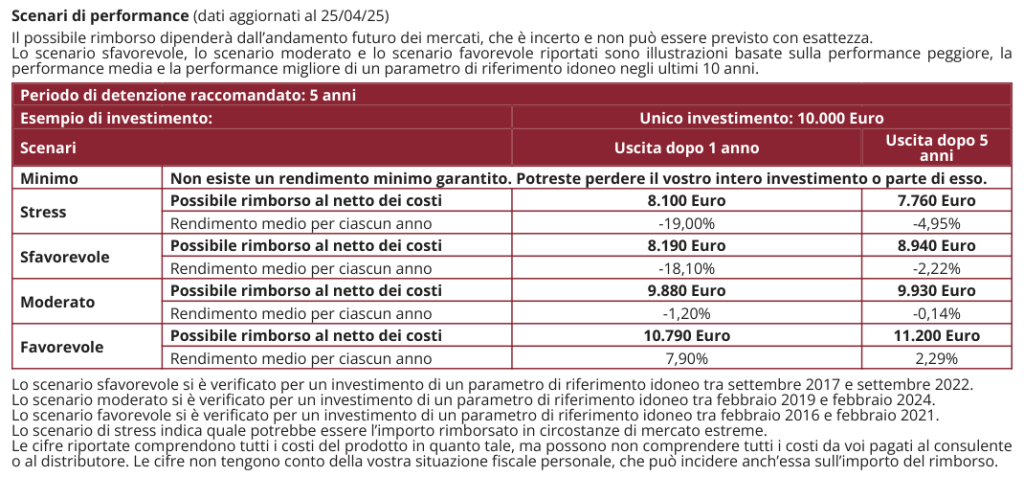
Il punto utile è che anche lo scenario moderato di quel documento contempla un risultato leggermente negativo. Il nome del fondo e la distribuzione annuale non sostituiscono la valutazione del capitale che potresti ritrovarti alla fine.
Quanto costa Anima Traguardo Flessibile 2030 IV
Costi di ingresso e uscita
Il KID non prevede una commissione percentuale di ingresso a carico del sottoscrittore, ma indica 8 euro di diritti fissi. Il regolamento prevede però una commissione di collocamento del 3% a carico del fondo, prelevata al termine della raccolta e ammortizzata linearmente in cinque anni.
L’assenza della commissione di ingresso non significa quindi che la distribuzione del prodotto sia gratuita.
Il KID riporta questi massimi per l’uscita anticipata:
- fino al 25 settembre 2026: 3%, a partire dal 26 settembre 2025;
- dal 26 settembre 2026 al 25 settembre 2027: 2,40%;
- dal 26 settembre 2027 al 25 settembre 2028: 1,80%;
- dal 26 settembre 2028 al 25 settembre 2029: 1,20%;
- dal 26 settembre 2029 al 25 settembre 2030: 0,60%;
- dal 26 settembre 2030: nessuna commissione percentuale di rimborso.
Sono massimi, non aliquote da applicare automaticamente al controvalore corrente. Il regolamento usa come base le quote rimborsate moltiplicate per il valore iniziale di 10 euro e impone di ridurre il massimo della quota di commissione di collocamento già ammortizzata dall’inizio del relativo anno. Restano da considerare gli eventuali diritti fissi applicabili.
Se possiedi il fondo, chiedi il conteggio effettivo del rimborso alla data dell’operazione: moltiplicare il saldo per il 2,40% può darti un risultato diverso da quello previsto contrattualmente.
Costi correnti e di transazione
La commissione di gestione è dello 0,45% annuo durante l’orizzonte dell’investimento; dopo il suo termine, fino alla fine della durata del fondo, il regolamento indica lo 0,90%. Queste aliquote non rappresentano da sole il costo complessivo.
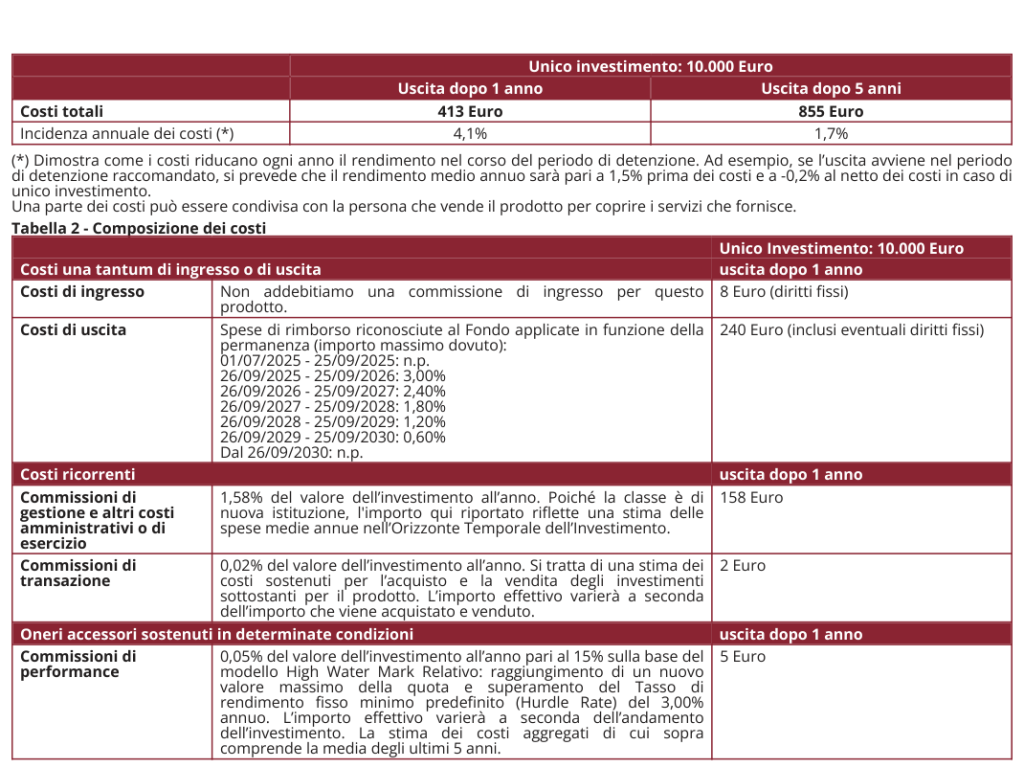
Il KID iniziale stimava gestione e altri costi amministrativi o di esercizio nell’1,58% annuo, più 0,02% di transazione. La Parte II del prospetto, valida dal 28 febbraio 2026, riporta invece 1,18% per gestione e altri costi e 0,03% per transazioni, oltre a performance fee dello 0% nel proprio prospetto dei costi.
I valori appartengono a documenti e basi informative diversi: la stima iniziale non va presentata come identica al dato successivo. La Parte II precisa inoltre che, per fondi nuovi o modificati, possono essere utilizzati dati del KID al posto di uno storico annuale completo.
La commissione di collocamento ammortizzata e i costi già incorporati nelle misure aggregate non vanno aggiunti nuovamente come se fossero tutti oneri separati.
Commissioni di performance
È prevista una commissione di incentivo del 15%, con modello High Water Mark relativo e soglia di rendimento del 3% annuo. Il regolamento confronta il rendimento della quota, tenendo conto dei proventi distribuiti, con un parametro che cresce al 3% annuo senza capitalizzazione periodica. L’incentivo si applica alla nuova sovraperformance che supera il precedente massimo di questo differenziale.
Il 15% non è una trattenuta annuale sull’intero capitale. Il costo effettivo dipende dal verificarsi delle condizioni previste; il fatto che la Parte II riporti uno 0% non elimina la clausola per il futuro.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
La scheda ufficiale riporta una quota di 9,75 euro al 16 ottobre 2026, arrotondata a due decimali, e un patrimonio del fondo di circa 545,80 milioni di euro alla stessa data.
Il rendimento ufficiale da inizio 2026 pubblicato nel riquadro di periodo è −1,70% al 25 settembre 2026. La data di questo rendimento è quindi diversa da quella dell’ultima quota disponibile. I risultati sono espressi al lordo della fiscalità e sono calcolati con il reinvestimento delle distribuzioni: la cedola non va quindi sommata una seconda volta alla performance ufficiale.
Il 31 luglio 2026 è stata staccata una cedola di 0,20 euro per quota. Per valutare il tuo investimento devi considerare insieme valore residuo, distribuzioni ricevute, versamenti, eventuali rimborsi e imposte: guardare soltanto la discesa del NAV, oppure soltanto la cedola accreditata, restituisce un quadro incompleto.
Per esempio, in un caso ipotetico con acquisto a 10 euro, quota successiva di 9,80 euro e distribuzione di 0,20 euro, il risultato prima di imposte e altri oneri sarebbe nullo. Il 2% incassato come cedola non sarebbe un guadagno del 2% sul patrimonio iniziale.
Il fondo ha iniziato la propria vita nel 2025 e non dispone di una serie pluriennale completa su cui giudicare un intero ciclo di gestione. La Parte II del prospetto 2026 segnala espressamente l’insufficienza dei dati per una rappresentazione utile dei rendimenti annuali passati. Le simulazioni del KID non colmano questa mancanza e i risultati già realizzati non garantiscono quelli futuri.
Le mie opinioni su Anima Traguardo Flessibile 2030 IV
Il portafoglio combina BTP, un Treasury statunitense e fondi obbligazionari specializzati: chi lo sceglie affida alla SGR anche la selezione e il peso di questi strumenti. È questo il lavoro di gestione da valutare, insieme alle distribuzioni annuali e all’orizzonte al 2030.
Il punto è capire quanto questa gestione sia utile al tuo portafoglio e quale costo richieda. Qui non mi fermerei allo 0,45% di gestione: esistono il collocamento ammortizzato, altri costi correnti, una possibile commissione di incentivo e il costo dell’uscita anticipata. Per un investimento obbligazionario, questi oneri incidono sul risultato che rimane a te.
Valuterei anche la concentrazione italiana e l’esposizione al credito: comprare un fondo che contiene altri fondi non garantisce automaticamente una diversificazione equilibrata rispetto agli investimenti che possiedi già.
La cedola, infine, va letta per quello che è: un flusso di denaro distribuito. Se comprende capitale restituito, può soddisfare un bisogno di liquidità, ma non dimostra che l’investimento stia producendo il reddito che ti aspettavi.
Se lo possiedi già, non deciderei di venderlo soltanto perché la quota è sotto il prezzo iniziale. Ricostruirei il risultato includendo le cedole, farei quantificare il costo effettivo del rimborso e valuterei se rischi e tempo residuo sono ancora coerenti con i tuoi obiettivi. Aspettare solo per evitare un costo può essere poco sensato se il prodotto non è più adatto; uscire senza fare i conti può esserlo altrettanto.
Per confrontare il prodotto con altri fondi bancari o postali, partirei da rischio, flessibilità e costo complessivo. Se ti serve una valutazione del portafoglio nel suo insieme, puoi approfondire la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Per approfondire, puoi leggere anche questi contenuti su come investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- ANIMA SGR, Anima Traguardo Flessibile 2030 IV Classe C. Documento contenente le informazioni chiave (KID), informazioni valide al 1° luglio 2025; scenari aggiornati al 25 aprile 2025.
- ANIMA SGR, Anima Traguardo Flessibile 2030 IV. Prospetto, Parte II, documento valido dal 28 febbraio 2026; dati patrimoniali al 31 dicembre 2025.
- ANIMA SGR, Anima Traguardo Flessibile 2030 IV. Regolamento di gestione, valido dal 7 novembre 2025.
- ANIMA SGR, Anima Traguardo Flessibile 2030 IV Classe C. Scheda prodotto e composizione del portafoglio, dati al 16 ottobre 2026, consultata il 23 ottobre 2026.
- ANIMA SGR, Anima Traguardo Flessibile 2030 IV Classe C. Performance di periodo e stacco cedole, rendimento da inizio anno al 25 settembre 2026; cedola staccata il 31 luglio 2026; pagine consultate il 23 ottobre 2026.
- ANIMA SGR, Nota metodologica relativa ai dati esposti, pagina consultata il 23 ottobre 2026.


0 Commenti