Amundi Azionario Valore Europa a distribuzione – Classe A: Opinioni, Costi e Rendimenti – IT0001029864

Amundi Azionario Valore Europa a distribuzione investe soprattutto in grandi società europee e distribuisce proventi ai partecipanti. È una combinazione che può interessare chi cerca un investimento azionario accompagnato da incassi periodici.
Se stai valutando questo fondo, oppure lo hai già in portafoglio, in questa recensione ti accompagno nell’analisi della classe A, ISIN IT0001029864: vedremo come viene gestita, quali società contiene, quanto costa e come si è comportata rispetto al mercato di riferimento. Alla fine troverai le mie opinioni sui punti da considerare prima di prendere una decisione.
Come funziona Amundi Azionario Valore Europa a distribuzione
È un fondo comune aperto di diritto italiano, armonizzato alla direttiva UCITS, con quote denominate in euro. La classe A è operativa dal 10 ottobre 1994 ed è destinata anche agli investitori al dettaglio.
La sigla “Dis” che puoi trovare nelle schede commerciali indica la distribuzione dei proventi. Il regolamento prevede una distribuzione annuale, legata alle regole di determinazione dei proventi del fondo: non una cedola fissa prestabilita.
Quando ricevi un provento, quella somma esce dal patrimonio del fondo e il valore della quota si riduce di conseguenza, a parità delle altre condizioni. Per valutare il risultato devi quindi considerare insieme il capitale rimasto investito e le somme incassate.
Le quote possono essere rimborsate secondo le modalità del regolamento. Il periodo raccomandato di sei anni non è un vincolo contrattuale che ti impedisce di uscire prima, ma un riferimento per valutare l’investimento.
Chi gestisce il fondo
La società responsabile è Amundi SGR, appartenente al gruppo Amundi e al gruppo Crédit Agricole. La gestione è delegata ad Amundi Ireland Limited: le decisioni sui titoli e sui relativi pesi sono quindi affidate a un gestore attivo, entro i limiti stabiliti per il fondo.
Politica di investimento
Il fondo cerca la crescita del capitale attraverso i mercati azionari europei. La selezione privilegia società con prospettive di generazione di cassa e politiche di remunerazione degli azionisti, soprattutto imprese di grandi dimensioni con azioni facilmente negoziabili.
Non devi però leggere “Valore” come una promessa che i titoli acquistati siano sempre convenienti. Il prezzo pagato, gli utili futuri e le scelte del gestore restano determinanti per il risultato.
Il regolamento ammette anche OICR, cioè altri fondi, e strumenti derivati. Nella semestrale al 30 giugno 2026 non risultavano investimenti in OICR nelle apposite voci patrimoniali; la relazione precisa inoltre che nel semestre non erano stati utilizzati derivati. Va distinta la possibilità prevista dalle regole dall’impiego effettivo.
Il prodotto è classificato articolo 8 SFDR: promuove caratteristiche ambientali e sociali, ma non ha come obiettivo un investimento sostenibile. Questa classificazione riguarda il processo di investimento e non garantisce né il rendimento né la protezione del capitale.
Portafoglio e benchmark
Al 30 settembre 2026 il report mensile indicava 39 titoli, un’esposizione azionaria netta del 99,58% e liquidità per lo 0,42%. Il patrimonio netto riportato era di 236,61 milioni di euro.
Le dieci maggiori posizioni, espresse in percentuale degli attivi, erano:
- ASML Holding: 5,60%;
- Allianz: 5,25%;
- HSBC: 4,87%;
- Siemens: 4,75%;
- DNB Bank: 3,97%;
- Roche: 3,86%;
- Zurich Insurance: 3,77%;
- Siemens Healthineers: 3,73%;
- Sanofi: 3,58%;
- ABN AMRO: 3,56%.
Insieme pesavano il 42,94%. Sono partecipazioni in società, non dieci fondi sottostanti. Questi pesi non comprendono l’eventuale esposizione in derivati.
Il confronto è con il 100% MSCI Europe; la documentazione identifica la versione net return dell’indice. Il gestore cerca di superarlo e può scegliere titoli e pesi differenti: le stesse dieci società valevano complessivamente il 14,69% nel benchmark.
Questo scarto rende concreta la gestione attiva. Per esempio, scegliere un peso maggiore su Allianz o Siemens Healthineers significa legare una parte del risultato a quelle decisioni, oltre che all’andamento generale delle Borse.
Non è un portafoglio azionario mondiale: concentra l’investimento su una specifica area. Inoltre, quota in euro non significa assenza di rischio valutario: nel report la ripartizione per valuta comprendeva, tra le altre, sterlina e franco svizzero.
Quali rischi comporta
Indicatore di rischio e rischi principali
Nel KID del 27 febbraio 2026 l’indicatore sintetico PRIIPs è 4 su 7, con un periodo di detenzione raccomandato di sei anni.
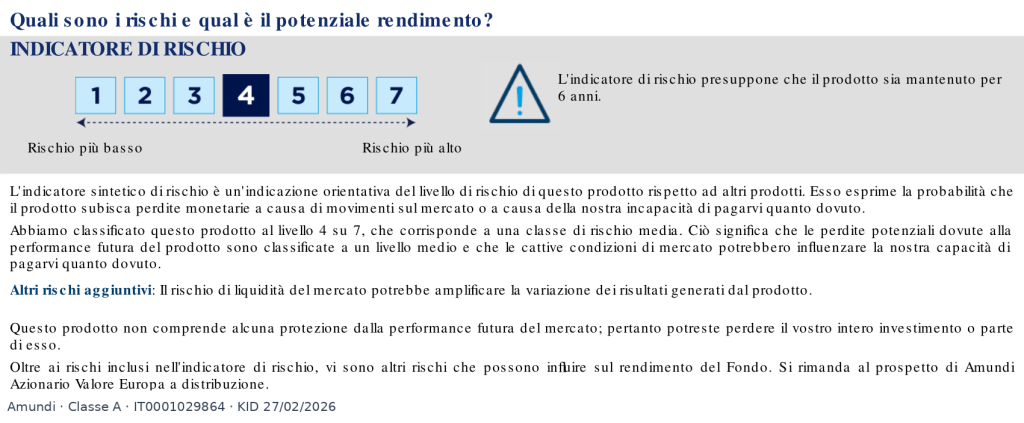
Il report mensile espone anche un indicatore storico basato sulla volatilità pari a 6 su 7. Sono misure costruite con metodologie differenti: il 6 del factsheet non va sostituito al 4 del KID come se fossero lo stesso indicatore.
Resta un investimento azionario: puoi subire perdite importanti, anche mantenendo le quote per diversi anni. I principali aspetti da considerare sono le oscillazioni delle Borse, il rischio di cambio, la concentrazione geografica e le decisioni del gestore. In condizioni difficili anche la liquidità dei titoli può peggiorare.
Il capitale non è garantito. La possibilità di chiedere il rimborso non assicura di recuperare quanto hai versato.
Scenari di performance del KID
Per un investimento unico di 10 mila euro, il KID del 27 febbraio 2026 presenta questi importi dopo sei anni, al netto dei costi del prodotto:
- Stress: 3.690 euro, con rendimento medio annuo del −15,30%;
- Sfavorevole: 10.680 euro, con rendimento medio annuo dell’1,10%;
- Moderato: 13.690 euro, con rendimento medio annuo del 5,40%;
- Favorevole: 16.900 euro, con rendimento medio annuo del 9,10%.
Dopo un solo anno, lo scenario di stress indica 4.180 euro. Sono illustrazioni regolamentari, non previsioni né probabilità assegnate ai singoli risultati; non tengono conto della tua fiscalità personale e possono non includere ogni costo del distributore.
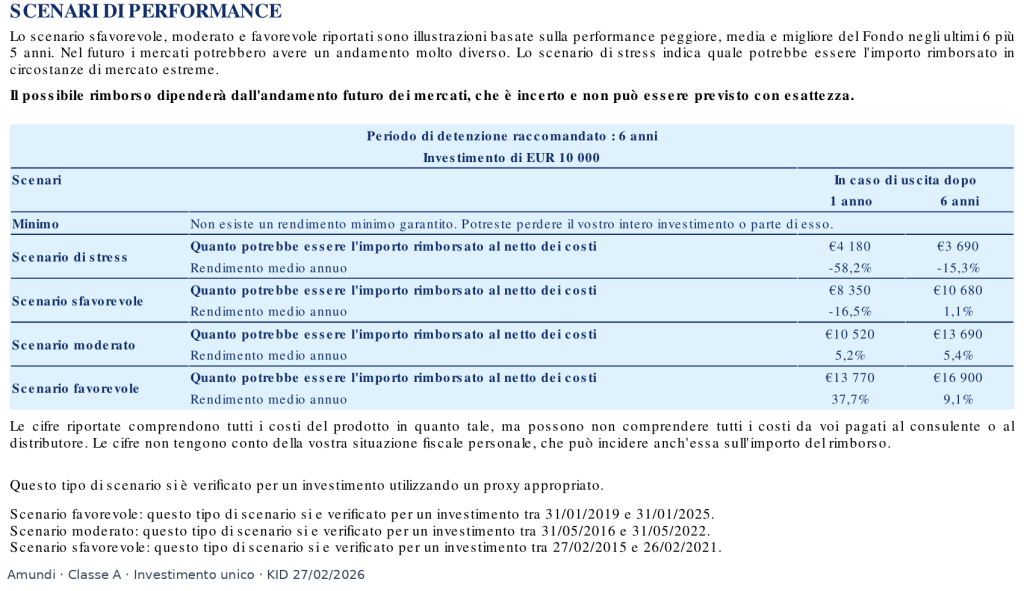
Il dato che guarderei con attenzione è questo: anche se lo scenario chiamato “sfavorevole” mostra un risultato positivo a sei anni, non rappresenta la perdita massima possibile. Lo scenario di stress illustra un esito molto peggiore e manca un rendimento minimo garantito.
Questi importi riguardano il versamento unico. Per un piano di accumulo bisogna usare lo scenario relativo ai versamenti periodici, senza trasferire automaticamente gli stessi valori.
Quanto costa Amundi Azionario Valore Europa a distribuzione
Costi di ingresso e uscita
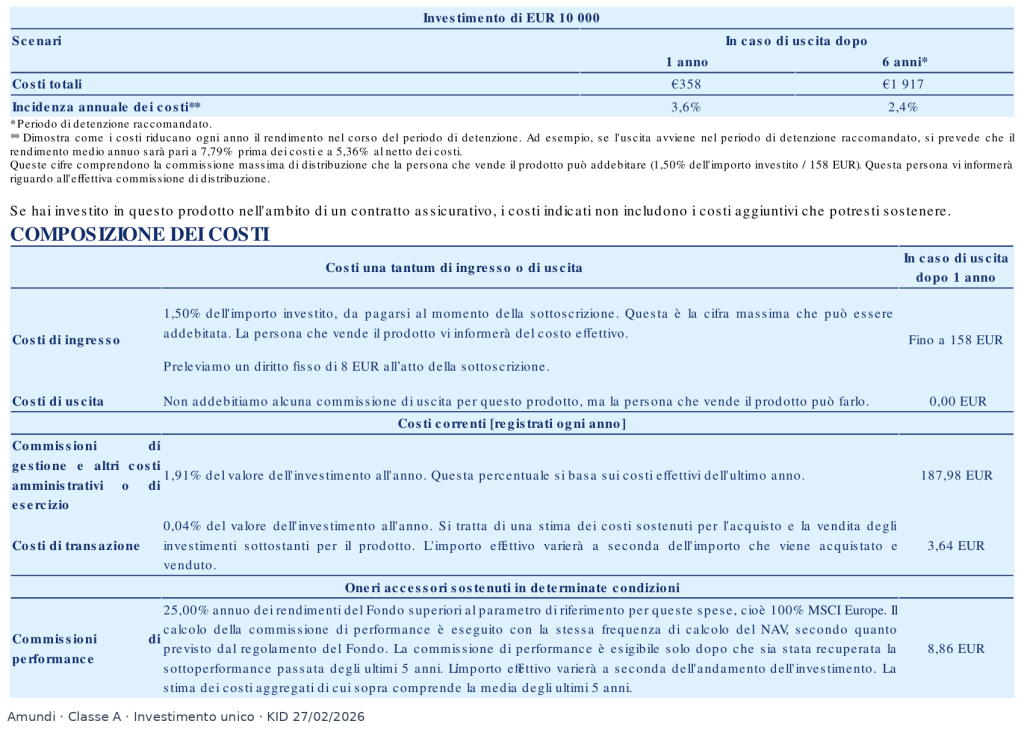
Per la classe A il KID indica una commissione di ingresso massima dell’1,50%, oltre a un diritto fisso di 8 euro alla sottoscrizione. Nell’esempio su 10 mila euro, il costo iniziale massimo è quindi di 158 euro.
Il fondo non applica una commissione di uscita; eventuali oneri del distributore vanno controllati nelle condizioni sottoscritte. Chiederei sempre l’importo effettivo dell’ingresso: il massimo previsto non dimostra che sia stato applicato integralmente.
Costi correnti e di transazione
Il KID riporta:
- 1,91% annuo per commissioni di gestione e altri costi amministrativi o di esercizio;
- 0,04% annuo come stima dei costi di transazione.
La commissione di gestione contrattuale dell’1,85% è compresa nella prima voce: non devi aggiungerla di nuovo all’1,91%.
Per capire l’ordine di grandezza, applicare l’1,91% a un capitale ipoteticamente stabile di 50 mila euro significa circa 955 euro l’anno, prima delle altre voci. È un esempio semplificato: il costo effettivo dipende dal valore dell’investimento nel tempo.
I costi prelevati dal patrimonio si riflettono già nella quota e nei rendimenti del fondo. Non vanno sottratti una seconda volta quando leggi le performance pubblicate.
Commissioni di performance
È prevista una commissione del 25% dell’extraperformance corretta rispetto al parametro di riferimento, secondo le condizioni del prospetto.
Non si applica semplicemente il 25% a qualsiasi guadagno. Occorrono un risultato positivo della quota nell’anno, una sovraperformance positiva e il recupero delle sottoperformance ancora da compensare nel periodo di riferimento di cinque anni. La base di calcolo è inoltre limitata secondo il meccanismo previsto dal prospetto.
Non è un high-water mark assoluto valido per tutta la vita dell’investimento: una sottoperformance esce dal computo trascorso il periodo previsto. Non bisogna quindi presumere che ogni ritardo accumulato in passato debba essere recuperato per sempre prima di un nuovo prelievo.
La Parte II del prospetto riporta una commissione di performance effettiva dello 0% per il 2025. È un dato storico, che non elimina la possibilità di applicarla negli anni successivi.
Nella simulazione del KID su 10 mila euro i costi totali sono 358 euro dopo un anno e 1.917 euro dopo sei anni; l’incidenza annuale indicata è rispettivamente del 3,60% e del 2,40%. Sono valori calcolati con le ipotesi del documento, non una tariffa annua fissa da sommare alle singole componenti.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
Al 30 settembre 2026 il valore quota riportato nel factsheet era di 18,67 euro. Per una classe a distribuzione, l’andamento della sola quota non basta a misurare il risultato: bisogna includere anche i proventi distribuiti.
Le performance ufficiali seguenti comprendono il reinvestimento dei dividendi distribuiti e riflettono gli oneri gravanti sul fondo. Non rappresentano il risultato personale dopo costi di ingresso e fiscalità.
Il confronto dei rendimenti annuali con il benchmark è il seguente:
- 2021: fondo +22,60%, benchmark +24,97%;
- 2022: fondo −7,03%, benchmark −9,65%;
- 2023: fondo +17,43%, benchmark +15,83%;
- 2024: fondo +7,05%, benchmark +8%;
- 2025: fondo +16,67%, benchmark +20,13%.
In questi cinque anni solari il fondo ha superato il parametro nel 2022 e nel 2023, mentre è rimasto indietro negli altri tre. Nel 2022 ha perso meno dell’indice; nel 2025 il ritardo è stato di 3,46 punti percentuali.
Guardiamo anche i periodi aggiornati al 30 settembre 2026:
- Da inizio 2026: +11,77% contro +9,55%;
- Un anno: +17,82% contro +16,49%;
- Tre anni, rendimento annuo composto: +14,29% contro +14,77%;
- Cinque anni, rendimento annuo composto: +10,49% contro +9,91%;
- Dieci anni, rendimento annuo composto: +7,98% contro +9,04%.
Il giudizio cambia con l’intervallo: il fondo è avanti nell’anno in corso, a un anno e sui cinque anni, ma indietro sui tre e dieci anni. Il vantaggio quinquennale è di 0,58 punti percentuali annui; il ritardo decennale è di 1,06 punti annui.
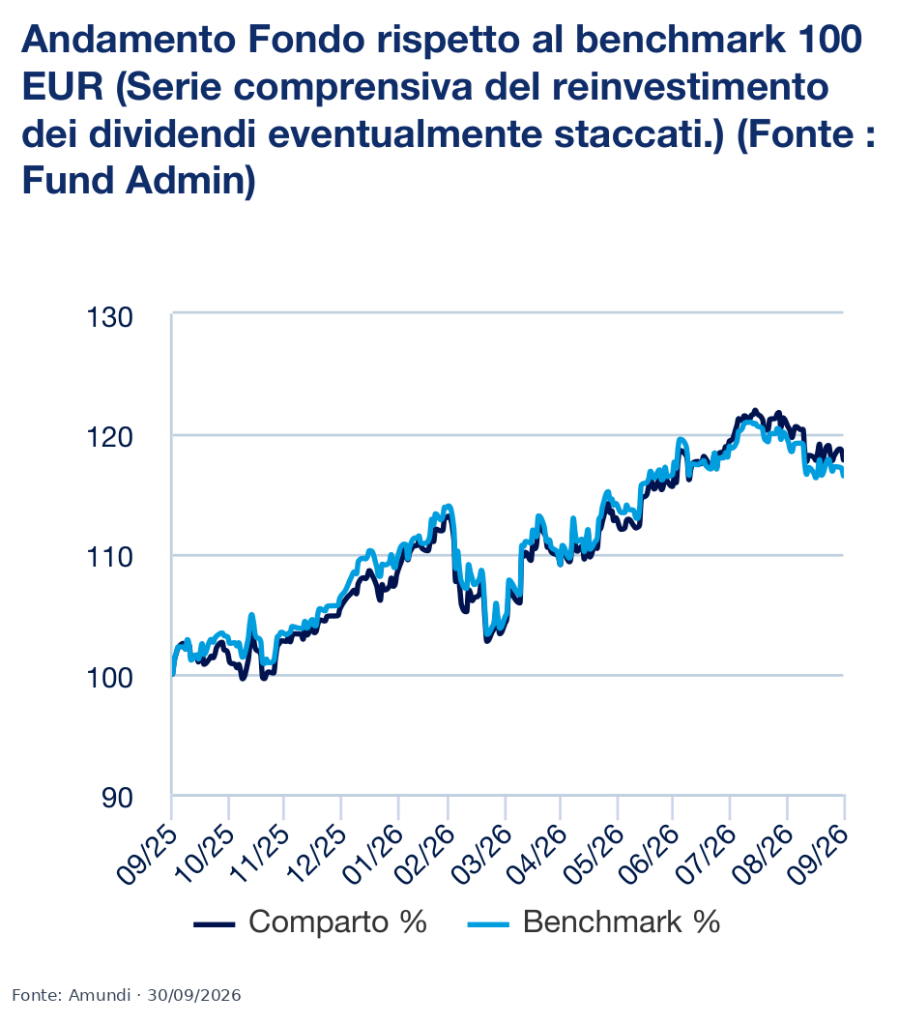
Non vedo una superiorità costante della gestione attiva in questi dati. Vedo periodi favorevoli e periodi in cui il mercato di riferimento ha fatto meglio. Ricordiamo anche che i risultati passati non garantiscono quelli futuri.
Le mie opinioni su Amundi Azionario Valore Europa a distribuzione
La strategia è comprensibile: affidare a un gestore la selezione di società prevalentemente europee, con attenzione alla capacità di produrre cassa e remunerare gli azionisti. La distribuzione dei proventi può rispondere a un’esigenza di incasso, purché si accettino le oscillazioni del capitale.
I costi meritano una valutazione attenta. L’1,91% annuo per gestione e altri oneri di esercizio è una spesa ricorrente, alla quale si aggiungono transazioni, eventuale ingresso e commissioni di performance quando dovute. In cambio stai pagando la selezione dei titoli e le scelte di gestione: il confronto con il benchmark serve a valutare il risultato di quel lavoro.
Lo storico non consente di liquidare il fondo dicendo che ha sempre fatto peggio: sui cinque anni al settembre 2026 è davanti all’indice. Allo stesso tempo, il ritardo sui dieci anni mi impedisce di considerare dimostrato un vantaggio duraturo. E quel ritardo è già al netto dei costi del fondo: aggiungerli nuovamente renderebbe il confronto scorretto.
Un secondo punto è la concentrazione. Dieci società rappresentano circa il 43% degli attivi: prima di aggiungerlo al portafoglio controllerei quanta Europa, quante banche e assicurazioni e quanti di questi stessi titoli possiedi già attraverso altri investimenti. Avere più prodotti non significa automaticamente avere più diversificazione.
Infine, non sceglierei un fondo azionario soltanto perché distribuisce proventi. Se l’obiettivo è pagare spese certe nei prossimi anni, serve valutare anche quanto capitale potresti dover vendere durante una fase negativa. L’incasso periodico, da solo, non risolve questo problema.
Se lo possiedi già, partirei dai versamenti effettuati, dai proventi incassati e dal valore attuale, considerando il periodo in cui sei rimasto investito. Un confronto con i rendimenti di un intervallo diverso dal tuo può portarti fuori strada; anche un’eventuale uscita richiede di valutare costi e conseguenze fiscali.
Puoi approfondire il confronto con altri fondi bancari o postali e il tema della consulenza finanziaria su base indipendente.
Per me la scelta parte dal ruolo che vuoi assegnare a questo investimento: esposizione azionaria europea, rischio che puoi sostenere e utilità degli incassi. Solo dopo ha senso decidere se questa specifica gestione, con i suoi costi e risultati, è coerente con il tuo portafoglio.
Ulteriori risorse utili per approfondire
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Amundi SGR, Amundi Azionario Valore Europa a distribuzione – Classe A. Documento contenente le informazioni chiave, 27 febbraio 2026, sezione relativa all’investimento unico.
- Amundi SGR, Sistema Amundi Fondi Italia. Prospetto, Parti I e II, documento valido dal 15 luglio 2026, sezioni dedicate ad Amundi Azionario Valore Europa a distribuzione, classe A.
- Amundi SGR, Amundi Fondi Italia. Regolamento unico di gestione, sezioni relative ad Amundi Azionario Valore Europa a distribuzione e alla distribuzione dei proventi, consultato il 23 ottobre 2026.
- Amundi SGR, Amundi Fondi Italia. Relazione semestrale, dati al 30 giugno 2026, sezione Amundi Azionario Valore Europa a distribuzione.
- Amundi SGR, Amundi Azionario Valore Europa a distribuzione – Classe A. Report mensile, dati al 30 settembre 2026.
- Amundi SGR, Amundi Azionario Valore Europa a distribuzione. Informativa sul prodotto ai sensi dell’articolo 10 SFDR, consultata il 23 ottobre 2026.


0 Commenti