Invesco Pan European High Income Fund A Acc: Opinioni, Costi e Rendimenti (LU0243957239)

L’Invesco Pan European High Income Fund combina obbligazioni e azioni europee con l’obiettivo di generare reddito e far crescere il capitale nel lungo periodo. La classe A ad accumulazione in euro, identificata dall’ISIN LU0243957239, reinveste i proventi nel fondo.
Se stai valutando questo investimento oppure lo possiedi già in portafoglio, vediamo come viene gestito, quali rischi comporta, quanto costa e come si è comportato rispetto al suo parametro di riferimento. Ti darò poi le mie opinioni, per aiutarti a capire quale funzione potrebbe avere all’interno dei tuoi investimenti.
Come funziona Invesco Pan European High Income Fund
È un comparto della SICAV lussemburghese Invesco Funds, conforme alla disciplina europea UCITS. Il fondo è stato avviato il 31 marzo 2006 ed è accessibile anche agli investitori al dettaglio: la scheda della classe A Acc indica un investimento minimo di 1.000 euro, fermo restando quanto previsto dal distributore.
La gestione è attiva. Il team decide quanto investire nelle diverse componenti del portafoglio e quali strumenti acquistare, senza dover replicare rigidamente un indice.
La sigla Acc significa accumulazione. Cedole e dividendi incassati contribuiscono al valore della quota, anziché essere versati periodicamente sul tuo conto. Se cerchi un flusso di denaro da spendere, devi quindi considerare questa caratteristica prima di scegliere la classe.
Chi gestisce il fondo
La società di gestione è Invesco Management S.A., appartenente al gruppo Invesco. La scheda di settembre 2026 indica come gestori Thomas Moore, Alexandra Ivanova e Oliver Collin, che seguono la strategia combinando competenze obbligazionarie e azionarie.
Politica di investimento
Il fondo investe principalmente in titoli europei e deve mantenere almeno il 50% del patrimonio netto in strumenti di debito. La strategia combina obbligazioni societarie di qualità investment grade, credito high yield e azioni.
Le obbligazioni high yield offrono rendimenti potenziali più elevati per compensare un rischio di credito maggiore: le società emittenti hanno una solidità finanziaria inferiore rispetto a quelle con rating investment grade.
Il prospetto permette anche investimenti in obbligazioni convertibili contingenti, dette CoCo, fino al 30% del patrimonio e in titoli di emittenti in default o ad alto rischio di default fino al 20%. Questi sono limiti autorizzati, non i pesi necessariamente presenti in ogni momento.
Il gestore può impiegare derivati per investire, coprire rischi e gestire il portafoglio. Il fondo rientra nell’articolo 8 SFDR e promuove caratteristiche ambientali e sociali; tale classificazione non costituisce una garanzia sul capitale o sul rendimento.
Portafoglio e benchmark
Al 30 settembre 2026, il fondo aveva circa 7,33 miliardi di euro di patrimonio e 475 posizioni. La ripartizione pubblicata da Invesco era:
- obbligazioni societarie sub-investment grade: 50,6%;
- azioni: 22,8%;
- obbligazioni investment grade: 20%;
- liquidità, strumenti equivalenti e derivati: 3%;
- governativi e agenzie: 1,8%;
- titoli del Tesoro statunitense: 1,5%;
- strumenti cartolarizzati: 0,4%.
Le percentuali sono arrotondate. Le categorie sono quelle della scheda ufficiale: la voce relativa a liquidità e derivati non va interpretata interamente come denaro fermo sul conto.
Per identificare le singole posizioni, il rendiconto al 28 febbraio 2026 riporta fra le maggiori le seguenti undici, con pesi sul patrimonio netto del comparto:
- Invesco Liquidity Funds plc, Invesco Euro Liquidity Portfolio: 1,73%, fondo monetario;
- Enel: 0,99%, azioni;
- E.ON: 0,94%, azioni;
- Banco Santander, strumento AT1 perpetuo in euro con cedola iniziale del 7%, ISIN XS2817323749: 0,92%; non ha una scadenza prefissata e prevede il ricalcolo della cedola dal 20 maggio 2030;
- Banco Bilbao Vizcaya Argentaria: 0,9%, azioni;
- Banco Santander: 0,87%, azioni;
- Shell: 0,85%, azioni;
- Deutsche Telekom: 0,82%, azioni;
- Allianz: 0,75%, azioni;
- Nestlé: 0,74%, azioni;
- AXA: 0,74%, azioni.
Questa fotografia delle singole posizioni si riferisce a febbraio. Nella scheda più recente, al 30 settembre 2026, i primi cinque titoli azionari sono Santander, Shell, ASML, BBVA e Bayer. I principali emittenti obbligazionari sono invece Tesoro statunitense, Enel Finance International, Nationwide Building Society, Atos Group e Intesa Sanpaolo: ciascun emittente può essere presente con più obbligazioni.
Il rendiconto di febbraio comprende anche Invesco Bond Income Plus Limited, fondo chiuso con peso dello 0,1%. Sommato al fondo monetario, porta gli investimenti nei due fondi collegati all’1,83% del patrimonio netto, a quella data. Il primo serve a ottenere esposizione alla liquidità in euro, il secondo al credito attraverso un portafoglio gestito.
Il prospetto consente in generale investimenti in altri OICR fino al 10%, salvo disposizioni specifiche. Per quelli collegati prevede limiti al cumulo delle commissioni di gestione ed esclude commissioni di sottoscrizione e rimborso a quel livello: la loro presenza non implica automaticamente il pagamento di due commissioni piene da sommare ai costi dichiarati del comparto.
Il benchmark utilizzato per il confronto è composto da:
- 45% ICE BofA Euro High Yield Index, total return;
- 35% Bloomberg Pan-European Aggregate Corporate Index EUR-Hedged, total return;
- 20% MSCI Europe ex UK Index, net total return.
È un riferimento coerente con una strategia prevalentemente obbligazionaria, esposta al credito societario e con una quota azionaria. Il gestore può discostarsene anche sensibilmente. Per valutarlo, quindi, il confronto con un indice interamente azionario sarebbe poco utile: comporterebbe rischi e proporzioni fra le attività molto diversi.
Quali rischi comporta
Indicatore di rischio e rischi principali
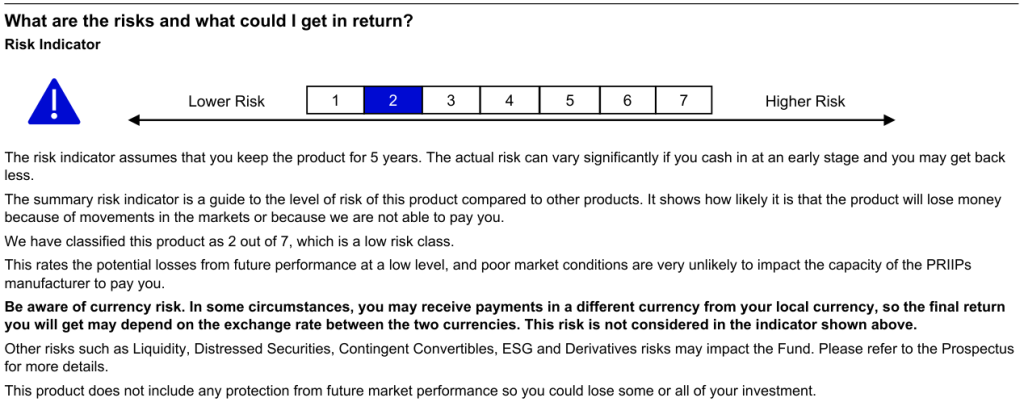
Il KID del 19 maggio 2026 assegna alla classe A Acc un indicatore sintetico di rischio pari a 2 su 7, assumendo una detenzione di cinque anni.
Questo punteggio va letto insieme al portafoglio. Una quota rilevante è investita in credito high yield e il capitale non è garantito. Il fondo può perdere valore anche se lo mantieni per il periodo raccomandato.
I rischi da considerare comprendono:
- Credito: gli emittenti possono incontrare difficoltà a pagare gli interessi o rimborsare il capitale. Anche un peggioramento delle loro prospettive può far scendere i prezzi prima di un eventuale default;
- Tassi di interesse: un rialzo dei tassi può ridurre il valore delle obbligazioni. La sensibilità dipende anche dalle loro caratteristiche e dalle coperture utilizzate;
- Mercato azionario: la componente in azioni partecipa ai ribassi delle borse;
- Liquidità: nei periodi difficili alcuni strumenti possono diventare più costosi o più difficili da vendere;
- CoCo e titoli in difficoltà: alcuni strumenti possono subire conversioni, cancellazioni di capitale o altre perdite al verificarsi di eventi specifici;
- Derivati e cambio: leva finanziaria, controparti ed esposizioni in valute diverse dall’euro possono incidere sul risultato. La denominazione della classe in euro non elimina da sola il rischio valutario.
La diversificazione fra molti emittenti riduce il peso del problema di una singola società, ma non elimina il rischio che un’intera categoria di obbligazioni o il mercato azionario scendano insieme.
Scenari di performance del KID
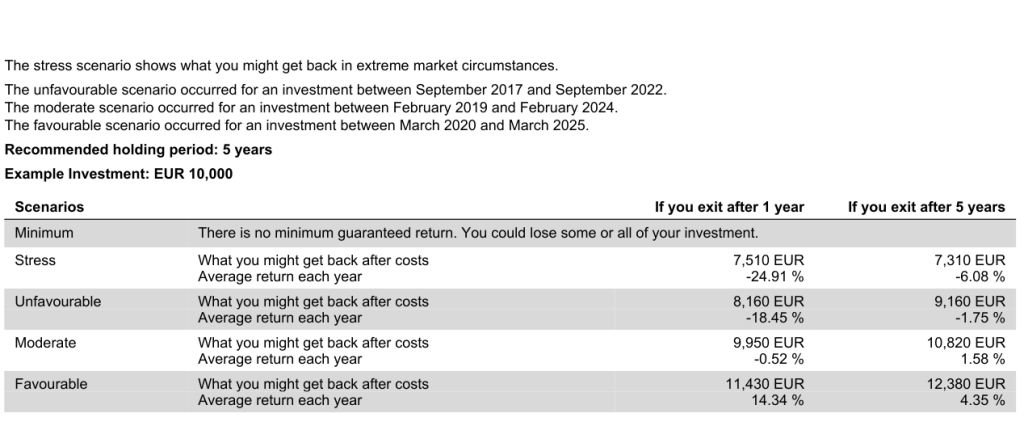
Il KID del 19 maggio 2026 presenta questi scenari su un investimento di 10.000 euro. Per ogni orizzonte riporto il capitale finale e il rendimento medio annuo indicato nel documento:
- Stress: dopo un anno 7.510 euro, con rendimento del −24,91%; dopo cinque anni 7.310 euro, con rendimento medio annuo del −6,08%;
- Sfavorevole: dopo un anno 8.160 euro, con rendimento del −18,45%; dopo cinque anni 9.160 euro, con rendimento medio annuo del −1,75%;
- Moderato: dopo un anno 9.950 euro, con rendimento del −0,52%; dopo cinque anni 10.820 euro, con rendimento medio annuo dell’1,58%;
- Favorevole: dopo un anno 11.430 euro, con rendimento del 14,34%; dopo cinque anni 12.380 euro, con rendimento medio annuo del 4,35%.
Sono illustrazioni previste dalla normativa, non previsioni. Gli importi includono i costi del prodotto considerati nel calcolo, mentre non tengono conto della tua situazione fiscale e possono escludere ulteriori costi del distributore. Capitali e percentuali sono riportati con gli arrotondamenti del KID, per questo non sempre coincidono al centesimo se ricalcolati dai soli importi esposti.
Il documento separato sugli scenari precedenti pubblica anche un calcolo al 31 luglio 2026: lo scenario moderato indica 9.940 euro dopo un anno (−0,64%) e 10.810 euro dopo cinque anni (1,57% medio annuo); quello di stress 7.510 euro dopo un anno (−24,88%) e 7.270 euro dopo cinque anni (−6,17% medio annuo). Questo aggiornamento mostra anche quanto tali illustrazioni possano cambiare nel tempo.
Quanto costa Invesco Pan European High Income Fund
Costi di ingresso e uscita
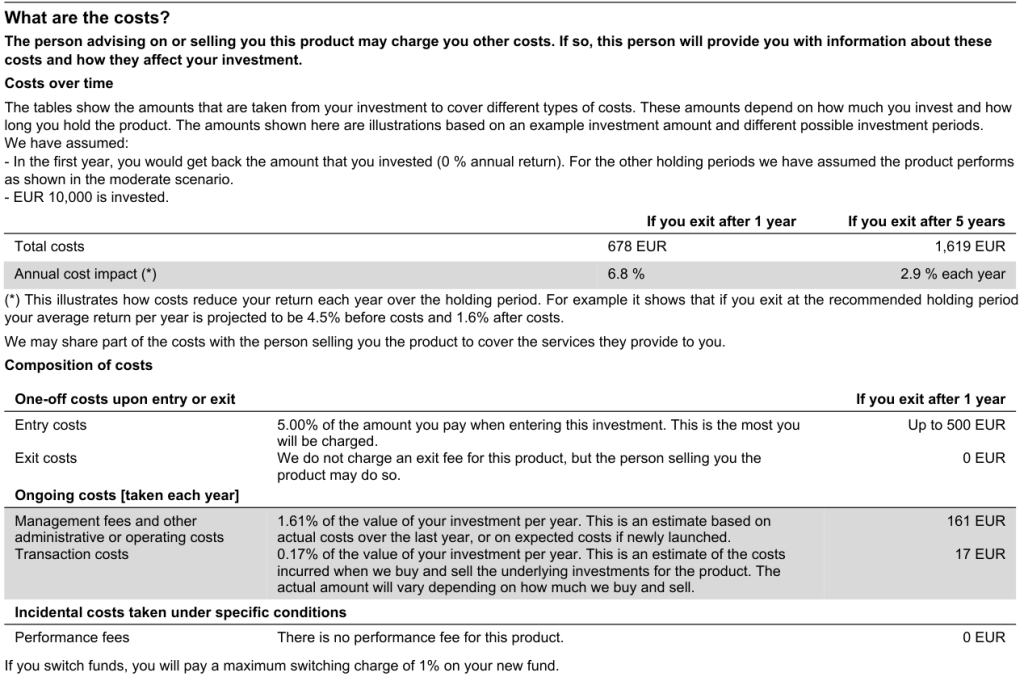
Il KID prevede una commissione di ingresso massima del 5%, fino a 500 euro su 10.000 euro investiti. Il massimo previsto dal documento non coincide necessariamente con quello applicato al tuo contratto: controlla l’importo effettivo nel preventivo e nella documentazione di sottoscrizione.
Il fondo non applica una propria commissione di uscita, mentre il distributore può prevedere costi ulteriori. Il KID indica anche una commissione massima dell’1% per il passaggio a un altro fondo.
Costi correnti e di transazione
I costi indicati per questa classe sono:
- 1,61% annuo per gestione e altre spese amministrative o operative;
- 0,17% annuo di costi di transazione stimati;
- nessuna commissione di performance.
La commissione di gestione dell’1,25% è compresa nelle spese correnti: non devi aggiungerla una seconda volta. La somma delle due principali voci ricorrenti è quindi 1,78% annuo, con costi di transazione che possono variare.
Su un capitale ipoteticamente costante di 10.000 euro, queste percentuali corrispondono a circa 178 euro all’anno. È un esempio per dare una dimensione alla spesa, non un addebito fisso: il costo effettivo dipende dal valore del capitale nel tempo.
Il KID stima inoltre un impatto annuo dei costi del 2,9% su cinque anni, nello scenario e con le ipotesi previste dal documento, inclusa la commissione iniziale massima. Questo indicatore non è un’ulteriore spesa da aggiungere all’1,78%.
Pagare una gestione attiva può avere senso se offre una selezione dei titoli, una gestione dei rischi o risultati che giustificano il prezzo. Per questo, oltre a leggere le commissioni, bisogna osservare come il fondo si è comportato rispetto al proprio benchmark.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Quotazione e Rendimenti del Fondo
La quota della classe A Acc era pari a 27,38 euro al 23 ottobre 2026, secondo i dati ufficiali Invesco. È una rilevazione riferita a quella giornata e va distinta dai risultati mensili che seguono.
Al 30 settembre 2026, le performance cumulative del fondo e del benchmark, riferite agli stessi intervalli, erano:
- Da inizio 2026: fondo +2,13%, benchmark +1,4%;
- Un anno: fondo +4,32%, benchmark +3,06%;
- Tre anni: fondo +20,57%, benchmark +23,47%;
- Cinque anni: fondo +13,34%, benchmark +15,13%.
Su cinque anni, il rendimento composto annuo era del 2,54% per il fondo, contro il 2,86% del benchmark. Il +13,34% riportato sopra è dunque il risultato dell’intero quinquennio, non di ogni anno.
Per gli anni solari, la scheda ufficiale riporta:
- 2022: fondo −9,85%, benchmark −12,66%;
- 2023: fondo +9,44%, benchmark +11,96%;
- 2024: fondo +5,18%, benchmark +6,83%;
- 2025: fondo +6,25%, benchmark +7,37%.
Le performance del fondo comprendono i proventi reinvestiti e incorporano i costi prelevati dal patrimonio. Non considerano l’eventuale commissione di ingresso applicata al singolo investitore né la sua fiscalità. Il benchmark è un riferimento teorico e non rappresenta il risultato di un investimento acquistabile senza costi.
Il confronto storico pubblicato da Invesco incorpora i cambiamenti del parametro avvenuti nel tempo, fra cui la sostituzione della componente obbligazionaria aggregate con quella corporate nell’ottobre 2021. Le serie più lunghe vanno quindi lette tenendo conto di questa evoluzione.
Nel 2022 il fondo ha contenuto la perdita rispetto al benchmark di 2,81 punti percentuali. Negli anni successivi, dal 2023 al 2025, ha invece partecipato ai rialzi con risultati inferiori al parametro. Negli ultimi dodici mesi e nei primi nove mesi del 2026 è tornato a superarlo.
Il grafico mostra l’andamento della quota della classe ad accumulazione. I risultati passati non garantiscono quelli futuri.
Le mie opinioni su Invesco Pan European High Income Fund
In generale, questa tipologia di fondi non mi piace molto perché mette insieme azioni e debito, due componenti che preferisco gestire separatamente.
Se dovessi scegliere, preferirei avere manopole diverse con cui controllare il portafoglio: decidere quanto destinare alle azioni, quanto al debito societario e come modificare ciascuna componente in base alle mie esigenze. All’interno di questo fondo, invece, la ripartizione fra queste esposizioni e le sue variazioni sono affidate al gestore.
Anche valutare i risultati richiede qualche passaggio in più. Il benchmark mette insieme tre indici, con pesi diversi fra credito high yield, obbligazioni investment grade e azioni europee. È un riferimento utile, ma per capire il risultato del fondo bisogna considerare anche quanto il gestore si è discostato da quelle proporzioni. Una differenza di rendimento può dipendere sia dalla scelta dei titoli sia da una diversa distribuzione del capitale fra le componenti.
Poi ci sono i costi. Un prezzo elevato può essere giustificato da benefici concreti, compresa una migliore gestione delle fasi negative. Nel 2022 il fondo ha effettivamente perso meno del benchmark. Sui tre e cinque anni terminati a settembre 2026, però, il risultato netto è rimasto inferiore al parametro, mentre nell’ultimo anno è stato superiore.
Da questi dati non emerge un vantaggio stabile della gestione attiva sul benchmark. Il fondo ha contenuto maggiormente le perdite nel 2022, ha partecipato meno ad alcuni rialzi successivi e ha recuperato terreno rispetto al parametro nel periodo più recente. La mia preferenza rimane comunque quella di poter intervenire separatamente sulle diverse componenti del portafoglio.
Se lo possiedi già, partirei dal ricostruire quanta esposizione azionaria e quanto debito societario hai complessivamente in portafoglio, considerando anche gli altri investimenti. Potresti avere le stesse esposizioni in più prodotti, con un peso complessivo diverso da quello che immagini guardandoli uno alla volta.
Per capire se e come intervenire serve quindi un’analisi patrimoniale che metta insieme queste esposizioni, i tuoi obiettivi, l’orizzonte temporale e le esigenze di liquidità. Vanno considerate anche le conseguenze fiscali degli eventuali interventi. La recensione di un singolo fondo, da sola, non permette di stabilire quali modifiche siano adatte alla tua situazione.
Puoi applicare lo stesso metodo quando esamini altri fondi bancari o postali. Se vuoi valutare questi investimenti all’interno della tua situazione patrimoniale, puoi approfondire il percorso di consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Qui trovi altre guide per scegliere come investire in base alla tua situazione:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Invesco Management S.A., Invesco Pan European High Income Fund. Key Information Document, Class A accumulation EUR, ISIN LU0243957239, 19 maggio 2026.
- Invesco Management S.A., Invesco Funds. Prospetto informativo e appendici A e B, 28 agosto 2026, sezione del comparto e informativa articolo 8 SFDR.
- Invesco Funds, Invesco Funds. Audited Annual Report, esercizio chiuso al 28 febbraio 2026, portafoglio del comparto e note al bilancio.
- Invesco, Invesco Pan European High Income Fund A-Accumulation Shares. Scheda mensile, dati al 30 settembre 2026.
- Invesco Management S.A., Invesco Pan European High Income Fund. PRIIPs Past Performance Report, documento del 1° aprile 2026, dati annuali fino al 2025.
- Invesco Management S.A., Invesco Pan European High Income Fund. PRIIPs Previous Performance Scenarios, ultimo calcolo riportato al 31 luglio 2026.
- Invesco, Invesco Pan European High Income Fund A-Acc Shares. Dati ufficiali della classe, rendimenti al 30 settembre 2026 e valore quota del 23 ottobre 2026, consultati il 26 ottobre 2026.
- Banco Santander S.A., Contingent Convertible Perpetual Preferred Tier 1 Securities, ISIN XS2817323749. Offering Circular, 8 maggio 2024.


0 Commenti