Anima Obbligazionario Corporate Blend Classe A: Opinioni, Costi e Rendimenti – IT0003066641

Se stai valutando Anima Obbligazionario Corporate Blend, oppure lo hai già in portafoglio e vuoi capire come sta lavorando, la sua caratteristica principale è la combinazione di obbligazioni societarie con diversi livelli di solidità finanziaria.
Il fondo investe sia nel credito di qualità più elevata sia in quello più rischioso, lasciando al gestore la scelta dei titoli e delle esposizioni. In questa recensione vediamo come funziona, cosa contiene, quali rischi comporta e quanto costa, per arrivare alle mie opinioni sulla classe A, ISIN IT0003066641.
Cominciamo.
Come funziona Anima Obbligazionario Corporate Blend
È un fondo obbligazionario a gestione attiva di diritto italiano, appartenente al Sistema Anima. La classe A è denominata in euro, accessibile agli investitori retail e ad accumulazione: i proventi rimangono investiti nel fondo, anziché essere distribuiti sotto forma di cedola.
Questo dettaglio conta se cerchi un’entrata periodica. La classe AD prevede la distribuzione, ma ha un altro ISIN e non è la classe analizzata qui.
Il prodotto era denominato Gestielle Obbligazionario Corporate e ha assunto il nome attuale nel 2020. Se ritrovi il vecchio nome nei tuoi documenti, l’ISIN ti aiuta a riconoscere la classe.
Chi gestisce il fondo
La gestione è affidata ad Anima SGR, appartenente al Gruppo Bancario Banco BPM. La pagina ufficiale indica nel team Francesco Ceccherini, responsabile Investment Grade. Il gestore seleziona gli emittenti e decide come distribuire l’esposizione tra qualità creditizia, settori e scadenze.
Politica di investimento
La componente principale è costituita da obbligazioni societarie. La strategia combina titoli investment grade, cioè con un merito di credito considerato adeguato, e titoli high yield, emessi da società con una valutazione creditizia più debole.
Questi ultimi offrono normalmente interessi più elevati per compensare il maggior rischio. Il rendimento aggiuntivo, però, va letto insieme alla possibilità che l’emittente incontri difficoltà nel pagare gli interessi o rimborsare il debito.
Il regolamento consente un’esposizione a obbligazioni societarie con qualità creditizia inferiore ad adeguata o prive di rating fino al 70% del patrimonio netto. È un limite, non una percentuale che il fondo deve mantenere costantemente.
Sono ammessi anche titoli di Stato, depositi e una componente residuale di altri fondi, compresi fondi alternativi di credito. I derivati possono servire alla copertura e ad altre operazioni di gestione. L’esposizione valutaria è gestita attivamente e il rischio di cambio previsto è residuale.
Sul piano della sostenibilità, il prospetto descrive la considerazione di alcuni impatti negativi, tra cui quelli legati ad armamenti controversi e diritti umani, per gli investimenti diretti. Questo non significa che tutti i titoli abbiano lo stesso profilo ambientale o sociale, né che il fondo sia privo di rischi finanziari.
Portafoglio e benchmark
Al 25 settembre 2026, la composizione pubblicata da Anima riportava circa 95,57% di obbligazioni, 3,30% di liquidità e 1,13% di altre componenti. Sono elaborazioni della SGR espresse sul patrimonio netto, che possono differire dai valori contabili del rendiconto.
Le dieci maggiori posizioni indicate alla stessa data erano:
- Germania, Bund 2,50% febbraio 2035: 3,157%;
- Italia, BTP 2,80% giugno 2029: 2,648%;
- Germania, Bund 2,60% agosto 2034: 1,262%;
- Francia, OAT 0,75% febbraio 2028: 0,910%;
- Germania, Bund 3% agosto 2036: 0,899%;
- Stellantis, obbligazione perpetua 6,25%: 0,871%;
- Cullinan Holdco, obbligazione 8,50% ottobre 2029: 0,698%;
- Piraeus Bank, obbligazione novembre 2027: 0,694%;
- Francia, OAT 2,75% febbraio 2029: 0,668%;
- Monte dei Paschi di Siena, obbligazione febbraio 2032: 0,667%.
Il peso maggiore di alcuni titoli di Stato nella lista non significa che il portafoglio sia prevalentemente governativo: la componente societaria è distribuita su molte emissioni di dimensione più piccola.
Il fondo detiene anche quote di altri fondi: il rendiconto al 30 giugno 2026 registra quote di OICR non quotati per 3,31 milioni di euro, pari allo 0,416% del totale delle attività. È una componente piccola, attraverso la quale una parte dell’esposizione viene ottenuta indirettamente. Il denominatore qui è il totale delle attività, diverso dal patrimonio netto usato nella scheda di settembre.
Per eventuali fondi collegati alla SGR, il regolamento prevede la deduzione delle remunerazioni di gestione e incentivo della stessa natura, entro i limiti indicati, e l’assenza di oneri di sottoscrizione e rimborso sul fondo acquirente. Quindi la presenza di fondi sottostanti non autorizza a sommare automaticamente due commissioni piene.
Il benchmark è composto da:
- 40% ICE BofA Euro Corporate;
- 40% ICE BofA Euro High Yield Fund Directive Constrained;
- 15% ICE BofA Italy Treasury Bill;
- 5% JP Morgan Euro Cash 3M.
È questo paniere, che include una componente high yield importante, il riferimento corretto per valutare i risultati. Confrontare il fondo con un indice composto soltanto da obbligazioni societarie investment grade significherebbe confrontare esposizioni diverse.
Quali rischi comporta
Indicatore di rischio e rischi principali
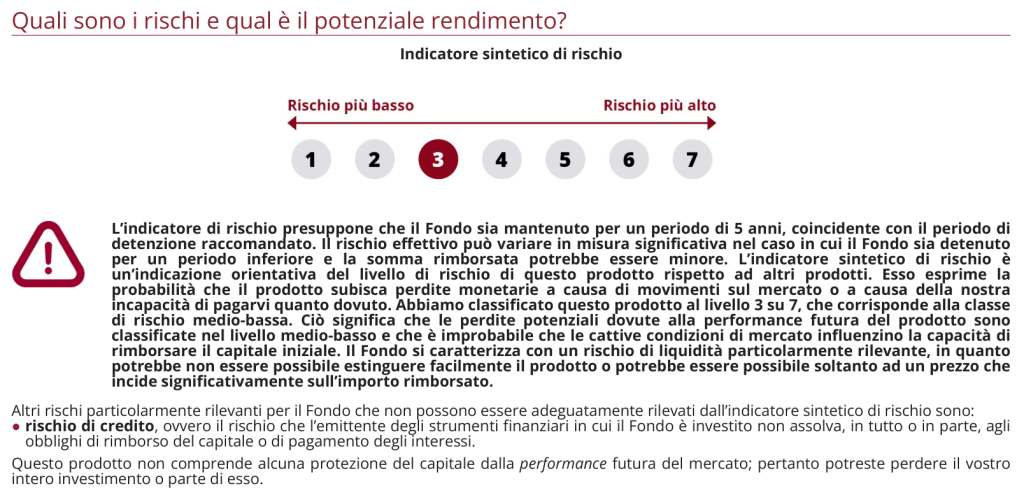
Il KID del 28 febbraio 2026 assegna al fondo un indicatore di rischio 3 su 7, medio-basso, con un periodo di detenzione raccomandato di cinque anni. Il capitale non è garantito.
I rischi da capire sono soprattutto tre: credito, se un emittente non paga quanto dovuto; tassi, perché le variazioni dei rendimenti di mercato modificano il prezzo delle obbligazioni; liquidità, se vendere alcuni strumenti diventa difficile o richiede prezzi penalizzanti. Il KID segnala il rischio di liquidità come particolarmente rilevante.
La duration pubblicata al 25 settembre era di circa 3,43 anni, contro 3 anni del benchmark. La duration misura la sensibilità ai tassi: in un esempio semplificato, un aumento uniforme di un punto percentuale dei rendimenti può produrre una flessione di prezzo nell’ordine del 3,4%, prima di considerare interessi maturati, spread e altre variazioni.
È una relazione approssimativa, utile per capire il rischio. Non descrive con precisione il risultato futuro del fondo.
Scenari di performance del KID
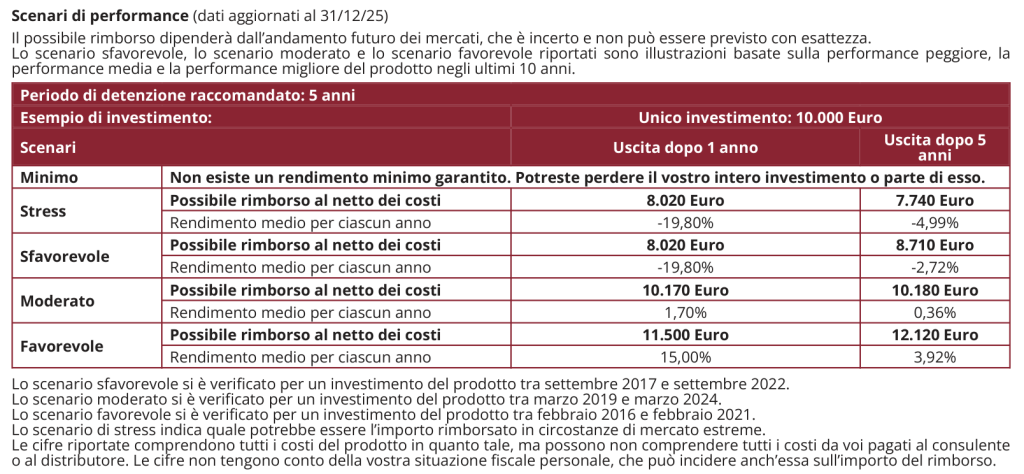
Per un investimento unico di 10.000 euro, il KID presenta questi possibili rimborsi, al netto dei costi del prodotto e prima della fiscalità personale. Gli scenari sono basati su dati aggiornati al 31 dicembre 2025:
- Stress: 8.020 euro dopo un anno; 7.740 euro dopo cinque anni, con rendimento medio annuo del −4,99% sull’orizzonte quinquennale;
- Sfavorevole: 8.020 euro dopo un anno; 8.710 euro dopo cinque anni, pari al −2,72% medio annuo;
- Moderato: 10.170 euro dopo un anno; 10.180 euro dopo cinque anni, pari allo 0,36% medio annuo;
- Favorevole: 11.500 euro dopo un anno; 12.120 euro dopo cinque anni, pari al 3,92% medio annuo.
Sono illustrazioni, non previsioni. Il risultato moderato non è un rendimento promesso e quello di stress non è la perdita massima possibile. Il dato utile è che anche mantenendo il fondo per cinque anni puoi ritrovarti con meno capitale di quello versato.
Le simulazioni per un piano di versamenti periodici hanno ipotesi diverse: non vanno confuse con quelle dell’investimento unico.
Quanto costa Anima Obbligazionario Corporate Blend
Costi di ingresso e uscita
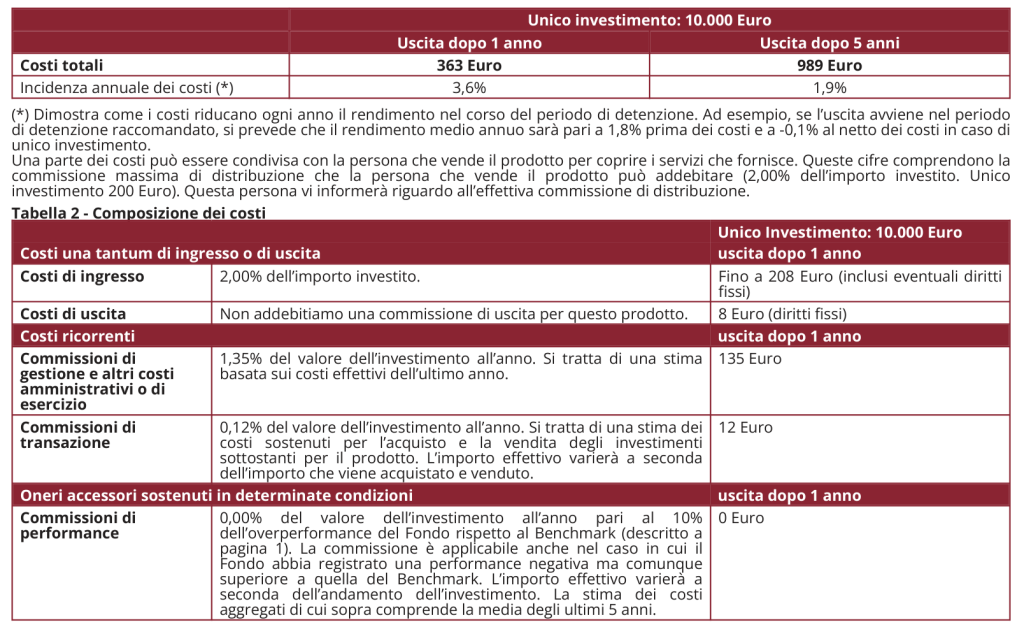
La commissione massima di ingresso è del 2%. Nell’esempio del KID da 10.000 euro, i costi di ingresso arrivano a 208 euro, inclusi gli eventuali diritti fissi.
Non è prevista una commissione percentuale di uscita, ma il KID indica 8 euro di diritti fissi. Prima di sottoscrivere, controlla nel preventivo quanto ti viene effettivamente applicato: il massimo previsto e il costo del tuo contratto possono essere diversi.
Costi correnti e di transazione
Il KID indica 1,35% annuo per gestione e altri costi amministrativi o di esercizio, più 0,12% annuo stimato per le transazioni. La sola provvigione di gestione prevista dal prospetto è dell’1,20% ed è già compresa nella voce dell’1,35%: non va aggiunta una seconda volta.
Le due voci ricorrenti del KID sommano quindi 1,47% annuo, prima dell’eventuale commissione di performance e degli oneri una tantum. È una somma orientativa delle percentuali indicate, non un costo totale immutabile per ogni anno.
Il prospetto, nella tabella dei costi riferiti al 2025, riporta invece 0,10% di transazioni. È importante distinguere il dato storico del prospetto dalla stima dello 0,12% del KID.
Nella simulazione del KID, comprensiva delle ipotesi sugli oneri iniziali, i costi totali sono 363 euro dopo un anno e 989 euro dopo cinque anni. L’incidenza annuale indicata è rispettivamente del 3,6% e dell’1,9%. Non sono ulteriori commissioni da sommare alle singole voci.
Commissioni di performance
È prevista una commissione pari al 10% della sovraperformance rispetto al benchmark. Il regolamento richiede il recupero delle precedenti sottoperformance nel periodo di riferimento di cinque anni: non è un meccanismo di High Water Mark assoluto, legato soltanto al superamento di un precedente massimo della quota.
La commissione può maturare anche con un risultato negativo, se il fondo fa meglio del benchmark e sono rispettate le condizioni di recupero. Per esempio, perdere meno del parametro di riferimento può produrre una sovraperformance relativa.
Lo 0,00% riportato nella stima del KID non significa che la commissione sia stata eliminata. Al 30 giugno 2026 il rendiconto dichiarava che non era maturata una commissione di performance.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
La pagina ufficiale riportava una quota di 11,854 euro al 2 ottobre 2026. Il prezzo della quota, da solo, non dice quanto hai guadagnato: il tuo risultato dipende anche dal prezzo di acquisto e dagli oneri applicati.
Ecco i rendimenti annuali della classe A e del suo benchmark pubblicati da Anima:
- 2016: fondo +5,98%; benchmark +5,50%;
- 2017: fondo +6,92%; benchmark +3,57%;
- 2018: fondo −5,51%; benchmark −1,94%;
- 2019: fondo +8,06%; benchmark +6,95%;
- 2020: fondo +3,13%; benchmark +2,21%;
- 2021: fondo +1,90%; benchmark +0,82%;
- 2022: fondo −14,49%; benchmark −10,28%;
- 2023: fondo +9,60%; benchmark +8,67%;
- 2024: fondo +4,98%; benchmark +6,07%;
- 2025: fondo +2,97%; benchmark +3,73%;
- 2026, dal 1º gennaio al 30 settembre: fondo −0,84%; benchmark −0,15%.
I rendimenti del fondo incorporano i costi prelevati dal patrimonio, ma non gli oneri di sottoscrizione del singolo investitore e sono al lordo della sua fiscalità. Gli indici del benchmark includono il reinvestimento dei proventi. I risultati passati non garantiscono quelli futuri.
Il fondo ha battuto il benchmark in sei dei dieci anni completi dal 2016 al 2025, anche dopo i costi incorporati nella quota. In altri anni è rimasto sotto: nel 2022 ha perso 4,21 punti percentuali in più, mentre nel 2024 e nel 2025 lo scarto negativo è stato rispettivamente di 1,09 e 0,76 punti.
Contare gli anni favorevoli non basta per valutare il risultato complessivo: una perdita più ampia può pesare più di diversi piccoli vantaggi. E i costi già compresi nei rendimenti non vanno sottratti di nuovo.
Le mie opinioni su Anima Obbligazionario Corporate Blend
La prima domanda che mi farei è quale funzione debba avere questo fondo nel tuo portafoglio. La combinazione di investment grade e high yield offre un’esposizione diversificata al credito, ma richiede di accettare oscillazioni e possibili perdite. Se cerchi uno strumento per una spesa imminente, queste caratteristiche meritano particolare attenzione.
Sul lavoro del gestore, i dati permettono una valutazione concreta. Ci sono anni in cui ha superato il proprio benchmark nonostante i costi, quindi non sarebbe corretto liquidare la gestione come sempre inefficace. Allo stesso tempo, la perdita del 2022 è stata più ampia di quella del riferimento e il confronto è sfavorevole nei due anni completi più recenti e nei primi nove mesi del 2026.
Il costo ricorrente è un elemento che valuterei con attenzione: per giustificarlo, mi interessa capire quali benefici la gestione produce nel tempo, sia nei risultati sia nei rischi assunti. Non attribuirei però automaticamente ogni scarto negativo alle commissioni: contano anche la selezione degli emittenti e le decisioni sulle esposizioni.
Se lo possiedi già, partirei dal risultato effettivo della tua posizione, considerando date dei versamenti e costi applicati, e dalla quantità di rischio di credito che hai nel resto del patrimonio. Vendere soltanto perché un anno è stato deludente, o mantenere soltanto perché è un fondo obbligazionario, lascia fuori buona parte della valutazione.
Se stai pensando di acquistarlo, confronterei strumenti con esposizioni simili per qualità creditizia, duration e gestione della valuta. Un portafoglio di soli titoli governativi, o un fondo esclusivamente investment grade, ha caratteristiche diverse.
Puoi approfondire anche le recensioni di altri fondi bancari o postali. Se vuoi valutare la posizione insieme al resto del tuo patrimonio, trovi qui un approfondimento sulla consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di scegliere un singolo fondo, ti suggerisco di chiarire obiettivi, tempi e rischio che puoi sostenere. Qui trovi i percorsi per approfondire in base alla tua situazione:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Anima SGR, Anima Obbligazionario Corporate Blend Classe A. Documento contenente le informazioni chiave, investimento unico e investimenti periodici, informazioni valide al 28 febbraio 2026; scenari aggiornati al 31 dicembre 2025.
- Anima SGR, Sistema Anima. Prospetto, Parte I valida dal 17 agosto 2026; Parte II con dati periodici e costi riferiti al 2025.
- Anima SGR, Sistema Anima. Regolamento di gestione, documento allegato al prospetto corrente, consultato il 6 ottobre 2026.
- Anima SGR, Sistema Anima. Relazione semestrale, dati al 30 giugno 2026.
- Anima SGR, Anima Obbligazionario Corporate Blend. Scheda prodotto e sezioni Performance e Portafoglio, composizione al 25 settembre 2026, rendimenti da inizio anno al 30 settembre 2026 e quota al 2 ottobre 2026; consultate il 6 ottobre 2026.


0 Commenti