Amundi Obbligazionario Più a distribuzione – Classe A: Opinioni, Costi e Rendimenti – IT0000380961

Un portafoglio prevalentemente obbligazionario e la distribuzione dei proventi: sono le caratteristiche di Amundi Obbligazionario Più a distribuzione che potrebbero averti incuriosito.
Se stai valutando questo fondo oppure lo hai già in portafoglio, in questa recensione vediamo come investe, quali rischi comporta e quanto costa. Analizzeremo anche i risultati rispetto al suo benchmark, per arrivare alle mie opinioni con qualche elemento concreto in mano.
La classe esaminata è la A a distribuzione, denominata in euro e identificata dall’ISIN IT0000380961, spesso indicata nelle schede come “Amundi Obbligazionario Più Dis”.
Come funziona Amundi Obbligazionario Più a distribuzione
È un fondo comune aperto di diritto italiano, conforme alla disciplina europea UCITS e appartenente al sistema Amundi Fondi Italia. La Classe A è destinata anche agli investitori al dettaglio.
L’obiettivo è far crescere gradualmente il capitale nel medio periodo, investendo soprattutto sui mercati obbligazionari e, in misura limitata, su quelli azionari. Il periodo di detenzione raccomandato è di 4 anni: puoi chiedere il rimborso prima, ma il valore delle quote dipenderà dall’andamento degli investimenti.
Essendo una classe a distribuzione, i proventi vengono corrisposti ai partecipanti. Quando valuti il risultato del tuo investimento, devi quindi considerare sia il valore delle quote sia le somme già incassate: guardare soltanto il prezzo della quota può darti un’immagine incompleta.
Chi gestisce il fondo
La società di gestione è Amundi SGR S.p.A., appartenente al gruppo Amundi. Il report mensile di settembre 2026 indica come gestore Enrico Bovalini, responsabile delle strategie bilanciate. Le scelte su titoli, mercati e coperture sono attive e possono discostarsi in modo rilevante dal benchmark.
Politica di investimento
Il fondo acquista obbligazioni e strumenti monetari emessi da Stati, organismi internazionali e società. La componente principale è di qualità creditizia investment grade, ma può detenere anche una quota contenuta di titoli con merito creditizio inferiore o privi di rating.
Il regolamento prevede almeno l’80% del portafoglio in strumenti obbligazionari, monetari e OICR della stessa natura. Sono ammessi strumenti azionari fino al 20% e parti di altri fondi aperti fino al 30%, secondo i limiti e le modalità di calcolo previsti dal regolamento.
Il gestore può inoltre utilizzare derivati per copertura e investimento e assumere un’esposizione residuale alle materie prime. Queste operazioni rendono la gestione più articolata rispetto al semplice acquisto di un insieme di obbligazioni.
La denominazione in euro della classe non elimina il rischio di cambio: gli investimenti comprendono anche strumenti in altre valute e il KID definisce significativa l’esposizione ai rischi valutari.
Sul piano della sostenibilità, il fondo promuove caratteristiche ambientali, sociali e di governance ai sensi dell’articolo 8 SFDR. Questa classificazione riguarda le caratteristiche ESG della strategia e non offre una garanzia sul capitale o sui rendimenti.
Portafoglio e benchmark
Al 30 settembre 2026 il patrimonio netto del fondo era di 483,60 milioni di euro e il report indicava 356 titoli.
La composizione riportava obbligazioni per l’83,84%, azioni per l’11,27%, ETF azionari per lo 0,44%, fondi bilanciati per l’1,18%, materie prime per il 3,61% e liquidità per il 2,34%.
A queste voci si aggiungevano le esposizioni in derivati: +0,34% sull’azionario, −5,16% sul credito e +7,97% sui tassi d’interesse. Sono misure di esposizione che possono includere posizioni di segno opposto: la loro somma non va letta come una normale ripartizione del capitale investito al 100%.
Per capire che cosa contiene concretamente il fondo, ecco le cinque principali posizioni obbligazionarie pubblicate nel report di settembre, con i relativi pesi lordi sul patrimonio:
- Titolo della Repubblica Italiana con scadenza 15 ottobre 2030: 6,80%;
- Treasury statunitense con scadenza 15 febbraio 2030: 6,18%;
- Treasury statunitense con scadenza 15 agosto 2028: 3,52%;
- Titolo di Stato portoghese con scadenza 17 ottobre 2028: 3,09%;
- Titolo di Stato tedesco con scadenza 15 febbraio 2034: 2,88%.
Le cinque principali posizioni azionarie pubblicate erano invece ASML (0,52%), SAP (0,26%), HSBC (0,24%), Siemens (0,21%) e Accor (0,21%). Si tratta delle prime cinque posizioni di ciascuna componente, non di una graduatoria unica dei dieci maggiori investimenti del fondo.
Il fondo investe quindi anche attraverso altri strumenti collettivi. Nella relazione semestrale al 30 giugno 2026, le parti di OICR ammontavano a 26,84 milioni di euro, pari al 4,96% del totale delle attività. È un dato contabile riferito a giugno, distinto dalle esposizioni del report di settembre. Nell’elenco analitico comparivano, tra gli altri, un fondo multi-strategia del gruppo Amundi e un ETF Amundi sull’azionario giapponese: sono investimenti che danno accesso indiretto ai rispettivi portafogli sottostanti.
Per gli OICR collegati, il regolamento prevede che non gravino sul fondo commissioni di sottoscrizione e rimborso e che dal compenso della SGR sia dedotta la remunerazione complessiva del gestore dei fondi collegati. Non sarebbe quindi corretto presumere una doppia commissione piena e sommarla automaticamente ai costi dichiarati.
Il benchmark è composto da:
- 60% JPM EMU Bond 1–3 anni;
- 30% JPM Global Bond;
- 10% MSCI Europe.
È un riferimento prevalentemente obbligazionario, con una componente azionaria europea. Il fondo cerca di superarlo attraverso le decisioni del gestore: il confronto con questo parametro permette di valutare se tali scelte abbiano prodotto valore nel periodo osservato.
Quali rischi comporta
Indicatore di rischio e rischi principali
Il KID del 27 febbraio 2026 assegna alla Classe A un indicatore sintetico di rischio 2 su 7, ipotizzando una detenzione di quattro anni. Anche il prospetto valido dal 15 luglio 2026 riporta questa classificazione.
Un livello basso nella scala non significa che il capitale sia garantito. Il fondo può subire perdite e il rimborso avviene al valore delle quote, non necessariamente al prezzo al quale le hai comprate.
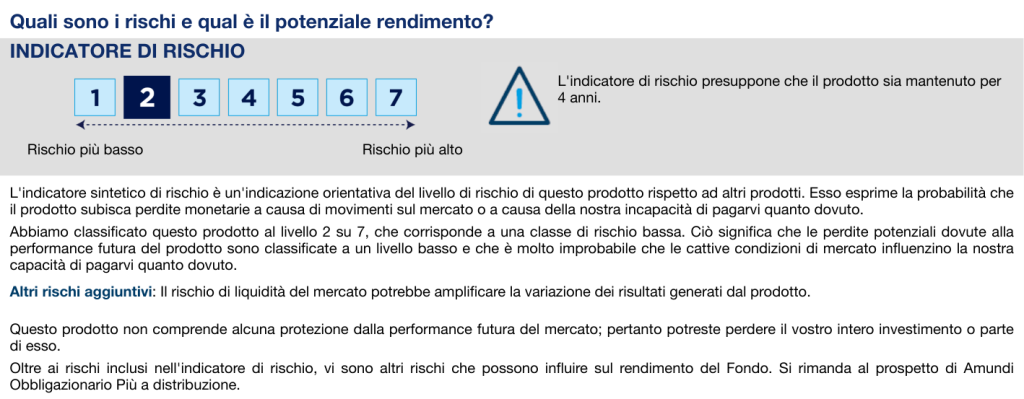
I rischi da considerare riguardano soprattutto:
- Tassi d’interesse: un aumento dei rendimenti di mercato può ridurre il valore delle obbligazioni in portafoglio;
- Credito: emittenti pubblici e privati possono deteriorare la propria solidità o non rispettare i pagamenti;
- Azioni e valute: le oscillazioni delle Borse e dei cambi incidono sul risultato, pur in un fondo prevalentemente obbligazionario;
- Liquidità e controparti: in determinate condizioni può diventare più difficile vendere strumenti o ottenere l’adempimento di un contratto;
- Derivati: possono modificare e amplificare temporaneamente l’esposizione ai mercati.
A settembre 2026 la componente obbligazionaria aveva una duration modificata di 3,44 anni. Come ordine di grandezza, un aumento parallelo dei rendimenti di un punto percentuale implicherebbe una diminuzione di circa il 3,44% del valore di quella componente, a parità delle altre condizioni. È una sensibilità approssimativa, non una previsione sulla perdita del fondo nel suo complesso.
Scenari di performance del KID
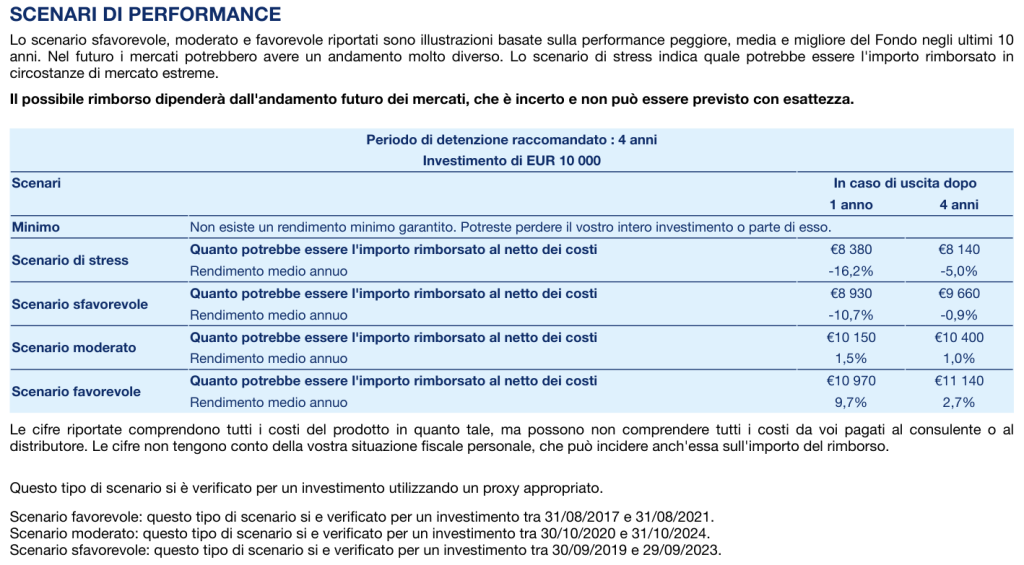
Il KID del 27 febbraio 2026 illustra questi possibili risultati su un investimento di 10.000 euro mantenuto per quattro anni:
- Scenario di stress: importo finale di 8.140 euro, rendimento medio annuo −5%;
- Scenario sfavorevole: 9.660 euro, rendimento medio annuo −0,90%;
- Scenario moderato: 10.400 euro, rendimento medio annuo +1%;
- Scenario favorevole: 11.140 euro, rendimento medio annuo +2,70%.
Le cifre includono i costi del prodotto, ma possono non comprendere tutti gli ulteriori costi del distributore e non considerano la situazione fiscale personale.
Questi scenari non sono previsioni. Derivano da una metodologia basata su dati storici e servono a mostrare esiti differenti, compresi quelli negativi. Lo scenario moderato non è un rendimento promesso e quello di stress non stabilisce la massima perdita possibile.
Il punto pratico è che anche mantenendo il fondo per il periodo raccomandato puoi ritrovarti con meno denaro di quello investito.
Quanto costa Amundi Obbligazionario Più a distribuzione
Costi di ingresso e uscita
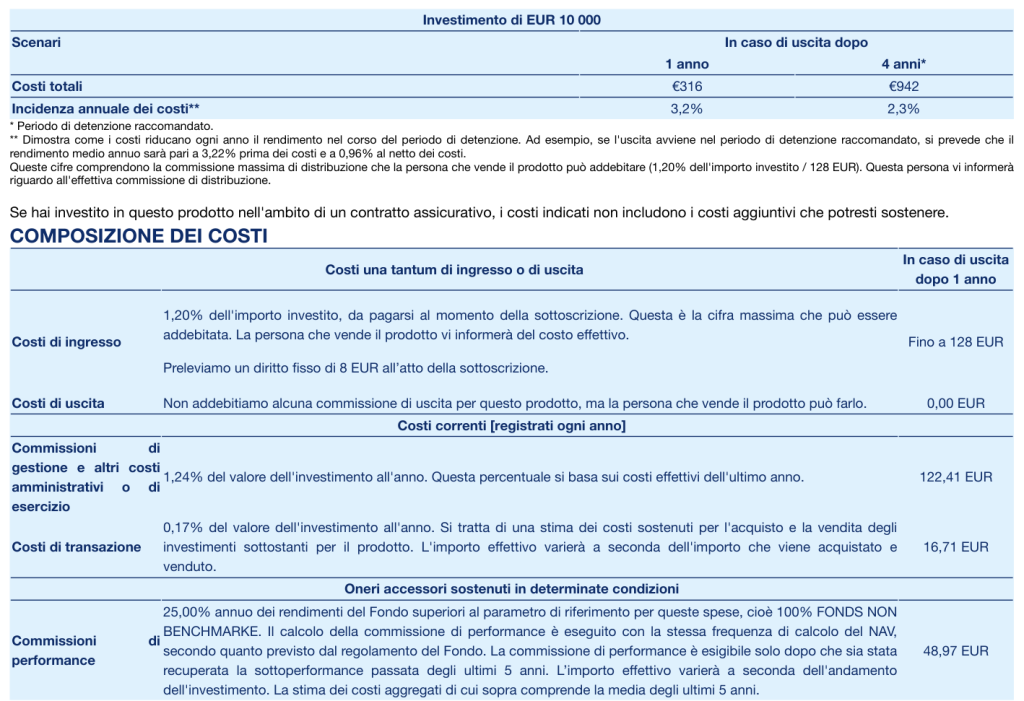
Per la sottoscrizione in unica soluzione, il KID indica una commissione di ingresso massima dell’1,20%, alla quale si aggiunge un diritto fisso di 8 euro.
Nell’esempio su 10.000 euro, il costo iniziale massimo è quindi di 128 euro. La commissione percentuale effettivamente applicata può essere inferiore al massimo: prima di sottoscrivere controlla le condizioni proposte dal collocatore.
Il prodotto non prevede una commissione di uscita per questa classe; eventuali costi applicati dall’intermediario vanno verificati separatamente.
Per il PAC esiste una versione specifica del KID e cambia il trattamento dei diritti fissi: il regolamento prevede 5 euro al primo versamento. L’esempio di costo iniziale della sottoscrizione in unica soluzione non va quindi trasferito automaticamente a un piano di accumulo.
Costi correnti e di transazione
Il KID riporta:
- 1,24% annuo per commissioni di gestione e altri costi amministrativi o di esercizio;
- 0,17% annuo per costi di transazione stimati.
La sola commissione di gestione prevista per la Classe A è dell’1,15% annuo: è compresa nella prima voce, quindi non va aggiunta una seconda volta.
I costi correnti e quelli di transazione valgono complessivamente 1,41% annuo, prima dell’eventuale commissione di performance e dei costi iniziali. Su un controvalore ipoteticamente stabile di 10.000 euro, corrispondono a circa 141 euro l’anno; l’addebito effettivo dipende dall’evoluzione del patrimonio e dalle operazioni del fondo.
Nell’esempio complessivo del KID, che include anche il costo di ingresso massimo e una stima delle commissioni di performance, i costi sono 316 euro dopo un anno e 942 euro dopo quattro anni. L’incidenza annua sul rendimento indicata sull’orizzonte di quattro anni è del 2,30%. Non è una tariffa fissa aggiuntiva: è una misura dell’effetto complessivo dei costi nelle ipotesi dell’esempio.
Commissioni di performance
La Classe A prevede una commissione del 25% dell’extra-performance corretta, secondo il meccanismo stabilito dal regolamento.
Perché venga applicata devono verificarsi tre condizioni: risultato annuo della quota positivo, risultato superiore al parametro di riferimento e recupero delle sotto-performance pregresse ancora da compensare. Il periodo di riferimento comprende l’anno corrente e i quattro anni precedenti.
La base di calcolo è il minore tra l’extra-performance dopo il recupero degli scostamenti negativi e il rendimento positivo della quota. Il parametro è il benchmark composto da 60% JPM EMU Bond 1–3 anni, 30% JPM Global Bond e 10% MSCI Europe, con il trattamento fiscale previsto dal regolamento.
È previsto inoltre un tetto alla commissione di incentivo pari alla commissione di gestione fissa: per la Classe A, 1,15%. Il meccanismo di recupero su cinque anni non equivale a un high water mark perpetuo: le sotto-performance non compensate escono dal conteggio dopo il periodo previsto.
Questa voce remunera il gestore quando vengono rispettate le condizioni di risultato indicate. Per valutarne il peso devi considerarla insieme agli altri costi e ai rendimenti effettivamente ottenuti, senza sottrarla nuovamente dai risultati storici già al netto degli oneri del fondo.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Quotazione e Rendimenti del Fondo
Nel report ufficiale al 30 settembre 2026, i rendimenti annuali della Classe A e del suo benchmark sono i seguenti:
- 2021: fondo +2,92%, benchmark +2,30%;
- 2022: fondo −9,12%, benchmark −6,99%;
- 2023: fondo +3,94%, benchmark +3,83%;
- 2024: fondo +5,20%, benchmark +3,53%;
- 2025: fondo +3,70%, benchmark +1,51%;
- Da inizio 2026 al 30 settembre: fondo +0,03%, benchmark +0,84%.
I risultati del fondo riflettono gli oneri che gravano sul patrimonio e ipotizzano il reinvestimento dei proventi distribuiti. Non rappresentano il rendimento personale netto di ogni sottoscrittore, che dipende anche da data di acquisto, commissioni iniziali e imposte.
La gestione ha superato il benchmark in quattro dei cinque anni solari dal 2021 al 2025, mentre nel 2022 ha perso di più. Nei primi nove mesi del 2026 il risultato era sostanzialmente piatto e inferiore al parametro di confronto di 0,81 punti percentuali.
Negli ultimi dodici mesi al 30 settembre 2026, il fondo aveva reso +1,28%, contro il +1,60% del benchmark. Nel solo mese di settembre aveva perso l’1,46%, contro una flessione dello 0,48% del parametro di confronto.
Anche la scelta dell’orizzonte modifica la lettura. Alla stessa data, il rendimento medio annuo composto era del 4,33% a tre anni, contro il 2,95% del benchmark; a cinque anni, invece, scendeva allo 0,74% annuo, contro lo 0,67% del riferimento. A dieci anni era dell’1,61% annuo, rispetto allo 0,89% del benchmark.
Il confronto mostra quindi un contributo positivo della gestione su questi orizzonti, molto contenuto sui cinque anni. Al tempo stesso, il livello del rendimento assoluto va valutato rispetto alle tue aspettative e alla perdita sopportata nelle fasi negative. I risultati passati non garantiscono quelli futuri.
Il grafico seguente mostra l’andamento della quotazione per lo storico disponibile presso il fornitore, che può coprire un periodo più breve della vita del fondo. Per questa classe a distribuzione, la sola variazione della quota non misura il rendimento totale: i dati appena esaminati considerano anche il reinvestimento dei proventi.
Le mie opinioni su Amundi Obbligazionario Più a distribuzione
La prima cosa che guarderei è quale compito dovrebbe svolgere questo fondo nel tuo patrimonio. Vuoi ricevere proventi? Cerchi una componente prevalentemente obbligazionaria? Quanto puoi permetterti che oscilli il capitale?
Sono domande diverse. Il fondo combina obbligazioni, azioni, valute, derivati e una quota di materie prime. Per questo non lo valuterei come un semplice parcheggio della liquidità: il -9,12% del 2022 mostra quanto possa pesare una fase sfavorevole.
Sul piano dei risultati, sarebbe scorretto dire che la gestione non ha mai creato valore rispetto al benchmark. I dati a tre, cinque e dieci anni mostrano rendimenti superiori al riferimento, già dopo gli oneri del fondo. Sarebbe però altrettanto poco utile fermarsi qui: sui cinque anni il vantaggio era di appena 0,07 punti percentuali annui, con un rendimento assoluto dello 0,74% annuo.
Il costo merita attenzione. Per la gestione attiva paghi le decisioni sull’allocazione, la selezione dei titoli e le coperture. In cambio devi valutare risultati, rischi assunti e coerenza con i tuoi obiettivi. L’1,41% annuo tra costi correnti e transazione, al quale possono aggiungersi ingresso e incentivo, è un impegno economico da conoscere prima di investire, soprattutto su una strategia prevalentemente obbligazionaria.
Se lo possiedi già, ricostruirei prima il tuo risultato effettivo, includendo i proventi ricevuti e tutti i versamenti. Poi valuterei il suo peso nel portafoglio e le eventuali sovrapposizioni con gli altri investimenti. Un guadagno o una perdita, da soli, non bastano a decidere se mantenere o cambiare prodotto.
Se stai pensando di sottoscriverlo, chiederei invece un rendiconto chiaro dei costi effettivi e una spiegazione del motivo per cui questa combinazione di rischi dovrebbe essere adatta a te. La distribuzione dei proventi può essere utile se ti serve un flusso di denaro, ma non aumenta di per sé il rendimento complessivo.
Lo stesso metodo vale quando confronti altri fondi bancari o postali. Se ti serve una valutazione del patrimonio nel suo insieme, puoi approfondire anche la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di salutarci, ti propongo alcuni percorsi per approfondire come investire in funzione del capitale disponibile e dei tuoi obiettivi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Amundi SGR, Amundi Obbligazionario Più a distribuzione. Documento contenente le informazioni chiave, Classe A, ISIN IT0000380961, documento prodotto il 27 febbraio 2026, versioni per sottoscrizione in unica soluzione e PAC.
- Amundi SGR, Sistema Amundi Fondi Italia. Prospetto, Parte I, documento valido dal 15 luglio 2026, sezioni relative ad Amundi Obbligazionario Più a distribuzione.
- Amundi SGR, Amundi Fondi Italia. Regolamento unico di gestione, testo consultato il 23 ottobre 2026, sezioni relative alla politica di investimento, agli oneri e alle modalità di partecipazione.
- Amundi SGR, Amundi Fondi Italia. Relazione semestrale, dati al 30 giugno 2026, sezione Amundi Obbligazionario Più a distribuzione, situazione patrimoniale ed elenco analitico dei titoli.
- Amundi, Amundi Obbligazionario Più a distribuzione. Report mensile, Classe A, ISIN IT0000380961, dati al 30 settembre 2026.

0 Commenti