JPMorgan Funds Europe Equity Absolute Alpha Fund A (perf) (acc) EUR: Opinioni, Costi e Rendimenti – LU1001747408

Un fondo che investe sulle aziende europee cercando di dipendere poco dall’andamento generale della Borsa: è questa la caratteristica del JPMorgan Funds Europe Equity Absolute Alpha Fund, nella classe A (perf) (acc) EUR, ISIN LU1001747408.
Per farlo il gestore combina investimenti che beneficiano dei rialzi con posizioni che possono guadagnare quando determinati titoli scendono. Il risultato è una strategia diversa da quella di un fondo che si limita ad acquistare azioni europee.
Se stai valutando il fondo oppure lo possiedi già e vuoi capire che cosa hai in portafoglio, in questa recensione vediamo come funziona, quali rischi comporta, quanto costa e quali risultati ha ottenuto. Nella parte finale trovi le mie opinioni sul ruolo che può avere all’interno di una strategia di investimento.
Come funziona JPM Europe Equity Absolute Alpha Fund
Si tratta di un comparto della SICAV lussemburghese JPMorgan Funds, conforme alla normativa europea UCITS. Il comparto e questa classe sono stati lanciati il 19 dicembre 2013.
La classe è denominata in euro ed è ad accumulazione: i proventi vengono trattenuti nel patrimonio del fondo, senza distribuzione di cedole.
È destinata anche agli investitori al dettaglio, con un orizzonte raccomandato di almeno cinque anni e come parte di un portafoglio più ampio.
Va però chiarita la disponibilità: dal 12 gennaio 2026 il comparto è in chiusura parziale, o soft closure. Le sottoscrizioni sono normalmente riservate agli azionisti esistenti; eventuali nuovi clienti possono essere valutati caso per caso dalla società di gestione. È inoltre previsto un limite giornaliero di sottoscrizione di 3 milioni di euro per azionista. Prima di considerare un nuovo investimento occorre quindi controllare le condizioni di accesso presso il distributore.
Chi gestisce il fondo
La società di gestione è JPMorgan Asset Management (Europe) S.à r.l., del gruppo J.P. Morgan. La scheda di settembre 2026 indica come gestori di portafoglio Michael Barakos, Nicholas Horne, Ben Stapley e Matt Jones. Le decisioni combinano analisi delle singole aziende e strumenti quantitativi.
Politica di investimento
Il fondo adotta una strategia long/short:
- Le posizioni lunghe sono investimenti che beneficiano, in generale, della crescita dei titoli selezionati.
- Le posizioni corte, realizzate mediante derivati, possono beneficiare del ribasso dei titoli sui quali vengono costruite.
L’obiettivo è ricavare rendimento dalla selezione delle aziende, mantenendo contenuta l’esposizione netta al mercato europeo. Se il gestore sceglie bene entrambi i gruppi di titoli può ottenere un risultato positivo anche in una fase difficile per la Borsa. Se sbaglia, entrambe le componenti possono contribuire alle perdite.
Almeno il 67% del patrimonio è investito, direttamente o tramite derivati, in azioni di società europee secondo i criteri previsti dal prospetto. Sono ammesse anche aziende di piccola capitalizzazione.
L’esposizione netta al mercato azionario oscilla normalmente tra −40% e +40% del patrimonio. Le posizioni lunghe e corte, considerate separatamente, di norma non superano ciascuna il 130%.
Queste percentuali descrivono aspetti diversi: il fondo può avere molte posizioni aperte anche quando la differenza tra esposizioni lunghe e corte è piccola.
Il comparto è classificato articolo 8 SFDR, quindi promuove caratteristiche ambientali e/o sociali. Questa classificazione non indica un livello di sicurezza finanziaria né una garanzia di rendimento.
Portafoglio e benchmark
La scheda ufficiale al 30 settembre 2026 riporta:
- Esposizione lunga: 75,1% del patrimonio.
- Esposizione corta: −65,3%.
- Esposizione netta: +9,8%.
La somma dei valori assoluti delle due componenti è quindi 140,4%. Il 9,8% netto non significa che soltanto quella parte del patrimonio sia coinvolta nella strategia o possa generare perdite.
Tra le esposizioni settoriali nette figurano finanza al 12,7%, energia al 4,2% e industria all’1,6%. Sono invece negative, tra le altre, le esposizioni a consumi discrezionali (−2,6%), immobiliare (−2,4%) e salute (−1,7%).
Per vedere i singoli strumenti occorre distinguere queste esposizioni economiche dall’inventario dei titoli detenuti. Nel rendiconto al 30 giugno 2026, le dieci maggiori posizioni azionarie dirette, in percentuale del patrimonio netto del comparto, sono:
- AerCap Holdings: 1,11%.
- Continental: 1,05%.
- Nordex: 0,88%.
- Logitech International: 0,82%.
- Deutsche Telekom: 0,79%.
- Loomis: 0,72%.
- Securitas: 0,66%.
- ASML Holding: 0,64%.
- Koninklijke BAM Groep: 0,63%.
- Bayer: 0,63%.
Questo elenco riguarda le azioni detenute direttamente e non rappresenta tutte le posizioni lunghe e corte ottenute attraverso derivati.
Il rendiconto mostra anche strumenti monetari e titoli a breve termine. È presente, per il 2,41% del patrimonio netto, il fondo collegato JPMorgan EUR Liquidity LVNAV Fund, classe X (T0 Acc.), che fornisce un’esposizione indiretta al mercato monetario. Il prospetto consente questi investimenti e prevede meccanismi per evitare o ridurre il doppio addebito delle commissioni di gestione sui fondi affiliati: non sarebbe corretto sommare automaticamente due commissioni piene.
La presenza di liquidità e strumenti monetari è coerente con una strategia che può ottenere l’esposizione azionaria tramite derivati. Non basta osservare i titoli in custodia per ricostruire il rischio complessivo.
Il benchmark è l’ICE BofA ESTR Overnight Rate Index Total Return in EUR, un riferimento legato al mercato monetario in euro. Il fondo è gestito attivamente e non lo replica.
Il confronto serve a valutare quanto rendimento abbia prodotto rispetto a questo riferimento. Non rende il fondo equivalente a un investimento monetario: la strategia long/short introduce rischi ulteriori.
Quali rischi comporta
Indicatore di rischio e rischi principali
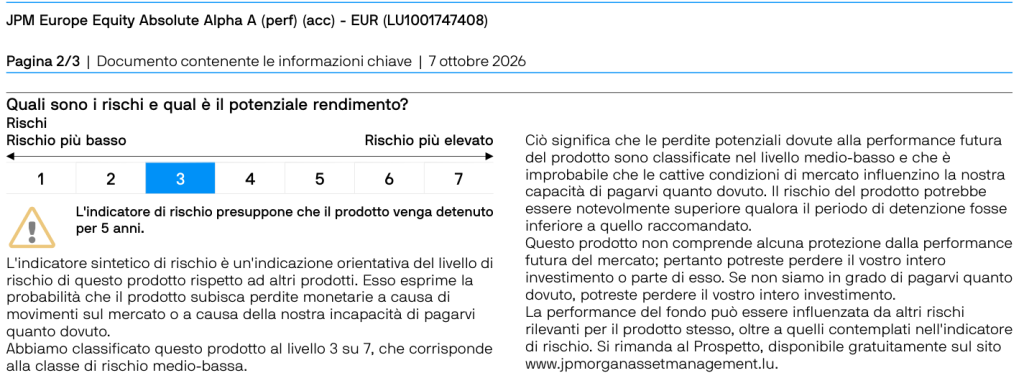
Il KID del 7 ottobre 2026 assegna al prodotto un indicatore sintetico di rischio pari a 3 su 7, corrispondente alla fascia medio-bassa della scala, ipotizzando una detenzione di cinque anni.
Il nome Absolute Alpha e il contenimento dell’esposizione netta non assicurano un rendimento positivo. Il capitale non è protetto e il fondo può perdere valore anche quando i mercati azionari salgono.
I rischi da considerare comprendono:
- Selezione dei titoli: le aziende acquistate possono deludere e quelle oggetto delle posizioni corte possono salire.
- Derivati e leva: l’esposizione ottenuta può superare il capitale impiegato e rende più complessa la gestione del rischio.
- Liquidità: alcuni strumenti possono essere difficili da negoziare nelle fasi di tensione.
- Valute e coperture: gli investimenti possono essere denominati in valute diverse dall’euro; la politica prevede normalmente coperture verso la valuta del comparto, senza eliminare ogni rischio.
- Società di minori dimensioni: possono avere oscillazioni e condizioni di negoziazione più difficili rispetto alle grandi aziende.
Il prospetto indica un livello atteso di leva da derivati del 300%, che è indicativo e può essere superato. Non va letto come una triplicazione automatica di ogni movimento della Borsa: l’effetto concreto dipende dalle posizioni, dalle compensazioni e dalle coperture. Rimane comunque un elemento da comprendere prima di investire.
Scenari di performance del KID
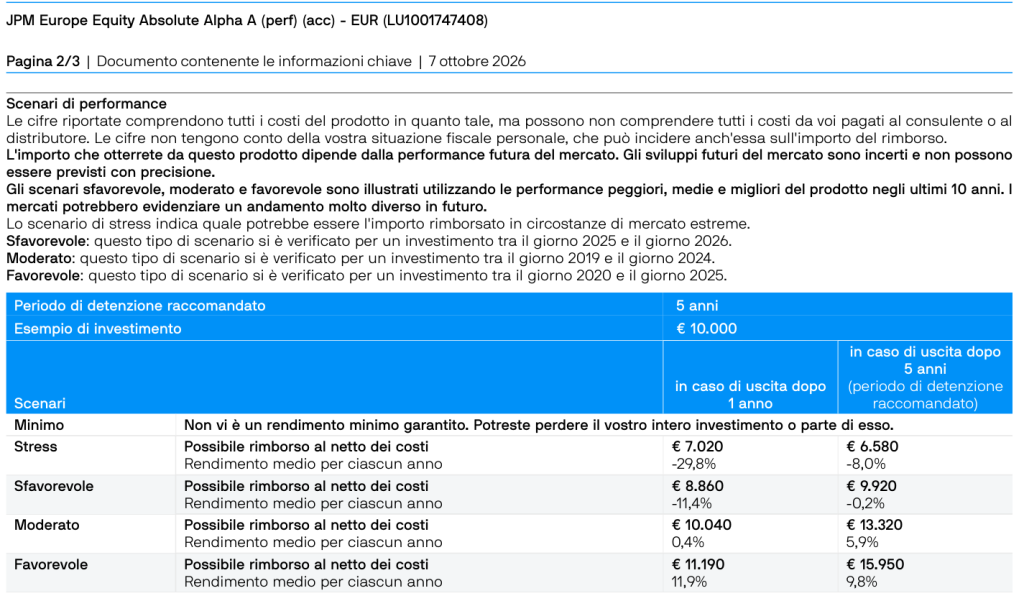
Il KID del 7 ottobre 2026 presenta questi scenari su un investimento iniziale di 10.000 euro, al netto dei costi del prodotto e prima della fiscalità personale. Le percentuali indicate sono i rendimenti medi annui riportati nel documento.
- Scenario di stress: dopo un anno 7.020 euro, con −29,8%; dopo cinque anni 6.580 euro, con −8% medio annuo.
- Scenario sfavorevole: dopo un anno 8.860 euro, con −11,4%; dopo cinque anni 9.920 euro, con −0,2% medio annuo.
- Scenario moderato: dopo un anno 10.040 euro, con +0,4%; dopo cinque anni 13.320 euro, con +5,9% medio annuo.
- Scenario favorevole: dopo un anno 11.190 euro, con +11,9%; dopo cinque anni 15.950 euro, con +9,8% medio annuo.
Il capitale finale dopo cinque anni riflette l’intero periodo: il +5,9% dello scenario moderato è un rendimento annuo, non il guadagno complessivo sui 10.000 euro.
Si tratta di simulazioni regolamentari costruite sui dati storici, non di previsioni. Il risultato effettivo può essere diverso e non esiste un rendimento minimo garantito.
Quanto costa JPM Europe Equity Absolute Alpha Fund
Costi di ingresso e uscita
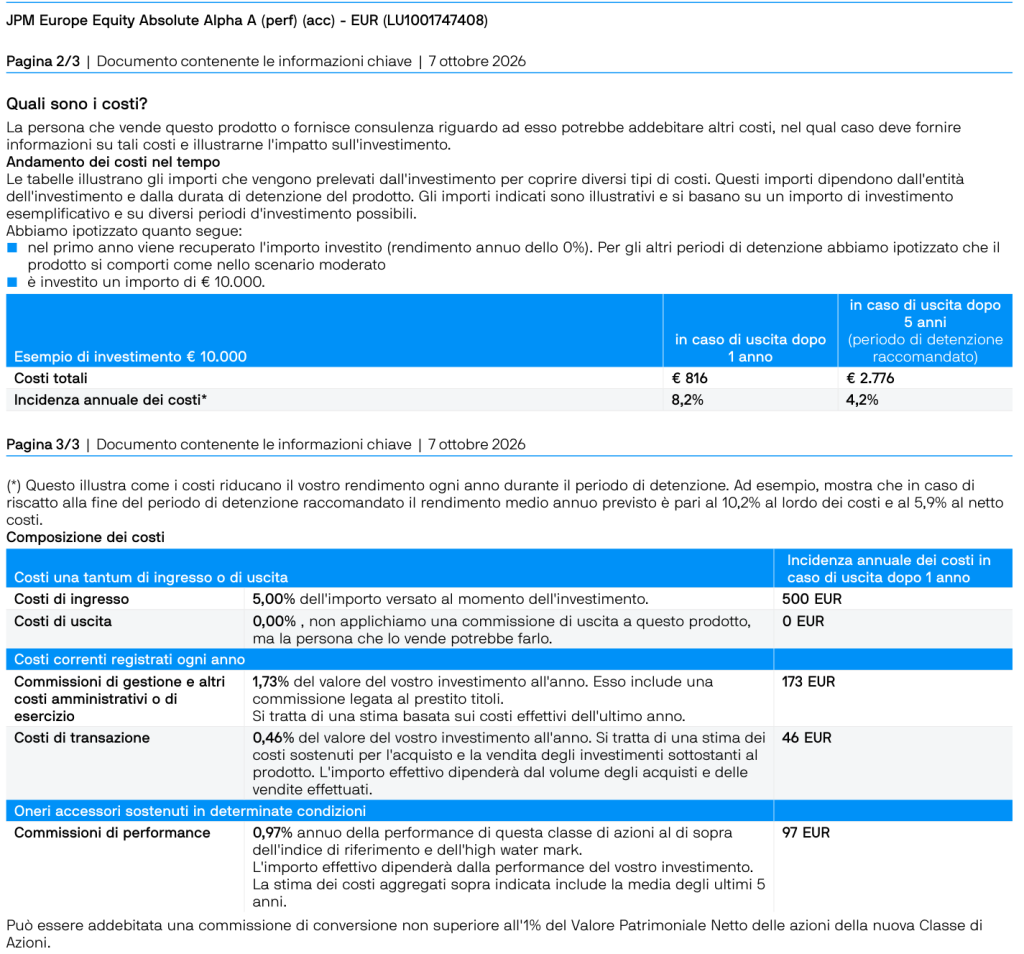
Per questa classe la commissione di ingresso massima è del 5%: su un versamento di 10.000 euro corrisponde a 500 euro. È un massimo, non una commissione che viene necessariamente applicata per intero: conta la condizione effettivamente proposta dal distributore.
Il KID indica costi di uscita dello 0% per il prodotto. Possono esserci ulteriori spese del distributore; per le conversioni tra classi o comparti è prevista una commissione fino all’1% del valore delle azioni della nuova classe.
Costi correnti e di transazione
Il KID del 7 ottobre 2026 distingue:
- Gestione e altri costi amministrativi o di esercizio: 1,73% annuo, stimato sui costi effettivi dell’ultimo anno.
- Costi di transazione: 0,46% annuo, una stima che può variare con l’operatività del portafoglio.
La commissione di gestione e consulenza annua dell’1,5% è compresa nei costi correnti: non va aggiunta nuovamente all’1,73%.
Queste voci non esauriscono il costo complessivo, perché la classe prevede anche una commissione di performance.
Commissioni di performance
Il prospetto prevede una commissione di performance del 15% dell’extra-rendimento rispetto al benchmark, con metodo high-on-high. Perché maturi la commissione devono essere superati sia il riferimento monetario sia il livello rilevante dell’high water mark, cioè il valore iniziale della quota o quello dell’ultima cristallizzazione della commissione, secondo le regole del prospetto. Il periodo di riferimento per il recupero delle perdite è l’intera vita del fondo. Il 15% non viene quindi prelevato ogni anno sull’intero capitale.
Il KID stima per questa voce un’incidenza dello 0,97% annuo, usando la media degli ultimi cinque anni. È una stima dell’impatto sul patrimonio, distinta dall’aliquota contrattuale del 15%, e non un costo fisso per gli anni futuri.
Nell’esempio regolamentare su 10.000 euro, che considera anche l’ingresso massimo, il documento riporta costi totali di 816 euro dopo un anno e 2.776 euro dopo cinque anni, con un’incidenza annua rispettivamente dell’8,2% e del 4,2%. Non sono preventivi: dipendono dalle ipotesi del KID, dalla durata e dalle commissioni effettive.
Per valutare il fondo bisogna chiedersi se la strategia e i risultati ottenuti giustifichino questo insieme di costi. Nei rendimenti della quota i costi già sostenuti dal fondo sono incorporati: sottrarli di nuovo significherebbe contarli due volte.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
La scheda ufficiale al 30 settembre 2026 riporta i seguenti risultati in euro. Per ogni anno il primo valore riguarda il fondo, il secondo il benchmark monetario:
- 2016: fondo −8,53%; benchmark −0,35%.
- 2017: fondo +3,66%; benchmark −0,4%.
- 2018: fondo −3,42%; benchmark −0,41%.
- 2019: fondo +7,86%; benchmark −0,45%.
- 2020: fondo −3,74%; benchmark −0,52%.
- 2021: fondo +15,43%; benchmark −0,58%.
- 2022: fondo +7,41%; benchmark −0,02%.
- 2023: fondo +2,03%; benchmark +3,29%.
- 2024: fondo +18,75%; benchmark +3,78%.
- 2025: fondo +11,2%; benchmark +2,24%.
Nei primi nove mesi del 2026, la quota è passata da 199,09 euro al 31 dicembre 2025 a 204,45 euro al 30 settembre 2026: il rendimento è quindi +2,69%, contro +1,56% del benchmark sullo stesso periodo. È un periodo parziale, distinto dagli anni completi elencati sopra.
Sempre al 30 settembre 2026, i risultati sui diversi orizzonti sono:
- Un anno: fondo +4,19% complessivo; benchmark +2,06%.
- Tre anni: fondo +10,38% medio annuo; benchmark +2,86% medio annuo.
- Cinque anni: fondo +9,05% medio annuo; benchmark +2,13% medio annuo.
- Dieci anni: fondo +5,75% medio annuo; benchmark +0,83% medio annuo.
I rendimenti della classe sono basati sul valore della quota, con proventi reinvestiti e costi del fondo incorporati; non comprendono eventuali commissioni di ingresso e rimborso e sono al lordo delle imposte. Il risultato personale dipende anche dalla data di acquisto e dalle condizioni applicate.
Il valore della quota più recente, al 28 ottobre 2026, è di 202,17 euro. Questa rilevazione giornaliera ha una data diversa da quella dei rendimenti confrontati sopra, riferiti al 30 settembre.
I dati mostrano un rendimento superiore al riferimento monetario sugli orizzonti riportati, ma anche anni di perdita e un 2023 inferiore al benchmark. Inoltre il confronto richiede di considerare il rischio della strategia, diverso da quello del riferimento monetario. I risultati passati non garantiscono quelli futuri.
Le mie opinioni su JPM Europe Equity Absolute Alpha Fund
La prima cosa che valuterei è il motivo per cui questo fondo dovrebbe entrare nel portafoglio.
Se cerchi un investimento che segua la crescita delle aziende europee nel lungo periodo, questa strategia ha un obiettivo diverso: riduce l’esposizione netta al mercato e affida una parte importante del risultato alla capacità del gestore di selezionare sia i titoli da acquistare sia quelli sui quali assumere posizioni corte.
Se invece cerchi una componente che possa comportarsi diversamente dal mercato azionario, la logica merita di essere esaminata. Qui la gestione attiva propone un’allocazione effettivamente diversa da un semplice portafoglio di azioni acquistate e mantenute. Anche lo storico contiene elementi favorevoli: il fondo ha superato il benchmark monetario su uno, tre, cinque e dieci anni al settembre 2026.
Pagare commissioni elevate può avere una giustificazione se in cambio ottieni una diversificazione utile, una gestione del rischio coerente con i tuoi obiettivi o risultati adeguati. In questo caso non liquiderei l’analisi osservando soltanto il costo: la strategia è distinta e i risultati indicati vanno riconosciuti.
Il punto da approfondire è quanto questa diversificazione serva davvero al tuo patrimonio. Un’esposizione netta contenuta non dimostra, da sola, che il fondo ridurrà le perdite del portafoglio nelle prossime crisi. Per valutarlo occorre guardare come si è comportato insieme agli investimenti che già possiedi, comprese le fasi in cui ha perso valore.
Rimangono inoltre costi articolati, uso dei derivati e dipendenza dalle scelte del team. Un buon risultato degli ultimi anni non autorizza a trattarlo come una componente sicura o a prolungare nel futuro il rendimento medio del quinquennio.
Se lo possiedi già, partirei da tre verifiche: il peso che occupa nel patrimonio, il risultato effettivo del tuo investimento dopo spese e fiscalità e la funzione per cui lo avevi acquistato. Se era stato scelto come sostituto della liquidità, vale la pena riesaminare quella scelta: i rischi descritti e gli scenari del KID sono diversi.
Puoi confrontarne caratteristiche e risultati con quelli di altri fondi bancari o postali. Se invece vuoi mettere ordine nella strategia complessiva del tuo patrimonio, puoi valutare soluzioni come la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Per approfondire come organizzare i tuoi investimenti in base agli obiettivi e al capitale disponibile, puoi partire da queste guide:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- JPMorgan Asset Management (Europe) S.à r.l., JPM Europe Equity Absolute Alpha A (perf) (acc) EUR, LU1001747408. Documento contenente le informazioni chiave, 7 ottobre 2026.
- JPMorgan Asset Management (Europe) S.à r.l., JPMorgan Funds. Prospetto, ottobre 2026, sezioni Europe Equity Absolute Alpha Fund e Share Classes and Costs.
- JPMorgan Funds, Audited Annual Report. Rendiconto annuale certificato, dati al 30 giugno 2026, inventario degli investimenti del comparto Europe Equity Absolute Alpha Fund.
- JPMorgan Funds, Unaudited Semi-Annual Report. Relazione semestrale non certificata, dati al 31 dicembre 2025, informazioni statistiche della classe A (perf) (acc) EUR.
- JPMorgan Asset Management (Europe) S.à r.l., JPMorgan Funds Europe Equity Absolute Alpha Fund. Scheda della classe A (perf) (acc) EUR, dati al 30 settembre 2026.
- JPMorgan Asset Management (Europe) S.à r.l., JPMorgan Funds Europe Equity Absolute Alpha Fund. Avviso di chiusura parziale, 12 gennaio 2026; Additional Capacity Measures, 24 aprile 2026.
- JPMorgan Asset Management (Europe) S.à r.l., JPM Europe Equity Absolute Alpha A (perf) (acc) EUR. Scheda prodotto e dati ufficiali, rendimenti al 30 settembre 2026 e valore quota al 28 ottobre 2026, consultata il 29 ottobre 2026.



0 Commenti