Anima Obiettivo Internazionale AD: Opinioni, Costi e Rendimenti – IT0005404055

Anima Obiettivo Internazionale combina una gestione flessibile sui mercati globali con la possibilità, nella classe AD, di ricevere distribuzioni semestrali. È una formula che può interessarti se vuoi delegare le scelte di investimento mantenendo un flusso periodico sul conto.
Se stai valutando questo fondo oppure lo hai già in portafoglio, in questa recensione ti aiuto a capire come funziona, dove investe, quanto costa e quali risultati ha ottenuto. La classe analizzata è la AD a distribuzione, ISIN IT0005404055: distinguerla dalle altre classi è essenziale per leggere correttamente costi e rendimenti.
Cominciamo.
Come funziona Anima Obiettivo Internazionale AD
È un fondo comune aperto di diritto italiano, appartenente alla categoria dei flessibili. Il suo obiettivo è accrescere gradualmente il capitale, lasciando al gestore un ampio margine per modificare gli investimenti.
La classe AD è accessibile anche agli investitori al dettaglio ed è in euro. Il collocamento della classe è iniziato il 24 aprile 2020; la storia del fondo è più lunga e non coincide con quella di questa specifica classe.
Il periodo di detenzione raccomandato è di 7 anni. La durata del fondo, fissata al 31 dicembre 2050 salvo proroghe o liquidazione anticipata, è un’altra cosa: non ti obbliga a tenere le quote fino a quella data. Puoi richiederne il rimborso nei giorni lavorativi secondo le modalità previste.
Chi gestisce il fondo
La gestione è affidata ad Anima SGR, appartenente al Gruppo Bancario Banco BPM. La scheda ufficiale presenta nel team Lars Schickentanz, responsabile della Divisione Alpha Strategies, ed Elia Palesa, portfolio manager Equity Europe.
Il loro lavoro consiste nel decidere quanto esporre il portafoglio ai diversi mercati e quali titoli selezionare, sulla base di analisi economiche e delle singole aziende.
Politica di investimento
Il fondo può investire in azioni, obbligazioni e strumenti monetari, variandone sensibilmente i pesi. La componente azionaria può arrivare al 100%; in altre condizioni il portafoglio può concentrarsi sulle obbligazioni a breve termine o sulla liquidità.
Quindi non devi immaginarlo come un bilanciato con una ripartizione stabile, per esempio metà azioni e metà obbligazioni. Qui deleghi anche la scelta di quanta esposizione assumere sui mercati.
Gli investimenti possono essere denominati in euro e in altre valute. La gestione del cambio è attiva e l’esposizione valutaria è prevista in misura contenuta. Sulla parte obbligazionaria la politica ammette, in misura prevalente, titoli con merito creditizio inferiore ad adeguato o privi di rating.
Sono utilizzabili derivati anche per finalità diverse dalla copertura, con una leva tendenziale indicativa fra 1 e 1,2.
La classe AD distribuisce proventi su base semestrale. Il prospetto prevede una cedola compresa fra l’1% e il 2,5% del valore della quota all’inizio del semestre, con facoltà della SGR di non distribuirla considerando mercati e andamento delle quote.
La cedola può comprendere una restituzione di capitale quando supera il risultato effettivamente conseguito. Perciò l’importo accreditato sul conto, da solo, non misura quanto hai guadagnato.
Portafoglio e benchmark
Le dieci principali posizioni pubblicate da Anima al 16 ottobre 2026, con pesi sul valore patrimoniale netto del fondo, sono:
- BOT con scadenza 14 gennaio 2027: 5,86%;
- Bund tedesco 3% con scadenza 15 agosto 2036: 5,11%;
- Lyxor MSCI Brazil UCITS ETF, secondo la denominazione riportata dalla SGR: 4,14%;
- BTP 2,40% con scadenza 15 marzo 2029: 3,89%;
- titolo del Tesoro tedesco con scadenza 14 aprile 2027: 3,77%;
- titolo del Tesoro spagnolo con scadenza 9 aprile 2027: 3,77%;
- Bund tedesco 5,50% con scadenza 4 gennaio 2031: 2,41%;
- Microsoft: 1,80%;
- titolo del Tesoro spagnolo con scadenza 5 marzo 2027: 1,68%;
- titolo del Tesoro tedesco con scadenza 17 marzo 2027: 1,68%.
Sono stime della SGR e rappresentano una fotografia datata del portafoglio. La presenza di diversi titoli di Stato fra le maggiori posizioni non basta a descrivere l’intero rischio: bisogna considerare anche le altre posizioni e l’effetto dei derivati.
Il regolamento consente investimenti in OICVM armonizzati fino al 10% del totale delle attività, purché compatibili con la politica del fondo. Fra gli investimenti compare dunque anche un altro fondo, l’ETF sul Brasile, che offre un’esposizione indiretta alle azioni di quel mercato. Il suo 4,14% non rappresenta automaticamente il totale di tutti gli OICR eventualmente detenuti. Al 31 dicembre 2025, invece, il rendiconto non riportava quote di OICR fra le attività di fine anno: la composizione può cambiare nel tempo.
Anima Obiettivo Internazionale non ha un benchmark ufficiale di gestione. Il prospetto indica una misura di volatilità ex ante del 24,99%: è un riferimento di rischio, non un obiettivo di rendimento e nemmeno una perdita massima garantita.
Per valutare i risultati, Anima affianca al fondo l’Indice Fideuram di Categoria Flessibili. Lo useremo come confronto, tenendo presente che riunisce strategie diverse e non è il benchmark contrattuale del prodotto.
Il prospetto descrive inoltre la considerazione di alcuni impatti negativi sulla sostenibilità, fra cui armamenti controversi e violazioni dei diritti umani, per gli investimenti diretti. Precisa che questo trattamento non si estende allo stesso modo agli investimenti in fondi e ai derivati su indici: non confondere quindi tali esclusioni con una selezione uniforme di ogni esposizione sottostante.
Quali rischi comporta
Indicatore di rischio e rischi principali
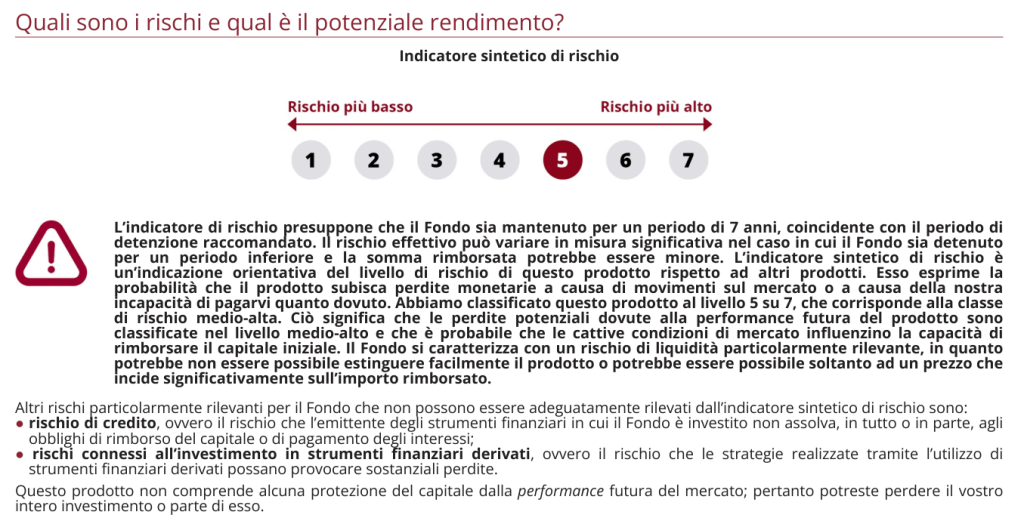
Il fondo è classificato 5 su 7, nella fascia medio-alta. L’indicatore presuppone una detenzione di 7 anni e può cambiare nel tempo.
I rischi da considerare comprendono le oscillazioni azionarie, i movimenti dei tassi, il possibile deterioramento degli emittenti obbligazionari e le variazioni valutarie. I derivati possono modificare rapidamente l’esposizione e produrre perdite anche quando sono usati all’interno di una strategia di gestione del rischio.
Il KID richiama inoltre rischi di liquidità particolarmente rilevanti. La possibilità di chiedere il rimborso non garantisce di recuperare il capitale investito né elimina le difficoltà che possono emergere in mercati poco liquidi.
La parola “flessibile” descrive la libertà del gestore: non significa capitale protetto. Se cerchi un investimento con un importo certo da recuperare a una data precisa, queste caratteristiche meritano particolare attenzione.
Scenari di performance del KID
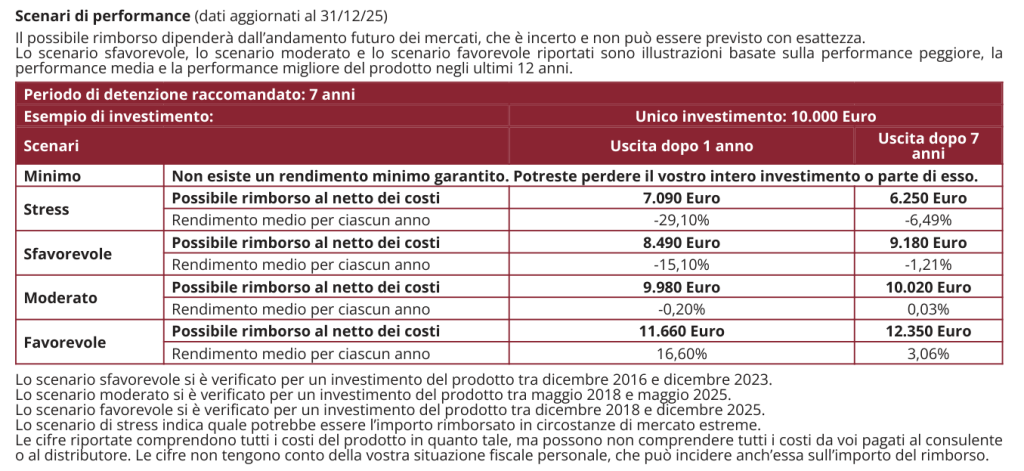
Il KID del 28 febbraio 2026, con dati al 31 dicembre 2025, presenta questi importi su 10.000 euro investiti in un’unica soluzione, al netto dei costi del prodotto e prima delle imposte personali:
- stress: 7.090 euro dopo un anno, 6.250 euro dopo sette anni;
- sfavorevole: 8.490 euro e 9.180 euro;
- moderato: 9.980 euro e 10.020 euro;
- favorevole: 11.660 euro e 12.350 euro.
Sono illustrazioni regolamentari, non previsioni. Lo scenario moderato non è un risultato promesso; lo stress non stabilisce la massima perdita possibile.
Il dato utile è che anche su sette anni gli esiti possono essere molto diversi. Restare investiti per il periodo raccomandato non dà la certezza di guadagnare. Per un piano di versamenti periodici vanno letti gli scenari specifici, senza applicare questi importi a un PAC.
Quanto costa Anima Obiettivo Internazionale AD
Costi di ingresso e uscita
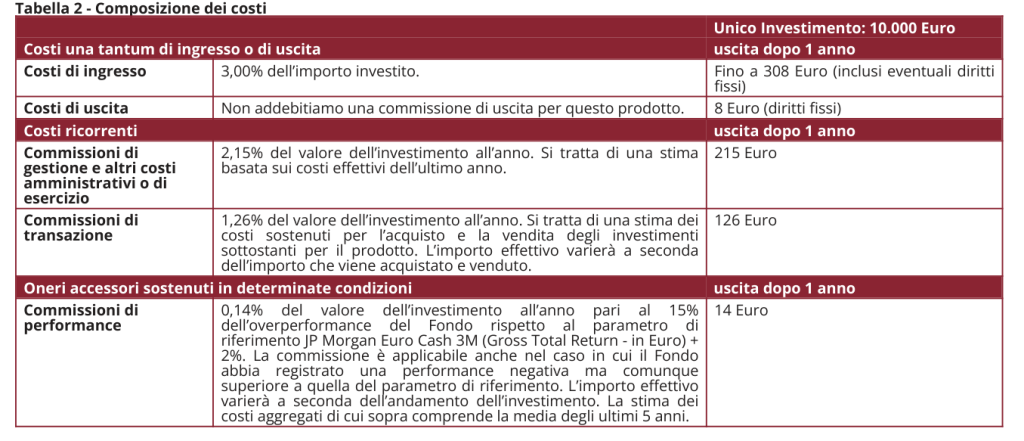
La commissione massima di ingresso è il 3%. Nell’esempio del KID da 10.000 euro, i costi iniziali arrivano a 308 euro, compresi gli eventuali diritti fissi.
Non è prevista una commissione percentuale di uscita; il documento indica 8 euro di diritti fissi al rimborso. Verifica le condizioni effettivamente applicate: una commissione massima può essere ridotta dal collocatore.
Costi correnti e di transazione
Nel KID le stime annue sono 2,15% per gestione e altri costi amministrativi o di esercizio e 1,26% per transazioni. La sola commissione di gestione prevista dal prospetto è il 2% annuo ed è compresa nella prima voce: non va aggiunta nuovamente.
I costi di transazione riguardano l’acquisto e la vendita degli strumenti sottostanti e possono variare. Non sono una commissione fissa contrattualmente identica ogni anno.
È utile distinguere queste stime dai dati consuntivi: la Parte II del prospetto, riferita al 2025, riporta per la classe AD il 2,15% per gestione e altri costi, 1,76% per transazioni e 0,54% per commissioni di performance.
Questi numeri appartengono a misurazioni diverse da quelle del KID e non vanno mescolati per ricostruire un unico costo “aggiornato”. Mostrano però perché leggere soltanto il 2% di gestione dà una visione incompleta.
Per gli eventuali fondi collegati, il regolamento prevede la deduzione dei compensi sottostanti di gestione e incentivo di pari natura, nei limiti indicati, ed esclude gli oneri di sottoscrizione e rimborso sul fondo acquirente. La presenza di un OICR non autorizza quindi a sommare automaticamente due commissioni piene.
Il costo remunera una gestione che sceglie titoli, esposizioni e strategie. La domanda che mi farei è se i risultati ottenuti e il rischio assunto giustifichino questa spesa nel mio portafoglio. Lo sconto sull’ingresso, quando c’è, non risolve da solo il tema degli oneri che continuano durante l’investimento.
Commissioni di performance
È prevista una commissione pari al 15% della sovraperformance rispetto al JP Morgan Euro Cash 3M, Gross Total Return in euro, maggiorato del 2%. Il KID ne riporta una stima dello 0,14% annuo, che non rappresenta un’aliquota fissa da applicare ogni anno.
Il prospetto prevede il recupero delle sottoperformance rispetto al parametro su un periodo di riferimento di cinque anni. Il meccanismo è denominato “Obiettivo di rendimento”: non è un High Water Mark assoluto, cioè una regola basata esclusivamente sul superamento di un precedente massimo della quota.
La commissione può maturare anche con un rendimento negativo del fondo, se superiore a quello del parametro e se sono rispettate le condizioni previste. Il parametro serve al calcolo della commissione: non trasforma il prodotto in un fondo monetario e non diventa il suo benchmark di gestione.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
La serie ufficiale Anima della classe AD, consultata il 23 ottobre 2026, riporta i seguenti rendimenti. Accanto a ciascun risultato trovi l’Indice Fideuram di Categoria Flessibili:
- 2021: fondo +2,11%, categoria +4,13%;
- 2022: fondo −8,46%, categoria −10,48%;
- 2023: fondo +4,62%, categoria +7,21%;
- 2024: fondo +8,79%, categoria +7%;
- 2025: fondo +16,28%, categoria +6,75%;
- dal 1° gennaio al 30 settembre 2026: fondo +3,18%, categoria +3,01%.
Sono risultati che includono il reinvestimento delle distribuzioni, tengono conto degli oneri già imputati alla quota e sono al lordo della fiscalità dell’investitore. Le eventuali commissioni personali di sottoscrizione e rimborso incidono ulteriormente sul risultato effettivo.
Il 2025 è stato particolarmente favorevole rispetto alla categoria. Nel 2024 il fondo l’ha superata e nel 2022 ha contenuto maggiormente la perdita. Nel 2021 e nel 2023 è invece rimasto indietro. Nei primi nove mesi del 2026 il vantaggio è stato contenuto: 0,17 punti percentuali.
Questo confronto aiuta a evitare giudizi costruiti su un solo anno. Resta necessario considerare che un indice di categoria raccoglie fondi con esposizioni e scelte differenti: la sovraperformance non dimostra, da sola, una superiorità a parità di rischio.
Per la classe AD, inoltre, la variazione della sola quota non coincide con il rendimento totale: una parte del valore viene distribuita. Per valutare il tuo investimento considera insieme valore delle quote, cedole incassate, versamenti, rimborsi e costi effettivamente sostenuti, senza sottrarre due volte gli oneri già inclusi nei rendimenti.
Le mie opinioni su Anima Obiettivo Internazionale AD
Il motivo per scegliere un fondo come questo dovrebbe essere la volontà di affidare al gestore decisioni importanti: selezione dei titoli, ripartizione fra mercati e uso di strategie che possono anche ridurre o modificare le esposizioni. È questa delega che stai acquistando.
I risultati recenti contengono elementi positivi, soprattutto il 2025. Sarebbe scorretto ignorarli e liquidare il fondo soltanto perché applica commissioni elevate. Sarebbe altrettanto poco utile prendere quell’anno come dimostrazione che la gestione continuerà a fare meglio.
Il mio punto critico è il peso dei costi nel tempo. Oltre alla gestione ci sono transazioni e una possibile commissione di performance. Per accettarli vorrei capire quale funzione svolge questo fondo nel patrimonio e valutare i risultati su un periodo coerente, considerando anche le perdite e il rischio assunto.
La cedola è un secondo punto su cui fermarsi. Può essere comoda se desideri un flusso periodico, ma non deve diventare il motivo per trascurare l’andamento del capitale. Se ricevi denaro e contemporaneamente il valore del tuo investimento scende, l’accredito non dimostra che stai guadagnando.
Se possiedi già il fondo, partirei da un bilancio della tua posizione: quanto hai versato, quanto vale oggi e quanto hai ricevuto. Poi mi chiederei se questa delega flessibile è ancora coerente con i tuoi obiettivi. Vendere soltanto perché un anno va male, o mantenere soltanto per recuperare il prezzo di acquisto, rischia di sostituire l’analisi con una reazione emotiva.
Se invece lo stai valutando, confrontalo con altri fondi bancari o postali guardando strategia, rischio, risultati e costi, senza presumere che siano tutti equivalenti. Può esserti utile anche un confronto attraverso una consulenza finanziaria su base indipendente, soprattutto se devi capire il ruolo del fondo insieme agli investimenti che hai già.
Ulteriori risorse utili per approfondire
Prima di scegliere un singolo fondo, chiarisci per quali obiettivi stai investendo e quanto rischio puoi assumere. Qui trovi alcuni percorsi per approfondire in base alla tua situazione:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Anima SGR, Anima Obiettivo Internazionale Classe AD. Documento contenente le informazioni chiave, unico investimento e investimenti periodici, informazioni valide al 28 febbraio 2026; scenari con dati al 31 dicembre 2025.
- Anima SGR, Sistema Anima. Prospetto, Parte I e Parte II, Parte I valida dal 17 agosto 2026; dati periodici e costi consuntivi riferiti al 2025.
- Anima SGR, Sistema Anima. Regolamento di gestione, edizione marzo 2026.
- Anima SGR, Sistema Anima. Relazione annuale al 31 dicembre 2025, sezione Anima Obiettivo Internazionale.
- Anima SGR, Anima Obiettivo Internazionale Classe AD. Scheda prodotto, team di gestione e portafoglio, portafoglio con dati al 16 ottobre 2026, pagina consultata il 23 ottobre 2026.
- Anima SGR, Anima Obiettivo Internazionale Classe AD. Performance di periodo e confronto con l’Indice Fideuram di Categoria Flessibili, anni 2021–2025 e dati al 30 settembre 2026, consultata il 23 ottobre 2026.


0 Commenti