Anima Prestige 2027 Dis: Opinioni, Costi e Rendimenti – IT0005562324

Un fondo obbligazionario denominato in euro e una cedola annuale: sono le caratteristiche principali di Anima Prestige 2027 Dis, identificato dal codice ISIN IT0005562324.
Se stai valutando questo fondo oppure lo hai già in portafoglio e vuoi capire come sta andando, in questa recensione vedremo dove investe, quali rischi comporta e quanto costa. Analizzeremo anche le cedole distribuite e cosa prevede il regolamento dopo il termine dell’orizzonte di investimento.
Perché il numero 2027, da solo, dice poco su ciò che succederà ai tuoi soldi. Vediamo quindi come funziona il prodotto, per arrivare alle mie opinioni con gli elementi necessari.
Come funziona Anima Prestige 2027 Dis
La denominazione ufficiale del fondo è Prestige 2027. Si tratta di un fondo comune aperto di diritto italiano, obbligazionario, con classe unica denominata in euro e distribuzione dei proventi. La sigla “Dis”, utilizzata nelle schede di mercato, indica proprio la distribuzione.
Il prodotto è rivolto anche agli investitori al dettaglio: non è una classe riservata esclusivamente ai professionali. Questo, però, non significa che sia ancora aperto alle nuove sottoscrizioni.
Il periodo di collocamento previsto dalla documentazione è andato dal 2 gennaio al 28 marzo 2024, con un investimento iniziale minimo di 5.000 euro. La recensione interessa quindi soprattutto chi ha già sottoscritto il fondo e deve valutare come gestirlo.
Occorre distinguere tre aspetti:
- l’orizzonte della strategia, dal 29 marzo 2024 al 28 marzo 2027;
- la durata massima del fondo prevista dal regolamento, fissata al 30 giugno 2028, salvo le altre ipotesi contemplate dal documento;
- il trasferimento del patrimonio, dopo l’orizzonte di investimento, mediante fusione in Anima Obbligazionario Euro MLT o nel fondo risultante da eventuali operazioni straordinarie che lo riguardino, alla data comunicata dalla SGR.
Marzo 2027 non equivale quindi a un rimborso automatico sul conto corrente. Se possiedi il fondo, leggi le comunicazioni relative alla fusione e le caratteristiche del prodotto in cui confluirà il patrimonio: la tua decisione riguarda anche quello che succederà dopo.
Chi gestisce il fondo
La gestione è affidata ad Anima SGR, appartenente al Gruppo Banco BPM. La scheda ufficiale indica nel team Gianluca Ferretti, responsabile della Divisione Bond Corporate e Bilanciati.
La SGR sceglie gli emittenti e le scadenze, controlla il rischio di credito e può sostituire le obbligazioni quando lo ritiene opportuno. Il depositario è BNP Paribas.
Politica di investimento
Prestige 2027 adotta una gestione attiva orientata a costruire e mantenere un portafoglio obbligazionario coerente con l’orizzonte della strategia, con possibilità di intervento sui titoli detenuti.
Può acquistare obbligazioni governative, societarie, di enti locali e organismi sovranazionali. Il regolamento ammette, fra l’altro:
- titoli subordinati finanziari e non finanziari fino al 25% del patrimonio netto;
- esposizioni societarie di qualità creditizia inferiore ad adeguata o prive di merito di credito, e OICR specializzati analoghi, entro il 40% del patrimonio netto;
- OICR aperti, anche del gruppo, fino al 10% del totale delle attività;
- azioni derivanti da conversioni o ristrutturazioni, entro il 10% del patrimonio netto.
Questi sono limiti consentiti, non percentuali che il gestore deve necessariamente raggiungere. Il fondo può utilizzare anche derivati, sia per copertura sia per altre finalità ammesse dal regolamento.
Sul piano ambientale, sociale e di governo societario, il regolamento prevede l’applicazione della Policy ESG di Anima, che può comportare esclusioni di emittenti. La presenza di questa procedura non va confusa con una garanzia sulla qualità dell’investimento o sulla conservazione del capitale.
Portafoglio e benchmark
I dati ufficiali di composizione al 9 ottobre 2026 mostrano un portafoglio costituito per il 97,03% da obbligazioni e per il 2,97% da liquidità. La ripartizione comprende circa il 64,60% di titoli societari e il 32,43% di titoli di Stato, con pesi riferiti al patrimonio netto.
L’esposizione obbligazionaria verso l’Italia è pari al 56,42% del NAV. La duration complessiva indicata è di circa 0,90 anni: misura la sensibilità ai tassi e non significa che tutte le obbligazioni scadano entro undici mesi.
Le dieci principali posizioni pubblicate dalla SGR, sempre al 9 ottobre 2026 e in percentuale del NAV, sono:
- BTP 0,95%, scadenza 15 settembre 2027: 28,04%;
- BTP 2,05%, scadenza 1° agosto 2027: 3,28%;
- Intesa Sanpaolo, tasso variabile, scadenza 16 aprile 2027: 2,09%;
- Telecom Italia 6,88%, scadenza 15 febbraio 2028: 1,94%;
- CA Auto Bank 3,75%, scadenza 12 aprile 2027: 1,79%;
- RCI Banque 3,75%, scadenza 4 ottobre 2027: 1,79%;
- Intesa Sanpaolo 4,75%, scadenza 6 settembre 2027: 1,79%;
- UniCredit 3,88%, scadenza 11 giugno 2028: 1,67%;
- CDP Reti 5,88%, scadenza 25 ottobre 2027: 1,56%;
- ASTM 1,63%, scadenza 8 febbraio 2028: 1,51%.
Si tratta di obbligazioni detenute direttamente. La composizione sintetica corrente non espone una voce distinta relativa a fondi sottostanti; nella situazione patrimoniale al 30 giugno 2025 le voci relative alle parti di OICR risultavano prive di importi. La facoltà di acquistare altri fondi, dunque, non basta a descrivere Prestige 2027 come un fondo di fondi.
Per gli eventuali OICR collegati, il regolamento prevede inoltre una deduzione della remunerazione di gestione percepita sui sottostanti dal compenso della SGR, nei limiti indicati, ed esclude gli oneri di sottoscrizione e rimborso dei fondi collegati. Non sarebbe corretto presumere una doppia commissione di gestione piena.
Il fondo non ha un benchmark ufficiale, perché la SGR ritiene che la flessibilità della strategia non consenta di individuare un indice coerente con i suoi rischi. La scheda affianca ai risultati un indice Fideuram della categoria Obbligazionari Flessibili: è un confronto di categoria, non un obiettivo contrattuale da replicare.
Nel valutare la diversificazione, guarderei soprattutto al peso dell’Italia e del primo BTP. Avere numerosi titoli in portafoglio non impedisce che una parte significativa del risultato dipenda da uno stesso mercato.
Quali rischi comporta
Indicatore di rischio e rischi principali
L’indicatore sintetico è 2 su 7, corrispondente a una classe di rischio bassa. Il KID associa questa classificazione a una detenzione raccomandata di tre anni.
Rischio basso non significa capitale garantito. Il valore della quota può diminuire e il rimborso dipende dal patrimonio del fondo, non da una promessa di restituzione dei soldi versati.
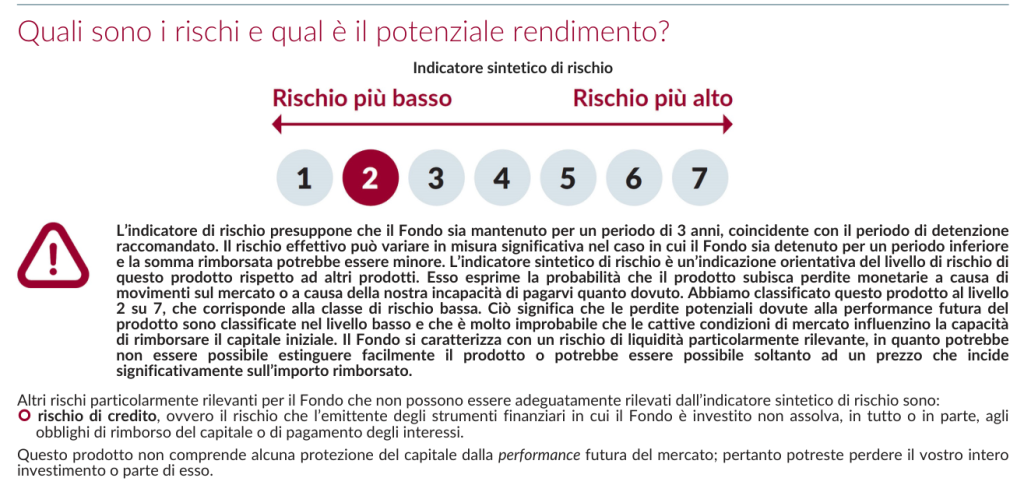
I rischi da considerare sono principalmente:
- credito: un emittente può avere difficoltà nel pagare interessi e capitale; subordinati e titoli di qualità inferiore richiedono particolare attenzione;
- tassi e spread: i prezzi delle obbligazioni possono scendere se cambiano i rendimenti richiesti dal mercato;
- liquidità: il KID segnala questo rischio come particolarmente rilevante, perché la vendita di alcuni strumenti può diventare difficile o avvenire a prezzi sfavorevoli;
- concentrazione: il peso del debito italiano incide sulla diversificazione effettiva del portafoglio.
Puoi richiedere il rimborso delle quote, ma il calcolo della quota ha cadenza settimanale. Occorre quindi considerare i tempi operativi e l’eventuale commissione di uscita, oltre al prezzo degli investimenti sottostanti.
Scenari di performance del KID
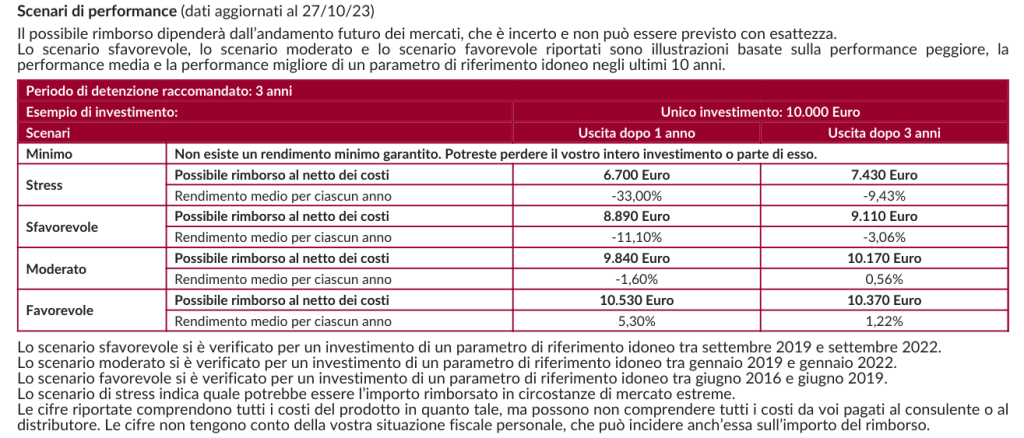
Il KID datato 2 gennaio 2024 riporta scenari elaborati con dati al 27 ottobre 2023. Su un investimento ipotetico di 10.000 euro, al termine dei tre anni presenta:
- scenario di stress: 7.430 euro, rendimento medio annuo −9,43%;
- scenario sfavorevole: 9.110 euro, rendimento medio annuo −3,06%;
- scenario moderato: 10.170 euro, rendimento medio annuo +0,56%;
- scenario favorevole: 10.370 euro, rendimento medio annuo +1,22%.
Gli importi sono al netto dei costi del prodotto, secondo le ipotesi del documento, e non tengono conto della situazione fiscale personale.
Questi numeri non sono previsioni per il 2027 e non stimano ciò che resta da guadagnare da oggi alla fine della strategia. Sono simulazioni predisposte all’avvio, utili soprattutto per vedere quanto possono cambiare gli esiti e perché la classificazione 2 su 7 non elimina le perdite.
Anche lo scenario favorevole va letto per quello che è: una simulazione costruita con un metodo e un periodo precisi, non un rendimento massimo che il fondo non possa superare.
Quanto costa Anima Prestige 2027 Dis
Per capire il prezzo della gestione bisogna tenere distinte le commissioni contrattuali, le stime iniziali del KID e gli oneri effettivamente sostenuti dal fondo.
Costi di ingresso e uscita
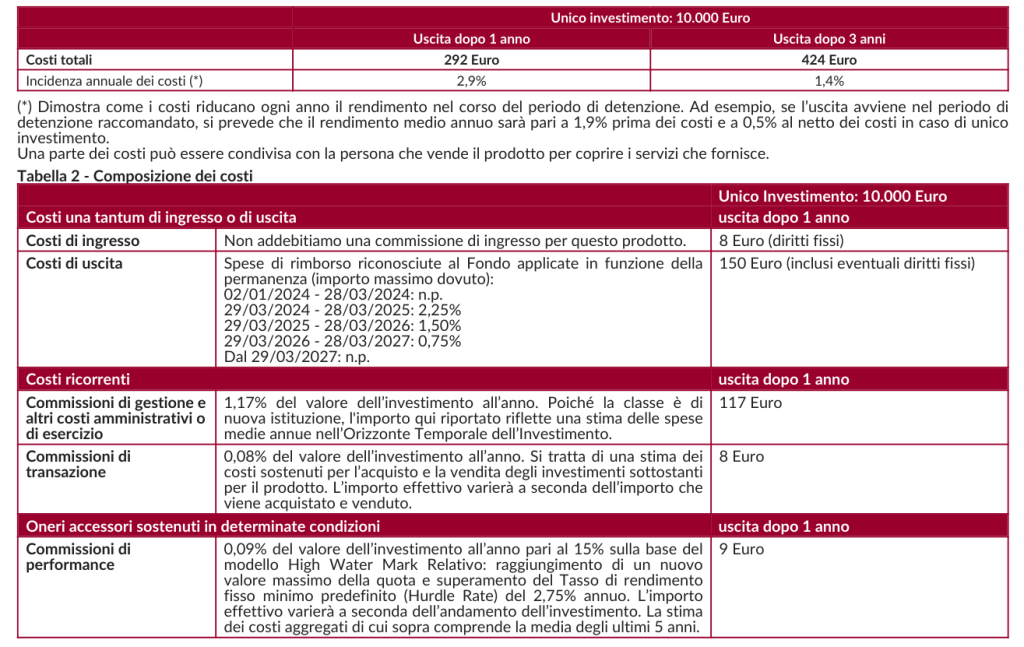
Non è prevista una commissione percentuale di sottoscrizione a carico del partecipante. Il regolamento indica però un diritto fisso di 8 euro, riducibile a 6 euro scegliendo la conferma elettronica. Se il versamento proviene dal contestuale disinvestimento di un altro fondo Anima, gli importi sono rispettivamente 7 e 5 euro.
È prevista una commissione di collocamento del 2,25%, prelevata dal fondo alla fine del collocamento e ammortizzata linearmente in tre anni. È un costo che incide progressivamente sulla quota: l’assenza di una commissione d’ingresso addebitata separatamente non rende gratuito il collocamento.
Per il rimborso anticipato sono previsti massimi decrescenti:
- 2,25% dal 29 marzo 2024 al 28 marzo 2025;
- 1,50% dal 29 marzo 2025 al 28 marzo 2026;
- 0,75% dal 29 marzo 2026 al 28 marzo 2027;
- nessuna commissione di rimborso dal 29 marzo 2027.
Il regolamento precisa che il massimo annuo va ridotto della quota di commissione di collocamento già ammortizzata dall’inizio dell’anno di riferimento. Lo 0,75% è quindi un tetto, non un costo fisso da applicare automaticamente a qualsiasi uscita nel terzo anno.
La base di calcolo prevista è il numero di quote rimborsate moltiplicato per il valore iniziale della quota, pari a 10 euro. Per decidere se uscire, chiedi al collocatore il conteggio effettivo in euro alla data dell’operazione.
Costi correnti e di transazione
La commissione di gestione è dello 0,30% annuo durante il collocamento e l’orizzonte di investimento. Dopo quest’ultimo, fino al termine della durata del fondo, il regolamento indica l’1,05% annuo.
Lo 0,30%, però, è soltanto una componente del costo. La Parte II del prospetto valida dal 28 febbraio 2026, relativa ai dati del 2025, riporta:
- gestione e altri costi amministrativi o di esercizio: 1,16%;
- costi di transazione: 0,04%;
- commissioni di performance sostenute: 0,01%.
La somma delle tre voci è 1,21% per il periodo di riferimento. La commissione di gestione e l’ammortamento del collocamento non vanno aggiunti nuovamente alle voci aggregate che già li comprendono.
Il KID iniziale riportava stime differenti: 1,17% per gestione e altri oneri, 0,08% per transazioni e 0,09% per performance. Sono stime del documento di avvio, da distinguere dai dati successivi effettivamente sostenuti.
Per lo stacco della cedola il regolamento prevede inoltre 2 euro di diritto fisso, azzerato scegliendo la comunicazione elettronica.
Commissioni di performance
Il fondo prevede una commissione di incentivo del 15% dell’overperformance secondo un meccanismo di High Water Mark relativo, con un tasso soglia del 2,75% annuo.
In sostanza, viene controllato se il differenziale fra il rendimento della quota, comprensivo dei proventi distribuiti, e il parametro che cresce al tasso soglia supera il massimo relativo precedentemente raggiunto. Il prelievo riguarda la nuova eccedenza secondo le regole contrattuali.
Il 15% non viene quindi applicato a tutto il patrimonio, e il 2,75% non è un rendimento promesso all’investitore. Lo 0,01% riportato per il 2025 indica invece il peso della commissione effettivamente sostenuta in quell’anno.
Durante l’orizzonte di investimento la SGR si riserva inoltre la facoltà di interrompere definitivamente il prelievo dell’incentivo al raggiungimento della soglia cumulata dell’1,5% del patrimonio netto medio, secondo il calcolo previsto dal regolamento. È una facoltà, non un’interruzione automatica.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
Nella scheda ufficiale Anima, il rendimento del 2025 è +2,47%, contro il +3,06% dell’indice Fideuram di categoria. Il fondo è quindi rimasto indietro di 0,59 punti percentuali nel periodo.
Il confronto è utile, ma va interpretato: la categoria comprende strategie obbligazionarie flessibili con rischi e scadenze che possono differire da quelli di Prestige 2027. Non è il benchmark ufficiale del fondo e un solo anno non basta a valutare l’intera gestione.
Per il 2026, la tabella della SGR riporta un rendimento da inizio anno pari a +0,26% al 25 settembre 2026. Il valore della quota pubblicato successivamente, al 9 ottobre 2026, è invece 10,12 euro: quota e rendimento si riferiscono dunque a date diverse.
I rendimenti vanno letti al lordo delle imposte personali e tenendo conto dei costi già incorporati nella gestione. Gli eventuali oneri personali di rimborso vanno considerati separatamente. I risultati passati non garantiscono quelli futuri.
Per un fondo a distribuzione serve poi guardare alle cedole. Anima pubblica questi stacchi, qui con gli importi unitari arrotondati ai centesimi:
- 8 agosto 2025: 0,35 euro per quota, pari al 3,3% della quota del giorno precedente;
- 7 agosto 2026: 0,21 euro per quota, pari al 2% della quota del giorno precedente.
Le percentuali appena indicate descrivono gli stacchi effettivi secondo la base usata nella tabella della SGR. Il regolamento definisce invece la fascia prevista di distribuzione, dal 2% al 3,5%, rispetto alla quota del primo giorno lavorativo del periodo di riferimento. Sono due basi di calcolo da non confondere.
Se hai detenuto 1.000 quote in entrambe le date, calcolando sui valori ufficiali prima dell’arrotondamento ai centesimi, gli incassi corrispondono a 349 euro nel 2025 e 211 euro nel 2026, prima degli eventuali effetti fiscali personali e dei diritti applicabili. Non basta però sommare questi incassi e chiamarli guadagno.
La cedola può comprendere anche capitale restituito. Il regolamento permette distribuzioni superiori al risultato conseguito e consente alla SGR di non distribuirle in determinate condizioni. Non offre quindi una rendita minima garantita.
Per misurare il tuo risultato devi considerare insieme valore attuale delle quote, distribuzioni ricevute, capitale versato e costi personali. Le performance pubblicate da Anima includono il reinvestimento dei proventi: non aggiungere di nuovo le cedole a quelle percentuali, perché le conteresti due volte.
Le mie opinioni su Anima Prestige 2027 Dis
Un vantaggio che vedo è la possibilità di delegare la selezione e il monitoraggio di un paniere di obbligazioni. Se non vuoi analizzare personalmente la capacità di rimborso di ogni emittente e seguire le sue vicende, questo lavoro può esserti utile. È su queste attività che valuterei il contributo del gestore, oltre che sui risultati ottenuti.
Il punto è capire quanto paghi per questa gestione e quanto è adatta al tuo obiettivo. Il costo complessivo sostenuto nel 2025 è stato dell’1,21%, mentre il risultato annuale è stato del 2,47%, già influenzato dagli oneri del fondo. Non sottrarrei nuovamente quel costo dal rendimento pubblicato, ma nemmeno valuterei il prodotto guardando soltanto allo 0,30% della commissione di gestione.
Sul portafoglio, il peso dell’Italia e il 28,04% nel primo BTP sono elementi concreti da valutare. Se possiedi già molti titoli di Stato italiani, questo fondo potrebbe aumentare un’esposizione che hai già, anziché diversificarla quanto immagini.
Mi soffermerei poi sulla cedola. Ricevere un bonifico è piacevole, ma il dato che conta è quanto vale complessivamente il tuo investimento. Se una distribuzione comprende una parte del capitale, stai ricevendo anche soldi che erano già tuoi.
Se possiedi già il fondo, eviterei una decisione presa soltanto sul prezzo di carico o sulla parola “scadenza”. Chiederei il costo effettivo di uscita, ricostruirei il risultato comprensivo delle cedole e confronterei il mantenimento con alternative coerenti per durata e rischio.
Come per tutti i fondi, ragionare sui costi, sull’orizzonte temporale e sui tuoi obiettivi è importante.
Per allargare il confronto puoi leggere la guida agli altri fondi bancari o postali. Se invece ti serve una valutazione del portafoglio nel suo insieme, trovi un approfondimento sulla consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di salutarci, ti propongo alcune letture per partire dai tuoi obiettivi e capire come organizzare gli investimenti:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Anima SGR, Prestige 2027. Documento contenente le informazioni chiave, informazioni valide al 2 gennaio 2024; scenari con dati al 27 ottobre 2023.
- Anima SGR, Prestige 2027. Prospetto, Parte II, documento valido dal 28 febbraio 2026, dati relativi al 2025.
- Anima SGR, Prestige 2027. Regolamento di gestione, documento valido dal 2 gennaio 2024.
- Anima SGR, Anima Prestige. Relazione annuale al 30 giugno 2025, sezione relativa a Prestige 2027.
- Anima SGR, Prestige 2027. Avviso di avvio e termine del periodo di collocamento, periodo dal 2 gennaio al 28 marzo 2024.
- Anima SGR, Prestige 2027. Scheda prodotto, composizione del portafoglio, performance e cedole, composizione e quota al 9 ottobre 2026; rendimento 2026 al 25 settembre 2026; stacchi cedola dell’8 agosto 2025 e del 7 agosto 2026; pagine consultate il 15 ottobre 2026.
- Anima SGR, Nota metodologica relativa ai dati esposti, pagina consultata il 15 ottobre 2026.


0 Commenti