Anima Liquidità Euro classe AM: Opinioni, Costi e Rendimenti – IT0005359341

Se stai valutando Anima Liquidità Euro per tenere investita una somma per un periodo breve, oppure lo hai già in portafoglio e vuoi capire che cosa possiedi, partiamo dai numeri. Vedremo come investe la classe AM, quali rischi corre, quanto costa e che risultati ha ottenuto. La parola “liquidità” nel nome merita una spiegazione: stiamo parlando di un fondo monetario, non del saldo del conto corrente.
Come funziona Anima Liquidità Euro
Anima Liquidità Euro è un fondo comune monetario di diritto italiano, denominato in euro e gestito attivamente. La classe AM, ISIN IT0005359341, è ad accumulazione: i proventi restano nel patrimonio del fondo e incidono sul valore della quota. È aperta anche agli investitori al dettaglio. Per i versamenti unici, la scheda ANIMA indica 500 euro sia come minimo iniziale sia per quelli successivi; per il PAC, una rata da 50 euro o suoi multipli.
Il fondo mira a seguire l’andamento dei tassi del mercato monetario e a preservare il valore investito. “Mira” è la parola giusta: il capitale non è garantito. ANIMA indica un periodo di detenzione raccomandato di un anno, pur consentendo la richiesta di rimborso nei giorni lavorativi.
Chi gestisce il fondo
La società di gestione è ANIMA SGR, appartenente al gruppo Banco BPM. Nella scheda ufficiale aggiornata al 30 settembre 2026 il team indicato comprende Yuri Basile, responsabile Government Bonds, e Giuseppe Benigno, portfolio manager Government Bonds. La gestione decide quali emissioni comprare e come distribuire le scadenze, nel rispetto della politica del fondo.
Politica di investimento
Il fondo investe in strumenti monetari emessi o garantiti da Stati dell’area euro o dalle rispettive banche centrali. Può investire anche in depositi bancari, fino al 100% delle attività, e usare derivati per coprire il rischio di tasso. Gli strumenti sono denominati in euro: il fondo non assume ordinariamente un rischio di cambio sulle attività descritte nella sua politica.
ANIMA lo qualifica come fondo monetario standard a valore patrimoniale netto variabile, o VNAV. La quota può dunque oscillare. Il fondo promuove caratteristiche ambientali e sociali ai sensi dell’articolo 8 SFDR; questa classificazione descrive i criteri adottati, non promette un rendimento né elimina il rischio dei titoli in portafoglio.
Portafoglio e benchmark
Al 30 giugno 2026, la relazione semestrale riportava l’87,34% delle attività in titoli di Stato quotati e il 12,19% in posizione netta di liquidità; le altre attività rappresentavano lo 0,47%. Nella descrizione della gestione, ANIMA indicava titoli francesi per il 33%, italiani per il 26%, spagnoli per il 14%, belgi per il 9%, tedeschi per il 5% e portoghesi per l’1%, con il resto in liquidità. Sono fotografie di quella data, non pesi fissi da attribuire al fondo oggi.
Il parametro di confronto è il 100% ICE BofA Euro Treasury Bill, Gross Total Return, in euro. Il gestore seleziona gli strumenti e può discostarsi dall’indice entro i vincoli della strategia. Per giudicare i risultati è quindi utile confrontare fondo e benchmark nello stesso periodo, tenendo presente che il valore della quota incorpora i costi sostenuti dal fondo.
Quali rischi comporta
Indicatore di rischio e rischi principali
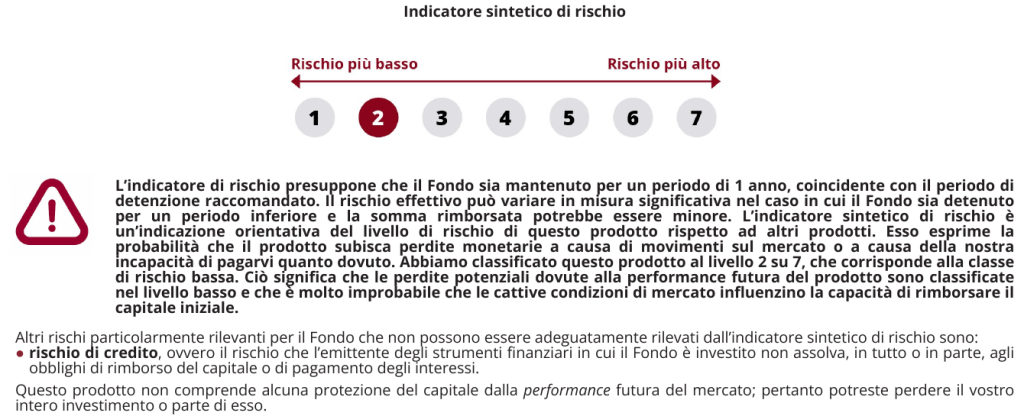
Il KID della classe AM, con informazioni valide al 28 febbraio 2026, colloca il fondo al livello 2 su 7 dell’indicatore sintetico di rischio, assumendo una detenzione di un anno. Si tratta di una classe di rischio bassa, ma non equivale a una garanzia. Se i tassi o i prezzi dei titoli si muovono sfavorevolmente, la quota può scendere; conta anche il rischio di credito degli emittenti.
Un fondo monetario non è un deposito bancario: il capitale investito non beneficia di una garanzia sul valore della quota. Puoi richiedere il rimborso anche prima dell’anno raccomandato, ma il valore liquidato dipende dalla quota applicabile e dai costi previsti. Se ti servono soldi a una data precisa, questa differenza rispetto alla disponibilità sul conto merita attenzione.
Scenari di performance del KID
Per un unico investimento di 10.000 euro e un’uscita dopo un anno, il KID mostra, su dati aggiornati al 31 dicembre 2025, 9.840 euro negli scenari di stress e sfavorevole, 9.920 euro nello scenario moderato e 10.330 euro in quello favorevole. Le cifre sono al netto dei costi del prodotto, ma non considerano la situazione fiscale personale.
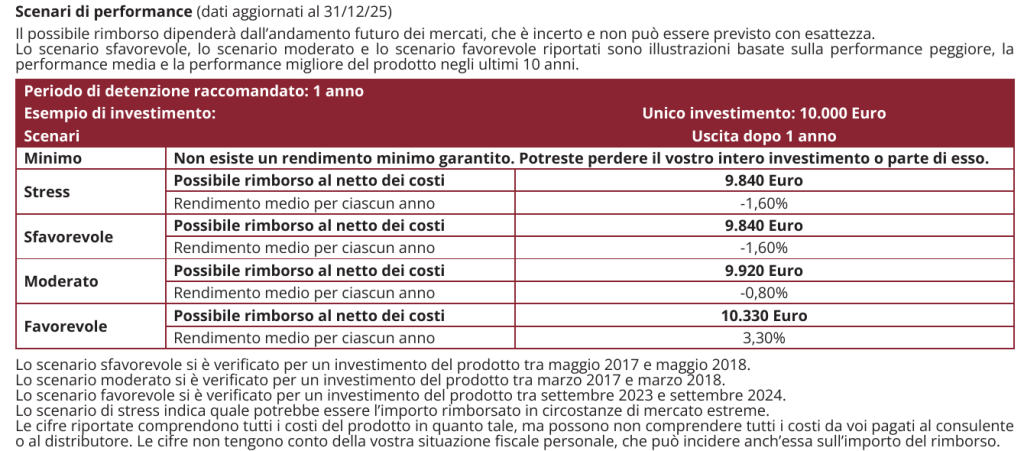
Lo scenario moderato, in questo caso, mostra una perdita: è un promemoria concreto del fatto che “monetario” non significa rendimento positivo assicurato. Questi scenari sono illustrazioni costruite secondo la metodologia del KID, non previsioni per il prossimo anno.
Il KID presenta separatamente l’esempio di versamenti periodici per 1.000 euro nell’anno. Dopo un anno indica 970 euro negli scenari di stress e sfavorevole, 980 euro in quello moderato e 1.020 euro in quello favorevole. Sono ipotesi costruite su importi e modalità diversi dall’investimento unico di 10.000 euro: non sarebbe corretto confrontare direttamente le somme restituite nei due esempi.
Quanto costa Anima Liquidità Euro classe AM
Costi di ingresso e uscita
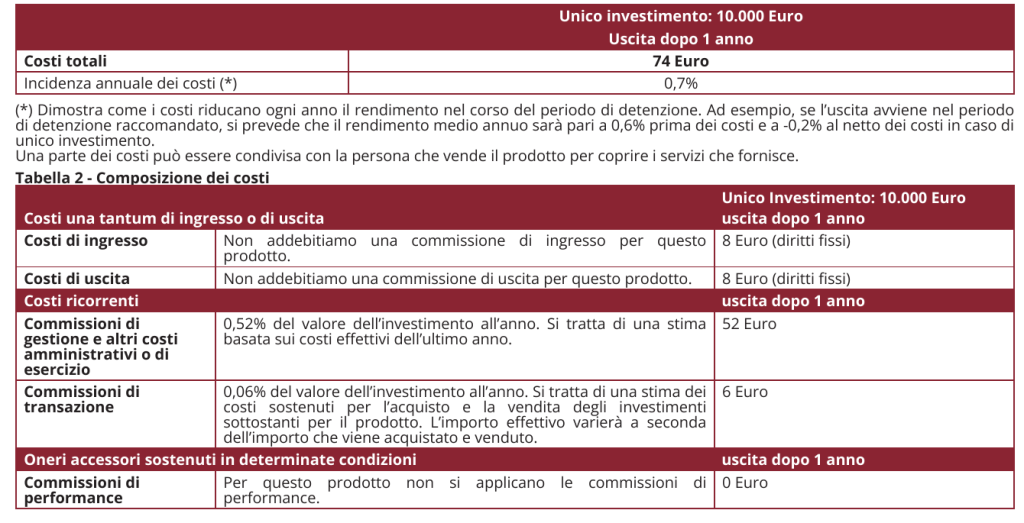
Non sono previste commissioni percentuali di sottoscrizione o di rimborso. Questo non vuol dire che entrare e uscire sia gratuito: nel KID dell’investimento unico figurano 8 euro di diritti fissi all’ingresso e 8 euro al rimborso. Per il PAC la scheda ANIMA indica 8 euro sul primo versamento e 1,25 euro sui successivi. Le condizioni praticate dal tuo distributore vanno controllate nella documentazione che ti consegna.
Costi correnti e di transazione
La commissione annua di gestione della classe AM è 0,40%. Non va sommata una seconda volta al totale dei costi correnti: è una sua componente. Il KID stima 0,52% annuo per gestione e altre spese amministrative o di esercizio, più 0,06% annuo di costi di transazione. Su un investimento unico esemplificativo di 10.000 euro mantenuto un anno, includendo anche i 16 euro complessivi di diritti fissi di entrata e uscita, il KID indica 74 euro di costi totali e un’incidenza annuale arrotondata allo 0,7%.
I costi di transazione sono una stima che può variare. Anche l’incidenza dei diritti fissi cambia molto con l’importo: 16 euro pesano percentualmente più su 500 euro che su 10.000 euro. Nell’esempio separato del KID con 1.000 euro di versamenti periodici nell’anno, i costi totali sono 22 euro, pari a un’incidenza annua del 2,2%. Questo aspetto conta soprattutto se pensi di usare il fondo per somme piccole o per poco tempo.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Commissioni di performance
Per Anima Liquidità Euro non è prevista una commissione di performance, come confermano il KID e il prospetto.
Rendimenti del fondo
I rendimenti della classe AM sono cambiati con il livello dei tassi. Nel grafico storico del prospetto ANIMA, arrotondato al decimo di punto, il fondo ha segnato -0,7% nel 2022, +2,6% nel 2023, +3,2% nel 2024 e +1,7% nel 2025. Negli stessi anni il benchmark è indicato rispettivamente a -1,0%, +3,0%, +3,7% e +2,2%. Il fondo ha quindi fatto meglio dell’indice nel 2022 e peggio nei tre anni successivi. Il confronto va letto per anno e con la stessa classe; non dice da solo quale sarà il risultato futuro.
Per includere anche il 2026, la relazione semestrale riporta una quota AM di 52,048 euro al 31 dicembre 2025 e 52,418 euro al 30 giugno 2026: la variazione della quota nel semestre è circa +0,71%. ANIMA descrive il risultato del primo semestre come positivo, ma inferiore al benchmark. La pagina ufficiale del prodotto mostra poi 52,621 euro al 1° ottobre 2026: rispetto alla quota di fine 2025, la variazione aritmetica è circa +1,10%, prima delle imposte personali e degli eventuali costi individuali non compresi nella quota. Non sto confrontando questa variazione con un valore dell’indice a una data diversa.
Per un fondo di questo tipo il rendimento atteso dipende molto dall’evoluzione dei tassi monetari. Una stagione di tassi più alti può rendere la quota più interessante rispetto agli anni di tassi bassi; il dato del 2024 non è una promessa replicabile.
Le mie opinioni su Anima Liquidità Euro
Se lo consideri come una sistemazione temporanea di una parte del patrimonio, trovo sensato partire da tre domande: quando ti serviranno quei soldi, quale perdita temporanea sei disposto ad accettare e quanto incidono i costi sul tuo importo. Il portafoglio di titoli governativi a breve termine, la classe di rischio 2 su 7 e la possibilità di chiedere il rimborso aiutano a capire la funzione del prodotto. Nessuno di questi elementi trasforma però la quota in denaro garantito sul conto.
Il punto che guarderei con più attenzione è il rapporto fra il risultato ottenuto e i costi sostenuti. Lo 0,40% di commissione di gestione è compreso nello 0,52% stimato dal KID per gestione e altre spese; a questo si aggiungono lo 0,06% stimato di transazioni e i diritti fissi applicabili. Il fondo ha battuto il benchmark nel 2022 e gli è rimasto sotto nel 2023, 2024 e 2025. Questi scarti sono dati utili per una prima valutazione.
Se lo possiedi, controlla il tuo prezzo di carico, l’importo investito, le spese applicate dal distributore e la funzione che questa somma ha nel patrimonio. Se stai valutando la sottoscrizione, confronta le condizioni effettive con quelle di altri strumenti per la stessa esigenza e lo stesso orizzonte: un conto deposito, un titolo a scadenza e un fondo monetario hanno modalità di rimborso e rischi diversi. La scelta dipende da ciò che vuoi ottenere con quella specifica somma.
Ulteriori risorse utili per approfondire
Se vuoi capire meglio come leggere le proposte che trovi in banca, puoi partire dalla mia guida agli altri fondi bancari o postali. Se invece vuoi collocare questa decisione nel quadro complessivo del patrimonio, trovi anche la pagina sulla consulenza finanziaria su base indipendente.
Prima di scegliere dove tenere questa somma, può esserti utile chiarire il suo ruolo nel tuo piano: i percorsi qui sotto partono proprio da questa domanda.
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- ANIMA SGR, Anima Liquidità Euro classe AM. Documento contenente le informazioni chiave per investimento unico e investimenti periodici, informazioni valide al 28 febbraio 2026; scenari con dati al 31 dicembre 2025.
- ANIMA SGR, Sistema Anima. Prospetto, Parti I e II, Parte I valida dal 17 agosto 2026; Parte II valida dal 13 aprile 2026.
- ANIMA SGR, Sistema Anima. Relazione semestrale, dati al 30 giugno 2026.
- ANIMA SGR, Anima Liquidità Euro. Scheda prodotto, edizione marzo 2026.
- ANIMA SGR, Anima Liquidità Euro classe AM. Scheda ufficiale del prodotto, quota al 1° ottobre 2026; dati del team al 30 settembre 2026, consultata il 3 ottobre 2026.


0 Commenti