Amundi Obbligazionario Paesi Emergenti a Distribuzione – Classe A: Opinioni, Costi e Rendimenti – IT0001318739

Le obbligazioni dei Paesi emergenti e la distribuzione dei proventi sono le due caratteristiche che contraddistinguono Amundi Obbligazionario Paesi Emergenti a distribuzione. Se stai valutando questo fondo oppure lo hai già in portafoglio, vediamo come investe e quali risultati ha ottenuto.
La Classe A, ISIN IT0001318739, è denominata in euro. La composizione del portafoglio, i costi e i risultati rispetto al benchmark aiutano a capire quale esposizione stai acquistando e se è coerente con ciò che cerchi.
Come funziona Amundi Obbligazionario Paesi Emergenti a distribuzione
È un fondo comune aperto di diritto italiano, conforme alla disciplina europea UCITS e appartenente al sistema Amundi Fondi Italia. La Classe A è destinata anche agli investitori al dettaglio: non è una classe riservata agli istituzionali.
Il collocamento è iniziato il 6 aprile 1999. Si tratta quindi di un fondo con una storia lunga, che ha attraversato condizioni di mercato molto diverse.
La modalità a distribuzione prevede il pagamento dei proventi ai partecipanti. Per la Classe A, la distribuzione deliberata il 25 febbraio 2026 è stata di 0,212 euro per quota, con pagamento il 5 marzo 2026.
L’importo è variabile. Per capire quanto hai guadagnato devi considerare sia ciò che hai incassato sia la variazione del valore delle quote: ricevere un provento non significa che il tuo capitale sia rimasto intatto.
Chi gestisce il fondo
La società responsabile è Amundi SGR, appartenente al gruppo Amundi. La gestione degli investimenti è delegata ad Amundi Hong Kong Limited; il report mensile indica Ray Jian come Lead Portfolio Manager.
Il gestore decide quali emittenti acquistare, quanto esporsi ai diversi Paesi e come intervenire sui rischi di tasso e di cambio.
Politica di investimento
Il fondo investe principalmente nei mercati obbligazionari e monetari dei Paesi emergenti e in via di sviluppo. La politica contempla emittenti societari, governi e organismi internazionali o agenzie governative.
È ammessa un’esposizione prevalente a titoli con qualità creditizia inferiore all’investment grade o privi di rating, secondo il sistema interno di valutazione della SGR, e una quota residuale di titoli in dissesto finanziario o ad alto rischio di insolvenza. Questa caratteristica va tenuta presente quando leggi la parola “obbligazionario”.
Gli strumenti possono essere denominati in dollari, euro e valute emergenti. La valuta della classe è l’euro, ma questo non elimina il rischio di cambio: il gestore lo amministra attivamente.
La gestione è attiva e può utilizzare derivati per copertura e investimento. Il fondo non replica un indice e può discostarsene in misura rilevante.
Il prodotto rientra nell’articolo 8 SFDR, quindi promuove caratteristiche ambientali e sociali. Questa classificazione non garantisce né il capitale né il rendimento e non equivale a un obiettivo di investimento sostenibile ai sensi dell’articolo 9.
Portafoglio e benchmark
Nel report al 31 agosto 2026 sono indicati 224 titoli e un patrimonio netto complessivo del fondo di circa 313,22 milioni di euro. Questo patrimonio comprende le classi del fondo, non soltanto la Classe A.
La voce “fondi obbligazionari” pesa il 28,47% nella ripartizione pubblicata. Una parte rilevante dell’investimento passa quindi attraverso altri fondi, che a loro volta detengono strumenti finanziari.
La relazione semestrale al 30 giugno 2026 registra parti di OICR per 90,90 milioni di euro, pari al 27,00% del totale delle attività. Tra queste figurano Amundi Funds Emerging Markets Bond, classe H EUR (C) (LU1998914052), con peso 15,74%, e Amundi Investment Funds Emerging Markets Sovereign Bond, classe H EUR (LU2091515531), con peso 8,83%. Sono presenti anche fondi del gruppo dedicati al debito cinese: Amundi Funds China RMB Aggregate Bond (LU2534778811), 1,58%, e Amundi Investment Funds China RMB Sovereign Bond (LU2535299031), 0,61%. Questi OICR forniscono un’esposizione indiretta ai rispettivi mercati obbligazionari.
Le date e i criteri delle due fotografie sono diversi: il 27,00% è una quota contabile sul totale delle attività di giugno; il 28,47% appartiene alla ripartizione del report di agosto. Non sono percentuali da sommare.
Per gli OICR collegati la documentazione prevede accorgimenti sul trattamento delle commissioni, tra cui la non applicazione della commissione di gestione del fondo sottostante richiamata nella politica del prodotto. La presenza di altri fondi non autorizza quindi a presumere una doppia commissione piena e ad aggiungerla automaticamente ai costi dichiarati.
Le dieci maggiori obbligazioni detenute direttamente al 31 agosto 2026, con i pesi lordi riportati da Amundi ed esclusi gli eventuali derivati, sono:
- Repubblica Argentina, cedola 4,125%, scadenza 9 luglio 2046: 2,11%;
- Freeport Indonesia, cedola 5,315%, scadenza 14 aprile 2032: 1,57%;
- Repubblica Argentina, cedola 0,75%, scadenza 9 luglio 2030: 1,39%;
- Repubblica Bolivariana del Venezuela, cedola 9,25%, scadenza 7 maggio 2028: 1,15%;
- Bahamas, cedola 8,25%, scadenza 24 giugno 2036: 1,13%;
- Messico, cedola 5,50%, scadenza 17 agosto 2030: 1,09%;
- Naftogaz Ukrainy, cedola 8,95%, scadenza 15 gennaio 2033: 1,07%;
- YPF, cedola 8,50%, scadenza 27 giugno 2029: 1,06%;
- Pertamina, cedola 4,175%, scadenza 21 gennaio 2050: 1,01%;
- Ecuador, cedola 6,90%, scadenza 31 luglio 2035: 0,94%.
Queste dieci obbligazioni pesano complessivamente il 12,53%. Non sono la graduatoria delle dieci maggiori posizioni dell’intero patrimonio, perché i fondi sottostanti sono considerati separatamente.
Il benchmark è composto da:
- 50% JPM EMBI Global Diversified composite Euro Hedged, con copertura del cambio verso l’euro;
- 40% JPM EMBI Global Diversified composite USD, convertito in euro;
- 10% ICE BofA Italy Treasury Bill.
È un riferimento che combina debito emergente con e senza copertura valutaria e una componente di titoli di Stato italiani a breve termine. Non descrive automaticamente le posizioni effettive del fondo.
Il benchmark è stato modificato dal 1° maggio 2024. I confronti storici più lunghi attraversano quindi anche il precedente parametro, una distinzione importante per interpretarli.
Quali rischi comporta
Indicatore di rischio e rischi principali
Il KID del 27 febbraio 2026 assegna alla Classe A un indicatore sintetico di rischio 3 su 7, calcolato ipotizzando una detenzione di quattro anni.
Il report mensile riporta invece un indicatore pari a 4, descritto come classificazione basata sulla volatilità storica. Per leggere il rischio previsto dal KID devi fare riferimento al suo indicatore, senza confondere le due misure.
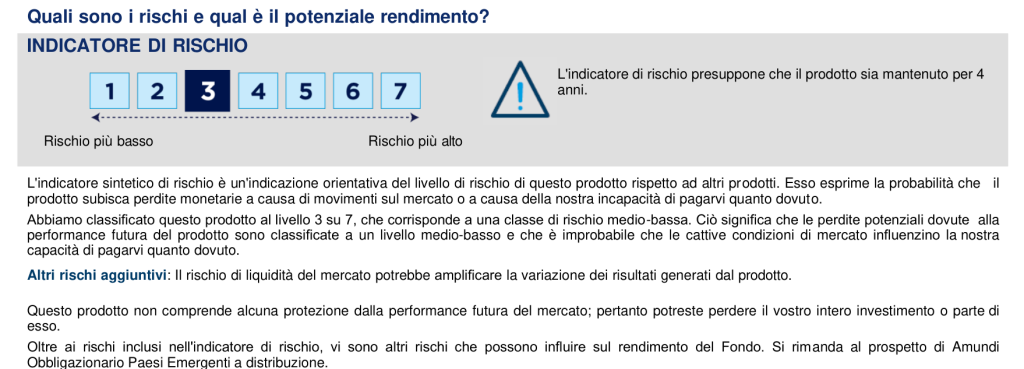
I rischi da capire sono soprattutto questi:
- Credito: uno Stato o una società possono non pagare gli interessi o rimborsare il debito. Anche un peggioramento delle prospettive può far scendere il prezzo dei titoli;
- Tassi: le obbligazioni possono perdere valore quando i rendimenti di mercato salgono. Al 31 agosto 2026 la duration modificata della componente obbligazionaria è pari a 5,58 anni, contro 5,48 del benchmark;
- Cambio: l’andamento delle valute può incidere sul risultato espresso in euro;
- Rischio Paese e liquidità: instabilità politica, ristrutturazioni del debito e difficoltà nel vendere i titoli possono provocare perdite;
- Derivati e controparti: le operazioni utilizzate dal gestore comportano anche rischi legati al funzionamento dei contratti e all’adempimento delle controparti.
Il rating medio del credito riportato nel report di agosto è BB−, inferiore all’investment grade. L’indicatore 3 su 7 non rende questo fondo equivalente a un deposito o a un investimento con capitale garantito.
Scenari di performance del KID
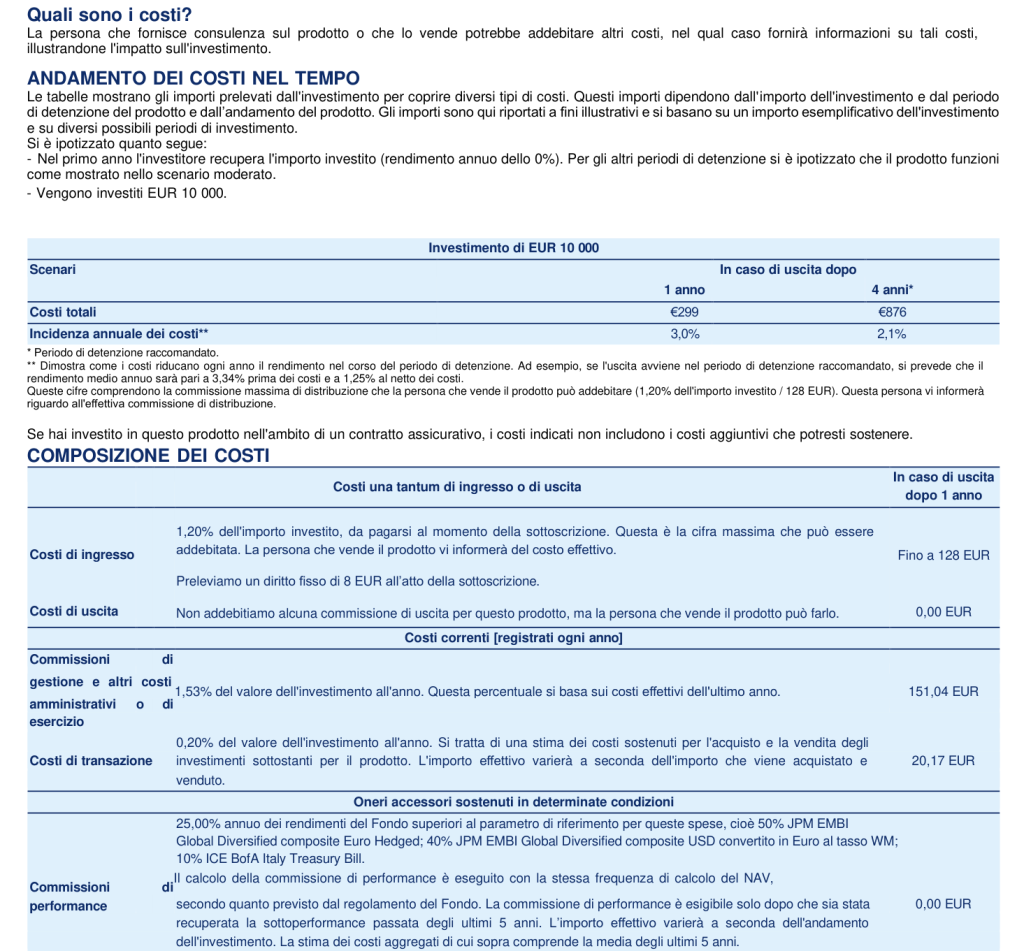
Per un investimento in unica soluzione di 10.000 euro, il KID del 27 febbraio 2026 presenta questi importi al netto dei costi del prodotto:
- Stress: 7.260 euro dopo un anno e 7.390 euro dopo quattro anni;
- Sfavorevole: 8.480 euro dopo un anno e 8.990 euro dopo quattro anni;
- Moderato: 10.230 euro dopo un anno e 10.520 euro dopo quattro anni;
- Favorevole: 11.510 euro dopo un anno e 12.750 euro dopo quattro anni.
Sono illustrazioni, non previsioni. Gli scenari sfavorevole, moderato e favorevole derivano dalla metodologia prevista per i KID, basata su dati storici; lo stress rappresenta circostanze estreme. Le cifre non tengono conto della tua situazione fiscale personale.
Nello scenario moderato, dopo quattro anni l’incremento complessivo è di 520 euro, mentre nello sfavorevole la perdita è di 1.010 euro. È un modo concreto per capire che anche rispettando l’orizzonte raccomandato il capitale non è protetto.
Se investi con un PAC, consulta il KID della modalità PAC: versamenti effettuati in momenti diversi non producono gli stessi risultati di un investimento unico iniziale.
Quanto costa Amundi Obbligazionario Paesi Emergenti a distribuzione
Costi di ingresso e uscita
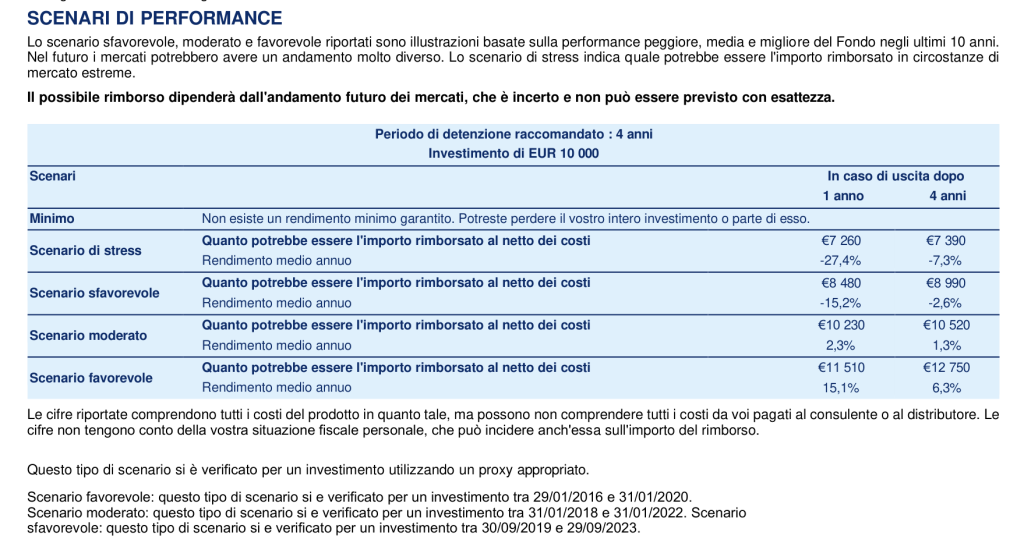
Il KID prevede una commissione massima di ingresso dell’1,20%, oltre a un diritto fisso di 8 euro alla sottoscrizione. Su 10.000 euro, il massimo indicato è quindi 128 euro.
Il costo effettivo può essere inferiore: prima di sottoscrivere devi verificare le condizioni del collocatore. Il massimo del documento non è necessariamente ciò che pagherai.
Il fondo non prevede una commissione di uscita nel KID. Questo non esclude eventuali spese dell’intermediario o altri diritti previsti per l’operazione.
Costi correnti e di transazione
Le voci annuali del KID sono:
- Commissioni di gestione e altri costi amministrativi o di esercizio: 1,53%;
- Costi di transazione: 0,20%, stimati per gli acquisti e le vendite degli investimenti.
La commissione di gestione contrattuale della Classe A è dell’1,30% annuo ed è compresa nella prima voce: non devi aggiungerla di nuovo all’1,53%.
La somma delle due voci è 1,73% annuo, prima dell’eventuale commissione di performance. Su un capitale ipoteticamente costante di 10.000 euro equivale a circa 173 euro l’anno: è un esempio per capire l’ordine di grandezza, perché il patrimonio e i costi di negoziazione possono variare.
Nell’esempio completo del KID, i costi totali sono 299 euro dopo un anno e 876 euro dopo quattro anni. L’incidenza annua sul rendimento è rispettivamente del 3,0% e del 2,1%, secondo le ipotesi del documento e includendo il massimo costo di ingresso.
Questi importi illustrativi non vanno aggiunti alle percentuali precedenti: rappresentano un altro modo di esporre l’effetto dei costi.
Commissioni di performance
È prevista una commissione pari al 25% dell’extra-performance corretta rispetto al benchmark, secondo il regolamento. Non è il 25% dell’intero guadagno del fondo.
Il meccanismo richiede una variazione positiva della quota, una sovraperformance positiva e il recupero delle sottoperformance da compensare nel periodo di riferimento di cinque anni. L’extra-performance corretta è inoltre limitata dal rendimento positivo del fondo.
È un sistema legato al benchmark e al recupero degli scostamenti negativi: non va confuso con un high watermark assoluto. Il regolamento prevede anche un limite alla commissione di incentivo e la possibilità di cristallizzare quella maturata sulle quote rimborsate.
Nel KID la commissione di performance è pari a 0 euro nell’esempio illustrativo di 10.000 euro investiti con uscita dopo un anno. Questo non significa che la commissione sia assente: la regola del 25% resta prevista e il costo effettivo dipende dai risultati e dalle condizioni del regolamento. La relazione annuale riferita al 30 dicembre 2025 specifica che il fondo non ha maturato commissioni di performance nell’esercizio 2025.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
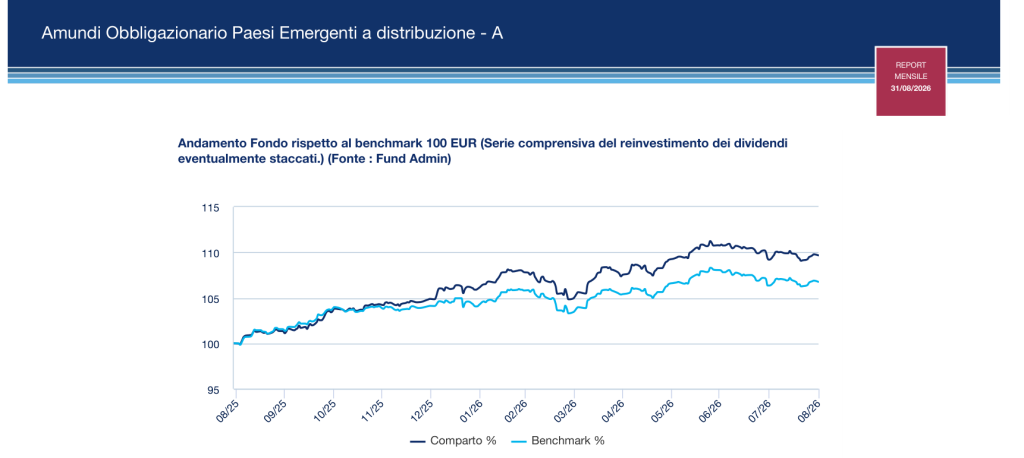
Il report ufficiale al 31 agosto 2026 riporta questi rendimenti annuali della Classe A e del benchmark:
- 2021: fondo +1,13%; benchmark +1,13%;
- 2022: fondo −10,47%; benchmark −15,22%;
- 2023: fondo +8,36%; benchmark +7,54%;
- 2024: fondo +12,90%; benchmark +8,04%;
- 2025: fondo +4,20%; benchmark +6,51%.
Dal 1° gennaio al 31 agosto 2026, il risultato è +4,56%, contro +2,53% del benchmark.
I rendimenti annualizzati, sempre fino al 31 agosto 2026, sono:
- Tre anni: fondo +9,00% annuo; benchmark +7,29%;
- Cinque anni: fondo +3,17% annuo; benchmark +1,28%;
- Dieci anni: fondo +2,88% annuo; benchmark +2,05%;
- Dal lancio: fondo +6,22% annuo; benchmark +6,46%.
I dati includono il reinvestimento dei proventi distribuiti e gli oneri gravanti sul fondo; il benchmark non sostiene tali oneri. I rendimenti non rappresentano il risultato personale al netto dei tuoi costi di ingresso e della tua fiscalità. Per la storia dal lancio, il prospetto segnala inoltre il cambio di trattamento fiscale intervenuto nel luglio 2011.
Il confronto mostra che il fondo ha superato il parametro su diversi periodi recenti. Nel 2025 è invece rimasto indietro di 2,31 punti percentuali. Nel 2022 ha perso meno del benchmark, ma ha comunque registrato un ribasso superiore al 10%.
Non sarebbe corretto dire che la gestione attiva non ha mai aggiunto valore: i dati recenti mostrano il contrario. Sarebbe altrettanto scorretto trasformarli in una promessa, oppure ignorare il risultato dal lancio e i cambiamenti del benchmark.
Le mie opinioni su Amundi Obbligazionario Paesi Emergenti a distribuzione
Per valutare questo fondo partirei da una domanda: perché vuoi avere debito emergente nel tuo portafoglio? Se la risposta è soltanto “per incassare una cedola”, devi ancora chiarire quale rischio sei disposto ad assumere.
Qui stai accettando rischio di credito, esposizione a economie emergenti e decisioni attive su titoli e valute. La distribuzione è una modalità con cui ricevi una parte del risultato, non una protezione del patrimonio.
Riconosco un elemento positivo: nei periodi recenti analizzati il gestore ha ottenuto risultati superiori al benchmark, anche dopo gli oneri del fondo. Questo dato merita di essere considerato, senza attribuire automaticamente ogni differenza alla sola bravura del gestore, perché possono cambiare anche le esposizioni e i rischi assunti.
Il punto che mi convince meno è il costo: 1,53% per gestione e altre spese, 0,20% per transazioni e una commissione di incentivo potenziale richiedono un contributo concreto della gestione. I risultati di alcuni anni lo mostrano, ma non puoi sapere in anticipo se si ripeterà negli anni in cui sarai investito.
Se vuoi confrontarlo con altre soluzioni, comprese quelle che utilizzano ETF, devi considerare mercati, qualità del credito, durata delle obbligazioni e copertura valutaria. Un prodotto meno costoso con un’esposizione diversa non è automaticamente un sostituto equivalente.
Può essere valutato come componente di un portafoglio diversificato da chi vuole questa esposizione specifica e può sopportarne le oscillazioni. La percentuale da destinargli dipende dal resto del patrimonio e dai tuoi obiettivi.
Se lo possiedi già, considera il risultato complessivo comprensivo dei proventi incassati, il prezzo a cui hai acquistato e il peso che occupa nel tuo portafoglio. Un anno positivo o negativo, da solo, non basta per decidere se mantenerlo.
Lo stesso ragionamento vale per gli altri fondi bancari o postali: prima chiarisci il ruolo dell’investimento, poi confronta strumenti e costi. Se ti serve una valutazione del patrimonio nel suo insieme, puoi approfondire la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di scegliere quanto destinare alle obbligazioni emergenti, chiarisci quanto del tuo patrimonio deve restare disponibile e quali oscillazioni puoi accettare. Nei percorsi qui sotto trovi indicazioni per ragionare su questi obiettivi in relazione alla fase della vita in cui ti trovi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Amundi SGR, Amundi Obbligazionario Paesi Emergenti a distribuzione. Documento contenente le informazioni chiave, Classe A, ISIN IT0001318739, investimento in unica soluzione, documento prodotto il 27 febbraio 2026.
- Amundi SGR, Sistema Amundi Fondi Italia. Prospetto, Parti I e II e allegati SFDR, Parti I e II valide dal 15 luglio 2026, sezioni relative ad Amundi Obbligazionario Paesi Emergenti a distribuzione.
- Amundi SGR, Amundi Fondi Italia. Relazione annuale di gestione, dati al 30 dicembre 2025, sezione relativa ad Amundi Obbligazionario Paesi Emergenti a distribuzione.
- Amundi SGR, Amundi Fondi Italia. Relazione semestrale, dati al 30 giugno 2026, sezione relativa ad Amundi Obbligazionario Paesi Emergenti a distribuzione.
- Amundi, Amundi Obbligazionario Paesi Emergenti a distribuzione. Report mensile, Classe A, ISIN IT0001318739, dati al 31 agosto 2026.
- Amundi SGR, Avviso ai partecipanti agli OICVM. Distribuzione dei proventi, delibera del Consiglio di amministrazione del 25 febbraio 2026.


0 Commenti