Eurizon Azioni Area Euro: Opinioni, Costi e Rendimenti – IT0001050225

Eurizon Azioni Area Euro è un fondo che investe soprattutto nelle azioni delle società dei Paesi che utilizzano l’euro. Nel suo portafoglio trovi aziende come ASML, SAP, Siemens e Santander: una selezione di imprese che operano in settori molto diversi, dalla tecnologia alla finanza.
Se stai valutando questo fondo, oppure lo hai già in portafoglio e vuoi capire come sta lavorando, in questa recensione vedremo la sua composizione, i rischi, i costi e i risultati rispetto al mercato di riferimento. Alla fine ti darò le mie opinioni, partendo dai numeri.
Il prodotto analizzato è quello con ISIN IT0001050225. È un dettaglio utile perché Eurizon Azioni Europa, nonostante il nome simile, è un altro fondo e investe in un’area geografica più ampia.
Come funziona Eurizon Azioni Area Euro
Eurizon Azioni Area Euro è un fondo comune aperto di diritto italiano, appartenente al Sistema Mercati, operativo dal 3 luglio 1995. È accessibile anche agli investitori al dettaglio e l’importo minimo indicato dalla società di gestione è di 50 euro.
Le quote sono denominate in euro e i proventi vengono reinvestiti nel patrimonio del fondo: non ricevi quindi una distribuzione periodica dei dividendi incassati dalle società in portafoglio.
Puoi sottoscriverlo con un versamento in unica soluzione oppure attraverso un piano di accumulo. Il KID indica un periodo di detenzione raccomandato di cinque anni. Non è un vincolo contrattuale: puoi chiedere il rimborso prima, ma il valore che recuperi dipende dalla quota al momento dell’uscita.
Chi gestisce il fondo
La gestione è affidata a Eurizon Capital SGR, società del Gruppo Intesa Sanpaolo. La scheda mensile di agosto 2026 indica Paolo Vassalli come gestore: le decisioni riguardano la selezione dei titoli e il loro peso nel portafoglio, con una gestione attiva rispetto al benchmark.
Politica di investimento
Il fondo investe principalmente in azioni denominate in euro e quotate nei mercati regolamentati dell’Area Euro, soprattutto di società a capitalizzazione media o elevata.
La selezione considera il quadro economico e le caratteristiche delle imprese: risultati finanziari, posizione competitiva, piani di sviluppo e qualità della gestione. Eurizon dichiara particolare attenzione alle società capaci di generare flussi di cassa e di remunerare gli azionisti.
Il fondo è classificato come articolo 8 SFDR, quindi promuove caratteristiche ambientali o sociali e considera fattori ESG nella selezione degli investimenti. Questa classificazione descrive la politica di sostenibilità; non garantisce un rendimento né una protezione dalle perdite.
Sono ammessi anche derivati, sia per coprire i rischi sia per altre finalità. La leva finanziaria tendenziale indicata nei documenti è compresa fra 1 e 1,30: alcune operazioni possono amplificare temporaneamente i movimenti del portafoglio.
Portafoglio e benchmark
Il parametro di riferimento è composto da 95% MSCI EMU in euro e 5% Bloomberg Euro Treasury Bill. La componente azionaria rappresenta il mercato dell’unione monetaria, mentre il restante 5% riguarda strumenti governativi a breve termine.
È il riferimento con cui valutare i risultati della gestione. Il fondo non si propone di copiarne esattamente la composizione e può discostarsene nelle scelte di investimento.
Al 31 agosto 2026 il patrimonio indicato nella scheda era di circa 529 milioni di euro. L’esposizione azionaria complessiva, inclusi i derivati, era pari al 94,86% del portafoglio; la liquidità riportata nella scheda era dell’1,81%.
Le dieci principali posizioni pubblicate da Eurizon, alla stessa data, erano:
- ASML Holding: 8,33%;
- Eurizon Fund Money Market EUR T1, classe Z: 3,33%;
- SAP: 2,98%;
- Banco Santander: 2,89%;
- Schneider Electric: 2,82%;
- Siemens: 2,66%;
- Siemens Energy: 2,53%;
- TotalEnergies: 2,40%;
- BBVA: 2,38%;
- Safran: 2,32%.
Insieme rappresentavano il 32,65% del portafoglio secondo il totale pubblicato nella scheda. I pesi delle singole posizioni sono arrotondati.
La seconda posizione è un fondo monetario della stessa casa, con ISIN LU1961031041. Una parte del patrimonio viene quindi investita indirettamente attraverso un altro fondo. Non tutte le principali posizioni sono azioni, e il peso di un titolo detenuto direttamente va distinto dall’esposizione complessiva ottenuta anche tramite derivati.
La documentazione consente investimenti in altri OICVM e FIA aperti non riservati, compatibili con la politica del fondo, fino al 10% del totale delle attività. Per i fondi collegati, il prospetto esclude spese di sottoscrizione e rimborso a carico del fondo acquirente e prevede che Eurizon deduca dal proprio compenso, fino a concorrenza dello stesso, la remunerazione percepita dal gestore del fondo sottostante. Non sarebbe corretto presumere due commissioni di gestione piene da sommare automaticamente.
Geograficamente, l’esposizione azionaria sul portafoglio complessivo era concentrata soprattutto in Germania, 27,77%; Francia, 23,24%; Olanda, 13,68%; Italia, 9,65%; Spagna, 8,57%. I settori principali erano finanza, industria e tecnologia.
È una diversificazione fra più aziende e settori, ma con un perimetro prevalentemente legato all’Area Euro. Da sola non equivale a un’esposizione azionaria globale.
Quali rischi comporta
Indicatore di rischio e rischi principali
Il KID valido dal 27 febbraio 2026 assegna al fondo un indicatore sintetico di rischio di 4 su 7, corrispondente alla classe media. L’indicatore presuppone una detenzione di cinque anni.
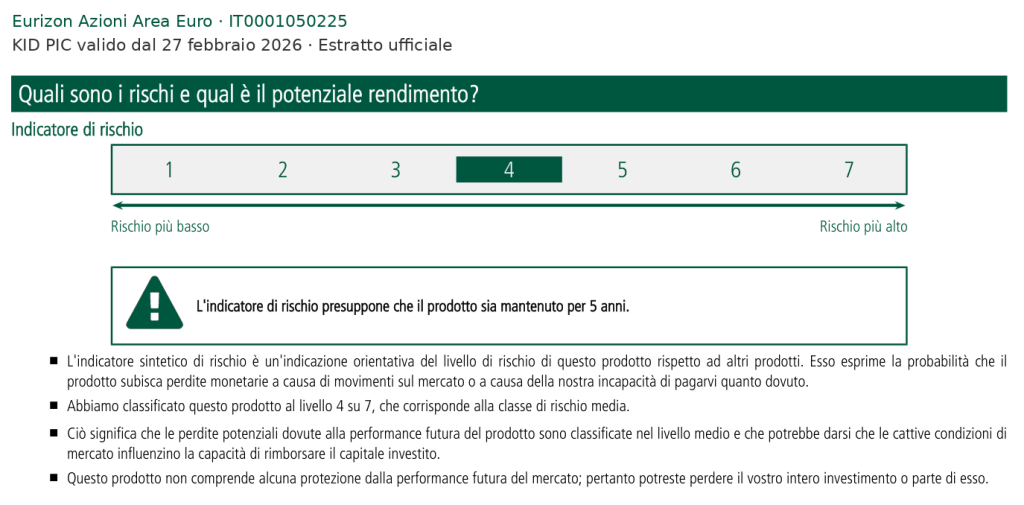
Il capitale non è garantito. Il valore della quota può scendere quando i mercati azionari attraversano una fase negativa, quando peggiorano le prospettive delle imprese detenute oppure quando le scelte del gestore producono risultati sfavorevoli.
Il peso dell’8,33% di ASML, per esempio, rende l’andamento di questa singola società rilevante per il portafoglio. A questo si aggiungono la concentrazione geografica e i rischi connessi all’utilizzo dei derivati.
Il fatto che le azioni siano principalmente denominate in euro non rende il fondo immune agli eventi internazionali: molte imprese europee vendono e producono in tutto il mondo, con ricavi e costi esposti anche ad altre valute.
Cinque anni sono l’orizzonte raccomandato nei documenti, non una scadenza entro cui le perdite devono necessariamente essere recuperate.
Scenari di performance del KID
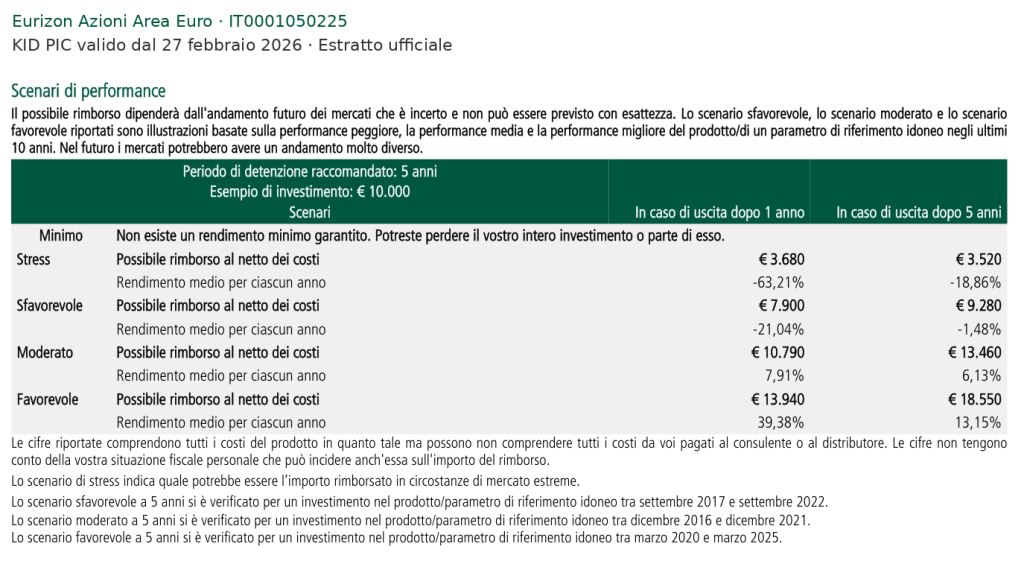
Per un investimento in unica soluzione di 10.000 euro, il KID riporta questi possibili rimborsi al netto dei costi del prodotto:
- Scenario di stress: 3.680 euro dopo un anno (−63,21%) e 3.520 euro dopo cinque anni (−18,86% medio annuo);
- Scenario sfavorevole: 7.900 euro dopo un anno (−21,04%) e 9.280 euro dopo cinque anni (−1,48% medio annuo);
- Scenario moderato: 10.790 euro dopo un anno (+7,91%) e 13.460 euro dopo cinque anni (+6,13% medio annuo);
- Scenario favorevole: 13.940 euro dopo un anno (+39,38%) e 18.550 euro dopo cinque anni (+13,15% medio annuo).
Le percentuali a cinque anni indicano il rendimento medio annuo, non il rendimento complessivo del quinquennio.
Sono illustrazioni, non previsioni. Gli scenari sfavorevole, moderato e favorevole derivano da periodi storici selezionati secondo la metodologia del KID; quello di stress rappresenta circostanze estreme. Il futuro può essere diverso e gli importi non tengono conto della tua situazione fiscale personale.
Nello scenario moderato a cinque anni il rendimento medio annuo è del 6,13%, mentre nello scenario sfavorevole è del −1,48%. Questo significa che anche dopo il periodo raccomandato il capitale dell’esempio può essere inferiore a quello versato. Gli scenari non definiscono un guadagno atteso certo o una perdita massima.
Quanto costa Eurizon Azioni Area Euro
Costi di ingresso e uscita
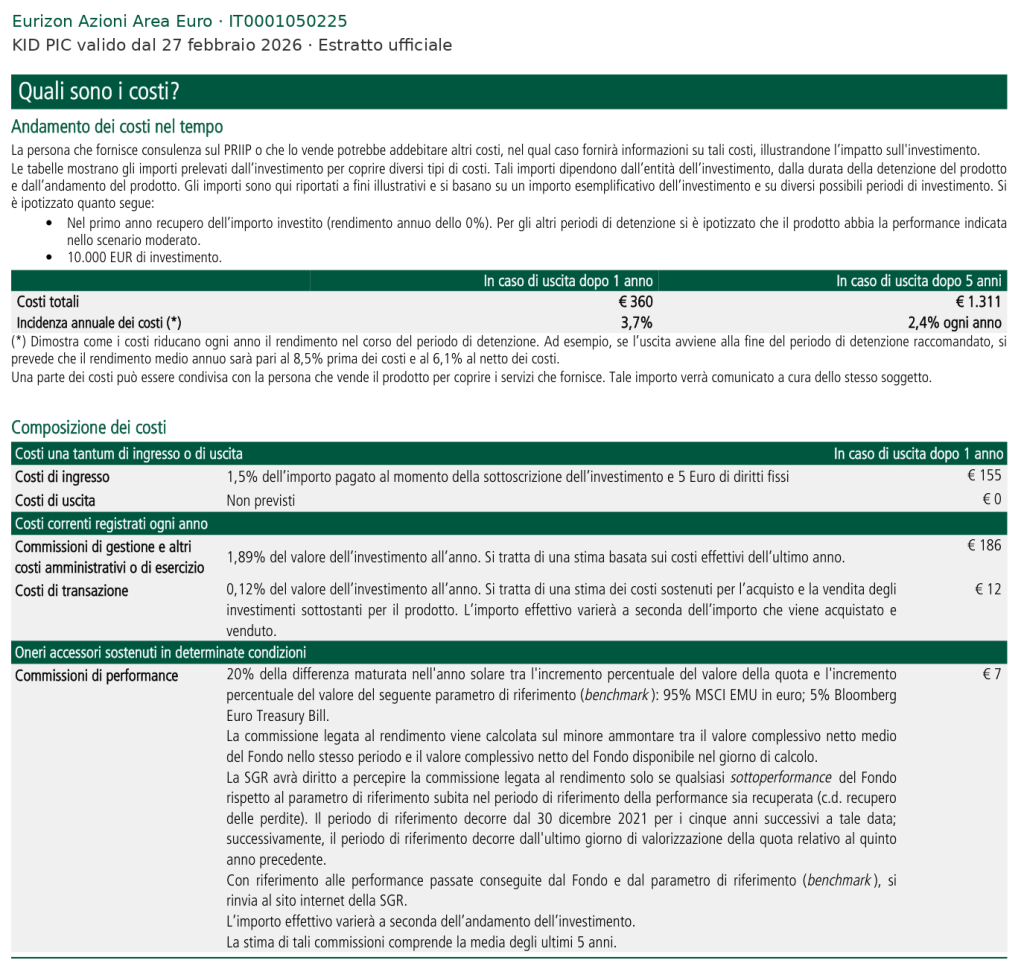
Per l’investimento in unica soluzione, il KID indica 1,50% di commissione di ingresso e 5 euro di diritti fissi. La pagina ufficiale presenta l’1,50% come massimo: prima di sottoscrivere va verificata la commissione effettivamente applicata dal distributore.
Su 10.000 euro, applicando integralmente queste condizioni, il costo iniziale è di 155 euro.
Non sono previste commissioni di uscita. Questo non elimina il rischio di vendere in perdita: l’assenza di una commissione di rimborso riguarda i costi, non il valore dell’investimento.
Per il PAC esiste un KID distinto: indica l’1,50% di ingresso e 1 euro di diritti fissi nell’esempio di versamento utilizzato. Le simulazioni del versamento unico non vanno trasferite automaticamente a un piano con contributi periodici.
Costi correnti e di transazione
I costi annui stimati dal KID sono:
- 1,89% per commissioni di gestione e altri costi amministrativi o di esercizio, di cui l’1,80% è la provvigione di gestione;
- 0,12% per costi di transazione, legati agli acquisti e alle vendite effettuati nel portafoglio.
Le due voci sommano al 2,01% annuo, prima dell’eventuale commissione di performance e dei costi iniziali. L’1,80% di gestione è già compreso nell’1,89%: non devi aggiungerlo di nuovo.
Questi costi gravano sul patrimonio del fondo e si riflettono nel valore della quota. Paghi quindi per la selezione dei titoli, le decisioni di gestione e il funzionamento del prodotto; i risultati storici netti permettono di valutare che cosa questa gestione abbia restituito all’investitore.
Nel KID, la simulazione su 10.000 euro indica 360 euro di costi totali dopo un anno e 1.311 euro dopo cinque anni, con un’incidenza annua rispettivamente del 3,7% e del 2,4%. Le cifre dipendono dalle ipotesi della simulazione e non sono un preventivo fisso.
Il 2,4% esprime la riduzione annualizzata del rendimento nello scenario utilizzato: non è un’altra commissione da aggiungere al 2,01%. Nel caso del PAC, su 1.000 euro investiti all’anno, il KID riporta 414 euro di costi totali dopo cinque anni e un’incidenza annua del 2,6%.
Commissioni di performance
È prevista una commissione pari al 20% della differenza fra il rendimento del fondo e quello del benchmark, secondo il meccanismo descritto dal KID.
La SGR può percepirla solo dopo aver recuperato le sottoperformance rispetto al parametro nel periodo di riferimento previsto, che segue un meccanismo quinquennale. Non è quindi il 20% dell’intero guadagno dell’investitore né una commissione fissa applicata ogni anno.
L’importo dipende dai risultati e dalle condizioni di calcolo. La stima utilizzata nel KID considera la media delle commissioni degli ultimi cinque anni.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
Il valore della quota pubblicato da Eurizon al 2 ottobre 2026 era di 66,45 euro. Questo è il prezzo di una quota; non misura, da solo, quanto abbia guadagnato chi ha investito in date diverse.
Per valutare la gestione conviene confrontare fondo e benchmark sugli stessi periodi. Il prospetto riporta i seguenti rendimenti annuali:
- 2021: fondo +21,8%, benchmark +20,5%;
- 2022: fondo −14,8%, benchmark −12,0%;
- 2023: fondo +17,4%, benchmark +18,0%;
- 2024: fondo +8,6%, benchmark +8,7%;
- 2025: fondo +22,1%, benchmark +23,2%.
Nel 2021 il fondo ha superato il parametro di 1,3 punti percentuali; negli altri quattro anni elencati è rimasto sotto. Il 2022 mostra anche che il rischio azionario può tradursi in una perdita consistente in un singolo anno.
Nel primo semestre 2026, la relazione semestrale riporta +11,30% per il fondo e +11,89% per il benchmark. La scheda mensile di agosto estende il confronto: dal 1° gennaio al 31 agosto 2026, il fondo aveva guadagnato 11,3%, contro 12,4% del parametro. Negli ultimi dodici mesi alla stessa data, il confronto era +18,3% contro +21,1%.
Su periodi più lunghi, i dati annualizzati al 30 giugno 2026 riportano:
- Ultimi tre anni: +14,9% medio annuo composto per il fondo, +15,5% per il benchmark;
- Ultimi cinque anni: +9,4% medio annuo composto per il fondo, +10,5% per il benchmark.
Sono rendimenti annualizzati, non guadagni complessivi dell’intero triennio o quinquennio. Il divario a cinque anni è di 1,1 punti percentuali all’anno.
I rendimenti del fondo incorporano gli oneri gravanti sul patrimonio, ma non i costi di sottoscrizione pagati dall’investitore e sono al lordo della fiscalità personale. Il benchmark non sostiene gli stessi costi del prodotto. Non bisogna sottrarre di nuovo le commissioni correnti dai risultati del fondo né sommarle alla sottoperformance.
Il benchmark è variato nel corso della storia del prodotto; la serie pubblicata da Eurizon riflette i parametri utilizzati nei diversi periodi. I rendimenti passati, inoltre, non garantiscono quelli futuri.
Le mie opinioni su Eurizon Azioni Area Euro
Eurizon Azioni Area Euro ha una funzione comprensibile: investire prevalentemente nelle azioni dell’eurozona attraverso una gestione professionale. Il portafoglio è consultabile, l’importo minimo è contenuto e la possibilità di utilizzare un PAC consente di distribuire i versamenti nel tempo.
Per giudicarlo, però, io partirei dal ruolo che deve avere nel tuo patrimonio. Vuoi aumentare l’esposizione all’Area Euro? Se possiedi già fondi azionari globali o europei, potresti avere in portafoglio molte delle stesse aziende. Aggiungere un fondo non significa automaticamente diversificare di più.
Il secondo punto sono i costi in rapporto ai risultati. La gestione attiva ha superato il benchmark in alcuni anni, come il 2021. Nei periodi di tre e cinque anni conclusi a giugno 2026, però, il rendimento netto del fondo è stato inferiore a quello del parametro. Anche il confronto da inizio anno ad agosto 2026 mostra un ritardo.
Questo non prova che ogni scelta futura del gestore sarà sbagliata, ma nei periodi osservati il risultato netto non ha premiato l’investitore rispetto al benchmark. I costi contribuiscono al rendimento finale, insieme alle decisioni di investimento: dal solo divario non possiamo attribuire ogni punto perso alle commissioni.
Se il fondo è già nel tuo portafoglio, non deciderei di tenerlo o venderlo solo perché oggi sei in guadagno o in perdita. Contano il tempo che hai davanti, quanto patrimonio hai concentrato su questo mercato e la coerenza con i tuoi obiettivi. Le commissioni di ingresso già pagate sono un costo passato: per la scelta di oggi devi valutare soprattutto ciò che il prodotto può offrire e costare da qui in avanti.
Per confrontare questo fondo con altri fondi bancari o postali, parti sempre dall’esposizione che stai comprando e dai risultati netti su periodi omogenei. Se vuoi valutare la coerenza dell’intero patrimonio, puoi approfondire la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Eurizon Capital SGR, Eurizon Azioni Area Euro. Documenti contenenti le informazioni chiave per l’investimento in unica soluzione e mediante piano di accumulo, documenti validi dal 27 febbraio 2026.
- Eurizon Capital SGR, Sistema Mercati. Prospetto, Parte I: caratteristiche dei fondi e modalità di partecipazione, documento valido dal 15 aprile 2026; Parte II: illustrazione dei dati periodici di rischio-rendimento e costi dei fondi, documento valido dal 27 febbraio 2026.
- Eurizon Capital SGR, Eurizon Azioni Area Euro. Relazione semestrale, dati al 30 giugno 2026.
- Eurizon Capital SGR, Eurizon Azioni Area Euro. Scheda mensile, dati al 31 agosto 2026.
- Eurizon Capital SGR, Eurizon Azioni Area Euro. Pagina ufficiale del prodotto e valore della quota, quota al 2 ottobre 2026, pagina consultata il 6 ottobre 2026.

0 Commenti