Eurizon Market Selection 75: Opinioni, Costi e Rendimenti – IT0005651028

Se stai valutando Eurizon Market Selection 75, oppure lo hai già in portafoglio e vuoi capire meglio come vengono investiti i tuoi soldi, in questa recensione trovi le informazioni utili per esaminarlo.
La sua caratteristica principale è l’investimento in un portafoglio a prevalenza azionaria, costruito soprattutto attraverso altri fondi ed ETF. Il gestore sceglie gli strumenti e modifica la loro ripartizione nel tempo: tu partecipi alla gestione acquistando le quote di un unico fondo.
Vediamo come funziona, che cosa contiene, quali rischi e costi comporta e come si è comportato rispetto al suo benchmark. Alla fine ti darò le mie opinioni, partendo da questi elementi.
Come funziona Eurizon Market Selection 75
Eurizon Market Selection 75 è un fondo comune aperto di diritto italiano, appartenente alla categoria dei bilanciati azionari. L’ISIN è IT0005651028, la valuta di denominazione è l’euro e il fondo ha iniziato l’operatività il 3 luglio 2025.
È un prodotto destinato anche agli investitori retail, con un importo minimo di sottoscrizione di 50 euro. Si può investire in un’unica soluzione oppure mediante un piano di accumulo.
Il fondo è ad accumulazione: i proventi vengono reinvestiti nel patrimonio, anziché essere distribuiti periodicamente ai partecipanti. L’obiettivo è far crescere il capitale investito.
Puoi richiedere il rimborso delle quote in qualsiasi momento. L’importo che riceverai dipenderà dal valore della quota applicabile alla richiesta, che può essere superiore o inferiore a quello pagato quando hai investito.
Chi gestisce il fondo
La gestione è affidata a Eurizon Capital SGR, società del gruppo Intesa Sanpaolo. La scheda ufficiale indica Luisella Calcante come gestore del fondo, nell’area Multimanager Investments.
Il lavoro di gestione consiste soprattutto nella scelta dei fondi sottostanti e nell’allocazione fra mercati e asset class, sulla base di valutazioni quantitative e qualitative.
Politica di investimento
La componente azionaria può oscillare fra il 60% e il 90% delle attività. Il numero 75 richiama il peso azionario del benchmark, ma non impone di mantenere sempre esattamente il 75% del portafoglio in azioni.
Il fondo può investire anche in obbligazioni e strumenti monetari. Per questi strumenti gli emittenti sono principalmente Stati, organismi sovranazionali e agenzie; la componente obbligazionaria e monetaria di emittenti societari non può superare il 20% delle attività.
Gli investimenti possono essere realizzati tramite altri organismi di investimento collettivo, indicati nei documenti come OICR, fino al 100% delle attività. La selezione privilegia gli ETF e i fondi del gruppo, pur consentendo di utilizzare prodotti di altre società di gestione.
È una gestione attiva: il gestore non si limita a replicare il benchmark e dispone di una discrezionalità significativa. Anche quando i singoli ETF replicano degli indici, la scelta di quali ETF usare e dei rispettivi pesi resta una decisione attiva.
L’esposizione a valute diverse dall’euro può raggiungere il 100% delle attività. Sono ammessi anche derivati, per copertura e per altre finalità: possono incidere sull’esposizione effettiva ai mercati e amplificare temporaneamente guadagni o perdite.
Il fondo promuove caratteristiche ambientali e sociali ai sensi dell’articolo 8 SFDR, integrando criteri ESG nella selezione. Questa classificazione descrive l’approccio alla sostenibilità e non garantisce il rendimento o la protezione del capitale.
Portafoglio e benchmark
La scheda ufficiale con dati al 31 agosto 2026 mostra quanto sia centrale l’investimento in altri fondi: i principali OICR del gruppo elencati rappresentano complessivamente il 71% del portafoglio, mentre quelli di società terze elencati pesano il 23,01%.
La relazione semestrale al 30 giugno 2026 conferma questa impostazione: le quote di OICR detenute valevano circa 573,76 milioni di euro, pari al 98,3% del totale delle attività. Questo dato contabile si riferisce a giugno; gli elenchi delle principali posizioni riportati qui sotto si riferiscono invece ad agosto.
Sono pesi riferiti al portafoglio complessivo del fondo; i due elenchi raccolgono le posizioni principali e non costituiscono necessariamente l’inventario completo di tutti gli OICR detenuti.
Le dieci maggiori posizioni fra quelle pubblicate, ordinate per peso, sono le seguenti. Riporto le denominazioni abbreviate utilizzate nella scheda ufficiale:
- YIS MSCI USA SELECTION ET: 19,36%;
- UBS ETF MSCI USA SELECTIO: 19,17%;
- YIS MSCI EUROPE SELECTION: 10,38%;
- YIS MSCI WORLD SELECTION: 9,63%;
- YIS MSCI NA SEL ETF: 8,98%;
- YIS 5+YEAR ITALIAN GOVT B: 5,86%;
- YIS MSCI EUR HY ESG SEL C: 4,88%;
- YIS MSCI JAPAN UNIVERSAL: 4,60%;
- YIS 1-3 Y ITALIAN GOVt BO: 2,63%;
- YIS MSCI CANADA UNIVER ET: 2,41%.
La scheda riporta inoltre YIS 3-5 Y ITALIAN GOVT BO al 2,27%, LYXOR EURO STOXX BANKS DR all’1,74%, IVZ SP 500 EQUAL WEIGHT A all’1,17%, AM MSCI EM ESG LEAD allo 0,53% e JPM EUR ULTSHT INC UCITS allo 0,41%.
Queste posizioni sono fondi sottostanti, non singole azioni o obbligazioni. Attraverso di essi ottieni un’esposizione indiretta, per esempio alle azioni statunitensi, europee e giapponesi oppure ai titoli di Stato italiani. Il peso di un ETF nel portafoglio non va confuso con l’esposizione a una singola azienda contenuta nell’ETF.
Il benchmark è composto da:
- 75% MSCI World Selection, per la componente azionaria;
- 20% JPM ESG tilted EMU Gov Bond, per le obbligazioni governative dell’area euro;
- 5% Bloomberg Euro Treasury Bill, per la componente monetaria.
Questo è il riferimento con cui confrontare i risultati del fondo: un rendimento positivo, da solo, non dice se la gestione abbia fatto meglio del mercato a cui si confronta.
Quali rischi comporta
Indicatore di rischio e rischi principali
Il KID valido dal 27 febbraio 2026 assegna al fondo un indicatore sintetico di rischio di 3 su 7, corrispondente alla classe medio-bassa. Il calcolo presuppone un periodo di detenzione di cinque anni.
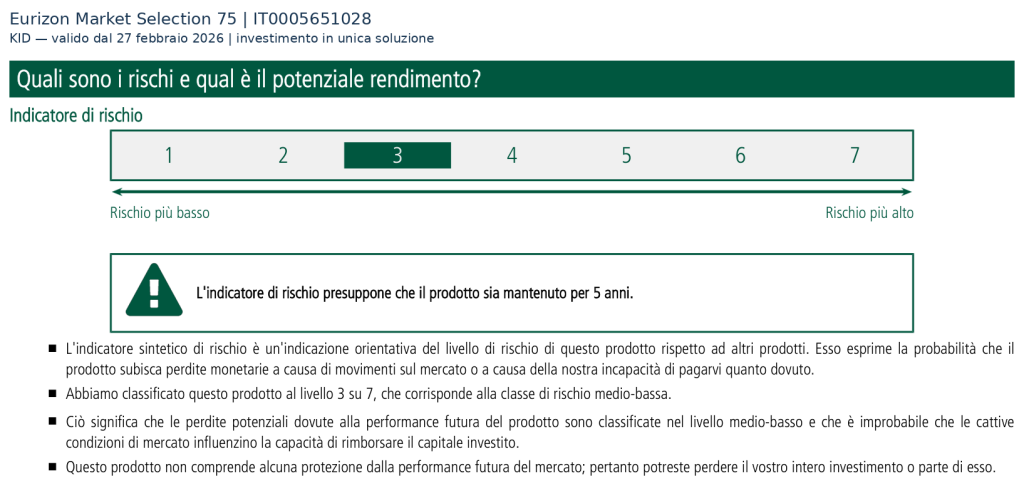
Non leggere quel numero come una garanzia di stabilità. Il fondo può avere fino al 90% di esposizione azionaria e non prevede alcuna protezione del capitale: le oscillazioni dei mercati possono tradursi in perdite anche rilevanti.
I rischi principali da considerare sono:
- rischio azionario, legato all’andamento delle borse;
- rischio di cambio, perché la denominazione della quota in euro non elimina l’esposizione alle altre valute;
- rischio di tasso e di credito, relativo agli investimenti obbligazionari;
- rischi dei fondi sottostanti e dei derivati, che si trasmettono al valore delle quote.
I cinque anni sono un orizzonte raccomandato, non un vincolo che impedisce il rimborso e nemmeno una promessa di recuperare il capitale entro quella data.
Scenari di performance del KID
Per un investimento in un’unica soluzione di 10.000 euro, il KID del 27 febbraio 2026 presenta i seguenti importi, al netto dei costi del prodotto e prima della fiscalità personale:
- Scenario di stress: 5.360 euro dopo un anno e 5.010 euro dopo cinque anni;
- Scenario sfavorevole: 8.300 euro dopo un anno e 10.020 euro dopo cinque anni;
- Scenario moderato: 10.430 euro dopo un anno e 14.100 euro dopo cinque anni;
- Scenario favorevole: 12.670 euro dopo un anno e 15.450 euro dopo cinque anni.
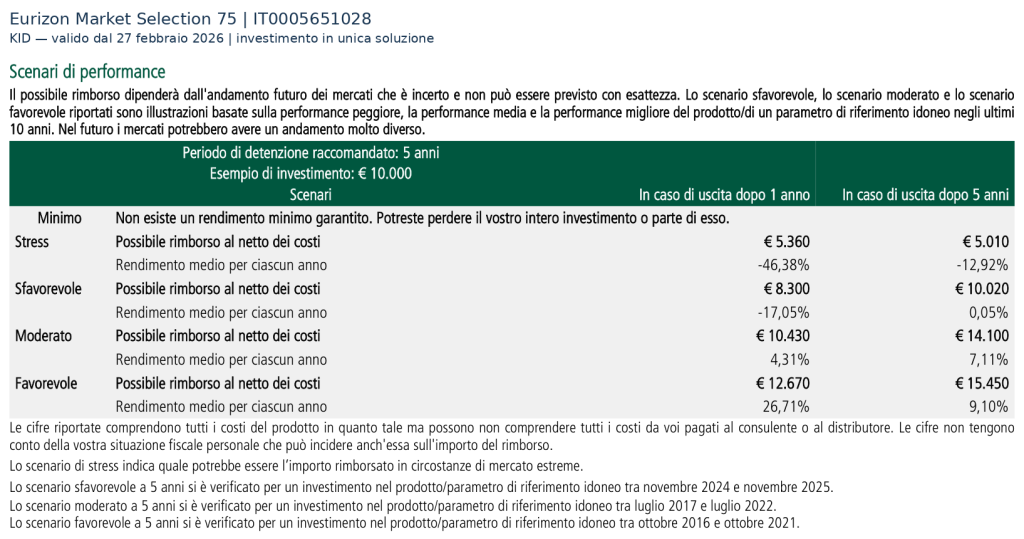
Dopo cinque anni i rendimenti medi annui associati sono rispettivamente −12,92%, +0,05%, +7,11% e +9,10%. Sono tassi annualizzati, non rendimenti complessivi dei cinque anni.
Il dato che vorrei farti osservare è la distanza fra gli scenari: nello stress il capitale si dimezza circa, mentre nello scenario sfavorevole torna appena sopra l’importo iniziale, senza considerare l’inflazione.
Sono simulazioni regolamentari, non previsioni. Lo scenario moderato non è un rendimento promesso: i risultati effettivi possono essere diversi e le cifre possono non includere tutti gli eventuali costi addebitati dal distributore.
Quanto costa Eurizon Market Selection 75
Costi di ingresso e uscita
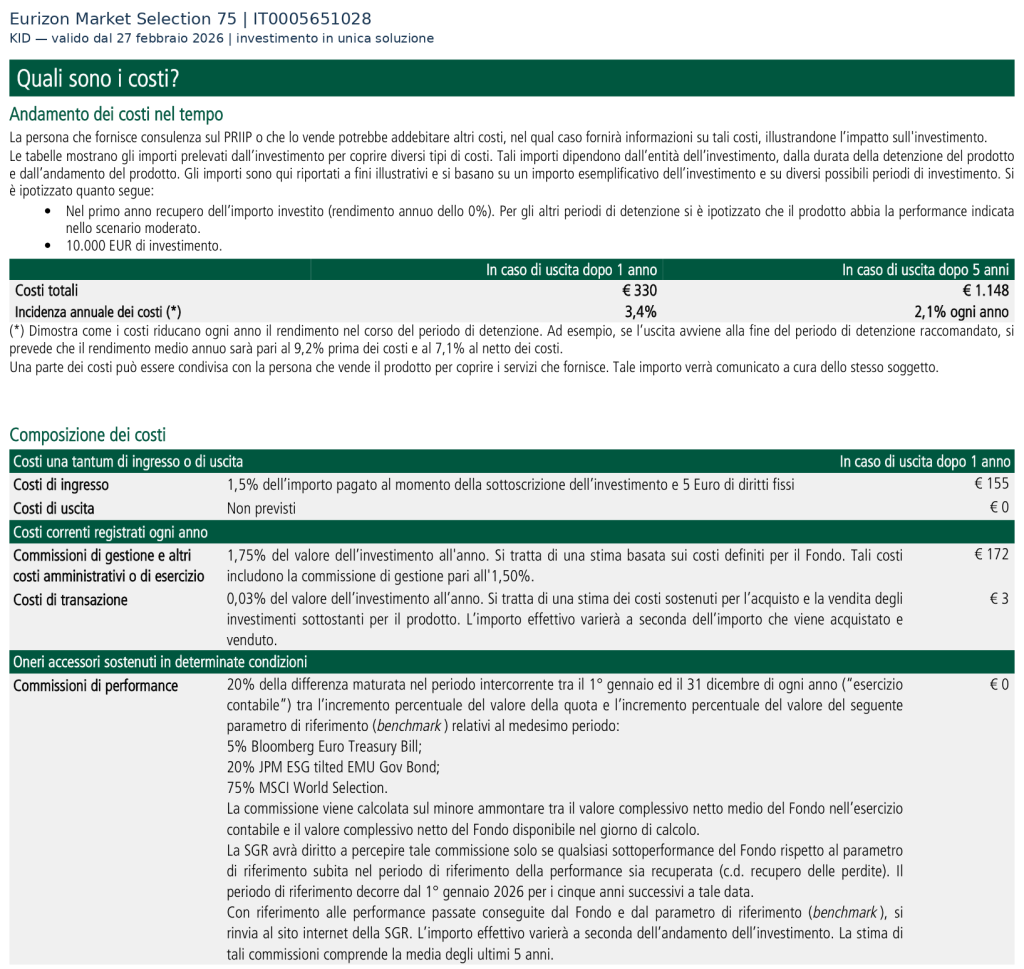
La commissione di sottoscrizione prevista è pari all’1,50% dell’importo versato. Nel caso illustrato dal KID, su 10.000 euro sono 150 euro, più 5 euro di diritti fissi.
Il prospetto valido dal 30 settembre 2026 distingue i diritti fissi secondo la modalità di versamento: 1 euro per un versamento in un’unica soluzione fino a 500 euro inclusi e 5 euro per importi superiori; per ogni versamento del piano di accumulo sono previsti 1 euro di diritti fissi.
Sono possibili agevolazioni sulle commissioni di sottoscrizione e su alcuni diritti fissi, fino al loro azzeramento. Per valutare il costo effettivo devi quindi guardare le condizioni applicate alla tua operazione.
Non sono previste commissioni di uscita. Possono comunque esistere rimborsi di spese effettive e altri oneri amministrativi previsti dal prospetto: assenza di commissione di uscita non significa che ogni operazione sia priva di spese.
Costi correnti e di transazione
Il KID indica:
- 1,75% annuo per commissioni di gestione e altri costi amministrativi o di esercizio;
- 0,03% annuo di costi di transazione stimati.
La provvigione di gestione dell’1,50% è già compresa nell’1,75%: non devi sommarla un’altra volta. Le due voci annuali indicate arrivano quindi all’1,78%, prima dell’eventuale commissione di performance e degli oneri direttamente a carico del sottoscrittore.
Il prospetto precisa che le stime comprendono anche gli oneri relativi agli OICR sottostanti. Inoltre, per i fondi collegati non vengono addebitati al fondo acquirente costi di sottoscrizione e rimborso; la SGR deduce dal proprio compenso, fino a concorrenza dello stesso, la remunerazione percepita dai gestori di questi OICR.
Questo meccanismo è importante: non sarebbe corretto aggiungere automaticamente una seconda commissione di gestione piena solo perché il portafoglio contiene altri fondi.
Nell’esempio del KID su 10.000 euro, i costi totali sono 330 euro dopo un anno e 1.148 euro dopo cinque anni. L’incidenza annuale sui rendimenti è rispettivamente del 3,4% e del 2,1%.
Sono simulazioni basate sulle ipotesi del documento: nel primo anno si assume un rendimento dello 0%, mentre negli anni successivi si utilizza lo scenario moderato. L’incidenza annuale riassume la riduzione del rendimento dovuta ai costi e non è una commissione aggiuntiva da sommare alle altre voci.
Commissioni di performance
È prevista una commissione pari al 20% dell’extraperformance rispetto al benchmark, calcolata secondo le regole del prospetto. Non è il 20% di tutto il rendimento del fondo.
Per percepirla, la SGR deve prima recuperare le eventuali sottoperformance rispetto al benchmark maturate nel periodo di riferimento. Il meccanismo parte dal 1° gennaio 2026 con un periodo iniziale di cinque anni; successivamente il riferimento considera i cinque anni precedenti secondo le modalità previste dal prospetto.
È anche previsto un tetto: la provvigione di incentivo può arrivare al massimo a un importo pari alla provvigione di gestione fissa. Nel caso di questo fondo l’aliquota annua della provvigione fissa è l’1,50%.
Lo zero riportato nella stima del KID per questa voce non elimina la commissione contrattuale: quanto sarà effettivamente prelevato dipenderà dai risultati e dalle condizioni di calcolo.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
La scheda ufficiale al 31 agosto 2026 riporta questi rendimenti del fondo e del benchmark sullo stesso intervallo:
- Da inizio 2026: fondo +9,4%, benchmark +10,4%;
- Ultimo anno: fondo +15,3%, benchmark +17,0%;
- Ultimi tre mesi: fondo +1,7%, benchmark +2,8%;
- Ultimo mese: fondo +1,8%, benchmark +1,5%.
Il fondo ha quindi ottenuto un risultato positivo da inizio anno, restando però un punto percentuale sotto il benchmark. Negli ultimi dodici mesi il divario è di 1,7 punti percentuali; nell’ultimo mese, invece, il risultato è stato migliore di 0,3 punti.
I rendimenti della quota riflettono gli oneri gravanti sul fondo e sono al lordo della fiscalità. Le commissioni di sottoscrizione e i diritti fissi sostenuti dal singolo investitore possono ridurre ulteriormente il suo risultato. Non bisogna sottrarre una seconda volta i costi già incorporati nella quota.
Il valore quota pubblicato sul sito ufficiale al 2 ottobre 2026 è di 5,92 euro, arrotondato al centesimo.
Il fondo è operativo da luglio 2025: manca quindi uno storico di tre o cinque anni, e il 2025 rappresenta soltanto un periodo parziale. Un anno di risultati non basta a valutare la gestione attraverso diverse fasi di mercato. Anche i rendimenti positivi già ottenuti non garantiscono quelli futuri.
Le mie opinioni su Eurizon Market Selection 75
Eurizon Market Selection 75 offre una soluzione concreta: con un solo fondo puoi delegare la costruzione e la modifica di un portafoglio a prevalenza azionaria, investito soprattutto attraverso ETF e altri fondi. Se cerchi questa forma di gestione, è questo il servizio che devi valutare.
Sul piano dei costi, le voci annuali stimate ammontano all’1,78%, a cui possono aggiungersi ingresso e performance fee. Prima di sottoscrivere, mi chiederei se la delega nelle decisioni di investimento offerta dal fondo giustifichi per me questa spesa.
Per valutare i risultati guarderei invece al confronto con il benchmark: il fondo è rimasto sotto il riferimento nei periodi di un anno e da inizio 2026 esaminati, mentre nel singolo mese di agosto ha fatto meglio.
È un fondo nuovo, operativo dal luglio 2025: la sua storia è ancora breve e questo rende difficile dare un giudizio sui rendimenti e sulla qualità della gestione. Per valutarlo servono risultati su un periodo più lungo, che comprenda diverse fasi di mercato.
Un risultato positivo sul tuo estratto conto, comunque, non dimostra da solo che la gestione abbia aggiunto valore rispetto al suo riferimento.
C’è poi il profilo di rischio. Se cerchi un investimento per una spesa vicina o non tolleri perdite significative, una componente azionaria compresa fra il 60% e il 90% richiede molta attenzione. Il fatto che il fondo contenga tanti strumenti non lo rende adatto a qualunque obiettivo.
Se lo possiedi già, partirei da tre verifiche: quanto pesa sul tuo patrimonio, quali costi hai effettivamente sostenuto e come si è comportato rispetto al benchmark da quando lo hai acquistato. Non deciderei di mantenerlo solo perché è salito, né di venderlo soltanto perché attraversa un periodo negativo.
Se invece stai valutando la sottoscrizione, chiarisci prima l’orizzonte e il rischio che puoi assumere, poi valuta quanto sei disposto a pagare per questa gestione. Puoi confrontare le caratteristiche anche con quelle di altri fondi bancari o postali, senza fermarti al nome del prodotto o della società.
Per esaminare la coerenza dell’investimento con il tuo patrimonio complessivo puoi approfondire anche la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Per approfondire come scegliere gli investimenti in base ai tuoi obiettivi, puoi proseguire con queste risorse:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
Eurizon Capital SGR, Eurizon Market Selection 75. Documento contenente le informazioni chiave, investimento in unica soluzione e investimento periodico mediante Piano di Accumulo, documento valido dal 27 febbraio 2026.
Eurizon Capital SGR, Sistema Eurizon Market Selection. Prospetto, documento valido dal 30 settembre 2026.
Eurizon Capital SGR, Sistema Eurizon Market Selection. Regolamento unico di gestione, consultato il 6 ottobre 2026.
Eurizon Capital SGR, Eurizon Market Selection 75. Relazione semestrale, al 30 giugno 2026.
Eurizon Capital SGR, Eurizon Market Selection 75. Informativa sulla sostenibilità, febbraio 2026.
Eurizon Capital SGR, Eurizon Market Selection 75. Retail Factsheet, dati al 31 agosto 2026.
Eurizon Capital SGR, Eurizon Market Selection 75. Scheda prodotto online, dati di portafoglio al 31 agosto 2026 e valore quota al 2 ottobre 2026, consultata il 6 ottobre 2026.


0 Commenti