Eurizon Market Selection 45: Opinioni, Costi e Rendimenti – IT0005650962

Se stai valutando Eurizon Market Selection 45, oppure lo hai già in portafoglio e vuoi capire meglio come sono investiti i tuoi soldi, in questa recensione analizziamo un fondo che combina azioni e obbligazioni attraverso altri fondi, soprattutto ETF.
Il numero 45 richiama il peso della componente azionaria nel suo benchmark, cioè il parametro con cui confrontare i risultati della gestione. Nelle prossime righe vedremo come funziona il prodotto, che cosa contiene, quali rischi e costi comporta e quanto ha reso rispetto a quel riferimento. Alla fine troverai le mie opinioni.
Come funziona Eurizon Market Selection 45
Eurizon Market Selection 45 è un fondo comune aperto di diritto italiano, appartenente alla categoria dei bilanciati. Il codice ISIN è IT0005650962 e la valuta è l’euro.
Il collocamento è iniziato il 3 luglio 2025. È un prodotto destinato anche agli investitori al dettaglio, con una sottoscrizione minima di 50 euro, accessibile sia con un versamento in un’unica soluzione sia attraverso un piano di accumulo.
È ad accumulazione: i proventi vengono reinvestiti nel patrimonio del fondo. Non è quindi un prodotto che distribuisce periodicamente una cedola. Il periodo di detenzione raccomandato è di cinque anni; puoi comunque chiedere il rimborso prima, al valore della quota previsto dalle regole del fondo.
Chi gestisce il fondo
La gestione è affidata a Eurizon Capital SGR, società del gruppo Intesa Sanpaolo. La scheda ufficiale indica come gestore Luisella Calcante, che opera nell’area Multimanager Investments. Le decisioni riguardano la selezione degli strumenti sottostanti e i pesi da attribuire ai diversi mercati.
Politica di investimento
Il fondo punta alla crescita del capitale combinando investimenti azionari, obbligazionari e monetari. La quota azionaria può oscillare tra il 30% e il 60% delle attività: il 45% non è dunque una percentuale fissa che il gestore deve mantenere in ogni momento.
Le obbligazioni e gli strumenti monetari societari possono arrivare al 40% delle attività. Per gli emittenti diversi da quelli italiani, gli investimenti obbligazionari e monetari sotto l’investment grade o privi di rating sono ammessi fino al 20%; non è previsto lo stesso limite di merito creditizio per gli emittenti italiani.
La politica consente di investire fino al 100% delle attività in altri OICR, cioè fondi comuni e strumenti analoghi, principalmente collegati al gruppo, privilegiando gli ETF. Perciò il lavoro attivo del gestore può consistere nel decidere come combinare strumenti che, a loro volta, seguono degli indici.
Il fondo può utilizzare derivati per coprire i rischi e per assumere esposizioni tattiche. La leva massima indicata nel KID, calcolata con il metodo degli impegni, è pari a 1,5: questi strumenti possono amplificare temporaneamente guadagni e perdite.
L’esposizione a valute diverse dall’euro può raggiungere il 100% delle attività. Il fatto che tu sottoscriva quote in euro non elimina quindi il rischio di cambio.
Sul piano della sostenibilità, il fondo rientra nell’articolo 8 SFDR. L’informativa di ottobre 2026 prevede almeno il 70% del patrimonio in altri fondi classificati articolo 8 o 9 e un impegno minimo del 10% in investimenti sostenibili. La classificazione descrive caratteristiche ambientali e sociali promosse dal prodotto; non garantisce un rendimento o una protezione del capitale.
Portafoglio e benchmark
La relazione semestrale al 30 giugno 2026 mostra che gli altri fondi rappresentavano il 99% del totale delle attività, per circa 1,18 miliardi di euro. Le voci relative ad azioni e obbligazioni detenute direttamente erano vuote. L’investimento era quasi interamente in altri fondi; la gestione utilizzava anche derivati per assumere esposizioni tattiche ai mercati. I margini sui derivati rappresentavano lo 0,1% delle attività e la liquidità netta lo 0,9%: questi pesi contabili non misurano l’esposizione economica dei derivati.
La scheda più recente, al 30 settembre 2026, distingue i principali fondi del gruppo da quelli gestiti da società terze. I nomi sotto sono abbreviati per facilitarne la lettura; gli ISIN identificano le posizioni.
I dieci principali OICR di società del gruppo, indicati nella scheda per un peso complessivo del 73,37%, sono:
- YIS MSCI USA Selection, ISIN LU3053350610: 16,50%;
- YIS EMU Government Bond, ISIN LU2976321328: 8,97%;
- YIS MSCI World Selection, ISIN LU3147499951: 8,96%;
- YIS 5+ Year Italian Government Bond, ISIN LU2976319009: 7,77%;
- YIS MSCI EUR Investment Grade ESG, ISIN LU3119987140: 7,42%;
- YIS MSCI Europe Selection, ISIN LU2976312335: 6,66%;
- YIS MSCI North America Selection, ISIN LU3249968184: 5,77%;
- YIS 3-5 Year Italian Government Bond, ISIN LU2976318886: 5,19%;
- YIS MSCI EUR High Yield ESG, ISIN LU3119988031: 3,35%;
- YIS 1-3 Year Italian Government Bond, ISIN LU2976318613: 2,77%.
I cinque principali OICR di società terze, indicati per un totale del 19,44%, sono:
- iShares EUR High Yield Corporate ESG, ISIN IE00BJK55C48: 11,25%;
- UBS MSCI USA Selection, ISIN IE00063GNWK1: 3,65%;
- iShares Euro Corporate ESG, ISIN IE000L2TO2T2: 2,27%;
- iShares JPMorgan Emerging Markets Local Government Bond, ISIN IE00B5M4WH52: 1,20%;
- Lyxor Euro Stoxx Banks, ISIN LU1829219390: 1,06%.
Sono strumenti che consentono di investire indirettamente, fra l’altro, in azioni americane e globali, titoli di Stato europei e italiani e obbligazioni societarie con diverso merito creditizio. I due elenchi non esauriscono necessariamente tutti gli strumenti del fondo; i totali pubblicati possono differire dalla somma dei pesi esposti per effetto degli arrotondamenti.
Per valutare i risultati, il benchmark combina:
- 10% Bloomberg Euro Treasury Bill, per la componente monetaria;
- 25% JPM ESG tilted EMU Government Bond, per i titoli di Stato dell’area euro;
- 10% ICE BofA Euro Large Cap Corporate ESG Tilt, per le obbligazioni societarie;
- 10% ICE Euro High Yield BB-B Constrained, per le obbligazioni societarie a rendimento elevato e rischio di credito maggiore;
- 45% MSCI World Selection, per la componente azionaria.
La gestione è attiva e può discostarsi in misura significativa dal benchmark. Questo confronto serve a capire se le scelte del gestore hanno migliorato il risultato rispetto al riferimento dichiarato, tenendo conto anche dei rischi assunti.
Quali rischi comporta
Indicatore di rischio e rischi principali
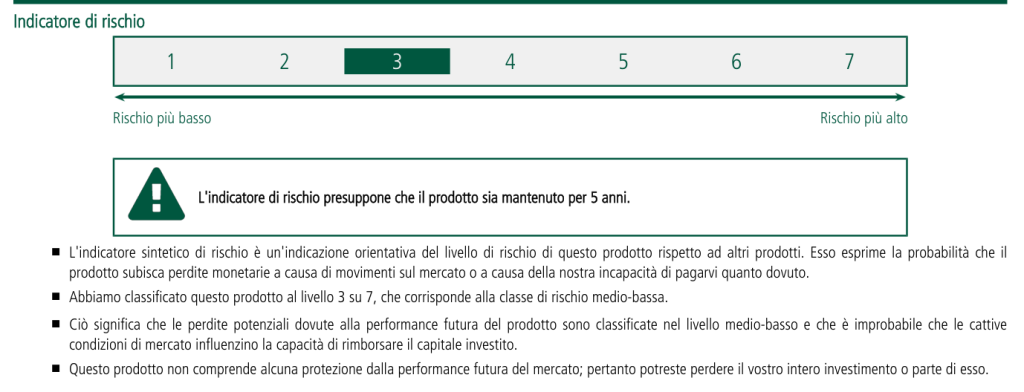
Il KID valido dal 27 febbraio 2026 assegna al fondo un indicatore sintetico di rischio pari a 3 su 7, corrispondente alla classe medio-bassa. Il calcolo presuppone una detenzione di cinque anni.
Questo numero va letto insieme a ciò che il fondo contiene. Una componente azionaria che può arrivare al 60% espone a oscillazioni anche rilevanti; le obbligazioni risentono delle variazioni dei tassi e della capacità degli emittenti di pagare interessi e capitale. Sulla parte high yield il rischio di credito è più elevato.
A questi fattori si aggiungono il rischio di cambio, i rischi legati ai derivati e quelli degli strumenti sottostanti. La diversificazione riduce la dipendenza da un singolo titolo, ma non impedisce a più mercati di scendere contemporaneamente.
Il capitale non è garantito. Anche mantenendo l’investimento per cinque anni puoi ottenere un risultato negativo.
Scenari di performance del KID
Il KID del 27 febbraio 2026 presenta questi scenari per un investimento in un’unica soluzione di 10.000 euro:
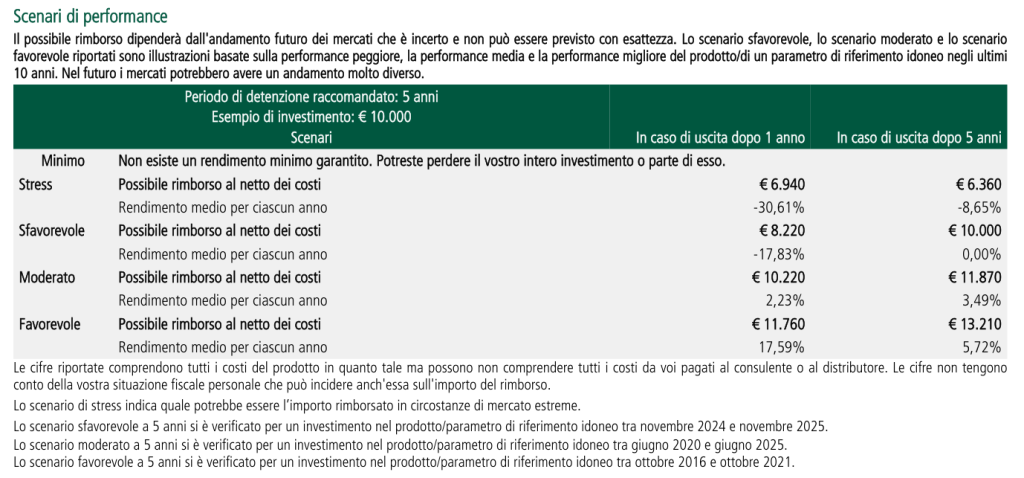
- Stress: rimborso di 6.940 euro dopo un anno e 6.360 euro dopo cinque anni; in quest’ultimo caso il rendimento medio annuo indicato è −8,65%.
- Sfavorevole: 8.220 euro dopo un anno e 10.000 euro dopo cinque anni, con rendimento medio annuo a cinque anni dello 0%.
- Moderato: 10.220 euro dopo un anno e 11.870 euro dopo cinque anni, pari al 3,49% medio annuo sul quinquennio.
- Favorevole: 11.760 euro dopo un anno e 13.210 euro dopo cinque anni, pari al 5,72% medio annuo sul quinquennio.
Gli importi comprendono i costi del prodotto considerati nel KID, ma possono non comprendere tutti gli eventuali costi aggiuntivi del distributore e non tengono conto della tua situazione fiscale.
Sono simulazioni regolamentari, non previsioni. Si basano su dati storici del prodotto o di un parametro idoneo: il fondo, nato nel 2025, non ha ancora cinque anni di risultati propri.
Lo scenario sfavorevole a cinque anni illustra la restituzione nominale del capitale, senza alcun guadagno: nel frattempo l’inflazione ne può ridurre il potere d’acquisto. Quello di stress mostra invece che l’orizzonte raccomandato non costituisce una garanzia di recupero delle perdite. Non rappresenta neppure la perdita massima possibile.
Quanto costa Eurizon Market Selection 45
Costi di ingresso e uscita
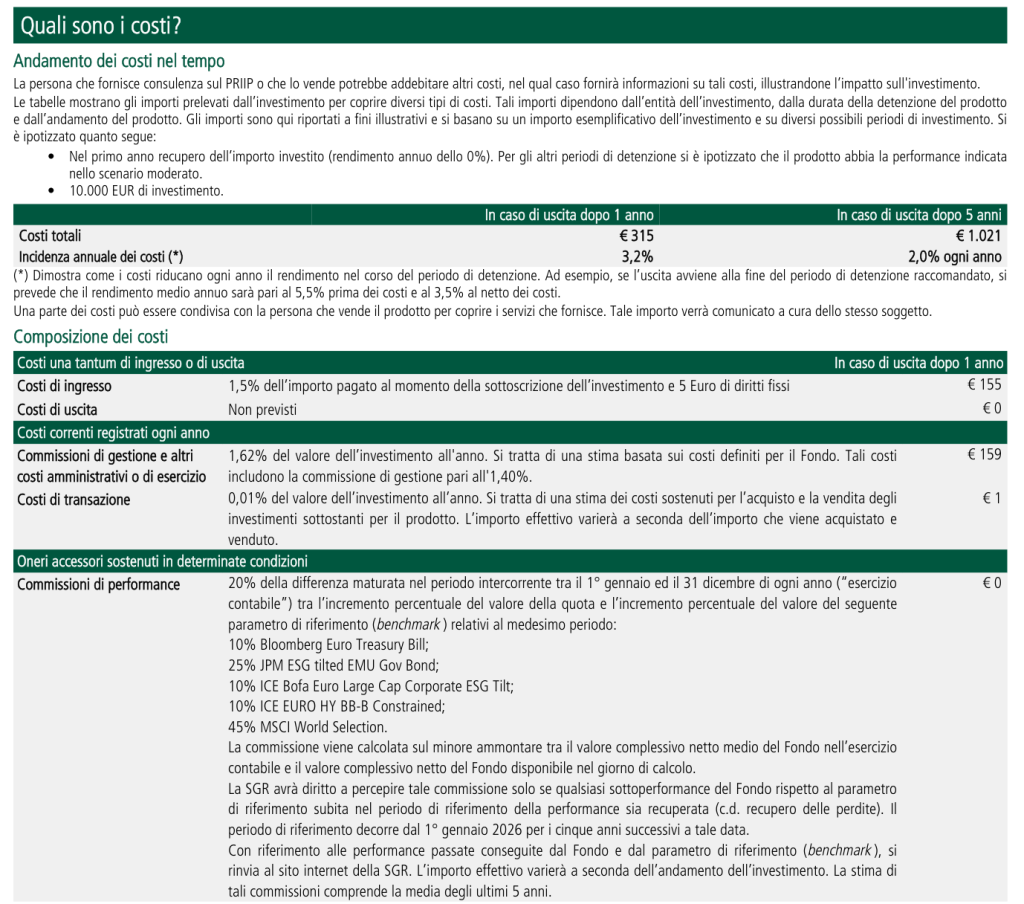
Per l’investimento in un’unica soluzione è previsto l’1,5% di ingresso. I diritti fissi sono pari a 1 euro per versamenti fino a 500 euro e 5 euro per importi superiori. Nell’esempio del KID da 10.000 euro il costo iniziale è quindi di 155 euro. Prima di sottoscrivere, verifica nel preventivo l’importo effettivamente applicato e le eventuali agevolazioni.
Non sono previste commissioni di uscita. Questo non significa che il rimborso sia senza conseguenze economiche: il valore della quota può essere inferiore a quello a cui hai acquistato.
Per il PAC la commissione dell’1,5% si applica a ciascun versamento e i diritti fissi sono pari a 1 euro per versamento. Frequenza e numero dei versamenti incidono sul peso delle spese fisse: controlla il piano concreto che intendi sottoscrivere.
Costi correnti e di transazione
I costi di gestione e gli altri oneri amministrativi o di esercizio stimati sono pari all’1,62% annuo, di cui 1,40% di commissione di gestione. La commissione di gestione è quindi già compresa nell’1,62%: non va aggiunta una seconda volta.
I costi di transazione stimati sono pari allo 0,01% annuo. La somma delle due voci è l’1,63%, prima dell’eventuale commissione di performance e senza includere le spese iniziali. Le stime possono cambiare nel tempo.
Poiché il fondo acquista altri fondi, è utile sapere come sono trattati gli oneri degli strumenti del gruppo. Il regolamento prevede che sui fondi collegati non gravino spese di sottoscrizione e rimborso e che la SGR deduca dal proprio compenso, fino a concorrenza dello stesso, la remunerazione percepita dal gestore sottostante. Non è corretto presumere una doppia commissione piena su tutta questa componente né sommare indiscriminatamente altri costi alle cifre del KID.
Nella simulazione in un’unica soluzione da 10.000 euro, i costi totali illustrati sono 315 euro uscendo dopo un anno e 1.021 euro dopo cinque anni. L’incidenza annuale sul rendimento è rispettivamente del 3,2% e del 2%. Quest’ultima non è una commissione aggiuntiva: sintetizza l’effetto dei costi nelle ipotesi del documento.
Per l’esempio PAC da 1.000 euro l’anno, il KID riporta invece 330 euro di costi complessivi a cinque anni, con incidenza annuale del 2,2%. Il confronto con il versamento unico va letto tenendo conto che importi e tempi dei versamenti sono diversi.
Commissioni di performance
È prevista una commissione pari al 20% della sovraperformance rispetto al benchmark, calcolata secondo le regole del fondo. Non è il 20% di qualsiasi guadagno realizzato.
Il regolamento prevede il recupero delle precedenti sottoperformance nel periodo di riferimento: inizialmente cinque anni dal 1° gennaio 2026, poi su una finestra mobile quinquennale. Il meccanismo riguarda il confronto con il benchmark e non coincide con una garanzia sul capitale o con il solo superamento del massimo storico della quota.
È inoltre previsto un tetto al compenso della SGR: commissione di gestione fissa più un incentivo massimo pari alla stessa commissione. Per questo fondo il tetto risultante è il 2,8%, riferito a queste due componenti, non a tutte le spese del prodotto.
Nel primo semestre 2026 la relazione semestrale riporta zero commissioni di performance addebitate.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Quotazione e Rendimenti del Fondo
La storia del fondo è ancora breve. Il 2025 è un anno incompleto, perché il prodotto ha iniziato a operare a luglio; non va confrontato come se avesse investito dal 1° gennaio.
Ecco i risultati ufficiali e il confronto sullo stesso periodo:
- Dall’avvio a fine 2025: fondo +4,62%, benchmark +5,47%; differenza di −0,85 punti percentuali.
- Primo semestre 2026: fondo +5,87%, benchmark +6,20%; differenza di −0,33 punti.
- Da inizio 2026 al 30 settembre: fondo +4,9%, benchmark +5,9%; differenza di −1 punto.
- Dodici mesi al 30 settembre 2026: fondo +7,1%, benchmark +8,3%; differenza di −1,2 punti.
I periodi si sovrappongono: non puoi sommare questi rendimenti per ricavare il risultato complessivo. I dati sono al netto degli oneri gravanti sul fondo e al lordo della fiscalità personale; il risultato del singolo sottoscrittore dipende anche dalle spese di ingresso, dalle date e dai prezzi dei versamenti.
Al 30 settembre 2026 la quota era pari a 5,49 euro, arrotondata a due decimali, e il patrimonio riportato nella scheda ammontava a circa 818 milioni di euro. La successiva quota ufficiale del 14 ottobre 2026 era di 5,53 euro: è una rilevazione distinta dai rendimenti della scheda mensile, che restano riferiti a settembre.
Il fondo ha prodotto risultati positivi nelle finestre descritte, rimanendo però sotto il proprio benchmark. Per esempio, nei dodici mesi fino a settembre ha guadagnato il 7,1%, ma il riferimento ha fatto l’8,3%: sono due informazioni diverse, entrambe utili.
I costi incidono sul risultato netto, ma il divario dal benchmark risente anche delle scelte di portafoglio. Non basta quindi osservare una differenza per attribuirla interamente alle commissioni. E non bisogna sottrarre di nuovo i costi correnti dai rendimenti già pubblicati al netto degli oneri.
Una storia così breve non permette di giudicare la gestione lungo un intero ciclo di mercato. I rendimenti passati, inoltre, non garantiscono quelli futuri.
Il grafico seguente mostra l’andamento della quota. Il fondo reinveste i proventi; il rendimento effettivo del sottoscrittore dipende anche dai costi a suo carico e dalla fiscalità.
Le mie opinioni su Eurizon Market Selection 45
Il fondo offre una combinazione di mercati già costruita e gestita, accessibile con importi contenuti. Per chi cerca uno strumento unico con una componente azionaria e una obbligazionaria, questa semplicità può avere un’utilità concreta.
Il costo è il primo elemento che io valuterei con attenzione. L’1,62% annuo di costi correnti, l’ingresso e l’eventuale incentivo remunerano la scelta degli strumenti, la gestione dei pesi e gli interventi nel tempo. La presenza di ETF nel portafoglio non rende automaticamente conveniente il fondo: occorre valutare il prezzo richiesto per quella gestione e i risultati ottenuti.
Finora, nei periodi riportati, il risultato netto è rimasto inferiore al benchmark. È un elemento da considerare, senza trasformare poco più di un anno di storia in una sentenza su tutti gli anni futuri.
Anche l’ampio ricorso agli strumenti del gruppo merita attenzione. Non dimostra da solo che le scelte siano sbagliate, ma rende utile chiedere al proprio interlocutore quali criteri guidino la selezione e quale beneficio offrano al sottoscrittore. La compensazione delle commissioni sui fondi collegati è una tutela da riconoscere; il costo complessivo resta comunque da valutare.
Se devi ancora investire, partirei da una domanda: quanta parte dei tuoi soldi puoi lasciare esposta ai mercati per almeno cinque anni, accettando oscillazioni e possibili perdite? Solo dopo sceglierei il prodotto, confrontandolo con soluzioni coerenti con lo stesso obiettivo e lo stesso livello di rischio.
Se invece lo possiedi già, eviterei di decidere soltanto guardando il segno più o meno sull’estratto conto. Verifica quanto pesa sul tuo patrimonio, quali esposizioni possiedi già attraverso altri strumenti e quali costi continuerai a sostenere. L’eventuale commissione di ingresso già pagata è un costo passato: non si recupera vendendo e non è, da sola, un motivo per restare.
Puoi estendere il confronto ad altri fondi bancari o postali oppure approfondire come funziona la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Se vuoi chiarire quali investimenti siano coerenti con i tuoi obiettivi, nelle guide qui sotto trovi percorsi da cui cominciare.
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Eurizon Capital SGR, Eurizon Market Selection 45. Documento contenente le informazioni chiave per investimento in unica soluzione e piano di accumulo, documento valido dal 27 febbraio 2026.
- Eurizon Capital SGR, Sistema Eurizon Market Selection. Prospetto, documento valido dal 30 settembre 2026.
- Eurizon Capital SGR, Sistema Eurizon Market Selection. Regolamento unico di gestione, documento valido dal 27 febbraio 2026.
- Eurizon Capital SGR, Eurizon Market Selection 45. Relazione di gestione annuale, esercizio chiuso al 30 dicembre 2025.
- Eurizon Capital SGR, Eurizon Market Selection 45. Relazione semestrale, dati al 30 giugno 2026.
- Eurizon Capital SGR, Eurizon Market Selection 45. Scheda mensile, dati al 30 settembre 2026.
- Eurizon Capital SGR, Eurizon Market Selection 45. Informativa sulla sostenibilità, ottobre 2026.
- Eurizon Capital SGR, Eurizon Market Selection 45. Scheda prodotto e serie dei valori quota, quota del 14 ottobre 2026, pagina consultata il 16 ottobre 2026.


0 Commenti