Anima Crescita Italia New Classe AP: Opinioni, Costi e Rendimenti – IT0005395154

Se stai valutando Anima Crescita Italia New, oppure hai già la classe AP in portafoglio, probabilmente ti interessano due aspetti: l’investimento nelle imprese italiane e la possibilità di inserirlo in un PIR.
Vediamo come funziona il fondo, che cosa contiene, quanto costa e quali risultati ha ottenuto, senza confondere la classe AP con le altre classi dello stesso prodotto.
Come funziona Anima Crescita Italia New
Anima Crescita Italia New è un fondo comune aperto di diritto italiano, gestito attivamente. La classe AP, ISIN IT0005395154, è ad accumulazione: i proventi restano nel patrimonio del fondo. È riservata agli investimenti nei PIR e può essere acquistata soltanto da persone fisiche residenti in Italia; la cointestazione non è ammessa. È una classe destinata anche agli investitori al dettaglio, non una classe istituzionale.
Il fondo è classificato da Assogestioni fra i bilanciati obbligazionari. La presenza di azioni può dare un contributo al rendimento, ma espone anche alle oscillazioni del mercato. L’orizzonte raccomandato nel KID è di cinque anni. Per ottenere l’esenzione fiscale dei redditi generati nell’ambito del PIR occorre rispettarne le condizioni, fra cui la detenzione dell’investimento per almeno cinque anni. Il vantaggio fiscale non compensa automaticamente i rischi o i costi dell’investimento.
Chi gestisce il fondo
La società di gestione è ANIMA SGR, appartenente al gruppo Banco BPM. La scheda ufficiale indica Francesco Ceccherini per la componente obbligazionaria investment grade, Luigi Dompè per l’azionario italiano e Claudia Collu per l’azionario globale. Il gruppo di gestione decide la selezione dei titoli e gli scostamenti dal benchmark entro i vincoli della politica d’investimento.
Politica di investimento
Almeno il 70% del valore complessivo deve essere investito, direttamente o indirettamente, in azioni e obbligazioni di imprese italiane o europee con stabile organizzazione in Italia, secondo i criteri PIR del fondo. Una quota degli investimenti qualificati riguarda imprese fuori dal FTSE MIB e, in parte, anche dal FTSE Italia Mid Cap. Le azioni possono arrivare al 40% del patrimonio netto.
La composizione tendenziale indicata da ANIMA è 65% obbligazioni, 30% azioni e 5% liquidità. Sono obiettivi di gestione, non la fotografia delle posizioni effettive. L’esposizione valutaria viene gestita attivamente e può arrivare al 30%.
Portafoglio e benchmark
Il benchmark unisce 50% obbligazioni societarie italiane a grande capitalizzazione, 22% azioni italiane a piccola capitalizzazione, 15% titoli di Stato globali, 8% azioni globali e 5% mercato monetario in euro. Serve per confrontare le scelte del gestore: non è un portafoglio che il fondo replica meccanicamente.
Nel rendiconto al 31 dicembre 2025, il 60,58% delle attività era in titoli di debito quotati, il 26,39% in azioni quotate, il 4,59% in quote di altri fondi e il 7,09% nella posizione netta di liquidità. Queste percentuali sono riferite alle attività complessive del fondo, comuni alle classi, e non vanno lette come composizione aggiornata della sola classe AP.
Le dieci maggiori posizioni riportate nel rendiconto, con il peso sulle attività complessive, erano: FinecoBank (azione, 5,582%); ANIMA Selezione Globale Y (quota di fondo, 4,587%); obbligazione UniCredit variabile con scadenza 2033 (1,854%); Treasury USA 3,875% 2034 (1,614%); Moncler (azione, 1,579%); Treasury USA 1,375% 2031 (1,537%); obbligazione Iren 3,875% 2032 (1,512%); Lottomatica (azione, 1,349%); A2A (azione, 1,261%); Danieli risparmio (azione, 1,164%). L’elenco fotografa il portafoglio al 31 dicembre 2025: da allora i titoli detenuti e i rispettivi pesi possono essere cambiati.
La posizione in ANIMA Selezione Globale Y significa che una parte del patrimonio è investita attraverso un altro fondo, con esposizioni indirette da considerare quando valuti la diversificazione. Il rendiconto riporta anche una voce positiva relativa alle commissioni degli OICR collegati. Non sarebbe corretto sommare automaticamente una seconda commissione piena ai costi già esposti nel KID della classe AP.
Quali rischi comporta
Indicatore di rischio e rischi principali
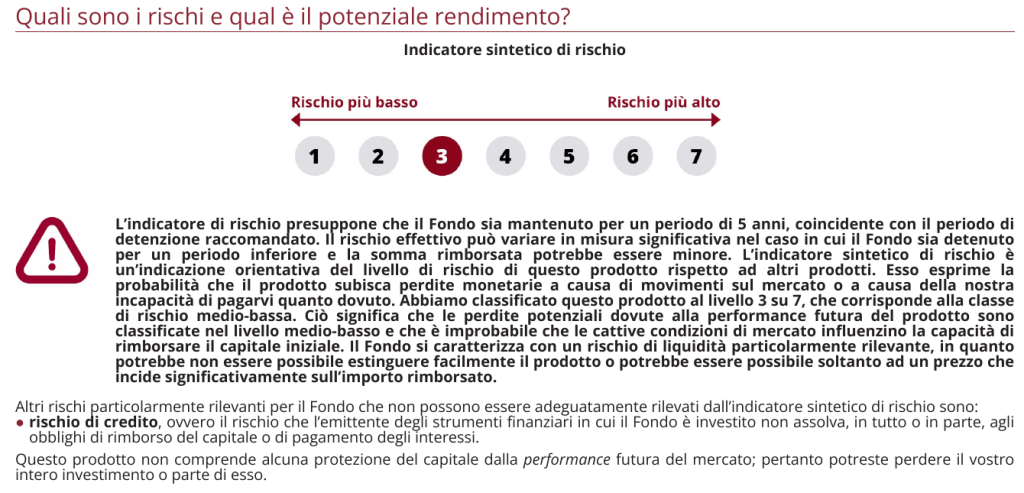
Il KID della classe AP attribuisce al fondo un indicatore sintetico di rischio 3 su 7, calcolato sull’ipotesi di detenzione di cinque anni. Il capitale non è garantito. Il documento richiama in particolare il rischio di credito e quello di liquidità; il valore della quota risente inoltre di tassi d’interesse, azioni, valute e degli investimenti effettuati tramite altri fondi. La concentrazione economica sull’Italia è un altro punto da considerare rispetto al resto del tuo patrimonio.
Scenari di performance del KID
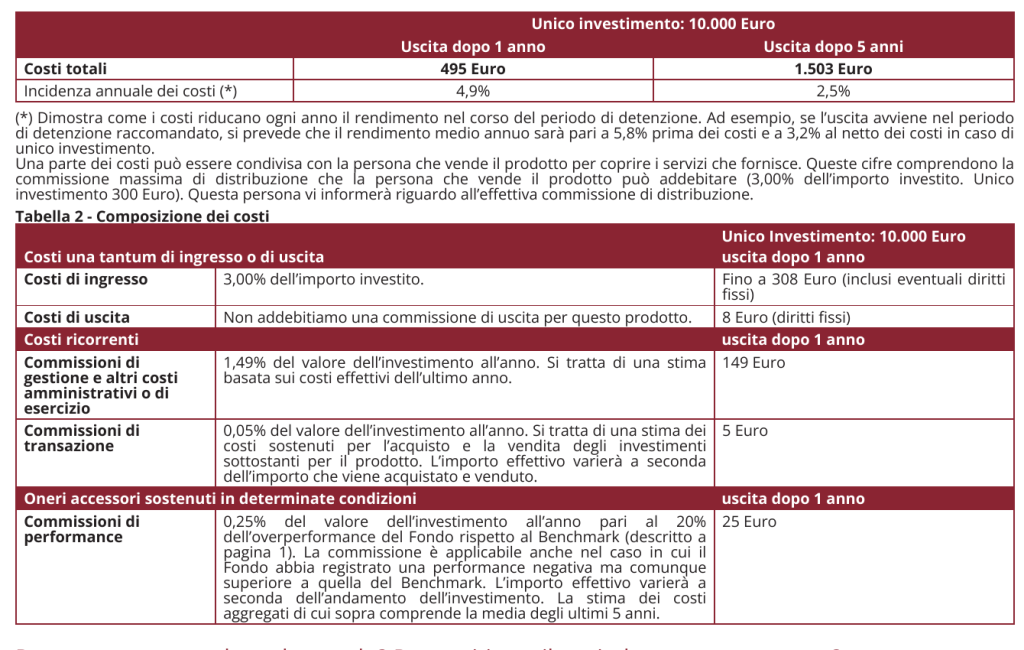
Nel KID, con dati aggiornati al 31 dicembre 2025, un investimento esemplificativo di 10.000 euro mantenuto per cinque anni dà luogo, al netto dei costi, a 7.100 euro nello scenario di stress, 9.700 euro nello scenario sfavorevole, 12.110 euro nello scenario moderato e 14.450 euro nello scenario favorevole. Lo scenario minimo non prevede alcun capitale garantito.
Questi importi sono illustrazioni ottenute applicando la metodologia prevista al prodotto; non sono previsioni e non dicono quale valore avrà la tua posizione fra cinque anni. Lo scenario sfavorevole, per esempio, termina sotto il capitale investito anche dopo l’intero periodo raccomandato.
Quanto costa Anima Crescita Italia New
Costi di ingresso e uscita
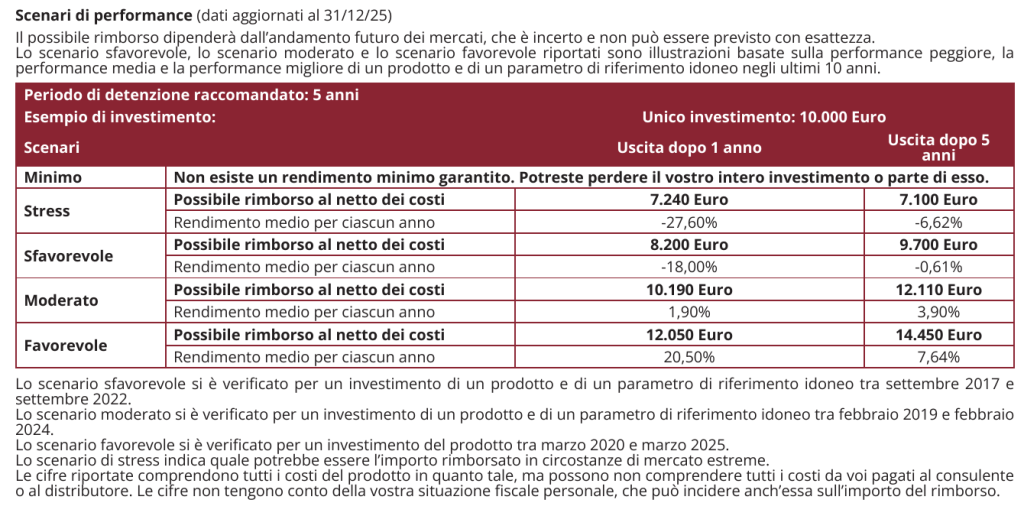
La commissione massima di sottoscrizione è il 3%: devi verificare con il collocatore quanto venga effettivamente applicato alla tua posizione. Il fondo non addebita una commissione percentuale di rimborso, ma il KID indica un diritto fisso di 8 euro. Anche i versamenti possono avere diritti fissi secondo le modalità previste dal prospetto; per un PAC è importante leggere il piano dei prelievi della commissione di sottoscrizione, perché una parte viene anticipata.
Costi correnti e di transazione
Il KID stima 1,49% annuo per gestione e altri costi amministrativi o di esercizio e 0,05% annuo per le transazioni. La commissione contrattuale di gestione indicata nel prospetto è 1,35% annuo: è una componente, non il totale delle spese ricorrenti. Il KID stima per un investimento unico di 10.000 euro costi complessivi di 495 euro dopo un anno e 1.503 euro dopo cinque anni; l’incidenza annua indicata è rispettivamente 4,9% e 2,5%. Sono esempi basati sulle ipotesi del documento, comprendono la commissione massima di distribuzione e non rappresentano una parcella identica per ogni sottoscrittore.
Commissioni di performance
È prevista una commissione pari al 20% dell’eventuale rendimento superiore al benchmark. Il KID riporta una stima media di 0,25% annuo calcolata sugli ultimi cinque anni, non un’aliquota fissa. Nel prospetto, la voce consuntiva della classe AP per il 2025 è 0,07%. Il prospetto prevede il recupero della sottoperformance rispetto al benchmark entro un periodo di riferimento di cinque anni e precisa che la commissione può maturare anche se il fondo perde valore, purché perda meno del parametro. Per capire il costo della tua posizione occorre quindi guardare sia i prelievi diretti sia quelli già incorporati nel valore della quota.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
Nel 2025 la classe AP ha reso 8,5%, contro 7,8% del benchmark. Nel triennio terminato il 31 dicembre 2025 il rendimento annualizzato è stato 11,0% per la classe AP contro 10,2% del benchmark. Sono risultati al lordo delle imposte e non includono le eventuali commissioni di sottoscrizione e rimborso a carico dell’investitore. La performance della quota incorpora invece gli oneri del fondo.
La quota ufficiale della classe AP era 6,899 euro al 1° ottobre 2026. Il valore della quota, da solo, non misura il rendimento di chi ha versato in date diverse: in particolare, per un PAC contano le date e gli importi dei singoli acquisti. Per valutare l’andamento del 2026 confronta i rendimenti aggiornati della classe AP e del benchmark sullo stesso intervallo; per valutare il tuo investimento, considera anche il rendimento personale netto dei versamenti.
Le mie opinioni su Anima Crescita Italia New
La prima domanda che mi farei riguarda il ruolo del fondo nel patrimonio. Un bilanciato con una componente obbligazionaria importante può sembrare una scelta moderata; qui, però, c’è anche una precisa scommessa sulle imprese italiane e sulle società fuori dai grandi indici. Se possiedi già molti titoli italiani, vale la pena controllare quanto aggiungi alla stessa esposizione.
Il secondo punto è la struttura dei costi. Accanto alle spese ricorrenti ci sono una possibile commissione di ingresso e una commissione di performance con regole che meritano una lettura attenta. Non basta confrontare il rendimento pubblicato con il benchmark: per giudicare l’investimento che hai fatto devi considerare la tua classe, il prezzo effettivo d’ingresso e le date dei versamenti.
Infine, il regime PIR può essere una ragione per prendere in esame la classe AP, ma va valutato assieme ai vincoli e alla composizione del portafoglio complessivo. Se hai già il fondo, partirei dal rendiconto della tua posizione e dalle condizioni applicate dal collocatore prima di prendere una decisione. Qui trovi anche una guida agli altri fondi bancari o postali e, se vuoi ragionare sull’insieme del patrimonio, la pagina dedicata alla consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Per continuare, puoi scegliere il percorso di investimento più vicino alla tua situazione e confrontare questa singola posizione con il resto del patrimonio.
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- ANIMA SGR, Anima Crescita Italia New classe AP. Documento contenente le informazioni chiave per investimento unico, informazioni valide al 28 febbraio 2026; scenari con dati aggiornati al 31 dicembre 2025.
- ANIMA SGR, Sistema Italia. Prospetto, Parte I, valido dal 17 agosto 2026; Parte II valida dal 4 maggio 2026.
- ANIMA SGR, Anima Crescita Italia New. Relazione annuale del Sistema Italia, dati al 31 dicembre 2025.
- ANIMA SGR, Anima Crescita Italia New classe AP. Scheda prodotto, quota al 1° ottobre 2026, consultata il 5 ottobre 2026.


0 Commenti