JPMorgan Funds Europe Equity Plus Fund D (perf) (acc) EUR: Opinioni, Costi e Rendimenti – LU0289214628

JPMorgan Funds Europe Equity Plus Fund cerca di ottenere una crescita del capitale investendo sulle società europee, con una particolarità: il gestore può puntare sia sui titoli che considera promettenti sia sul ribasso di quelli che ritiene meno interessanti.
Se stai valutando questo fondo oppure lo possiedi già, in questa recensione vediamo come funziona la classe D (perf) (acc) EUR, ISIN LU0289214628, quali rischi comporta e quali risultati ha ottenuto rispetto al mercato europeo. Alla fine trovi le mie opinioni sul suo possibile ruolo nel portafoglio.
Come funziona JPM Europe Equity Plus Fund
È un comparto della SICAV lussemburghese JPMorgan Funds, conforme alla normativa europea OICVM, conosciuta anche come UCITS. Il comparto e la classe analizzata sono stati avviati il 25 giugno 2007.
La classe è denominata in euro ed è ad accumulazione: i proventi rimangono nel patrimonio del fondo e contribuiscono al valore delle quote, senza distribuzioni periodiche.
Il prodotto è destinato anche agli investitori retail che comprendono i suoi rischi e intendono mantenerlo per almeno cinque anni, come parte di un portafoglio più ampio.
L’accesso alle nuove sottoscrizioni richiede però attenzione: dal 12 febbraio 2026 il comparto è in chiusura parziale, o soft closure. Possono normalmente versare gli investitori già presenti; le richieste di nuovi clienti vengono considerate caso per caso e devono essere approvate dalla società di gestione. Prima di progettare un investimento, verifica quindi l’effettiva disponibilità presso il distributore.
Chi gestisce il fondo
La società di gestione è JPMorgan Asset Management (Europe) S.à r.l. La scheda di settembre 2026 indica come gestori di portafoglio Michael Barakos, Nicholas Horne, Ben Stapley e Matt Jones. Il processo combina l’analisi economica delle singole aziende con strumenti quantitativi per scegliere i titoli e costruire le esposizioni.
Politica di investimento
Almeno il 67% del patrimonio viene investito, direttamente o tramite derivati, in azioni di società con sede o attività economica prevalente in Europa.
Il fondo segue un approccio detto active extension: alle posizioni lunghe, che beneficiano del rialzo dei titoli, affianca posizioni corte ottenute con derivati, che possono guadagnare quando i titoli selezionati scendono.
L’impostazione tipica prevede 130% di esposizioni lunghe e 30% di esposizioni corte, con la possibilità di discostarsi da questi valori. Su 100 euro di patrimonio, il gestore può quindi assumere esposizioni positive per circa 130 euro e negative per circa 30: l’esposizione netta resta intorno a 100, mentre quella lorda sale a circa 160.
Questa struttura amplia le possibilità di selezione del gestore. Il risultato dipende anche dalla capacità di scegliere correttamente i titoli su cui assumere posizioni corte: un loro rialzo può generare perdite.
Il comparto promuove caratteristiche ambientali e sociali ed è classificato articolo 8 SFDR. La politica prevede, fra l’altro, almeno il 51% delle posizioni lunghe in società con caratteristiche ambientali e/o sociali positive e almeno il 20% in investimenti sostenibili, con le esclusioni dal denominatore specificate nei documenti. La classificazione non garantisce il rendimento né protegge il capitale.
Portafoglio e benchmark
Il riferimento è l’MSCI Europe Index (Total Return Net), che comprende il reinvestimento dei dividendi al netto delle ritenute considerate dall’indice. Serve per valutare i risultati, per il controllo del rischio e per calcolare la commissione di performance.
Al 30 settembre 2026, le esposizioni lunghe risultavano pari al 122,9%, quelle corte al 22,9%, per un’esposizione netta del 100%.
Le dieci principali posizioni pubblicate nella scheda mensile, espresse in percentuale degli attivi, erano:
- ASML: 5,5%;
- Roche: 2,9%;
- Nestlé: 2,4%;
- HSBC: 2,2%;
- Novartis: 2,1%;
- Shell: 1,8%;
- Rolls-Royce: 1,8%;
- UBS: 1,7%;
- Deutsche Telekom: 1,7%;
- Banco Santander: 1,6%.
Per settori, le maggiori esposizioni nette riguardavano finanza, 28,9%, industria, 20,8%, e informatica, 10,6%. Fra i paesi figuravano Regno Unito, 24,4%, Francia, 14,7%, Germania, 14%, e Svizzera, 13,3%. L’Europa del fondo comprende quindi anche mercati esterni all’area euro.
La politica consente inoltre l’impiego di fondi monetari. Nel rendiconto al 30 giugno 2026 risultava una posizione nel JPMorgan EUR Liquidity LVNAV Fund, classe X (T0 Acc.), pari al 9,36% del patrimonio netto: un fondo monetario dello stesso gruppo, utilizzato per la gestione della liquidità. È una fotografia contabile riferita a giugno, distinta dalle esposizioni economiche di settembre, che comprendono anche i derivati.
Per i fondi collegati il prospetto esclude commissioni di sottoscrizione e rimborso a carico del comparto e prevede l’assenza di una commissione annua netta di gestione sui sottostanti. Non sarebbe quindi corretto presumere una doppia commissione di gestione piena.
Quali rischi comporta
Indicatore di rischio e rischi principali
Il KID del 7 ottobre 2026 attribuisce alla classe un indicatore sintetico di 4 su 7, calcolato ipotizzando una detenzione di cinque anni.
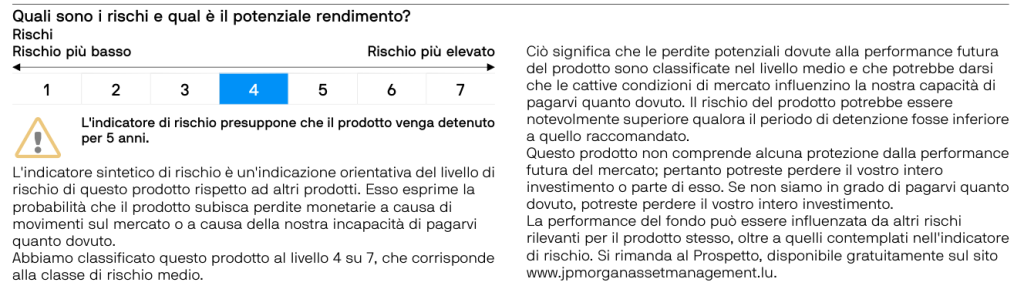
Rimane un investimento azionario: può subire perdite significative e non offre una garanzia sul capitale. Le posizioni corte e i derivati aggiungono rischi legati alla struttura delle operazioni e alle controparti. Il mantenimento di un’esposizione netta intorno al 100% non elimina questi rischi.
Esiste anche il rischio valutario. La quota è espressa in euro, ma le società e gli strumenti in portafoglio possono essere denominati in altre valute. La gestione delle valute tiene normalmente conto dei pesi del benchmark; questa classe non reca la denominazione di classe coperta dal cambio.
Infine, la diversificazione fra aziende e settori resta concentrata sull’Europa. Se possiedi già molte azioni europee, l’aggiunta del fondo può aumentare un’esposizione che hai già.
Scenari di performance del KID
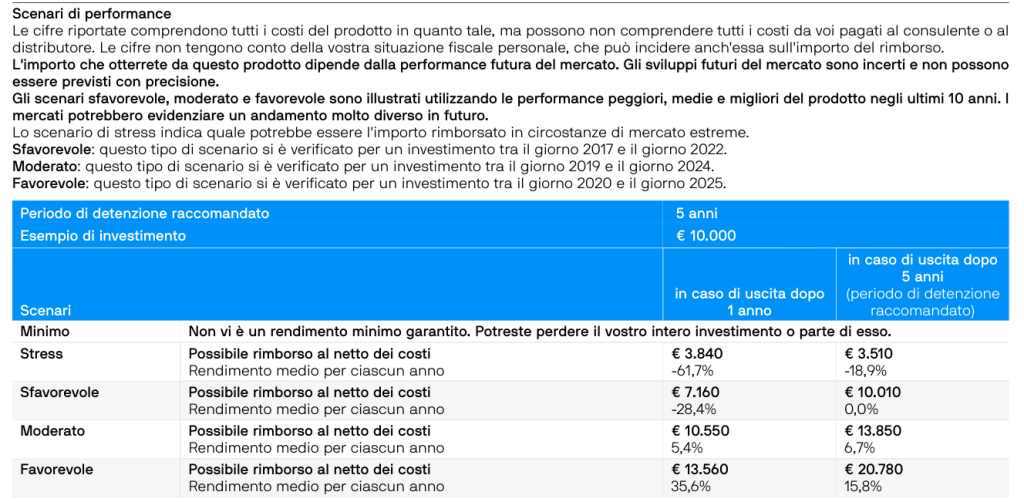
Su un investimento esemplificativo di 10.000 euro, il KID di ottobre 2026 presenta questi possibili importi di rimborso al netto dei costi del prodotto:
- Stress: 3.840 euro dopo un anno e 3.510 euro dopo cinque anni;
- Sfavorevole: 7.160 euro dopo un anno e 10.010 euro dopo cinque anni;
- Moderato: 10.550 euro dopo un anno e 13.850 euro dopo cinque anni;
- Favorevole: 13.560 euro dopo un anno e 20.780 euro dopo cinque anni.
Si tratta di simulazioni previste dalla normativa, non di previsioni. Non incorporano la tua fiscalità personale e possono non comprendere tutti gli eventuali costi aggiuntivi del distributore. Anche cinque anni di detenzione possono concludersi con una perdita: il periodo raccomandato non è una promessa di recupero.
Quanto costa JPM Europe Equity Plus Fund D
Costi di ingresso e uscita
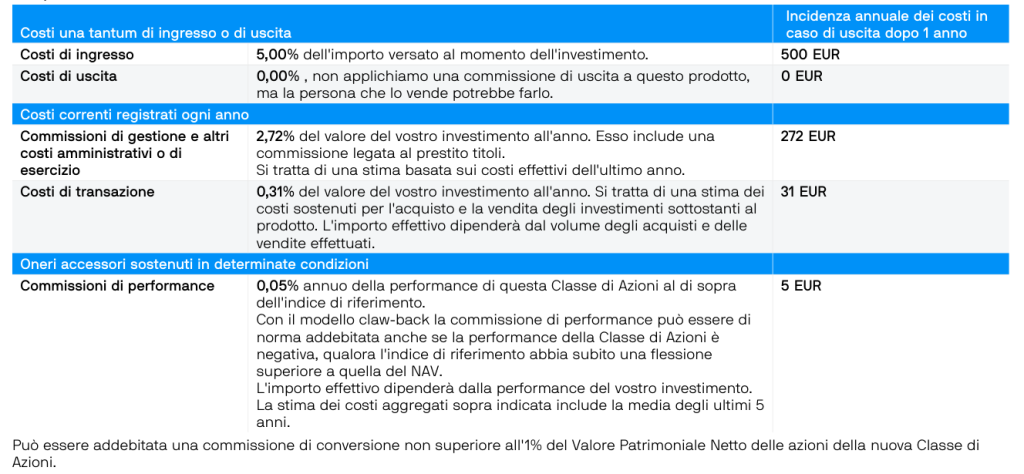
La commissione di ingresso massima è del 5%: nell’esempio di 10.000 euro corrisponde a 500 euro. La commissione effettivamente richiesta può essere inferiore e va verificata prima della sottoscrizione.
Il KID indica zero commissioni di uscita applicate dal prodotto, precisando che il soggetto che lo vende potrebbe addebitare costi propri. Per una conversione verso un’altra classe può essere applicata una commissione fino all’1%.
Costi correnti e di transazione
Il KID del 7 ottobre 2026 riporta:
- 2,72% annuo per gestione e altri costi amministrativi o di esercizio;
- 0,31% annuo come stima dei costi di transazione.
Sono voci distinte. Il prospetto della classe D prevede una commissione annua di gestione dell’1,5%, una commissione di distribuzione dell’1% e spese operative e amministrative massime dello 0,3%. Queste componenti aiutano a capire la struttura del costo: non vanno aggiunte nuovamente al 2,72% del KID.
I costi di transazione dipendono dalle operazioni svolte e possono cambiare. La gestione attiva, compreso l’impiego delle posizioni corte, deve produrre risultati sufficienti a remunerare anche questa attività.
Commissioni di performance
È prevista una commissione del 10% sulla sovraperformance rispetto al benchmark, secondo il meccanismo contrattuale claw-back, con periodo di riferimento esteso alla vita del fondo.
Il 0,05% esposto nel KID è invece una stima dell’incidenza annua basata sulla media degli ultimi cinque anni: non è l’aliquota contrattuale del premio.
Il documento precisa che la commissione può essere addebitata anche quando il fondo perde, se il benchmark scende di più, secondo le condizioni del modello. Battere l’indice e produrre un guadagno assoluto sono due risultati diversi.
Nella simulazione complessiva del KID, su 10.000 euro i costi ammontano a 808 euro dopo un anno e a 2.810 euro dopo cinque anni. L’incidenza annua indicata sul quinquennio è del 4,2%. Questi valori includono le ipotesi normative e i costi iniziali: non rappresentano una commissione annua fissa da sommare alle altre voci.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
La scheda al 30 settembre 2026 riporta i seguenti risultati della classe D in euro, confrontati con lo stesso periodo del benchmark:
- 2021: fondo +31,94%; benchmark +25,13%;
- 2022: fondo −8,96%; benchmark −9,49%;
- 2023: fondo +12,48%; benchmark +15,83%;
- 2024: fondo +16,59%; benchmark +8,59%;
- 2025: fondo +27%; benchmark +19,39%.
Dal 1° gennaio al 30 settembre 2026, la pagina ufficiale della classe indica +9,92%, contro +9,64% dell’indice. È un risultato parziale e va distinto dai rendimenti degli anni completi.
Alla stessa data, i rendimenti medi annui composti erano:
- Tre anni: 19,41% per il fondo e 14,8% per l’indice;
- Cinque anni: 13,14% per il fondo e 9,92% per l’indice;
- Dieci anni: 9,38% per il fondo e 9,04% per l’indice.
I risultati del fondo incorporano i costi prelevati dal patrimonio, senza includere eventuali commissioni di ingresso e uscita, e sono al lordo della fiscalità personale. Il benchmark non sostiene i costi di un prodotto acquistabile.
Il gestore ha superato il riferimento su tutti e tre gli orizzonti pluriennali indicati, con un vantaggio più ampio nei tre e cinque anni e più contenuto sul decennio. Nei singoli anni il risultato è stato variabile: nel 2023, per esempio, il fondo è rimasto indietro.
I dati precedenti mostrano anche fasi meno favorevoli: nel 2018 la classe aveva perso il 14,86%, contro il 10,57% del benchmark, e nel 2020 il 9,09%, contro il 3,32%. Le posizioni corte non hanno quindi garantito una protezione nelle annate negative. I risultati passati non garantiscono quelli futuri.
Le mie opinioni su JPM Europe Equity Plus Fund D
La prima valutazione riguarda ciò che stai acquistando: un’esposizione azionaria europea con una gestione che può assumere anche posizioni corte. Per inserirla nel portafoglio devi avere un motivo per voler investire in questa area e accettare che le scelte del gestore possano produrre risultati diversi dal mercato.
I risultati recenti meritano di essere riconosciuti. La classe D ha superato il benchmark nei periodi di tre e cinque anni esaminati, dopo i costi che gravano sul patrimonio. Sarebbe poco serio ignorare questo dato e liquidare il fondo soltanto perché è costoso.
Resta però una struttura di costi impegnativa. Sul decennio il vantaggio medio annuo rispetto al riferimento è di 0,34 punti percentuali, prima degli eventuali costi di ingresso sostenuti dal singolo investitore. La valutazione cambia quindi con l’orizzonte osservato e con le condizioni effettive di acquisto.
Per confrontarlo con un ETF azionario europeo, partirei dal ruolo che vuoi assegnare all’investimento. Un ETF che replica un indice cerca di seguirne il mercato; questo fondo cerca di migliorare il risultato attraverso selezione, derivati e posizioni corte. La maggiore libertà di gestione va valutata insieme a costi, rischi e risultati su periodi omogenei.
Poi viene la diversificazione complessiva. Possedere numerose aziende europee non equivale a distribuire il patrimonio fra tutte le principali aree del mondo e fra più categorie di investimento. Se il fondo si aggiunge ad altri prodotti molto simili, potresti accumulare sovrapposizioni anziché ottenere la diversificazione che cerchi.
Se lo possiedi già, valuta il risultato dalla tua effettiva data d’ingresso, i costi pagati e il peso assunto oggi nel patrimonio. Il rendimento dell’ultimo anno, da solo, non basta per decidere se mantenerlo o sostituirlo.
Puoi approfondire il confronto con altri fondi bancari o postali. Se vuoi valutare l’insieme dei tuoi investimenti e la loro coerenza con i tuoi obiettivi, puoi considerare anche la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di scegliere un singolo fondo, chiarisci obiettivi, tempi e rischio che puoi sostenere. Questi percorsi possono aiutarti a impostare il ragionamento:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- JPMorgan Asset Management (Europe) S.à r.l., JPM Europe Equity Plus D (perf) (acc) EUR. Documento contenente le informazioni chiave, ISIN LU0289214628, 7 ottobre 2026.
- JPMorgan Asset Management (Europe) S.à r.l., JPMorgan Funds. Prospetto, ottobre 2026, sezioni Europe Equity Plus Fund e limiti di investimento.
- JPMorgan Asset Management (Europe) S.à r.l., JPMorgan Funds. Relazione annuale certificata, esercizio chiuso al 30 giugno 2026, portafoglio Europe Equity Plus Fund.
- J.P. Morgan Asset Management, JPMorgan Funds Europe Equity Plus Fund. Scheda della classe D (perf) (acc) EUR, dati al 30 settembre 2026.
- JPMorgan Asset Management (Europe) S.à r.l., JPMorgan Funds Europe Equity Plus Fund. Soft Closure, avviso agli azionisti del 12 febbraio 2026.
- J.P. Morgan Asset Management, JPM Europe Equity Plus D (perf) (acc) EUR. Pagina ufficiale del prodotto, rendimenti al 30 settembre 2026, consultata il 4 novembre 2026.



0 Commenti