Amundi Funds Global Equity G EUR Acc: Opinioni, Costi e Rendimenti – LU1883833862

Se stai valutando Amundi Funds Global Equity G EUR ad accumulazione, oppure lo hai già in portafoglio e vuoi capire meglio come lavora, in questa recensione ti presento un fondo che seleziona azioni in tutto il mondo cercando di battere l’indice MSCI World.
Il gestore costruisce un portafoglio con pesi anche molto diversi da quelli dell’indice: non si limita a comprare le grandi società mondiali nelle stesse proporzioni del mercato. Vedrai quali aziende possiede, che rischi comporta, quanto costa la classe con ISIN LU1883833862 e come sono andati i risultati rispetto al benchmark. Alla fine troverai le mie opinioni per ragionare sulla sua utilità all’interno di un portafoglio.
Come funziona Amundi Funds Global Equity
Amundi Funds Global Equity è un comparto della SICAV lussemburghese Amundi Funds, un organismo di investimento collettivo armonizzato, o OICVM. È un fondo aperto: puoi chiedere il rimborso delle azioni secondo tempi e condizioni del prospetto, senza aspettare una scadenza prefissata.
La classe esaminata è la G EUR a capitalizzazione, indicata anche come G EUR (C) o Acc. I proventi vengono reinvestiti nel fondo anziché distribuiti periodicamente. Non è quindi una classe pensata per accreditarti una cedola sul conto.
Il prodotto è destinato anche agli investitori al dettaglio. Questo riguarda la possibilità di accedervi, non significa che sia adatto a qualsiasi risparmiatore: il KID richiede la capacità di sostenere perdite anche rilevanti e indica un periodo di detenzione raccomandato di cinque anni.
Chi gestisce il fondo
La società di gestione è Amundi Luxembourg S.A., appartenente al Gruppo Amundi e vigilata dalla CSSF lussemburghese. Il prospetto individua Victory Capital Management Inc. come gestore degli investimenti: è a questo soggetto che fa capo la selezione dei titoli del comparto, basata sull’analisi delle singole aziende e delle loro prospettive.
Politica di investimento
Il fondo punta alla crescita del capitale attraverso una gestione attiva. Il gestore analizza le società per individuare quelle con prospettive interessanti nel lungo periodo, scegliendo dove investire e quali pesi assegnare.
Il prospetto prevede almeno il 51% del patrimonio netto in azioni e strumenti collegati alle azioni. È un limite regolamentare minimo: per capire l’esposizione effettiva bisogna guardare il portafoglio, che a settembre 2026 risulta investito in azioni per una quota molto superiore.
Può investire fino al 30% nei mercati emergenti e fino al 10% in altri OICVM o OIC. Può inoltre utilizzare derivati per coprire rischi, gestire il portafoglio e assumere esposizioni, anche corte, su azioni e valute.
Il comparto promuove caratteristiche ambientali, sociali e di governance ai sensi dell’articolo 8 SFDR e cerca di ottenere un punteggio ESG superiore a quello del proprio universo di investimento. Questa classificazione descrive l’approccio alla sostenibilità; non protegge il capitale e non garantisce un rendimento migliore.
Portafoglio e benchmark
Il report ufficiale al 30 settembre 2026 riporta 74 posizioni e un peso dei primi dieci titoli pari al 31,17% degli attivi. La componente azionaria è il 95,77%; il documento riporta inoltre liquidità e derivati, le cui esposizioni non vanno confuse con semplici importi investiti in titoli.
Le dieci principali posizioni, con i pesi pubblicati da Amundi, sono:
- Microsoft: 4,98%;
- Bank of America: 4,17%;
- Shell: 3,41%;
- Samsung Electronics: 3,05%;
- NVIDIA: 2,95%;
- Amazon: 2,95%;
- Salesforce: 2,72%;
- Advanced Micro Devices: 2,65%;
- Alphabet: 2,19%;
- Eversource Energy: 2,10%.
Il benchmark è l’MSCI World, che rappresenta le azioni di grande e media capitalizzazione dei mercati sviluppati. Il fondo può però investire anche al di fuori di questo perimetro: il benchmark serve a misurare il risultato della gestione, senza imporre un portafoglio identico.
Le differenze sono concrete. Gli Stati Uniti pesano il 66,59%, contro il 74,88% dell’indice; la Corea pesa il 9%, contro lo 0,01% riportato nella colonna del benchmark. Sul piano settoriale, i finanziari sono il 22,86%, rispetto al 15,51% del riferimento, mentre le nuove tecnologie rappresentano il 30,87%, contro il 32,34%.
Anche fra i singoli titoli emergono scelte marcate: Bank of America pesa il 4,17% contro lo 0,38% del benchmark; NVIDIA il 2,95% contro il 6,01%. Queste decisioni possono aiutare il fondo in alcuni periodi e penalizzarlo in altri. Non basta quindi sapere che investe “nel mondo”: devi voler accettare anche le preferenze del gestore.
La facoltà di acquistare altri fondi non rende automaticamente questo prodotto un fondo di fondi. Nel dettaglio titoli della relazione semestrale al 31 dicembre 2025 non risultano OICR detenuti: sono riportate azioni e opzioni. Il portafoglio di settembre 2026 resta prevalentemente azionario diretto e le dieci maggiori posizioni sono società, non OICR.
Quali rischi comporta
Indicatore di rischio e rischi principali
Il KID del 19 agosto 2026 assegna alla classe un indicatore sintetico di rischio pari a 4 su 7, calcolato ipotizzando una detenzione di cinque anni.
È una categoria intermedia nella scala del documento, ma resta un investimento azionario. Il capitale non è garantito e il valore delle quote può scendere sensibilmente. Cinque anni sono il periodo raccomandato, non il termine dopo il quale eventuali perdite vengono recuperate per forza.
I rischi da considerare riguardano soprattutto:
- i mercati azionari, perché utili, valutazioni e aspettative sulle società possono peggiorare;
- le scelte del gestore, che possono produrre risultati inferiori al benchmark;
- la concentrazione, dato che alcuni titoli e paesi hanno pesi rilevanti;
- il cambio, perché la valuta in cui è espressa la quota non coincide con tutte le valute delle attività sottostanti;
- i mercati emergenti, la liquidità e i derivati, che aggiungono rischi specifici alle normali oscillazioni delle azioni.
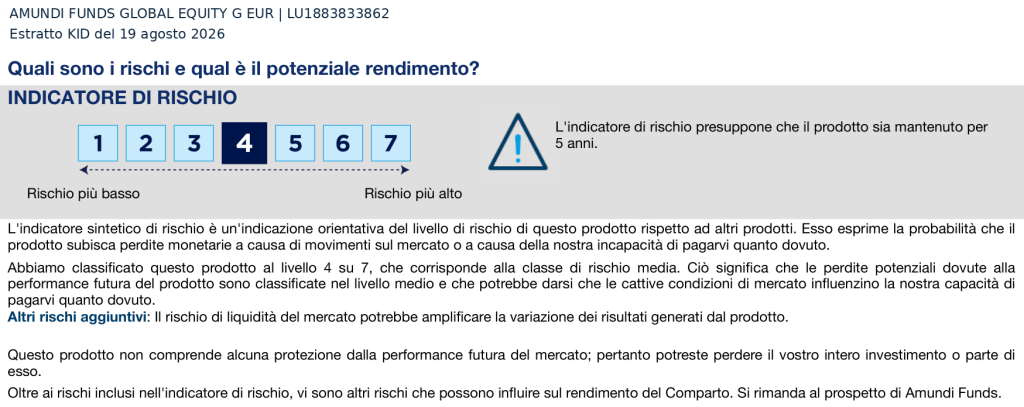
Un punto pratico: la denominazione EUR non equivale a una copertura sistematica del cambio. Il prospetto lascia al gestore la scelta di coprire o meno il rischio valutario a livello di portafoglio. Al 30 settembre 2026 il report indica, per esempio, un’esposizione valutaria netta al dollaro del 59,20%.
Scenari di performance del KID
Il KID presenta simulazioni su 10.000 euro. Dopo cinque anni gli importi indicati, al netto dei costi del prodotto e prima della fiscalità personale, sono:
- scenario di stress: 4.140 euro, con rendimento medio annuo del −16,2%;
- scenario sfavorevole: 12.110 euro, con rendimento medio annuo del 3,9%;
- scenario moderato: 16.220 euro, con rendimento medio annuo del 10,2%;
- scenario favorevole: 20.670 euro, con rendimento medio annuo del 15,6%.
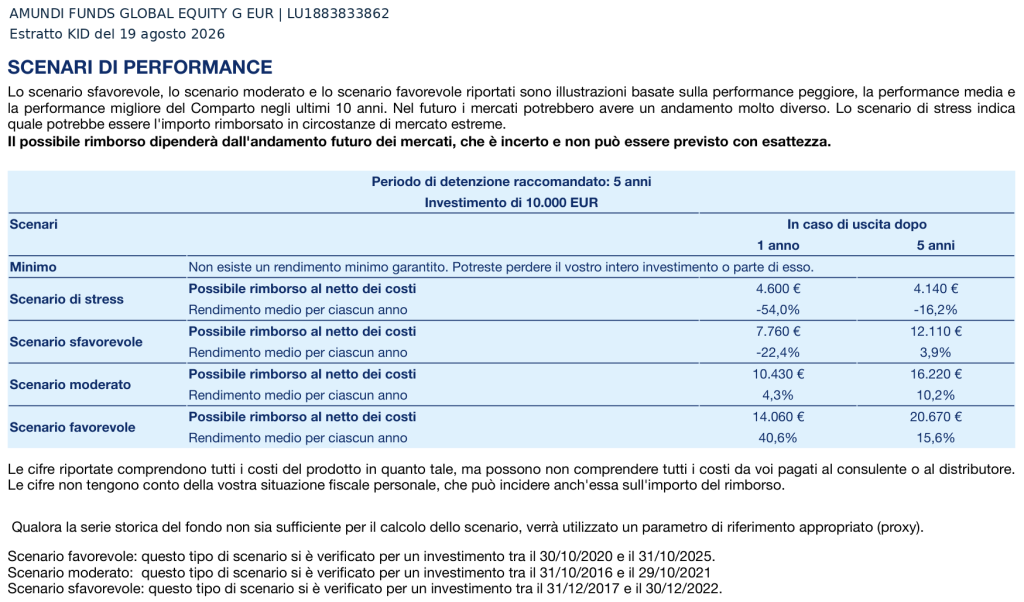
Lo scenario sfavorevole a cinque anni mostra un guadagno: non significa che il fondo non possa perdere su quel periodo. Gli scenari sfavorevole, moderato e favorevole derivano dalle performance storiche considerate dalla metodologia, con l’impiego di un parametro sostitutivo quando la serie del fondo non è sufficiente.
Il documento associa lo scenario sfavorevole al periodo dicembre 2017–dicembre 2022, quello moderato a ottobre 2016–ottobre 2021 e quello favorevole a ottobre 2020–ottobre 2025. Sono finestre del passato, non promesse sul quinquennio che inizia quando investi tu.
Lo scenario di stress rende evidente la possibilità di una perdita molto consistente. Anche dopo cinque anni, nell’esempio, resterebbero 4.140 euro su 10.000. Io partirei dalla capacità di sopportare un calo del genere, prima di concentrarmi sui guadagni dello scenario moderato.
Quanto costa Amundi Funds Global Equity G EUR
Costi di ingresso e uscita
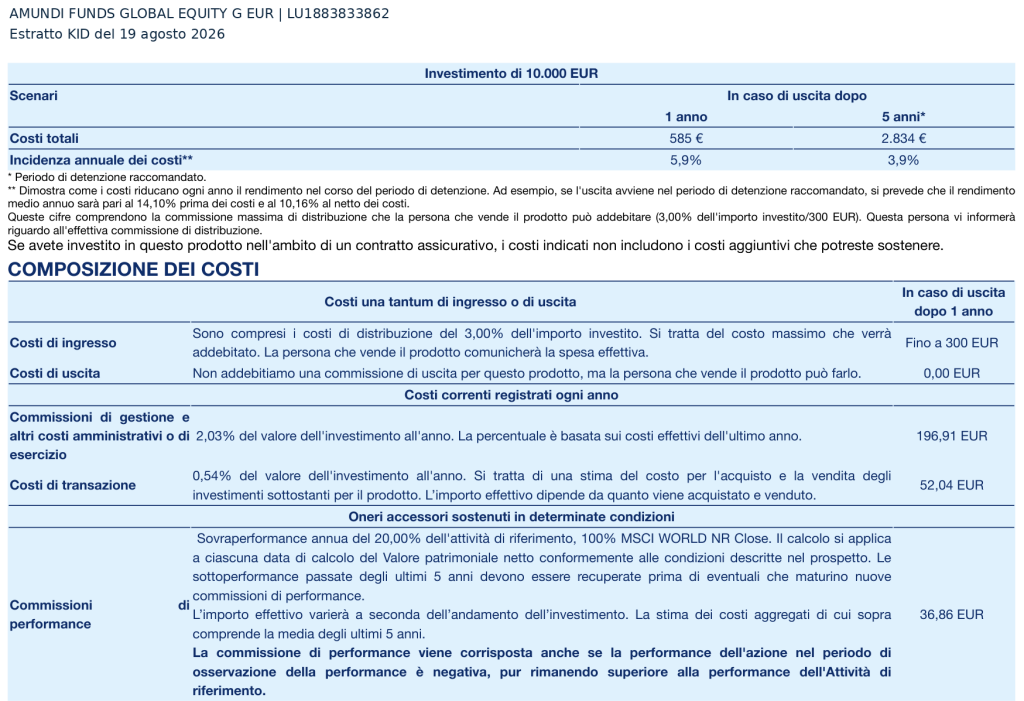
Il KID prevede un costo massimo di ingresso del 3%, pari a 300 euro su 10.000 euro. È un massimo: l’importo effettivo va verificato nelle condizioni del collocatore.
Il fondo non addebita una propria commissione di uscita. Il documento precisa però che il soggetto che lo vende potrebbe applicare altri costi: controlla quindi le condizioni della tua sottoscrizione, senza fermarti al solo “0%” del fondo.
Costi correnti e di transazione
Le commissioni di gestione e gli altri costi amministrativi o di esercizio sono il 2,03% annuo, sulla base dei costi effettivi dell’ultimo anno. I costi di transazione stimati sono lo 0,54% annuo e dipendono dagli acquisti e dalle vendite effettuati nel portafoglio.
Le due voci sommano al 2,57%, prima dell’eventuale commissione di performance e del costo di ingresso. È una somma utile a capire l’ordine di grandezza, non una tariffa totale fissa: le transazioni e gli oneri variabili possono cambiare.
Nel prospetto la classe G presenta una commissione massima di gestione dell’1,35%, una commissione annua di distribuzione dello 0,40% e una commissione massima di amministrazione dello 0,23%. Sono componenti da leggere all’interno della struttura dei costi: non vanno aggiunte un’altra volta al 2,03% del KID.
Nell’illustrazione standard del KID, comprensiva dell’ingresso massimo e delle ipotesi sugli oneri variabili, i costi totali sono 585 euro dopo un anno e 2.834 euro dopo cinque anni. L’incidenza annua sul rendimento indicata per il quinquennio è il 3,9%. Questi importi incorporano ipotesi su rendimento e durata: non sono il preventivo personalizzato della tua banca.
Che cosa paghi in cambio? La selezione attiva dei titoli, la gestione delle esposizioni e dei rischi, l’integrazione dei criteri ESG e il funzionamento del fondo. La domanda da porsi è se i risultati e il portafoglio ottenuti giustifichino questi oneri per l’obiettivo che vuoi raggiungere.
Commissioni di performance
È prevista una commissione pari al 20% della sovraperformance rispetto al riferimento, individuato nel KID come 100% MSCI World NR Close. Il 20% riguarda l’extrarendimento rilevante per il calcolo, non tutto il capitale investito.
Il meccanismo richiede il recupero delle sottoperformance pregresse nell’ambito del periodo di riferimento di cinque anni. È un modello legato al benchmark: non va confuso con una regola che impone sempre di superare il massimo storico assoluto della quota.
Un aspetto da conoscere è che la commissione può maturare anche con un rendimento negativo, se il risultato resta superiore a quello del riferimento e sono rispettate le altre condizioni. Perdere meno del benchmark può quindi dare luogo a una commissione di performance.
Il KID riporta 36,86 euro nella relativa voce dell’esempio a un anno, usando la media degli ultimi cinque anni per la stima aggregata: non è un importo fisso che verrà addebitato ogni anno.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Quotazione e Rendimenti del Fondo
Per valutare la gestione uso il confronto ufficiale fra classe G EUR e benchmark nello stesso periodo. Il report al 30 settembre 2026 presenta questi rendimenti per anno solare:
- 2020: fondo +6,26%, benchmark +6,33%;
- 2021: fondo +30,87%, benchmark +31,07%;
- 2022: fondo −6,84%, benchmark −12,78%;
- 2023: fondo +12,97%, benchmark +19,60%;
- 2024: fondo +16,91%, benchmark +26,60%;
- 2025: fondo +21,13%, benchmark +6,77%.
Il 2025 è stato particolarmente favorevole a questo fondo, con 14,36 punti percentuali di vantaggio. Nei due anni precedenti, invece, il fondo aveva guadagnato meno dell’indice. Nel 2022 aveva perso meno. È un andamento coerente con un portafoglio che prende decisioni diverse dal mercato, ma mostra anche perché un solo anno non basta per valutarlo.
Sui periodi cumulati terminati il 30 settembre 2026, il confronto è:
- da inizio 2026: +17,01% contro +15,55%;
- un anno: +23,07% contro +19,21%;
- tre anni: +71,80% contro +66,78%;
- cinque anni: +88,36% contro +78,93%.
I rendimenti a tre e cinque anni sono complessivi, non annui. Il vantaggio a cinque anni è di 9,43 punti percentuali. Le performance del fondo sono già al netto dei costi e delle commissioni incorporati nella quota, ma al lordo delle imposte; i costi di sottoscrizione eventualmente sostenuti dal singolo investitore vanno considerati separatamente. Non devi quindi sottrarre di nuovo ogni anno il 2,03% ai risultati pubblicati.
L’intera serie riportata dal 9 gennaio 2018 al 30 settembre 2026 mostra invece +150,90% per il fondo contro +173,59% per il benchmark, con uno svantaggio di 22,69 punti percentuali.
Qui serve attenzione: il comparto è stato lanciato nel giugno 2019 per incorporare Amundi Funds II Pioneer Global Select e lo storico ufficiale include dati del comparto incorporato. Il report precisa anche che quest’ultimo aveva spese correnti complessive inferiori di oltre il 5% in termini relativi. Non sono cinque punti percentuali di costo annuo in meno e non si tratta di una serie interamente maturata dall’attuale comparto dal suo lancio.
Il confronto offre quindi due informazioni da tenere insieme: sul quinquennio recente il fondo ha battuto il benchmark; sull’intera serie esposta nel report è rimasto indietro. Scegliere soltanto una delle due finestre darebbe un’immagine incompleta.
La pagina ufficiale riporta inoltre, al 22 ottobre 2026, un valore quota arrotondato di 12,63 euro e una performance da inizio anno del 17,84%. È un dato successivo al report mensile: non va confrontato con il +15,55% dell’indice fermo a settembre.
I risultati passati descrivono ciò che è accaduto e non garantiscono che il vantaggio recente continui. Il grafico seguente mostra l’andamento della quota della classe G EUR ad accumulazione; il periodo disponibile dipende dalla serie del provider.
Le mie opinioni su Amundi Funds Global Equity G EUR
La prima cosa che riconosco a questo fondo è che negli ultimi cinque anni considerati ha ottenuto un risultato superiore al proprio benchmark, già al netto dei costi incorporati nella quota.
La composizione mostra anche scelte riconoscibili: un maggior peso dei finanziari, una presenza importante della Corea e posizioni diverse sulle grandi società tecnologiche. Acquistarlo significa affidarsi a queste decisioni, accettando che possano funzionare bene in alcuni contesti e male in altri.
Il mio punto critico riguarda il costo e la dipendenza dalle scelte del gestore. Il 2,03% di spese operative, lo 0,54% stimato di transazioni e la commissione di performance creano un impegno economico significativo. La sovraperformance del quinquennio è stata ottenuta al netto dei costi incorporati nella quota. È un risultato positivo, ma da solo non dimostra che il costo sia giustificato per i tuoi obiettivi o che il fondo riuscirà a battere l’indice anche in futuro.
Allo stesso modo, il ritardo sull’intera serie non cancella il recupero recente. Per me la valutazione deve tenere insieme le due cose, evitando sia di promuovere il fondo per il solo 2025 sia di liquidarlo con un giudizio che ignori i risultati degli ultimi anni.
Se lo hai già in portafoglio, partirei dal tuo risultato effettivo: quando hai investito, quali versamenti hai fatto, quanto hai pagato all’ingresso e quanta parte del patrimonio hai affidato a questa strategia. Aggiungere un altro fondo azionario globale potrebbe aumentare il numero di prodotti senza diversificare davvero le aziende possedute.
Se stai pensando di sottoscriverlo, la domanda è se vuoi questa particolare gestione attiva, con questi scostamenti dal mercato e questi costi. Il nome Amundi, le stelle o il rendimento dell’ultimo anno non sostituiscono una risposta.
Puoi usare lo stesso metodo per valutare altri fondi bancari o postali: composizione, rischi, costi e risultati rispetto a un riferimento coerente. Se vuoi ragionare sul portafoglio nel suo insieme, puoi approfondire la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di scegliere un singolo fondo, chiarisci quali obiettivi devono raggiungere i tuoi risparmi, quando potrebbero servirti e quali oscillazioni puoi sostenere. Per cominciare puoi seguire il percorso più vicino alla tua situazione:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Amundi Luxembourg S.A., Amundi Funds Global Equity G EUR. Documento contenente le informazioni chiave, 19 agosto 2026.
- Amundi Luxembourg S.A., Amundi Funds. Prospectus, 18 settembre 2026, sezione Global Equity e disciplina delle commissioni.
- Amundi Luxembourg S.A., Amundi Funds. Relazione annuale, esercizio chiuso al 30 giugno 2025, portafoglio del comparto Global Equity.
- Amundi Luxembourg S.A., Amundi Funds. Unaudited semi-annual report, semestre chiuso al 31 dicembre 2025, portafoglio del comparto Global Equity.
- Amundi, Amundi Funds Global Equity G EUR. Report mensile, dati al 30 settembre 2026.
- Amundi, Amundi Funds Global Equity G EUR (C). Scheda ufficiale del prodotto, dati al 22 ottobre 2026, consultata il 24 ottobre 2026.


0 Commenti