Eurizon Soluzione Protetta Riserva – Edizione 1-2025: Opinioni, Costi e Rendimenti – IT0005630980

La parola “protetta” e la scadenza del ciclo di investimento possono attirare chi cerca un risultato contenuto con un rischio apparentemente limitato. Se possiedi già Eurizon Soluzione Protetta Riserva – Edizione 1-2025, oppure vuoi capire il prodotto che ti è stato proposto, qui trovi come funziona la protezione, che cosa contiene il portafoglio, quali costi sopporti e come leggere i risultati. Il periodo di sottoscrizione si è concluso il 15 aprile 2025.
Come funziona Eurizon Soluzione Protetta Riserva – Edizione 1-2025
È un fondo comune italiano aperto, flessibile, denominato in euro e ad accumulazione: i proventi rimangono nel patrimonio. La sottoscrizione era possibile dal 4 febbraio al 15 aprile 2025; il ciclo di investimento termina il 9 febbraio 2027. Il fondo, però, ha una durata statutaria fissata al 31 dicembre 2028, salvo proroga: la fine del ciclo non coincide con la liquidazione automatica del fondo.
Il Valore Protetto è €5,017 per quota, pari al 100% del valore unitario più alto rilevato nel periodo di sottoscrizione. L’obiettivo riguarda esclusivamente la quota riferita al 9 febbraio 2027. Se chiedi il rimborso in un’altra data, ricevi il valore della quota applicabile, eventualmente ridotto dalla commissione di rimborso. Anche al Giorno Protetto l’obiettivo non è una garanzia di restituzione del capitale né di rendimento minimo. Chi ha acquistato a un prezzo diverso deve inoltre distinguere il valore protetto per quota dalla propria somma investita.
Chi gestisce il fondo
La società di gestione è Eurizon Capital SGR, del gruppo Intesa Sanpaolo. La scheda del fondo al 30 giugno 2026 indica Cristian Osnaghi come gestore. Eurizon decide l’allocazione fra obbligazioni e altre esposizioni nell’ambito dei limiti della politica di investimento; il depositario è State Street Bank International GmbH, succursale italiana.
Politica di investimento
Il fondo cerca una crescita contenuta e persegue la protezione attraverso titoli obbligazionari con scadenze generalmente vicine alla fine del ciclo. Può investire in azioni fino al 30% delle attività, in obbligazioni e strumenti monetari, e usare derivati per copertura e per altre finalità. Gli emittenti non italiani sotto investment grade o senza rating e i titoli di Paesi emergenti hanno ciascuno un limite del 20% delle attività; per il merito di credito dello Stato italiano non è previsto un limite analogo.
Dal 10 febbraio 2027 è prevista una diversa politica, prevalentemente monetaria e obbligazionaria. Il fondo promuove caratteristiche ambientali e sociali ai sensi dell’articolo 8 SFDR: questa classificazione descrive il processo di investimento, non una garanzia di risultato o di protezione.
Portafoglio e benchmark
Al 30 giugno 2026 il rendiconto indica titoli di Stato per il 64,9% del totale delle attività, altri titoli di debito per il 19,0%, quote di OICR per il 9,1%, derivati iscritti all’attivo per il 2,8% e liquidità netta per il 3,3%. Queste sono voci patrimoniali: il valore contabile dei derivati non equivale all’esposizione economica. Il factsheet calcola le esposizioni includendo anche i derivati e indica una duration del fondo di 0,65 anni alla stessa data.
Fra le posizioni maggiori del rendiconto figurano il BTP 2,55% febbraio 2027 al 23,4% e il BTP 2,95% febbraio 2027 al 19,0% delle attività, il BTP 1,10% aprile 2027 al 10,4%, Epsilon Obbligazionario 2027 al 9,1% e il BTP 0,85% gennaio 2027 al 3,9%. Seguono un titolo di Stato francese febbraio 2027 al 2,3%, uno finlandese aprile 2027 all’1,8%, due titoli spagnoli gennaio e aprile 2027 all’1,1% e allo 0,8%, e un altro BTP giugno 2027 allo 0,8%. Il portafoglio è dunque esposto in misura importante al debito pubblico italiano e alle variazioni dei suoi prezzi.
La quota di Epsilon Obbligazionario 2027 è un fondo sottostante collegato al gruppo, non un’obbligazione detenuta direttamente. Le sue posizioni comportano un’esposizione indiretta che la sola lista delle obbligazioni del fondo principale non descrive. Il rendiconto registra il costo ricorrente degli OICR sottostanti e precisa che, per quelli collegati, la SGR deduce dal proprio compenso, entro il limite di questo, la provvigione di gestione percepita dal gestore dell’OICR: non sarebbe corretto sommare automaticamente due commissioni di gestione piene. Eurizon dichiara che, per questa strategia flessibile, non esiste un benchmark coerente con i rischi della politica di investimento; il rendimento va quindi letto senza un confronto ufficiale con un indice.
Quali rischi comporta
Indicatore di rischio e rischi principali
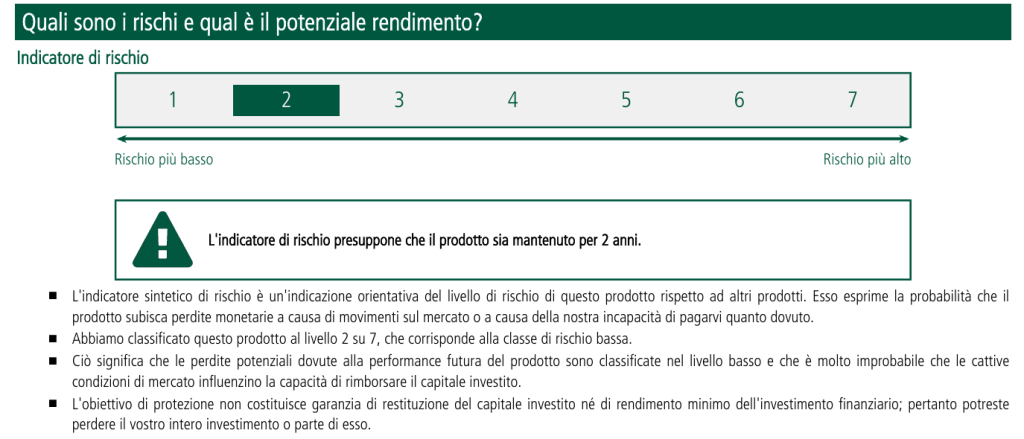
Il KID attribuisce al fondo un indicatore sintetico di rischio 2 su 7, assumendo una detenzione di due anni. È un’indicazione comparativa, non un limite massimo alla perdita. Il valore della quota può scendere prima del Giorno Protetto e il KID ammette che, in condizioni avverse, si possa perdere anche tutto o parte del capitale. Contano il rischio di credito degli emittenti, i tassi, la concentrazione sui titoli italiani e l’uso di derivati. L’obiettivo espresso in euro non protegge dall’inflazione.
Le quote possono essere rimborsate anche prima del 9 febbraio 2027, ma il valore viene calcolato settimanalmente con riferimento al martedì. Un’uscita anticipata espone quindi al prezzo di mercato del momento e, fino al 2 febbraio 2027, alla commissione di rimborso.
Scenari di performance del KID
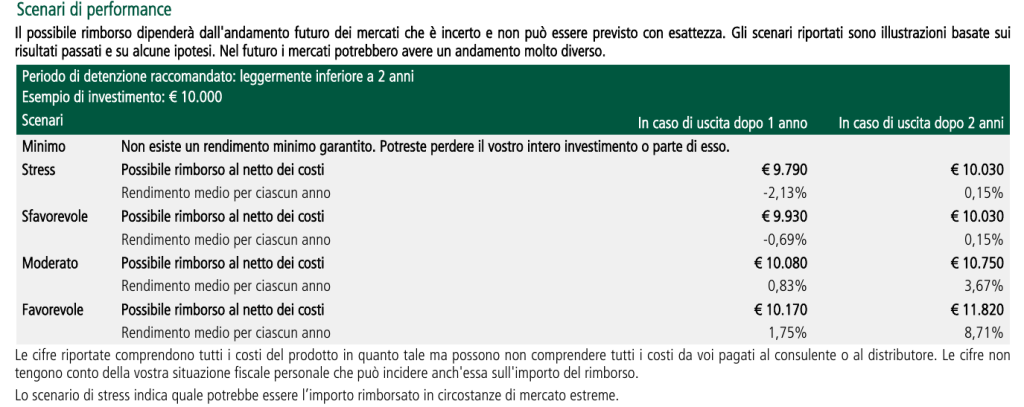
Nel KID valido dal 4 febbraio 2025, su un esempio di €10.000 investiti, gli scenari dopo due anni indicano €10.030 nello scenario sfavorevole e in quello di stress, €10.750 in quello moderato ed €11.820 in quello favorevole, al netto dei costi del prodotto. Dopo un anno lo scenario di stress indica €9.790. Non sono importi promessi né previsioni: si basano su ipotesi e risultati passati, non tengono conto della situazione fiscale personale e possono non includere ulteriori oneri applicati dal distributore. Lo scenario minimo avverte esplicitamente che non esiste un rendimento garantito.
Quanto costa Eurizon Soluzione Protetta Riserva – Edizione 1-2025
Costi di ingresso e uscita
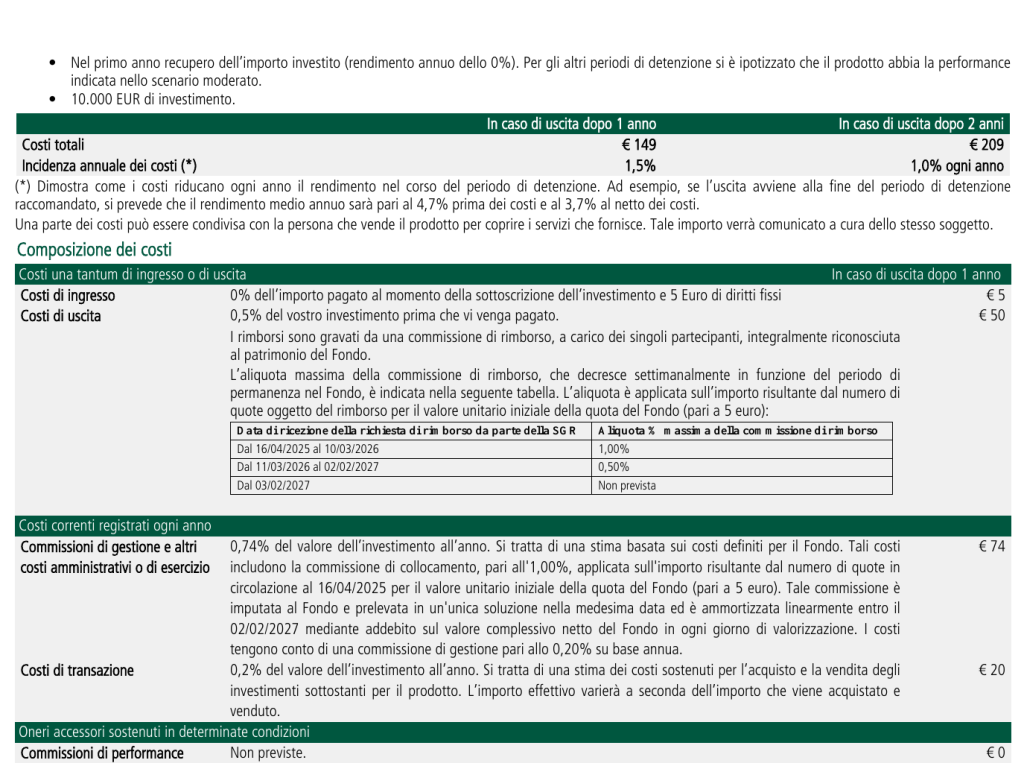
Il KID indica 0% di commissione di ingresso, con €5 di diritti fissi per la sottoscrizione. La finestra di sottoscrizione è comunque chiusa. Per le richieste di rimborso ricevute dall’11 marzo 2026 al 2 febbraio 2027 la commissione massima è dello 0,50%, applicata al numero di quote rimborsate moltiplicato per il valore unitario iniziale di €5; dal 3 febbraio 2027 non è prevista. La fascia precedente, fino al 10 marzo 2026, era dell’1,00%. Il dato dello 0,50% non è dunque una percentuale calcolata sul controvalore corrente della quota: per 2.000 quote, la base è €10.000 e lo 0,50% massimo corrisponde a €50, qualunque sia il valore corrente della quota.
Costi correnti e di transazione
Il KID e la Parte II del prospetto riportano una stima dello 0,74% annuo per gestione e altri costi amministrativi o di esercizio, inclusa la commissione di gestione dello 0,20% annuo. La stima comprende anche l’effetto della commissione di collocamento dell’1,00%, imputata al fondo il 16 aprile 2025 e ammortizzata nel valore della quota fino al 2 febbraio 2027: non va aggiunta una seconda volta allo 0,74% come costo annuo separato. I costi di transazione sono stimati allo 0,20% annuo, variabile con le operazioni effettive.
Nel rendiconto al 30 giugno 2026 i costi ricorrenti totali, inclusi quelli degli OICR sottostanti, sono indicati allo 0,80% del valore complessivo netto per l’esercizio. È un dato contabile riferito al periodo del rendiconto, non la stessa misura prospettica annua del KID. Nell’esempio del KID, per €10.000 investiti, il totale dei costi è €149 dopo un anno e €209 dopo due anni, secondo le ipotesi del documento. Non sono previste commissioni di performance.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
La scheda Eurizon al 30 giugno 2026 indica un valore della quota di €5,159, un rendimento del 2,5% negli ultimi dodici mesi e dell’1,4% dall’inizio del 2026. Il rendimento sui dodici mesi non è il rendimento dalla sottoscrizione e la variazione di quota non coincide necessariamente con il risultato netto personale dopo costi di rimborso e imposte.
Non esiste un benchmark dichiarato per un confronto diretto. Il fondo è partito nel febbraio 2025; la Parte II del prospetto, valida dal 27 febbraio 2026, non pubblica una serie di rendimenti per un anno civile completo. I dati storici osservati non anticipano il valore che sarà effettivamente raggiunto al Giorno Protetto.
Le mie opinioni su Eurizon Soluzione Protetta Riserva – Edizione 1-2025
La formula ha una logica comprensibile: un portafoglio prevalentemente obbligazionario con molte scadenze vicine alla fine del ciclo e una quota protetta di €5,017 come obiettivo puntuale per il 9 febbraio 2027. La data precisa conta più dell’etichetta commerciale. Il rimborso anticipato può avvenire, ma espone al valore della quota e alla commissione; il rimborso dopo il Giorno Protetto non conserva automaticamente l’obiettivo. La fine del ciclo, inoltre, non estingue il fondo: dal giorno successivo cambia la politica di investimento.
Se possiedi già le quote, puoi partire da tre dati concreti: quante quote hai, quanto le hai pagate e in quale data pensi di usare il denaro. Confronta il tuo prezzo unitario con €5,017 e il valore di rimborso con gli eventuali oneri, senza scambiare il valore protetto per la somma totale versata. Il risultato netto personale dipende anche dalla tua fiscalità. Il fatto che il valore della quota a giugno 2026 fosse superiore alla soglia protetta non significa che la differenza sia consolidata fino a febbraio 2027.
I limiti sono sostanziali. Non c’è una garanzia giuridica del capitale, il rischio non scompare perché l’indicatore è 2 su 7, e il portafoglio concentra molto nei BTP. Anche il fondo obbligazionario collegato merita attenzione: aggiunge esposizioni sottostanti che non emergono dalla sola lista dei titoli diretti, pur con regole specifiche per evitare la duplicazione piena delle commissioni di gestione del gruppo.
Il costo va valutato nel suo complesso: lo 0,20% della sola commissione di gestione non rappresenta lo 0,74% stimato per gestione e altri oneri, né include la stima delle transazioni. Sono spese che incidono sul valore della quota, quindi non vanno sottratte una seconda volta al rendimento già pubblicato. L’assenza di benchmark rende meno immediato giudicare il contributo della gestione; il confronto sensato richiede strumenti con rischio, durata e costi comparabili, non una gara fra rendimenti isolati.
Non c’è una risposta universale sulla convenienza, né avrebbe senso trattare la parola “protetta” come sinonimo di deposito garantito. Se stai valutando prodotti analoghi, puoi leggere anche la panoramica sugli altri fondi bancari o postali. Per inquadrare il prodotto nel tuo patrimonio puoi considerare la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Eurizon Capital SGR, Eurizon Soluzione Protetta Riserva – Edizione 1-2025. Documento contenente le informazioni chiave (KID), documento valido dal 4 febbraio 2025.
- Eurizon Capital SGR, Eurizon Soluzione Protetta Riserva – Edizione 1-2025. Prospetto, Parte I, documento valido dal 4 febbraio 2025.
- Eurizon Capital SGR, Eurizon Soluzione Protetta Riserva – Edizione 1-2025. Prospetto, Parte II, documento valido dal 27 febbraio 2026.
- Eurizon Capital SGR, Eurizon Soluzione Protetta Riserva – Edizione 1-2025. Relazione di gestione, dati al 30 giugno 2026.
- Eurizon Capital SGR, Eurizon Soluzione Protetta Riserva – Edizione 1-2025. Scheda del fondo, dati al 30 giugno 2026.


0 Commenti