Arca Azioni Italia Classe PIR: Opinioni, Costi e Rendimenti – IT0005252645

Investire nelle azioni italiane attraverso una classe PIR può attirarti per il possibile vantaggio fiscale.
Se stai valutando Arca Azioni Italia Classe PIR, o se lo possiedi già, vale però la pena capire come è costruito il portafoglio e quanto incidono i costi sui risultati. Qui trovi le caratteristiche del fondo, i rischi, i rendimenti storici e la mia opinione.
Come funziona Arca Azioni Italia Classe PIR
Chi gestisce il fondo
Arca Azioni Italia è un fondo comune aperto di diritto italiano gestito da Arca Fondi SGR, società del gruppo bancario BPER. Il depositario è BNP Paribas, succursale di Milano. La classe PIR in euro, identificata dall’ISIN IT0005252645, accumula i proventi: non distribuisce cedole, ma li reinveste nel patrimonio del fondo.
Il gestore seleziona i titoli con una gestione attiva, pur mantenendo uno scostamento contenuto dal parametro di riferimento. Non è quindi una scommessa svincolata dall’andamento della Borsa italiana.
Politica di investimento e regole PIR
Il fondo punta alla crescita del capitale investendo principalmente in azioni di emittenti italiani liquide e, in misura contenuta, in società a media e piccola capitalizzazione. Una parte residuale può essere esposta a valute diverse dall’euro, senza copertura del cambio. Il KID ammette derivati per coprire rischi; nel rendiconto al 30 dicembre 2025 Arca dichiara di non averne utilizzati durante l’esercizio.
La classe è destinata a un piano individuale di risparmio. Le regole di investimento qualificato impongono al fondo un’esposizione minima a imprese con legame con l’Italia e quote dedicate a società fuori dai maggiori indici. Il beneficio fiscale sui rendimenti richiede, fra le altre condizioni, di detenere ogni investimento per almeno cinque anni. Arca indica un massimo di 40.000 euro per anno solare, al netto delle commissioni di sottoscrizione e dei diritti fissi, e 200.000 euro complessivi per partecipante. Il periodo fiscale di cinque anni è distinto dai sei anni di detenzione raccomandati dal KID per il rischio del fondo.
La possibilità di chiedere il rimborso delle quote in qualsiasi momento non garantisce il capitale. Se esci prima dei cinque anni, l’agevolazione sui rendimenti delle quote interessate decade e si applica la tassazione ordinaria; l’esenzione dall’imposta di successione segue regole distinte e non dipende dai cinque anni. Per chi usa un PAC, il periodo fiscale si calcola separatamente per ogni quota sottoscritta.
Portafoglio e benchmark
Il parametro di riferimento dichiarato è composto per il 75% da FTSE Italia MIB TR e per il 25% da FTSE Italia Mid Cap TR. Sono indici total return: il confronto con il valore del fondo deve considerare periodi omogenei e il reinvestimento dei dividendi.
Il rendiconto del fondo al 30 dicembre 2025 registra il 98,392% delle attività in azioni quotate, lo 0,137% in azioni non quotate e l’1,466% in posizione netta di liquidità. Non risultano parti di altri OICR detenute a quella data. Il KID consente investimenti qualificati anche indiretti, ma questo non significa che il fondo detenesse altri fondi nel portafoglio osservato.
Le dieci maggiori posizioni, ciascuna in percentuale delle attività totali alla stessa data, erano UniCredit (9,628%), Intesa Sanpaolo (9,494%), Enel (8,491%), Generali (4,952%), Ferrari (4,512%), Eni (4,174%), Prysmian (3,214%), Banco BPM (2,485%), Stellantis (2,331%) e Banca Monte dei Paschi di Siena (2,111%). Sono posizioni storiche, soggette alle scelte successive del gestore. Già le prime tre pesavano circa il 27,6% delle attività: la concentrazione su pochi titoli e sul mercato italiano conta più dell’etichetta PIR nel valutare il rischio.
Quali rischi comporta
Indicatore di rischio e rischi principali
Il KID valido dal 26 febbraio 2026 assegna alla classe PIR un indicatore sintetico di rischio 4 su 7, ipotizzando sei anni di detenzione. Questo numero non elimina la possibilità di perdite rilevanti: il fondo investe prevalentemente in azioni di un solo mercato nazionale, non ha protezione del capitale e può risentire della liquidità di alcune posizioni. Il valore della quota può oscillare anche durante i cinque anni necessari per il trattamento fiscale PIR.
Scenari di performance del KID
Per una sottoscrizione in unica soluzione di 10.000 euro, il KID mostra dopo sei anni rimborsi illustrativi al netto dei costi di 2.520 euro nello scenario di stress, 10.830 euro in quello sfavorevole, 13.670 euro in quello moderato e 19.780 euro in quello favorevole. Non sono previsioni né un rendimento minimo; derivano da elaborazioni su andamenti passati, e non includono la situazione fiscale personale.
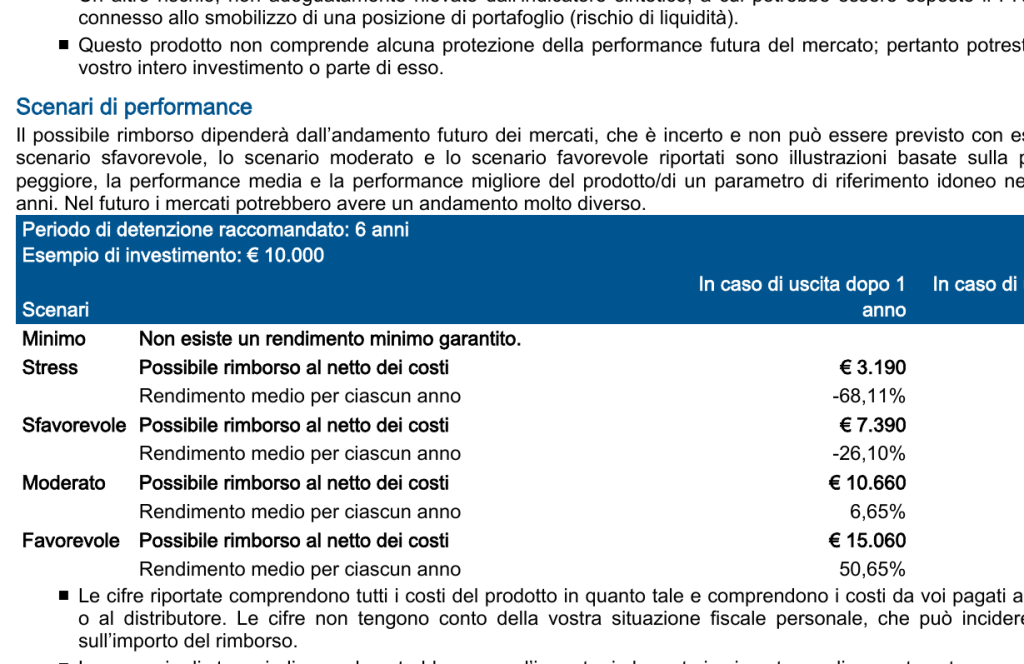
Scenari di performance per una sottoscrizione in unica soluzione di 10.000 euro. Fonte: Arca Fondi SGR, KID della classe PIR, valido dal 26 febbraio 2026.
Il KID contiene anche un esempio separato per il piano di accumulo, basato su 1.000 euro versati ogni anno. Gli importi dei due esempi non sono confrontabili come se il capitale iniziale fosse uguale.
Quanto costa Arca Azioni Italia Classe PIR
Costi di ingresso e uscita
Per la sottoscrizione in unica soluzione, il KID indica una commissione d’ingresso fino al 4% dell’importo versato, più diritti fissi fino a 3,50 euro ed eventualmente 1,50 euro per la lettera cartacea di conferma. Nell’esempio KID di 10.000 euro, la voce d’ingresso è 405 euro. Il massimo previsto dal documento non è necessariamente la commissione applicata dal tuo collocatore: controlla il costo effettivo prima di sottoscrivere.
Al rimborso il KID riporta diritti fissi fino a 3,50 euro e l’eventuale costo di 1,50 euro per la conferma cartacea; nell’esempio il totale è 5 euro. Per il PAC, il KID indica sempre il 4% d’ingresso, ma diritti fissi d’ingresso fino a 0,50 euro nell’esempio separato da 1.000 euro versati ogni anno.
Costi correnti e di transazione
Il KID stima 1,86% annuo per gestione e altri costi amministrativi o di esercizio, sulla base dell’ultimo anno, e 0,06% annuo per le transazioni sottostanti. Non sono previste commissioni di performance. Le voci ricorrenti incidono sul valore della quota; non vanno addebitate una seconda volta quando leggi i rendimenti netti del fondo.
Sempre nell’esempio PIC da 10.000 euro, il KID indica 594 euro di costi totali se si esce dopo un anno e 1.734 euro dopo sei anni, con incidenza annuale rispettivamente del 6,2% e del 2,7% secondo le ipotesi del documento. Il 6,2% non è una tariffa annua ricorrente: riflette soprattutto l’ingresso nel primo anno. Nell’esempio PAC da 1.000 euro versati ogni anno, i costi totali illustrativi sono invece 64 euro dopo un anno e 656 euro dopo sei anni; gli importi investiti nel tempo e le ipotesi sono diversi da quelli del PIC.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
Nel rendiconto ufficiale al 30 dicembre 2025 la serie della classe PIR riporta un rendimento netto del 33,20% nel 2025, contro il 35,30% del benchmark. Nel 2024 i valori erano rispettivamente 14,52% e 16,88%, nel 2023 25,90% e 29,89%. Il fondo è rimasto sotto il parametro in ciascuno dei tre anni riportati. La differenza è di 2,10, 2,36 e 3,99 punti percentuali, senza che ciò permetta di attribuirla interamente ai costi o di prevedere i prossimi risultati.
Sono rendimenti della quota, al lordo della fiscalità personale e senza i costi di sottoscrizione ed eventuali costi di rimborso pagati dal singolo investitore. Il benchmark del gestore non va confuso con gli indici di categoria usati da siti di confronto. Per conoscere il risultato del tuo investimento devi considerare date dei versamenti, prezzo di carico, eventuali commissioni applicate e trattamento fiscale effettivo.
Le mie opinioni su Arca Azioni Italia Classe PIR
Il fondo offre una via semplice per investire in azioni italiane dentro un PIR, con proventi reinvestiti e un benchmark dichiarato. Il portafoglio pubblicato mostra però una forte concentrazione geografica e pesi importanti in pochi grandi titoli. Chi cerca un’esposizione azionaria globale non la ottiene con questo solo strumento.
Il punto che mi convince meno è la combinazione tra costo d’ingresso potenzialmente elevato e costi ricorrenti. Nei tre anni riportati nel rendiconto il fondo non ha battuto il proprio parametro di riferimento. Questo confronto non cancella il possibile vantaggio fiscale di un PIR qualificato, ma invita a valutare il costo realmente applicato, l’orizzonte personale e il ruolo del fondo nel portafoglio, senza scegliere un prodotto soltanto per l’esenzione.
Se lo possiedi già, controlla l’ISIN, la data di ciascun versamento e il risultato personale prima di decidere come procedere. Se stai confrontando altri fondi bancari o postali, guarda insieme rischio, diversificazione e costi effettivi. Per un confronto sul portafoglio complessivo puoi valutare anche una consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Puoi partire dai nostri percorsi per chiarire obiettivi, tempo a disposizione e tolleranza alle oscillazioni prima di scegliere uno strumento.
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Arca Fondi SGR, Arca Azioni Italia – Classe PIR, sottoscrizione PIC e PAC. Documento contenente le informazioni chiave, informazioni valide dal 26 febbraio 2026.
- Arca Fondi SGR, Sistema Arca Economia Reale Italia. Regolamento di gestione semplificato, documento consultato il 15 ottobre 2026.
- Arca Fondi SGR, Arca Azioni Italia. Relazione di gestione annuale, dati al 30 dicembre 2025.
- Arca Fondi SGR, ARCA PIR Azionario. Pagina informativa, consultata il 15 ottobre 2026.
- Arca Fondi SGR, PIR – Piani individuali di risparmio. Pagina informativa, consultata il 15 ottobre 2026.


0 Commenti