Amundi Risparmio Italia classe A: Opinioni, Costi e Rendimenti – IT0005238966

Amundi Risparmio Italia è un fondo bilanciato a prevalenza obbligazionaria che investe soprattutto nell’economia italiana e può essere inserito in un Piano Individuale di Risparmio, il cosiddetto PIR.
Se stai valutando questo fondo, oppure lo hai già in portafoglio e vuoi capire come sta lavorando, in questa recensione analizzerò la classe A, ISIN IT0005238966: come vengono investiti i tuoi soldi, quali rischi corri, quanto costa la gestione e quali risultati ha ottenuto rispetto al suo benchmark.
Partiamo dalle caratteristiche del prodotto, per arrivare alle mie opinioni sulla sua utilità all’interno di un portafoglio.
Come funziona Amundi Risparmio Italia
Amundi Risparmio Italia è un fondo comune aperto di diritto italiano, appartenente al sistema Amundi PIR. La classe A è denominata in euro, è accessibile agli investitori retail ed è ad accumulazione: i proventi restano investiti nel fondo invece di essere distribuiti sul tuo conto.
Il collocamento è iniziato il 31 gennaio 2017. È possibile investire in un’unica soluzione oppure attraverso un piano di accumulo; il prospetto indica un importo minimo di 50 euro per la sottoscrizione in un’unica soluzione e per ciascun versamento del PAC, secondo le modalità previste.
Il periodo di detenzione raccomandato è di cinque anni. Le quote sono rimborsabili anche prima, al loro valore patrimoniale: questo significa che puoi disinvestire, ma la cifra recuperata dipenderà dal valore del fondo in quel momento.
Chi gestisce il fondo
La gestione fa capo ad Amundi SGR, società italiana del gruppo Amundi, appartenente al gruppo Crédit Agricole. La scheda mensile di agosto 2026 indica come gestori Enrico Bovalini e Luigi Cesari: selezionano le esposizioni del portafoglio nell’ambito dei vincoli del fondo e della strategia a gestione attiva.
Politica di investimento
Il fondo combina soprattutto obbligazioni, affiancate da una componente azionaria. La gestione è attiva: l’obiettivo è superare il benchmark, con la possibilità di scegliere titoli e pesi diversi da quelli dell’indice di riferimento.
La politica è costruita per rispettare i vincoli degli investimenti qualificati per i PIR. Almeno il 70% dell’attivo è destinato a strumenti di imprese italiane o di imprese dell’Unione europea e dello Spazio economico europeo con stabile organizzazione in Italia. Una parte di questa quota deve riguardare imprese esterne agli indici delle società di maggiore capitalizzazione.
Le obbligazioni non sono tutte titoli di Stato: il portafoglio comprende soprattutto debito societario e può includere anche emissioni con merito di credito inferiore a investment grade, cioè con maggiore rischio di insolvenza.
Il fondo promuove caratteristiche ambientali e sociali ai sensi dell’articolo 8 SFDR. Questa classificazione riguarda i criteri di sostenibilità adottati nella gestione; non costituisce una garanzia sul capitale o sui risultati.
Le quote possono essere detenute in un PIR, beneficiando del regime fiscale previsto se vengono rispettate tutte le condizioni, compreso il periodo minimo di detenzione di cinque anni. Comprare un fondo compatibile con i PIR non basta, da solo, a ottenere l’agevolazione: conta anche il rapporto nel quale lo detieni e il rispetto dei requisiti del piano.
Portafoglio e benchmark
Al 31 agosto 2026 il fondo aveva un patrimonio netto complessivo di circa 612,05 milioni di euro, con questa composizione:
- Obbligazioni: 77,09%;
- Azioni: 20,55%;
- Fondi del mercato monetario: 1,01%;
- Liquidità: 1,35%.
La somma è pari al 100,26%. La scheda presenta pesi comprensivi delle esposizioni tramite derivati e precisa che, in presenza di questi strumenti, il totale può differire dal 100%: non si tratta quindi di una semplice ripartizione delle sole attività contabili.
Una piccola parte dell’investimento passa dunque anche attraverso altri fondi, in questo caso monetari. Sono strumenti che investono prevalentemente nel mercato monetario e aggiungono un’esposizione indiretta al portafoglio. Il prospetto ammette OICR aperti anche collegati alla SGR; per quelli collegati descrive la non applicazione della commissione di gestione del fondo sottostante. Non sarebbe corretto presumere una doppia commissione di gestione piena.
La situazione cambia nel tempo: la situazione patrimoniale di Amundi Risparmio Italia al 30 giugno 2026 non riportava quote di OICR, mentre la scheda di agosto mostra la componente monetaria dell’1,01%.
La scheda di agosto pubblica separatamente le cinque maggiori posizioni obbligazionarie e le cinque maggiori posizioni azionarie. I pesi seguenti sono quelli riportati per i titoli diretti, senza eventuali esposizioni in derivati.
Le principali obbligazioni erano:
- UniCredit, cedola 0,925%, scadenza 18 gennaio 2028: 4,37%;
- ASTM, cedola 1,625%, scadenza 8 febbraio 2028: 2,65%;
- Ferrovie dello Stato Italiane, cedola 3,75%, scadenza 14 aprile 2027: 2,49%;
- Intesa Sanpaolo, cedola 2,925%, scadenza 14 ottobre 2030: 2,11%;
- Intesa Sanpaolo, cedola 0,75%, scadenza 16 marzo 2028: 1,89%.
Le principali azioni erano:
- Banca Generali: 1,66%;
- Technoprobe: 1,38%;
- Interpump Group: 1,34%;
- Ferrari: 1,24%;
- Reply: 1,01%.
Sono due elenchi distinti, non la graduatoria dei dieci maggiori investimenti dell’intero fondo. Per esempio, un’altra obbligazione può pesare più di una delle azioni elencate.
Il benchmark è composto da:
- 25% ICE BofA 1-3 anni Euro Govt, per i titoli di Stato in euro a breve scadenza;
- 20% FTSE Italia Mid Cap Index, per le azioni italiane a media capitalizzazione;
- 55% ICE Euro Investment Grade and High Yield Italian Corporate Issuers Custom Index, per il debito societario di emittenti italiani.
Questo è il termine di confronto pertinente per valutare la gestione. Confrontare il fondo soltanto con il FTSE MIB o con un indice azionario mondiale significherebbe confrontare portafogli con composizioni e rischi diversi.
Quali rischi comporta
Indicatore di rischio e rischi principali
Il KID dell’8 settembre 2026 classifica il fondo al livello 3 su 7, corrispondente a un rischio medio-basso, ipotizzando una detenzione di cinque anni. Con l’aggiornamento di settembre l’indicatore è passato da 2 a 3.
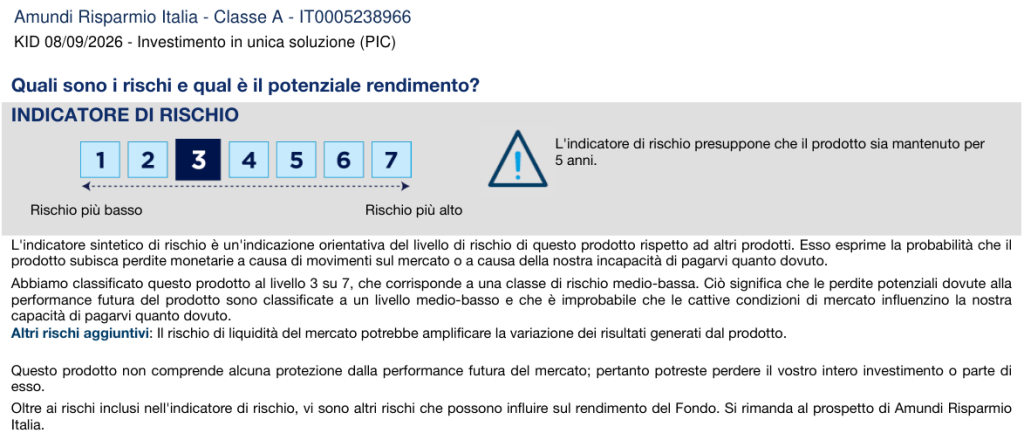
La prevalenza obbligazionaria non elimina la possibilità di perdite. Il valore delle obbligazioni può scendere se salgono i tassi d’interesse o se peggiora l’affidabilità degli emittenti. La componente azionaria aggiunge le oscillazioni delle borse, mentre la concentrazione sull’Italia rende il fondo sensibile alle difficoltà del mercato e delle imprese italiane.
C’è inoltre il rischio di liquidità: nei momenti difficili alcuni strumenti possono diventare più complicati da vendere a condizioni favorevoli.
Per dare una misura concreta, nel 2022 la classe A ha perso l’11,56%. Un fondo bilanciato obbligazionario può quindi attraversare anche annate con perdite a due cifre.
Scenari di performance del KID
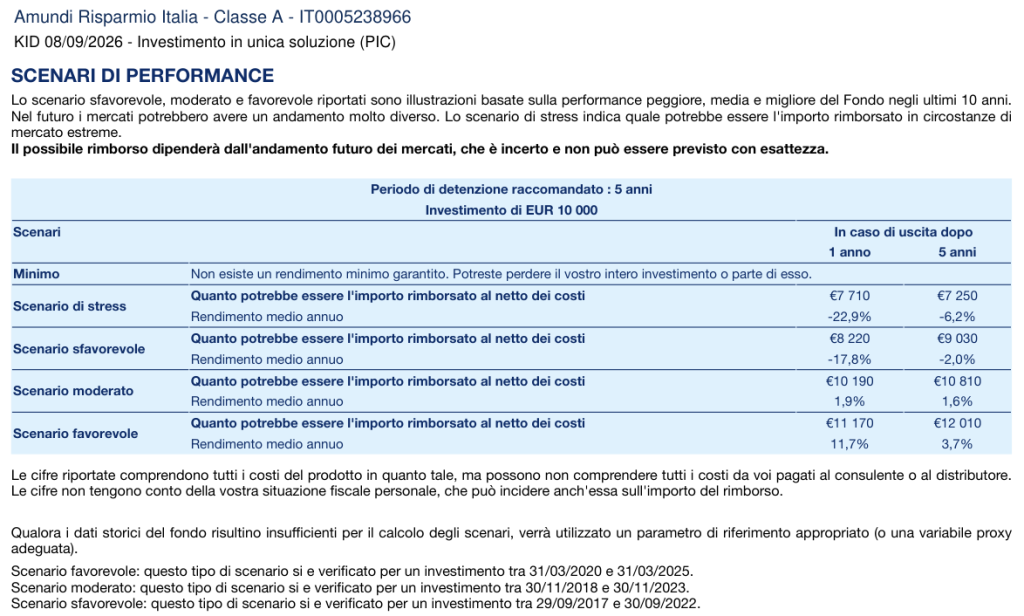
Il KID dell’8 settembre 2026 presenta questi scenari per un investimento in un’unica soluzione di 10.000 euro, con uscita dopo cinque anni:
- Stress: rimborso di 7.250 euro, rendimento medio annuo −6,2%;
- Sfavorevole: rimborso di 9.030 euro, rendimento medio annuo −2,0%;
- Moderato: rimborso di 10.810 euro, rendimento medio annuo +1,6%;
- Favorevole: rimborso di 12.010 euro, rendimento medio annuo +3,7%.
Gli importi sono al netto dei costi del prodotto, ma non considerano la tua situazione fiscale personale né necessariamente tutti gli eventuali costi del distributore.
Questi scenari non sono previsioni. Servono a illustrare risultati possibili sulla base della metodologia del KID. Lo scenario moderato non è un rendimento promesso e quello di stress non rappresenta la perdita massima possibile.
La lettura utile è questa: anche mantenendo il fondo per cinque anni puoi ritrovarti con meno capitale di quello versato. Il periodo raccomandato non equivale a una garanzia di recupero delle perdite.
Per il PAC il documento usa ipotesi differenti, con versamenti di 1.000 euro all’anno: gli importi non sono direttamente confrontabili con quelli di un investimento iniziale di 10.000 euro.
Quanto costa Amundi Risparmio Italia
Costi di ingresso e uscita
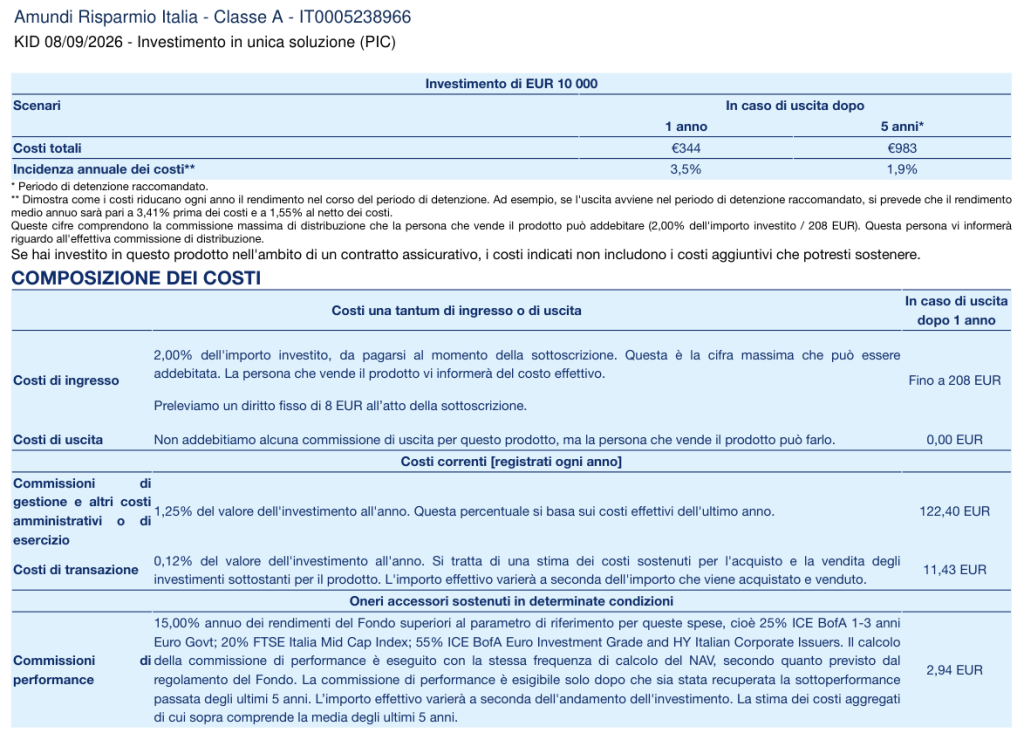
Per la classe A il KID riporta una commissione di ingresso massima del 2%. Il costo effettivamente applicato deve esserti comunicato dal collocatore.
Sono inoltre previsti 8 euro di diritto fisso per la sottoscrizione in un’unica soluzione. Nell’esempio da 10.000 euro, ingresso massimo e diritto fisso arrivano quindi a 208 euro.
Per il PAC il diritto fisso è di 5 euro, applicato soltanto sul primo versamento. Il KID non prevede una commissione di uscita del fondo per questa classe: le condizioni del distributore vanno comunque controllate.
Costi correnti e di transazione
Il KID distingue:
- Commissioni di gestione e altri costi amministrativi o di esercizio: 1,25% annuo, sulla base dei costi effettivi dell’ultimo anno;
- Costi di transazione: 0,12% annuo, stimati per l’acquisto e la vendita degli strumenti sottostanti.
Le due voci sommano all’1,37% annuo, prima delle eventuali commissioni di performance e senza includere i costi iniziali. Il costo delle transazioni è una stima e può cambiare.
La sola commissione di gestione contrattuale è dell’1,20% annuo: è compresa nella prima voce e non deve essere aggiunta un’altra volta all’1,25%.
Nella simulazione del KID per 10.000 euro investiti in un’unica soluzione, i costi complessivi sono 344 euro dopo un anno e 983 euro dopo cinque anni. L’incidenza annuale indicata è rispettivamente del 3,5% e dell’1,9%.
Sono calcoli illustrativi, con ingresso massimo, ipotesi di rendimento e stima della componente di performance. Non rappresentano un conto fisso uguale per tutti gli investitori. Il PAC ha una simulazione separata, perché cambiano tempi e importi dei versamenti.
Commissioni di performance
È prevista una commissione legata ai risultati superiori al benchmark, con recupero delle sottoperformance secondo il periodo di riferimento di cinque anni.
Su questa voce la documentazione presenta un’incongruenza da chiarire prima della sottoscrizione: il KID dell’8 settembre 2026 riporta il 15% dei rendimenti superiori al parametro di riferimento; la Parte I del prospetto, valida dalla stessa data, indica invece il 25% dell’extra-performance corretta. Anche il Regolamento di gestione, all’articolo 3.2.1(c), e la Parte II del prospetto riportano il 15%.
La Parte I prevede inoltre un rendimento annuale positivo del fondo, una sovraperformance positiva e il recupero delle sottoperformance dei quattro anni solari precedenti non ancora compensate. La base di calcolo è limitata anche dal rendimento positivo della quota; è previsto un tetto alla commissione di incentivo pari alla commissione di gestione fissa.
Prima di investire, chiedi alla SGR o al collocatore una conferma scritta dell’aliquota applicata alla classe A e del documento contrattuale che la disciplina. Se possiedi già il fondo, verifica anche le commissioni effettivamente prelevate nel rendiconto. Le percentuali del 15% e del 25% riguardano la base di performance prevista dai documenti, non l’intero capitale investito.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
La scheda ufficiale al 31 agosto 2026 riporta i seguenti rendimenti annuali, affiancati a quelli del benchmark:
- 2021: fondo +5,73%, benchmark +5,99%;
- 2022: fondo −11,56%, benchmark −11,23%;
- 2023: fondo +10,02%, benchmark +9,50%;
- 2024: fondo +6,66%, benchmark +6,52%;
- 2025: fondo +7,37%, benchmark +7,91%.
Da inizio 2026 al 31 agosto, il fondo ha guadagnato il 3,41%, contro il 2,14% del benchmark: un vantaggio di 1,27 punti percentuali.
Sui periodi pluriennali alla stessa data, i rendimenti medi annui composti sono:
- Tre anni: fondo +7,33%, benchmark +6,92%;
- Cinque anni: fondo +2,82%, benchmark +2,53%.
Il fondo ha quindi superato il benchmark su entrambi questi intervalli, pur senza batterlo in ogni anno solare. Nei cinque anni considerati il vantaggio medio annuo è di 0,29 punti percentuali.
I risultati del fondo incorporano gli oneri gravanti sul patrimonio; non comprendono le commissioni di sottoscrizione a carico del singolo investitore e sono da distinguere dal suo risultato dopo le imposte. I costi di gestione non vanno sottratti di nuovo dai rendimenti riportati.
La quota indicata nella scheda di agosto è di 6,85 euro. Il suo valore assoluto non ti dice se il fondo sia economico o caro: per giudicare il risultato contano la variazione nel tempo, la tua data di ingresso e le somme investite.
I rendimenti passati non garantiscono quelli futuri.
Le mie opinioni su Amundi Risparmio Italia
Il primo elemento da valutare è quanto vuoi investire nell’economia italiana. Questo fondo può avere un ruolo per chi cerca deliberatamente un’esposizione bilanciata all’Italia; mi convince meno come scelta centrale per chi vuole distribuire il proprio patrimonio fra molti mercati.
Se vivi e lavori in Italia, probabilmente una parte delle tue entrate e del tuo patrimonio dipende già dalle condizioni del Paese. Aggiungere investimenti italiani può essere una scelta consapevole, ma aumenta quell’esposizione: il numero di titoli nel fondo non elimina la concentrazione geografica.
Il secondo elemento riguarda costi e risultati. La gestione comporta costi ricorrenti, ingresso massimo ed eventuale incentivo. In cambio il fondo offre selezione dei titoli, gestione del mix fra obbligazioni e azioni e rispetto dei vincoli PIR.
I risultati mostrano che, sui tre e cinque anni conclusi ad agosto 2026, il fondo ha superato il benchmark nonostante gli oneri già incorporati nella quota. Sarebbe quindi scorretto affermare che abbia sempre fatto peggio del proprio riferimento. Allo stesso tempo, il vantaggio sui cinque anni è contenuto e può essere ridotto, per il singolo investitore, dall’eventuale commissione iniziale.
La discrepanza fra i documenti sulla commissione di performance merita una risposta scritta: il costo che paghi deve essere chiaro, anche se nell’anno precedente non è stata addebitata una commissione di incentivo.
Infine c’è il vantaggio fiscale del PIR. Lo valuterei insieme al rendimento dopo i costi, ai vincoli di detenzione e alla concentrazione del portafoglio. Un’agevolazione sulle imposte può migliorare il risultato, ma non rende automaticamente adatto l’investimento che la offre.
Se hai già il fondo, partirei dal suo peso sul tuo patrimonio, dal risultato effettivo dopo le spese di sottoscrizione e dalla tua posizione PIR. Una vendita frettolosa può comportare conseguenze fiscali; mantenere il prodotto soltanto perché è già in portafoglio, però, non sostituisce questa valutazione.
Per ampliare il confronto puoi leggere l’analisi di altri fondi bancari o postali. Se vuoi valutare la coerenza dell’intero portafoglio con i tuoi obiettivi, puoi approfondire la consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di salutarci vorrei proporti la lettura di qualche articolo che potrebbe interessarti, circa le modalità per investire oggi:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Amundi SGR, Amundi Risparmio Italia classe A. Documento contenente le informazioni chiave, sottoscrizione in unica soluzione e PAC, documento prodotto l’8 settembre 2026.
- Amundi SGR, Sistema Amundi PIR. Prospetto e allegati, Parte I valida dall’8 settembre 2026; Parte II valida dal 27 febbraio 2026.
- Amundi SGR, Sistema Amundi PIR. Regolamento unico di gestione, articolo 3.2.1(c), consultato il 6 ottobre 2026.
- Amundi SGR, Fondi Amundi PIR. Relazione semestrale, dati al 30 giugno 2026, sezione Amundi Risparmio Italia.
- Amundi, Amundi Risparmio Italia classe A. Report mensile, dati al 31 agosto 2026.
- Amundi SGR, Amundi Risparmio Italia. Avviso ai partecipanti sull’aggiornamento della documentazione d’offerta, 8 settembre 2026.

0 Commenti