Eurizon Obbligazioni Euro Corporate: Opinioni, Costi e Rendimenti – IT0003459473

Se stai valutando Eurizon Obbligazioni Euro Corporate, oppure lo hai già in portafoglio e vuoi capire come sta lavorando, in questa recensione trovi un’analisi delle sue caratteristiche, dei costi e dei risultati.
Il fondo investe soprattutto nel debito delle imprese: attraverso una sola quota accedi a un portafoglio di obbligazioni selezionate dal gestore. È una caratteristica che può interessare chi vuole diversificare senza scegliere personalmente ogni emissione.
Vediamo come funziona, che cosa contiene e quali rischi comporta, per poi arrivare alle mie opinioni sui dati.
Come funziona Eurizon Obbligazioni Euro Corporate
Eurizon Obbligazioni Euro Corporate è un fondo comune aperto di diritto italiano, appartenente al Sistema Mercati. L’ISIN è IT0003459473, la valuta è l’euro e l’operatività è iniziata il 7 aprile 2003.
È un prodotto destinato anche agli investitori al dettaglio, con un importo minimo indicato nella scheda ufficiale di 50 euro. È ad accumulazione: gli interessi e gli altri proventi vengono reinvestiti nel patrimonio, anziché distribuiti periodicamente ai partecipanti.
L’obiettivo dichiarato è una moderata crescita del capitale. Il periodo di detenzione raccomandato è di quattro anni. Puoi chiedere il rimborso anche prima, ma riceverai il valore delle quote al momento previsto dal regolamento, che può essere inferiore a quanto hai investito.
Chi gestisce il fondo
La società di gestione è Eurizon Capital SGR, appartenente al gruppo Intesa Sanpaolo. La scheda indica come gestore Cesare Raseri, responsabile Investment Grade & PIR: la gestione seleziona le emissioni e decide l’esposizione al credito e ai tassi di interesse.
Politica di investimento
Il fondo investe principalmente in obbligazioni e strumenti monetari denominati in euro, emessi soprattutto da società di dimensioni medio-grandi con merito di credito investment grade. Questa espressione identifica gli emittenti ai quali viene riconosciuta un’adeguata capacità di rispettare gli impegni finanziari.
La gestione è attiva e può discostarsi significativamente dal benchmark. Il gestore valuta l’indebitamento delle imprese, la qualità del management, i piani di sviluppo e le prospettive dei tassi.
La durata media finanziaria, o duration, è tendenzialmente compresa tra due e sei anni. Serve a capire quanto il portafoglio sia sensibile alle variazioni dei rendimenti di mercato; è diversa dalla scadenza delle singole obbligazioni.
Il fondo può utilizzare derivati sia per coprire rischi sia per altre operazioni, con una leva tendenziale indicativamente compresa tra 1 e 1,30 secondo il metodo degli impegni. Questi strumenti possono amplificare temporaneamente i guadagni e le perdite.
Sul piano della sostenibilità è classificato articolo 8 SFDR: promuove caratteristiche ambientali e sociali e considera la governance nella selezione. L’informativa di aprile 2026 prevede una quota minima del 25% di investimenti sostenibili. Questa classificazione riguarda i criteri di investimento e non garantisce il capitale o un rendimento.
Portafoglio e benchmark
Il benchmark è composto da:
- 80% Bloomberg Euro Aggregate Corporate 500 m Index, legato alle obbligazioni societarie;
- 20% FTSE Eurozone BOT (Weekly), legato ai titoli di Stato italiani a breve termine.
Sono indici total return, che considerano anche le cedole. La composizione del benchmark è il riferimento con cui valutare il fondo, mentre il portafoglio effettivo dipende dalle scelte del gestore.
Al 31 agosto 2026, l’esposizione del fondo comprendeva circa 82,58% corporate investment grade, 16,18% corporate high yield e 1,16% liquidità, con una piccola esposizione netta negativa ai governativi sviluppati, pari a circa lo 0,14%. Le percentuali comprendono anche l’effetto dei derivati e delle esposizioni dei fondi sottostanti.
La presenza di high yield è rilevante: la categoria del fondo non significa che tutte le obbligazioni detenute abbiano lo stesso livello di qualità creditizia. Nel commento alla gestione del primo semestre 2026, Eurizon spiega che questa componente deriva principalmente da emissioni subordinate di emittenti investment grade e dalla selezione di imprese più indebitate.
Alla stessa data la duration era circa 3,83 anni, rispetto ai 3,62 del benchmark. Il patrimonio riportato nella scheda era di circa 223 milioni di euro.
Le dieci principali posizioni pubblicate nel Retail Factsheet in PDF, con dati al 31 agosto 2026, erano:
- EF Bond High Yield, classe Z — ISIN LU0335991534: 0,72%;
- Talanx 2,25% dicembre 2047 — ISIN XS1729882024: 0,72%;
- SOCGEN 0,75% gennaio 2027 — ISIN FR0013479276: 0,67%;
- BACR 4,973% maggio 2036 — ISIN XS2831195644: 0,65%;
- EIS Credit Income I — ISIN LU1901210549: 0,63%;
- UCGIM 4,231% maggio 2036 — ISIN IT0005710055: 0,63%;
- EF Securitized Bond Fund, classe Z — ISIN LU1393925158: 0,63%;
- ABESM 1,125% marzo 2028 — ISIN XS2055651918: 0,61%;
- ALPHA 5% maggio 2030 — ISIN XS2761146468: 0,52%;
- BBVASM 6,875% perpetua — ISIN XS2840032762: 0,49%.
Insieme rappresentavano il 6,25% indicato dalla scheda, con piccole differenze dovute all’arrotondamento dei singoli pesi. Sono presenti molte altre emissioni: l’elenco mostra soltanto le posizioni maggiori a quella data.
Una parte del portafoglio è investita in altri fondi. Il regolamento consente investimenti in OICVM e fondi alternativi aperti non riservati compatibili con la strategia, fino al 10% delle attività. La relazione semestrale al 30 giugno 2026 registrava quote di OICR per 7,71 milioni di euro, pari al 3,3% del totale delle attività. Attraverso questi strumenti una parte dell’esposizione obbligazionaria viene ottenuta indirettamente.
Tra le principali posizioni di agosto compaiono tre fondi della gamma Eurizon, dedicati all’high yield, al credito e alle obbligazioni cartolarizzate. Per i fondi collegati, il prospetto prevede che non vengano addebitati al fondo acquirente i diritti di sottoscrizione e rimborso e che la SGR deduca dal proprio compenso, fino a concorrenza dello stesso, la remunerazione percepita dal gestore dei fondi sottostanti. Non è quindi corretto presumere una doppia commissione di gestione piena.
Quali rischi comporta
Indicatore di rischio e rischi principali
Il KID valido dal 27 febbraio 2026 assegna al fondo un indicatore sintetico di rischio di 2 su 7, nella fascia bassa. Il calcolo presuppone una detenzione di quattro anni.
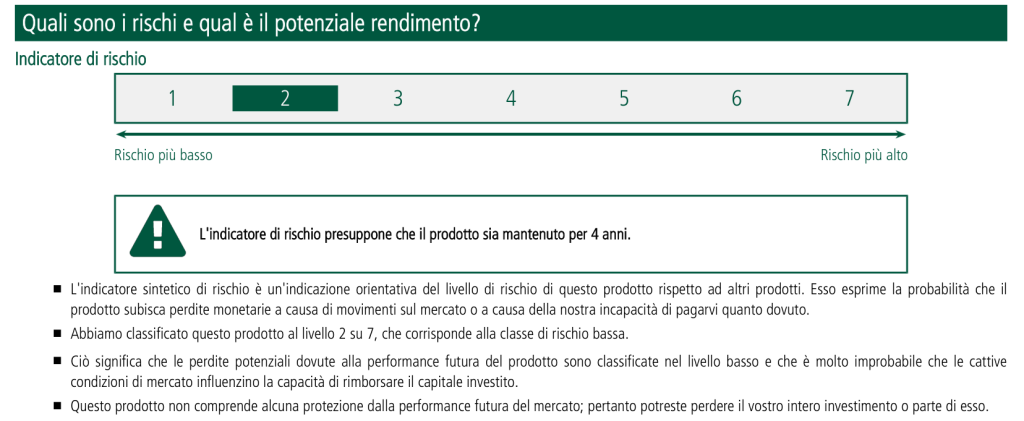
Questa classificazione va letta insieme al contenuto del portafoglio. Il capitale non è garantito e il valore della quota può diminuire.
Il rischio di tasso nasce dal fatto che, quando i rendimenti richiesti dal mercato aumentano, i prezzi delle obbligazioni già emesse tendono a scendere. Per dare un ordine di grandezza, una duration vicina a 3,8 anni implica una sensibilità di circa il 3,8% a un movimento dei rendimenti di un punto percentuale in senso opposto, a parità delle altre condizioni. È un’approssimazione, non una previsione della variazione della quota.
Il rischio di credito riguarda la capacità delle imprese di pagare interessi e rimborsare il debito. I prezzi possono scendere anche senza un default, se il mercato richiede un premio maggiore per detenere quelle obbligazioni.
Le emissioni subordinate aggiungono un elemento da considerare: in caso di difficoltà dell’emittente hanno una priorità di rimborso inferiore rispetto al debito senior. Alcune strutture bancarie possono prevedere anche la riduzione del capitale o la conversione in azioni. Nella gestione del primo semestre 2026 erano presenti anche titoli Additional Tier 1, o AT1.
Vanno considerati inoltre il rischio di liquidità e quello legato ai derivati. La diversificazione tra molte emissioni riduce il peso del singolo titolo, ma lascia il fondo esposto ai movimenti comuni del mercato obbligazionario.
Scenari di performance del KID
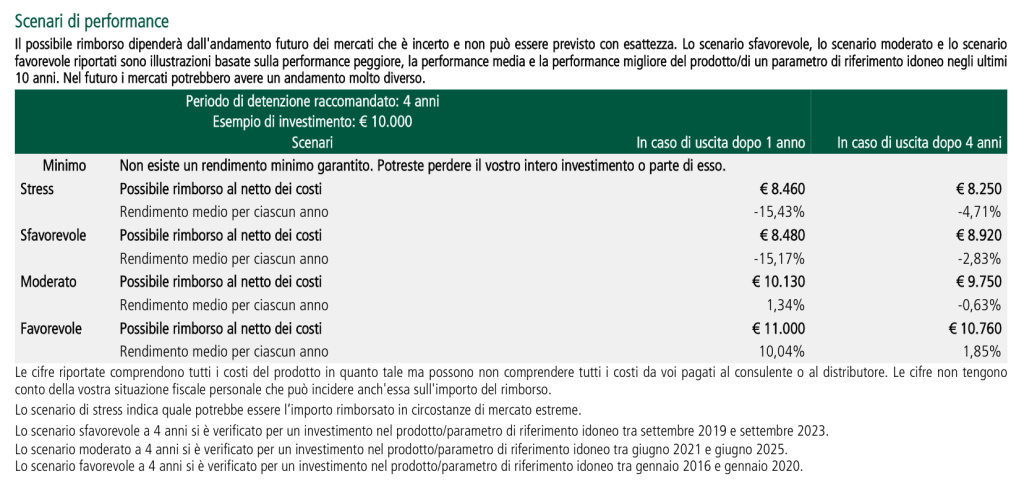
Il KID presenta simulazioni su 10.000 euro investiti in unica soluzione, al netto dei costi del prodotto e prima della fiscalità personale.
I possibili rimborsi illustrati sono:
- Scenario di stress: 8.460 euro dopo un anno e 8.250 euro dopo quattro anni;
- Scenario sfavorevole: 8.480 euro dopo un anno e 8.920 euro dopo quattro anni;
- Scenario moderato: 10.130 euro dopo un anno e 9.750 euro dopo quattro anni;
- Scenario favorevole: 11.000 euro dopo un anno e 10.760 euro dopo quattro anni.
Nello scenario moderato a quattro anni, il capitale finale illustrato è inferiore ai 10.000 euro iniziali e il rendimento medio annuo riportato è −0,63%. Nello scenario favorevole il rendimento medio annuo è invece +1,85%.
Gli scenari sfavorevole, moderato e favorevole derivano da finestre storiche del prodotto o di un riferimento idoneo: per quello moderato a quattro anni il periodo indicato è giugno 2021–giugno 2025. Non sono previsioni, né probabilità assegnate ai possibili risultati futuri. I valori a uno e quattro anni non descrivono necessariamente un’unica traiettoria dell’investimento.
Servono però a vedere che anche un fondo classificato a rischio basso può produrre una perdita su un orizzonte di più anni.
Quanto costa Eurizon Obbligazioni Euro Corporate
Costi di ingresso e uscita
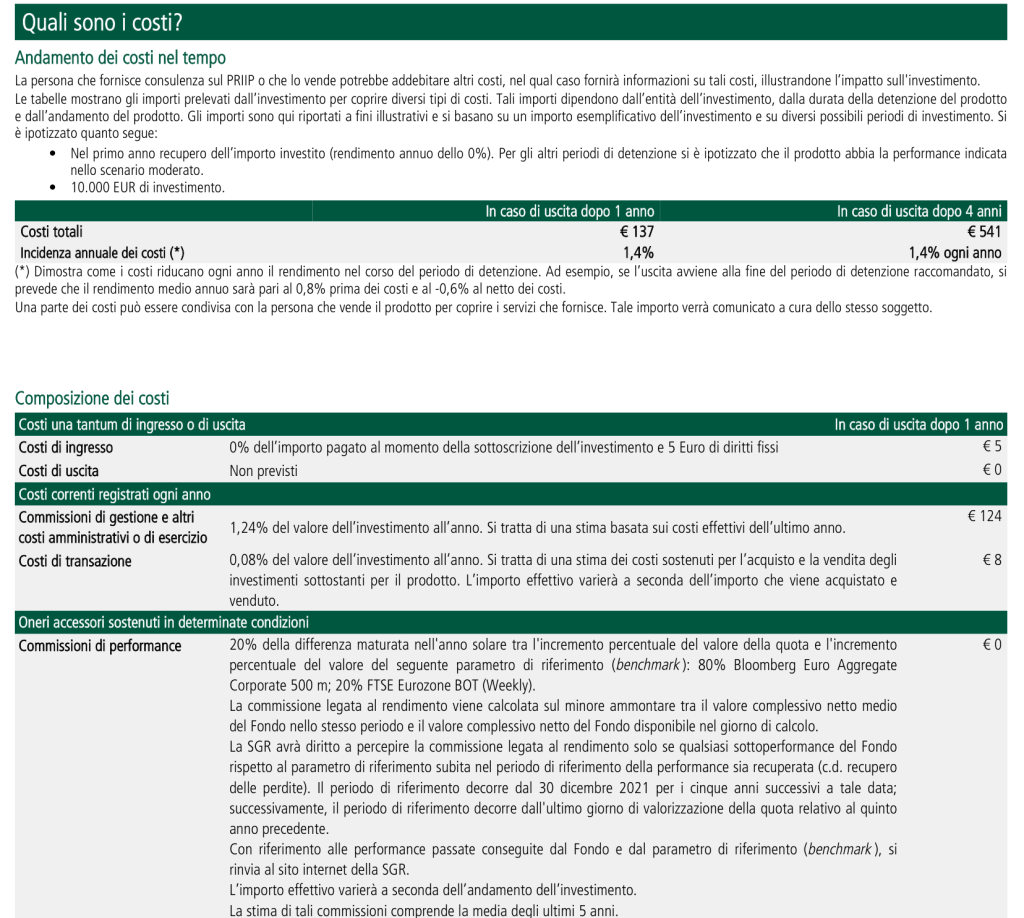
Il KID per l’investimento in unica soluzione indica commissioni di ingresso dello 0%, con 5 euro di diritti fissi. I costi di uscita non sono previsti.
Non è prevista una commissione percentuale di sottoscrizione, ma si applicano i 5 euro di diritti fissi. Per un piano di accumulo vanno controllate le condizioni della specifica modalità di versamento e i diritti applicabili.
Costi correnti e di transazione
I costi annui riportati nel KID sono:
- 1,24% per gestione e altri costi amministrativi o di esercizio, comprensivo della provvigione di gestione dell’1,15%;
- 0,08% di costi di transazione, stimati per l’acquisto e la vendita degli investimenti.
Le due voci sommano circa 1,32% all’anno, prima degli eventuali oneri di performance e dei diritti fissi. Non bisogna aggiungere nuovamente l’1,15% di gestione: è già compreso nell’1,24%.
Su un capitale di 10.000 euro mantenuto costante, queste percentuali corrisponderebbero a circa 132 euro annui. L’importo effettivo dipende dal valore dell’investimento e dall’operatività del fondo.
Nella simulazione del KID, che segue proprie ipotesi di rendimento, i costi totali sono 137 euro dopo un anno e 541 euro dopo quattro anni, con un’incidenza annuale arrotondata all’1,4%. A quattro anni il documento illustra un rendimento medio annuo dello 0,8% prima dei costi e del −0,6% dopo i costi.
I costi sostenuti dal fondo sono incorporati nel valore della quota: incidono sul risultato anche se non li vedi come un addebito separato sul conto.
Commissioni di performance
È prevista una commissione pari al 20% dell’extraperformance rispetto al benchmark, calcolata secondo le regole del prodotto. Il 20% si riferisce alla differenza di rendimento e non all’intero capitale investito.
La SGR può percepirla solo dopo aver recuperato le sottoperformance rispetto al benchmark maturate nel periodo di riferimento. Il KID indica una finestra iniziale di cinque anni dal 30 dicembre 2021 e, successivamente, un periodo mobile riferito ai cinque anni precedenti.
È un meccanismo basato sul confronto con il benchmark, diverso da un semplice massimo storico assoluto della quota. Il regolamento prevede inoltre un limite: la provvigione di incentivo massima è pari alla provvigione di gestione fissa.
Nell’esempio dei costi a un anno del KID la commissione di performance stimata è zero euro. Questo valore non elimina la commissione dal contratto: l’importo effettivo dipenderà dai risultati e dalle condizioni per applicarla.
Se vuoi capire come inserire i fondi all’interno di una strategia coerente con i tuoi obiettivi, puoi partire da un percorso di approfondimento:
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Rendimenti del fondo
Al 31 agosto 2026, la quota valeva 7,22 euro. Nella serie ufficiale pubblicata da Eurizon, il valore al 2 ottobre 2026 era 7,11 euro: le due rilevazioni riguardano date diverse.
I rendimenti degli ultimi cinque anni solari completi, confrontati con il benchmark usato dal fondo nei rispettivi periodi, sono:
- 2021: fondo −1,71%, benchmark −0,90%;
- 2022: fondo −13,10%, benchmark −11,13%;
- 2023: fondo +7,14%, benchmark +7,16%;
- 2024: fondo +4,64%, benchmark +4,50%;
- 2025: fondo +2,71%, benchmark +2,86%.
Il fondo ha superato il benchmark nel 2024 e ha registrato risultati inferiori negli altri quattro anni considerati, con uno scarto molto contenuto nel 2023. La scheda precisa che il benchmark è variato nel corso degli anni: il confronto storico va letto con i riferimenti effettivamente adottati nei diversi periodi.
Al 31 agosto 2026, il risultato da inizio anno era −0,1% per il fondo, contro +0,4% del benchmark. Nei dodici mesi il confronto era +0,5% contro +1,0%; nei tre anni, con rendimenti cumulati, +12,1% contro +12,2%.
Su cinque anni, nella rilevazione ufficiale al 30 giugno 2026, il rendimento medio annuo composto era −0,1% per il fondo e +0,6% per il benchmark. Questo dato è annualizzato e riferito a una data diversa dal confronto cumulato a tre anni di agosto.
I rendimenti del fondo incorporano gli oneri che gravano sul prodotto; il benchmark non sostiene gli stessi costi. Entrambi sono riportati al lordo della fiscalità dell’investitore. Non devi sottrarre una seconda volta i costi annui dai risultati pubblicati, e i rendimenti passati non garantiscono quelli futuri.
Le mie opinioni su Eurizon Obbligazioni Euro Corporate
Eurizon Obbligazioni Euro Corporate offre un portafoglio diversificato di debito societario e una gestione che interviene sulla selezione delle emissioni, sulla duration e sull’esposizione al credito. Sono le attività per cui paghi il gestore.
Per valutarne la convenienza, io partirei dal rapporto tra rischio assunto, costi e risultati. La componente high yield e le emissioni subordinate possono offrire rendimenti maggiori, ma comportano rischi che devi essere disposto a sostenere. Il valore 2 su 7, preso da solo, non basta a descriverli.
I risultati mostrano un quadro preciso: il fondo ha fatto meglio del benchmark nel 2024, è rimasto molto vicino nel 2023 e nel confronto cumulato a tre anni di agosto 2026, mentre su altri periodi è rimasto indietro. Nel confronto annualizzato a cinque anni di giugno 2026, per esempio, la differenza è di circa 0,7 punti percentuali all’anno.
I costi riducono il rendimento disponibile per l’investitore, ma lo scarto dal benchmark dipende anche dalle scelte di portafoglio: non attribuirei automaticamente tutta la differenza alle commissioni. Resta il fatto che, nel quinquennio considerato, la gestione ha restituito un risultato inferiore al riferimento: su questo periodo non ha prodotto un vantaggio per il partecipante nel confronto dei rendimenti netti degli oneri del fondo.
Se stai valutando l’investimento, chiediti quale funzione dovrebbe svolgere nel tuo patrimonio. Può dare esposizione alle obbligazioni societarie, ma non offre la certezza di recuperare il capitale a una determinata data. Il fondo rinnova il portafoglio e il tuo rimborso dipende dal valore delle quote.
Se lo possiedi già, eviterei di decidere solo guardando se oggi sei in guadagno o in perdita. Considera quando ti serviranno i soldi, quanta esposizione al credito hai già e se il rischio del prodotto è ancora coerente con le tue esigenze.
Per ampliare il confronto puoi leggere le analisi sugli altri fondi bancari o postali. Se vuoi una valutazione della tua situazione complessiva, trovi anche l’approfondimento sulla consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Per scegliere i tuoi investimenti con maggiore consapevolezza, puoi proseguire con i percorsi pensati per le diverse fasi della vita:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Eurizon Capital SGR, Eurizon Obbligazioni Euro Corporate. Documento contenente le informazioni chiave (KID), investimento in unica soluzione, documento valido dal 27 febbraio 2026.
- Eurizon Capital SGR, Sistema Mercati. Prospetto, Parte I valida dal 15 aprile 2026 e Parte II valida dal 27 febbraio 2026.
- Eurizon Capital SGR, Sistema Mercati. Regolamento di gestione, valido dal 27 febbraio 2026.
- Eurizon Capital SGR, Eurizon Obbligazioni Euro Corporate. Relazione semestrale, dati al 30 giugno 2026.
- Eurizon Capital SGR, Eurizon Obbligazioni Euro Corporate. Retail Factsheet, dati al 31 agosto 2026.
- Eurizon Capital SGR, Eurizon Obbligazioni Euro Corporate. Informativa sulla sostenibilità, aprile 2026.
- Eurizon Capital SGR, Eurizon Obbligazioni Euro Corporate. Pagina prodotto e serie dei valori quota, consultata il 6 ottobre 2026.


0 Commenti