Amundi Azionario Opportunità Oriente Classe A: Opinioni, Costi e Rendimenti – IT0001242319

L’Asia riunisce aziende protagoniste dei semiconduttori, grandi gruppi finanziari e mercati con caratteristiche molto diverse. Amundi Azionario Opportunità Oriente investe in quest’area attraverso una gestione attiva, che sceglie titoli e pesi cercando di ottenere risultati migliori del mercato di riferimento.
Se stai valutando questo fondo, oppure lo hai già in portafoglio e vuoi capire come si comporta, in questa recensione analizziamo la classe A, ISIN IT0001242319: dove investe, quali rischi assumi, quanto costa e quali risultati ha ottenuto rispetto al benchmark. Alla fine trovi le mie opinioni, per mettere questi elementi in relazione con le tue scelte di investimento.
Come funziona Amundi Azionario Opportunità Oriente
È un fondo comune aperto di diritto italiano conforme alla direttiva UCITS. La classe A è denominata in euro ed è ad accumulazione: i proventi vengono reinvestiti nel fondo, senza una cedola periodica per il sottoscrittore.
È destinata anche agli investitori al dettaglio. Questo significa che può essere proposta ai risparmiatori privati; la sua adeguatezza dipende comunque da obiettivi, orizzonte temporale e capacità di sopportare perdite.
Il fondo opera dal 21 ottobre 1998. Dal 3 maggio 2021 ha cambiato nome da Amundi Azionario Area Pacifico ad Amundi Azionario Opportunità Oriente, modificando anche l’area geografica di riferimento degli investimenti. Se lo conosci con il vecchio nome, l’ISIN della classe A ti permette di identificarlo.
Le quote possono essere sottoscritte attraverso un versamento unico o un piano di accumulo. Puoi chiedere il rimborso senza attendere una scadenza, al valore della quota determinato secondo le regole del fondo: recuperare il denaro prima dell’orizzonte consigliato può però comportare una perdita.
Chi gestisce il fondo
La società responsabile è Amundi SGR, appartenente al gruppo Crédit Agricole. La gestione del portafoglio è delegata ad Amundi (UK) Limited: le decisioni sui titoli e sulle esposizioni sono quindi affidate a un gestore del gruppo, secondo la politica prevista dal prospetto.
Politica di investimento
L’obiettivo è ottenere una crescita significativa del capitale investendo principalmente in azioni di società asiatiche, con una presenza principale nei Paesi emergenti. Il fondo privilegia società di grande capitalizzazione e titoli con buona liquidabilità.
La gestione combina scelte basate sul valore delle aziende e sulle loro prospettive di crescita. Può investire in titoli assenti dal benchmark o attribuire loro un peso diverso rispetto all’indice.
Sono ammessi anche derivati, sia per coprire rischi sia per investire o effettuare operazioni di arbitraggio. La leva finanziaria tendenziale indicata nei documenti è pari a 1,3, calcolata con il metodo degli impegni: l’esposizione economica può quindi superare il capitale del fondo. Non significa che venga mantenuta sempre a quel livello.
Il prodotto promuove caratteristiche ambientali, sociali e di governance ed è classificato articolo 8 SFDR. Questa classificazione descrive l’approccio alla sostenibilità; non offre protezione dalle perdite né garantisce un rendimento migliore.
Portafoglio e benchmark
Il parametro di riferimento è composto da:
- 80% MSCI AC Asia ex Japan;
- 20% MSCI Japan.
Il Giappone è dunque presente insieme ai mercati asiatici inclusi nel primo indice. Non stai acquistando un fondo azionario globale: la scelta concentra l’investimento su una specifica area geografica.
Nel report mensile al 31 agosto 2026, le principali esposizioni geografiche della componente azionaria sono Giappone, Taiwan, Corea e Cina. Tecnologia e finanza sono i due settori più rappresentati. Il portafoglio contiene 203 titoli, ma il numero di posizioni, da solo, non elimina la concentrazione su mercati e attività economiche comuni.
Le dieci principali posizioni pubblicate nella scheda, con peso sugli attivi e senza includere l’esposizione in derivati, sono:
- Taiwan Semiconductor Manufacturing: 9,39%;
- Samsung Electronics: 5,66%;
- SK Hynix: 4,69%;
- Vale SA FRN BLOQ: 3,19%;
- Tencent Holdings: 2,81%;
- Samsung Electronics, azioni privilegiate: 1,72%;
- Alibaba Group Holding: 1,69%;
- MediaTek: 1,59%;
- Mitsubishi UFJ Financial: 1,13%;
- Hitachi: 1,10%.
Sono posizioni, non dieci aziende distinte: Samsung compare con due tipi di azioni. Inoltre, la posizione Vale è riconducibile a un titolo di debito, come emerge dall’elenco analitico della semestrale. Il fondo è principalmente azionario, ma può contenere anche strumenti di altra natura.
La semestrale al 30 giugno 2026 registra 270.381 euro in quote di altri fondi, pari allo 0,21% del totale delle attività. Questa componente fornisce un’esposizione indiretta agli investimenti degli OICR sottostanti, ma ha un peso molto limitato rispetto ai titoli detenuti direttamente.
La politica ammette anche fondi del gruppo Amundi. Per gli OICR collegati i documenti prevedono benefici commissionali, fra cui la non applicazione della commissione di gestione del fondo sottostante indicata nella politica di investimento: non sarebbe corretto presumere una doppia commissione piena soltanto perché sono presenti quote di altri fondi.
Il report mensile include anche esposizioni in derivati. I loro pesi rappresentano un’esposizione economica e non vanno confusi con il valore contabile dei contratti riportato nella situazione patrimoniale.
Quali rischi comporta
Indicatore di rischio e rischi principali
Il KID del 27 febbraio 2026 assegna al fondo un indicatore sintetico di rischio 4 su 7, assumendo un periodo di detenzione di sei anni. Il capitale non è garantito e puoi perdere parte o tutto l’importo investito.
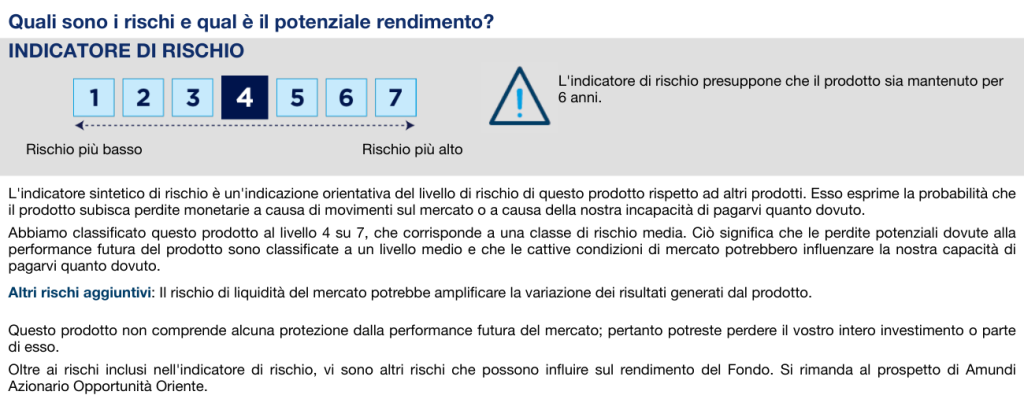
Il report mensile riporta anche un indicatore pari a 6 su 7, basato sulla volatilità dei rendimenti passati. È una misura diversa da quella del KID: i due numeri non vanno usati come se fossero la stessa classificazione.
I rischi da comprendere sono soprattutto questi:
- Azionario: i prezzi delle società possono scendere anche sensibilmente;
- Geografico e politico: mercati asiatici ed emergenti risentono di decisioni regolamentari, tensioni geopolitiche e condizioni economiche locali;
- Valutario: la quota è espressa in euro, ma gli investimenti sono principalmente denominati in valute asiatiche e dollari statunitensi. Il cambio può aumentare o ridurre il risultato per un investitore italiano;
- Liquidità e derivati: la liquidità dei mercati e le caratteristiche dei contratti utilizzati possono influenzare perdite, esposizioni e capacità di negoziare.
Per esempio, se una società guadagna in valuta locale mentre quella valuta si indebolisce rispetto all’euro, il tuo rendimento in euro può essere inferiore al rialzo del titolo. Una classe denominata in euro non equivale a una copertura automatica del cambio.
Sei anni sono l’orizzonte raccomandato, non il termine dopo il quale il capitale diventa sicuro. Prima di investire mi chiederei se quei soldi possono restare esposti all’azionario anche durante una fase negativa prolungata.
Scenari di performance del KID
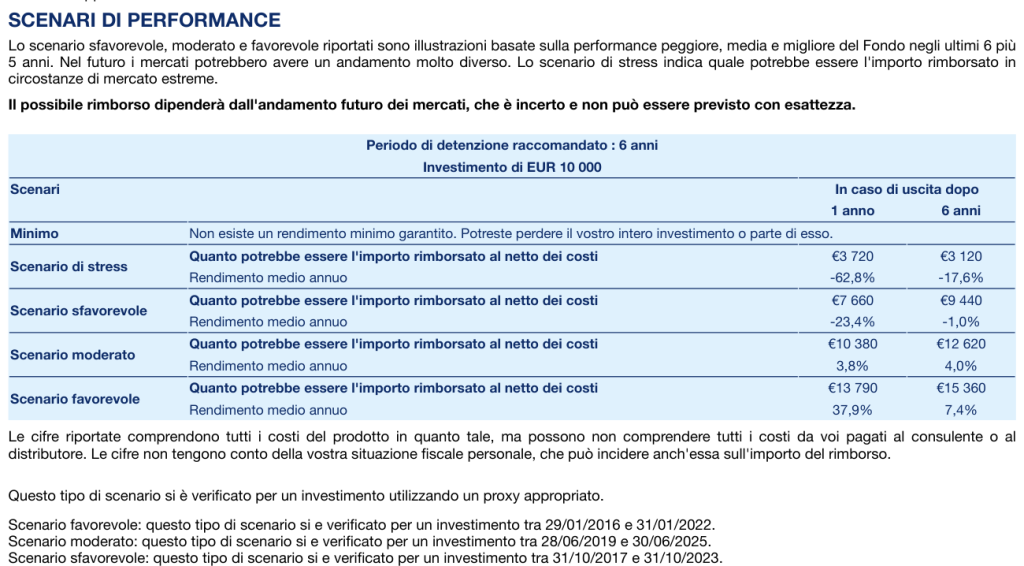
Per un investimento iniziale di 10.000 euro in unica soluzione, il KID presenta questi importi rimborsabili, al netto dei costi del prodotto:
- Stress: 3.720 euro dopo un anno e 3.120 euro dopo sei anni;
- Sfavorevole: 7.660 euro dopo un anno e 9.440 euro dopo sei anni;
- Moderato: 10.380 euro dopo un anno e 12.620 euro dopo sei anni;
- Favorevole: 13.790 euro dopo un anno e 15.360 euro dopo sei anni.
Il punto da cogliere è che anche dopo sei anni lo scenario sfavorevole lascia un capitale inferiore a quello iniziale. Lo scenario di stress mostra perdite molto più pesanti e aiuta a valutare quanto potresti sopportare una situazione estrema.
Lo scenario moderato non è una promessa di rendimento: gli scenari sono illustrazioni costruite con dati storici e ipotesi, mentre il futuro può essere diverso. Gli importi non considerano la tua situazione fiscale personale. Per un PAC bisogna leggere il relativo KID, che utilizza versamenti e ipotesi differenti.
Quanto costa Amundi Azionario Opportunità Oriente
Costi di ingresso e uscita
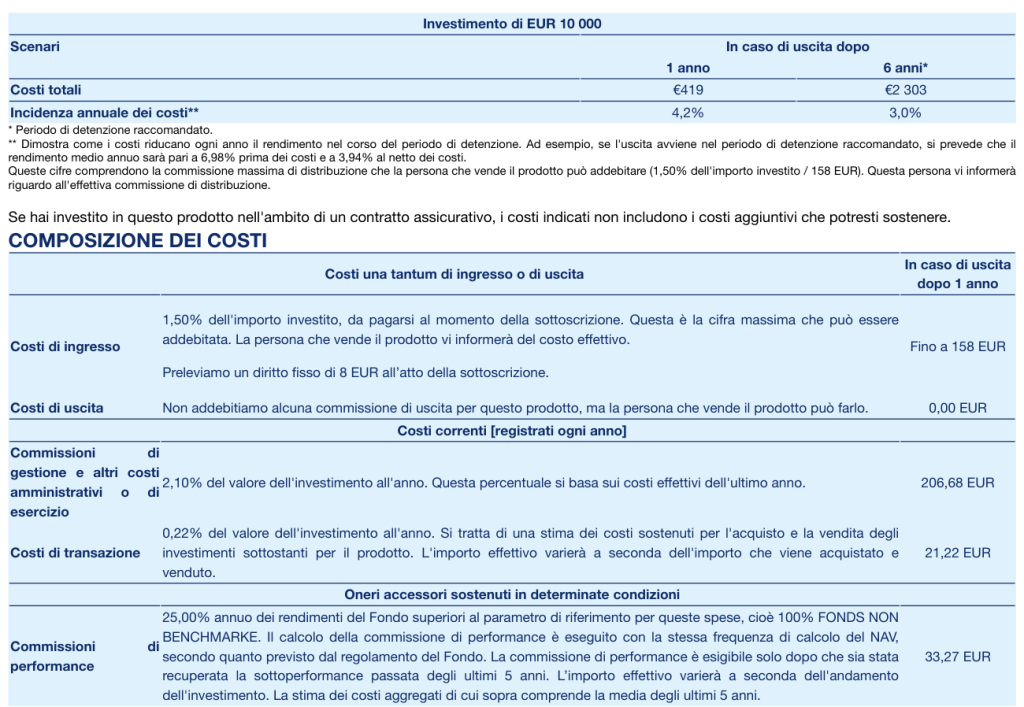
Per la classe A la commissione di ingresso può arrivare all’1,50%. Il costo effettivamente applicato va verificato nelle condizioni di sottoscrizione, perché il massimo previsto non prova quanto pagherai tu.
Per un versamento in unica soluzione è previsto anche un diritto fisso di 8 euro. Nell’esempio di 10.000 euro, applicando l’aliquota massima, commissione e diritto fisso arrivano complessivamente a 158 euro.
Il fondo non applica una commissione percentuale di uscita alla classe A. Controlla comunque le condizioni del canale utilizzato: il prospetto prevede un regime specifico per le operazioni tramite nominee con integrazione verticale del collocamento, con diritti fissi anche sul rimborso.
Per il PAC il prospetto ordinario indica un diritto fisso di 5 euro sul primo versamento; modalità di addebito e condizioni del piano vanno lette separatamente da quelle del versamento unico.
Costi correnti e di transazione
Il KID indica:
- 2,10% annuo per commissioni di gestione e altri costi amministrativi o di esercizio;
- 0,22% annuo di costi di transazione stimati.
La commissione di gestione prevista dal prospetto è del 2% annuo, già compresa nella prima voce: non devi sommarla di nuovo al 2,10%.
Le due voci del KID portano al 2,32% annuo, prima della commissione di performance eventualmente dovuta. Per dare una dimensione concreta al costo, su un capitale ipoteticamente costante di 10.000 euro corrispondono a circa 232 euro in un anno. È un esempio: nella realtà patrimonio, operazioni e costi possono variare.
Questi oneri vengono sostenuti dal fondo e si riflettono nel valore della quota. Non li vedi necessariamente come un addebito separato sul conto, ma riducono il risultato che rimane all’investitore.
Commissioni di performance
La classe A prevede una commissione di incentivo del 25% dell’extra-performance corretta rispetto al benchmark, secondo il meccanismo descritto nel prospetto e nel regolamento.
Per applicarla devono verificarsi tre condizioni: rendimento della quota positivo nell’anno, risultato superiore al benchmark e recupero delle sotto-performance relative dei quattro anni precedenti ancora da compensare. Il periodo di riferimento del meccanismo è quindi di cinque anni.
La base di calcolo è inoltre limitata secondo le regole della documentazione: non basta moltiplicare per il 25% tutto il guadagno del fondo. Non è neppure una commissione del 25% sul capitale investito.
Il prospetto riporta per il 2025 un’incidenza della commissione di performance dello 0,41%. È un dato storico, distinto dall’aliquota contrattuale del 25%, e non stabilisce quanto verrà addebitato negli anni successivi.
Il KID del versamento unico stima, nel proprio esempio di 10.000 euro, 419 euro di costi totali dopo un anno e 2.303 euro dopo sei anni, con un’incidenza annua rispettivamente del 4,2% e del 3,0%. Questi valori dipendono dalle ipotesi del documento e comprendono più voci: non sono un’ulteriore commissione da aggiungere ai costi già elencati.
Non sai come investire?
Scopri che investitore sei. Ti bastano 3 minuti per scoprire la strategia migliore per te.
Quotazione e Rendimenti del Fondo
Il report mensile al 31 agosto 2026 permette di confrontare fondo e benchmark sugli stessi periodi. Negli ultimi cinque anni solari completi riporta:
- 2021: fondo +4,03%, benchmark +3,87%;
- 2022: fondo −15,18%, benchmark −13,16%;
- 2023: fondo +4,30%, benchmark +5,26%;
- 2024: fondo +19,74%, benchmark +19,11%;
- 2025: fondo +19,39%, benchmark +15,41%.
Il fondo ha superato il benchmark in tre dei cinque anni, con il vantaggio più ampio nel 2025. Nel 2022 ha perso più del parametro di riferimento; nel 2023 ha guadagnato meno.
Da inizio 2026 al 31 agosto il risultato è +26,50% per il fondo contro +26,86% per il benchmark. È un periodo parziale e non va letto come il rendimento dell’intero anno.
Sui periodi pluriennali, alla stessa data, i rendimenti medi annui sono:
- Tre anni: 23,18% per il fondo e 21,26% per il benchmark;
- Cinque anni: 9,63% per il fondo e 9,51% per il benchmark;
- Dieci anni: 8,82% per il fondo e 9,17% per il benchmark.
Qui emerge una distinzione utile: il vantaggio sui tre anni non si ritrova sui dieci anni, mentre sui cinque anni il risultato è molto vicino al benchmark. Non si può quindi descrivere la gestione come sempre superiore o sempre inferiore al mercato.
I rendimenti del fondo incorporano gli oneri che gravano sul patrimonio; i costi diretti di sottoscrizione e la fiscalità personale incidono invece sul risultato del singolo investitore. Non devi sottrarre una seconda volta i costi di gestione da queste percentuali.
Il confronto decennale attraversa inoltre il cambio di politica del maggio 2021. Anche il risultato dell’intero 2021 comprende mesi precedenti a quel cambiamento. Sono dati utili per conoscere la storia del prodotto, ma non descrivono periodi interamente gestiti secondo l’impostazione attuale. E nessuno di questi risultati garantisce quelli futuri.
Nel grafico puoi seguire l’andamento del valore della quota della classe A. Per confrontare fondo e benchmark restano utili i rendimenti riferiti agli stessi periodi che abbiamo appena esaminato.
Le mie opinioni su Amundi Azionario Opportunità Oriente
La prima domanda che mi farei è questa: perché voglio aumentare il peso dell’Asia nel mio patrimonio? Prima di scegliere il fondo, serve una risposta sul ruolo di questa esposizione nella tua strategia.
Se possiedi già strumenti azionari globali, aggiungere un fondo asiatico può aumentare il peso di mercati e aziende che hai già. Può essere una scelta consapevole, ma occorre guardare il portafoglio complessivo, non soltanto il nome del nuovo prodotto.
Su questo fondo riconosco un dato positivo: la gestione ha superato il benchmark nei tre anni terminati ad agosto 2026 e nel 2025. Sarebbe scorretto ignorarlo solo perché si tratta di un fondo attivo.
Allo stesso tempo, i costi sono una voce rilevante: il 2,10% di gestione e altri oneri ricorrenti, lo 0,22% stimato per le transazioni e l’eventuale incentivo remunerano una gestione che deve selezionare i titoli e decidere le esposizioni. Per valutarla guarderei alla continuità dei risultati dopo quei costi, insieme ai rischi assunti.
Sui cinque anni il vantaggio medio annuo rispetto al benchmark è di appena 0,12 punti percentuali; sui dieci anni il fondo resta indietro di 0,35 punti annui. Sono differenze che non autorizzano un giudizio definitivo sul futuro, ma impediscono di considerare il buon andamento recente una prova sufficiente della convenienza della gestione.
Valuterei anche strumenti passivi con un’esposizione geografica comparabile, confrontando composizione, rischio di cambio, modalità di replica e costi effettivi. Un ETF sul solo Giappone o sui soli mercati emergenti non riproduce automaticamente il mix di questo fondo.
Se lo hai già in portafoglio, non prenderei una decisione di vendita sulla sola base di questa recensione. Partirei dal peso che occupa, dalle condizioni che hai effettivamente pagato e dall’esposizione che vuoi mantenere. Un prezzo di carico favorevole o una perdita momentanea, da soli, non spiegano se il prodotto è ancora adatto al tuo piano.
Per approfondire il confronto con altri fondi bancari o postali, puoi leggere la guida dedicata. Se invece vuoi valutare queste scelte insieme al resto del patrimonio, trovi qui il nostro approfondimento sulla consulenza finanziaria su base indipendente.
Ulteriori risorse utili per approfondire
Prima di salutarci, ti propongo alcuni percorsi per collegare la scelta degli strumenti ai tuoi obiettivi e al tempo che hai a disposizione:
- Che Investitore Sei? Scopri Subito il Tuo Percorso
- Percorso per Investire: Guida per Neo Lavoratori
- Percorso per Investire: Guida per Giovani Coppie con Figli
- Percorso per Investire: Guida per Mezza Età
- Percorso per Investire: Guida per Over 65
- IMPORTANTE - I Tuoi Investimenti in Banca non ti convincono? Scopri il DOCUMENTO SEGRETO (che la tua banca nasconde) in cui è spiegato tutto!
Buona lettura.
Scopri che Investitore Sei
Ho creato un breve questionario con cui ti aiuto a capire che tipo di investitore sei. Al termine, ti guiderò verso i contenuti migliori selezionati in base alla tua situazione di partenza:
Fonti
- Amundi SGR, Amundi Azionario Opportunità Oriente Classe A. Documento contenente le informazioni chiave per versamento in unica soluzione e sottoscrizione PAC, prodotto il 27 febbraio 2026.
- Amundi SGR, Sistema Amundi Fondi Italia. Prospetto, Parte I e Parte II, parti valide dal 15 luglio 2026.
- Amundi SGR, Sistema Amundi Fondi Italia. Regolamento unico di gestione, consultato il 13 ottobre 2026.
- Amundi SGR, Amundi Fondi Italia. Relazione semestrale, dati al 30 giugno 2026, sezione Amundi Azionario Opportunità Oriente.
- Amundi SGR, Amundi Azionario Opportunità Oriente Classe A. Report mensile, dati al 31 agosto 2026.


0 Commenti